投資家向け:6つの質問チェックリストとヘッジ・アンヘッジETFのためのEvibe
ヘッジ型・アンヘッジ型ETFの選択に迷う投資家へ。判断基準となる6つの質問チェックリストを紹介し、為替リスクの考え方をわかりやすく整理します。プライバシー重視のApple専用アプリ“Evibe”で、実際のリターンを安全かつ簡単に記録・追跡し、資産管理に役立てる具体的な方法も詳しく解説します。
投資家向け:6つの質問チェックリストとヘッジ・アンヘッジETFのためのEvibe
ここに万能の正解はありません。ヘッジ型ETFは一般に、通貨変動の影響を取り除くため、予測可能な短期リターンや安定した収入を必要とする投資家に向いています。アンヘッジ型ETFは一般に、長期志向でコストに敏感な投資家に向いています。というのも、通貨効果は長期的には平均化される傾向がある一方、ヘッジのロールコストは平均化されないからです。トレードオフは単純です。予測可能性のために対価を払うか、コストを抑えるためにある程度のノイズを受け入れるかです。
要約:
- ヘッジ型ETFは通貨効果を中立化することでボラティリティを抑え、収入を保護するため、予測可能なキャッシュフローに依存する短期投資家や退職間近の投資家に有利です。
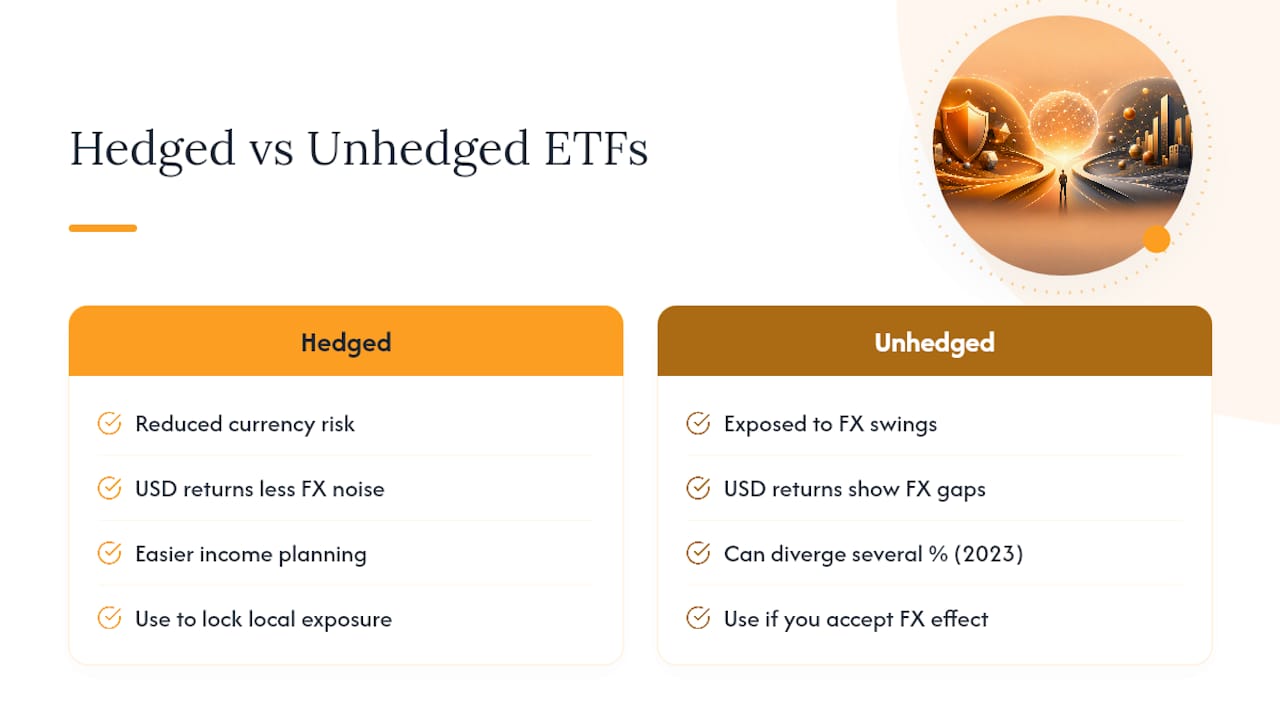
- ヘッジのコストは金利差とロール頻度に左右され、多くの場合コスト増や複数年にわたる課税対象の分配金増加につながります。
- アンヘッジ型ETFは通常手数料が低いものの、特に為替相場が大きく動く局面では通貨変動がリターンを目減りさせる可能性があります。
- 市場が混乱する局面では、安全通貨が予想外に強含むと、アンヘッジ資産がヘッジ資産を上回ることがあり、通常の優劣が逆転することがあります。
- 同一ファンドのヘッジ版とアンヘッジ版の実際の5年間トータルリターンを比較すると、経費率だけでは分からない通貨効果の実際の影響が見えてきます。
目次
- ヘッジ型 vs アンヘッジ型ETF:用語が実際に意味すること
- 通貨ヘッジは実際どう機能するか
- ヘッジ型 vs アンヘッジ型ETFのメリット・デメリット
- どの投資家がヘッジ型・アンヘッジ型ETFを好む傾向にあるか
- コスト、税金、トラッキングエラー:ヘッジ型ETFのリターンを蝕むもの
- ヘッジが功を奏した時、裏目に出た時
- 選び方:実践的な意思決定チェックリスト
- なぜ実際のドルを見ることがFXの理論より優れているか
- ヘッジ型とアンヘッジ型ETFを実際のドルで並べて追跡する
- 出典
ヘッジ型 vs アンヘッジ型ETF:用語が実際に意味すること
ヘッジ型ETFは通貨先渡し契約を用いて、シェアクラスに対する為替変動の影響を中立化するため、あなたのリターンはドルが円やユーロに対してどう動いたかではなく、外国資産の現地通貨建てパフォーマンスを追跡することになります。アンヘッジ型ETFはそうした処理を行いません。原資産のリターンに、保有期間中の為替変動分をプラスまたはマイナスしたものが得られます。
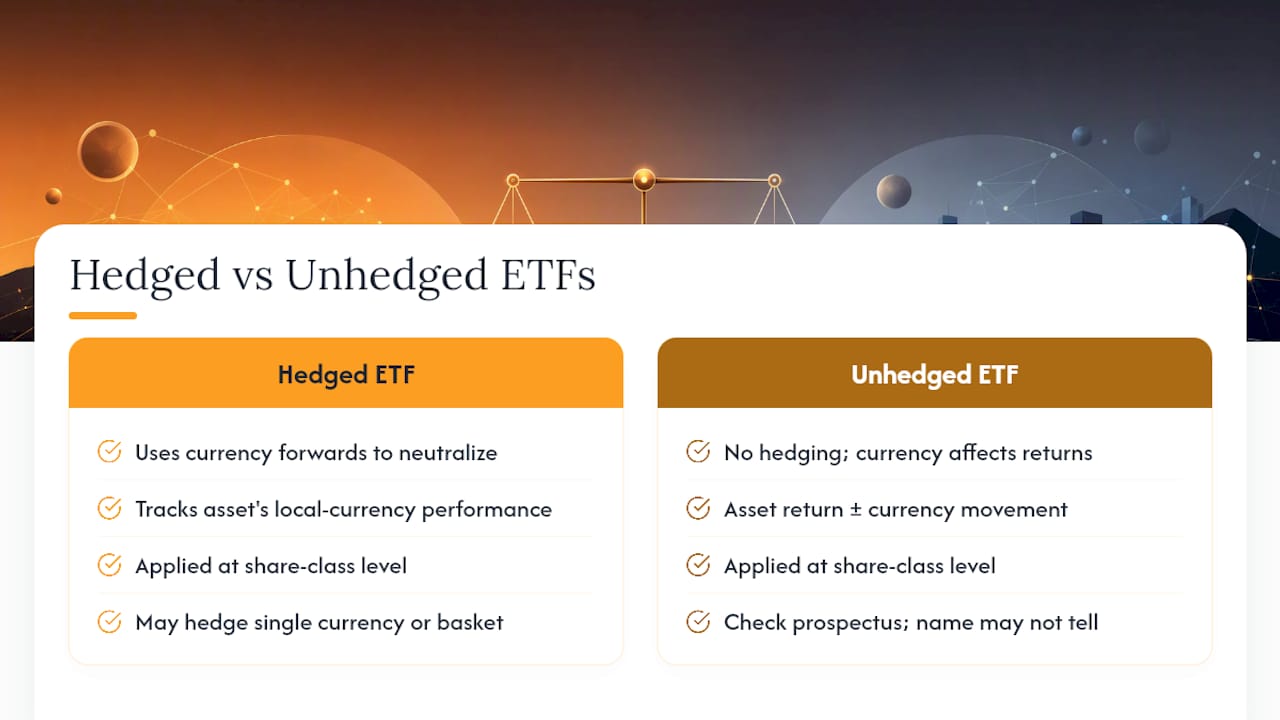
この違いは通常、ファンドレベルではなくシェアクラスレベルで生じます。多くの運用会社が同一の原資産ファンドについてヘッジ版とアンヘッジ版の両方を発行しており、単一通貨に対してヘッジする場合もあれば、通貨バスケットに対してヘッジする場合もあります。目論見書を確認してください。名称だけでは、どの基準が適用されているか常に分かるとは限りません。
通貨ヘッジは実際どう機能するか
ヘッジは魔法ではありません。FX先渡し契約、つまり将来の一定日に定めたレートで通貨を交換する契約を基盤とした機械的なプロセスです。ファンドは通常これらの契約を毎月ロールし、満期を迎えるポジションを決済して新規ポジションを開設し、ヘッジ比率を維持します。
そのロールは無料ではなく、中立的でもありません。そのコストや利益はキャリーコスト、すなわち関係する2通貨間の金利差に左右されます。外国の金利が自国の金利より高い場合、ヘッジは一般にわずかなプラスのリターンをもたらす傾向があります。低い場合は、ヘッジは一般にリターンを押し下げる傾向があります。ロールの頻度も重要です。ロールの頻度が高いほどトラッキングエラーは減少しますが、取引コストは増加します。
- 先渡し契約は通常毎月、ローリングスケジュールで決済され再構築されます。
- ヘッジ比率(オフセットされるエクスポージャーの割合)が完全な100%になることは稀で、ベーシスリスクが生じます。
- キャリーコストは金利差の変化に伴い、追い風から向かい風へと転じることがあります。
通常、ある年にヘッジが自分のリターンを助けるか損なうかを最も大きく左右するのは、ファンドマネージャーの手腕ではなく金利差です。
ヘッジ型 vs アンヘッジ型ETFのメリット・デメリット
これを比較検討することは、何を最適化したいのか、すなわち「リターンの安定性」か「低コスト」かに帰着します。
ヘッジ型ETFのメリット:
- 通貨要因によるボラティリティの低下。これは収入を引き出している場合や支出目標が近づいている場合に重要です。
- 外国通貨で支払われる配当や利息は、換算後により多くの価値を保持します。なぜなら為替目減りの要素がほぼ取り除かれるからです。
- 現地通貨建てベンチマークに対する短期的なパフォーマンスの予測可能性が高まります。
ヘッジ型ETFのデメリット:
- 先渡し契約とロール活動をカバーするための経費率の上昇。
- 金利差がヘッジに不利に動いた場合、複数年にわたって劣後する可能性があります。
- 頻繁な契約のロールが課税口座におけるキャピタルゲイン分配を生む可能性があります。
アンヘッジ型ETFのメリットとリスク: アンヘッジ型ファンドは運用コストが低く、時には有利な通貨変動の恩恵を受け、ロールやリバランスが不要な単純な仕組みです。デメリットは通貨目減りリスクで、これは短期から中期の期間にわたってリターンを大きく損なう可能性があり、特に外国配当をドルに換算する収入投資家にとってはなおさらです。
どの投資家がヘッジ型・アンヘッジ型ETFを好む傾向にあるか
通常、投資期間とキャッシュフローのニーズがこれを決定づけます。
- 収入重視の投資家や退職間近の投資家は通常ヘッジ型を好みます。現地通貨建てで留保された配当は、換算時の為替目減りを回避し、頼りにしているキャッシュフローを守ります。
- 長期成長志向の投資家は通常アンヘッジ型を好みます。低い手数料が自分に有利に複利で効き、通貨効果は長期にわたって平均回帰する傾向があるため、ヘッジ型とアンヘッジ型のリターンは数十年単位で収斂することが多いのです。
- 口座の種類も重要です。 ヘッジ型ETFの定期的なキャピタルゲイン分配は、税制優遇のある退職口座内よりも課税対象の証券口座においてより大きな足枷となります。
- 行動面も重要です。 急激な通貨変動はアンヘッジ投資家をタイミングの悪いリバランスへと駆り立てがちです。ドル安局面でパニック売りしてしまうと分かっているなら、数字がどうであれヘッジを選ぶ正当な理由になります。
コスト、税金、トラッキングエラー:ヘッジ型ETFのリターンを蝕むもの
3つの経路が静かにヘッジ型ETFのリターンを蝕んでおり、合計するまでどれも明確には見えてきません。
- 経費率は、先渡しポジションを管理する必要があるため、アンヘッジ版の対となるファンドよりもヘッジ型シェアクラスの方が明確に高くなります。
- ロールおよび取引コストは月を追うごとに積み重なり、横ばい相場でも消えません。取引結果がどうであれ固定的な足枷となります。
- キャピタルゲイン分配は先渡し契約のロールに起因し、自分自身の取引によって発生していない税金を課税口座保有者に思いがけずもたらすことがあります。
ヘッジは一般に、現地通貨建てベンチマークに対する通貨要因によるトラッキングエラーを減少させます。それがヘッジの目的です。しかしその低減には代償が伴い、モーニングスターの調査は率直に指摘しています。金利差が不利な方向に動けば、ヘッジは何年もの間劣後する可能性があると。
プロのヒント: 同一ファンドのヘッジ版とアンヘッジ版を並べて、経費率だけでなく5年間のトータルリターンを比較してみてください。そのギャップは、ファクトシートが決して教えてくれない実際のキャリーコストについて多くを物語ります。
ヘッジが功を奏した時、裏目に出た時
ここではタイミングがすべてを決めます。2023年には、ドルに対する急激な円安が進み、ヘッジ型と日本株アンヘッジ・エクスポージャーとの間に大きな乖離が生じました。ヘッジ型シェアクラスが現地市場の上昇分を捉えた一方、アンヘッジ投資家はその一部を通貨変動によって失いました。
危機的な局面ではこの構図は逆転します。ドルや円のような安全通貨は市場混乱時に強含む傾向があり、これによりアメリカや日本の資産へのアンヘッジ・エクスポージャーが、売り局面においてヘッジ版よりも良好なパフォーマンスを示すことがあります。指数プロバイダーの調査によれば、この相関の挙動は局面ごとに異なることが示されており、だからこそ単一の歴史的事例を恒久的なルールとして扱うべきではないのです。
選び方:実践的な意思決定チェックリスト
シェアクラスを選ぶ前に、以下の質問に順番に取り組んでください。
- 目的は何か:今の収入か、それとも数十年にわたる成長か?
- 投資期間はどれくらいか:5年未満か、15年以上か?
- 為替に左右されないキャッシュフローが必要か、それともある程度の変動を吸収できるか?
- ヘッジ版とアンヘッジ版の経費率の差はどれくらいか?
- ヘッジはどのように実施され、どれくらいの頻度でロールされるか?
- これは課税口座に入れるのか、それとも税制優遇口座に入れるのか?
これらに答えたら、現実的な保有期間にわたるトータルコストの足枷を比較し、それぞれの方向への10%の通貨変動を想定した大まかなシナリオを実行し、ティッカー名に頼るのではなくファンドの実際の目論見書を読んでください。
プロのヒント: 実際にお金を投じる前に、ヘッジ版とアンヘッジ版の両方をポートフォリオ追跡ツールや簡単な仮想ポートフォリオに数か月間記録してみてください。実際のドルベースでのギャップが積み重なっていく様子を見ることは、どんなスプレッドシートモデルよりも多くを教えてくれます。
なぜ実際のドルを見ることがFXの理論より優れているか
ほとんどのガイドは仕組みの説明で終わってしまいます。軽視されがちなのは、ほぼ同一の2つのファンドが、他では意識することのない通貨のせいだけで1年間に数パーセントポイントも乖離していく様子を見るのがどれほど戸惑うものかという点です。それは仮説の話ではありません。2023年、日本重視の投資家たちに実際に起きたことです。
解決策はさらなる理論ではありません。自分が実際に保有するヘッジ型とアンヘッジ型を、抽象的なベンチマーク比較ではなく実際のドル建てで互いに突き合わせて追跡することです。EvibeのETF特化型分析と複数通貨対応機能は、部分的にはこの目的のために存在します。それらによって、似た2つのファンドの間で実際に生じる為替起因のギャップを、事後にファクトシートから再構成するのではなく、実際に起きているその瞬間に見ることができます。それを、ETF配当収入フレームワークのようなものを用いた自分自身の収入ニーズに対する明確な理解と組み合わせることで、抽象的な議論を自分自身の数字に基づいた意思決定へと変えることができます。
— Vincent
ヘッジ型とアンヘッジ型ETFを実際のドルで並べて追跡する
キャリーコストやトラッキングエラーについて読むだけでは、そこまでしか役に立ちません。Evibeは、実際にヘッジ型とアンヘッジ型の両方のポジションを保有していて、実際のドルベースでどちらが勝っていて、それがなぜなのかを知りたいと思う瞬間のために作られています。

複数通貨対応と過去の為替レートにより、Evibeはあなたのリターンのうちどれだけが原資産に由来し、どれだけが通貨変動に由来するのかを正確に示します。ETF分析機能を備えたポートフォリオ追跡アプリは、ヘッジ型とアンヘッジ型のシェアクラスを並べて追跡でき、配当追跡機能によって収入のうちどれだけが為替によって保たれているか、あるいは目減りしているかを示すことができます。乗り換えを検討している場合でも、単に自分が現在保有しているものについて明確に知りたい場合でも、無料で始めて、ETFポートフォリオトラッカーを確認して、自分の保有資産の裏にある実際の数字を確かめてください。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに記載された内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
出典
- The Pros & Cons of Currency-Hedged ETFs | ETFdb
- Do currency-hedged ETFs have merit for the long term? | Morningstar
- How currency-hedged ETFs work | Investopedia
- Currency hedging — S&P educational paper