ポートフォリオ・リバランスのルール:5項目チェックリスト、60/40の実例、Evibe
ポートフォリオのリバランスをルールで管理:四半期ごとの確認、5パーセントポイントのトリガー、税金を避ける拠出優先の手順、そしてEvibeによる自動追跡までを解説します。
ポートフォリオ・リバランスのルール:5項目チェックリスト、60/40の実例、Evibe
ハイブリッド型のルールを使いましょう。ポートフォリオは四半期ごとに確認しますが、主要な資産クラスが目標配分から5パーセントポイント以上乖離した場合にのみ取引を行います。まずは401(k)やIRAの中でリバランスを優先し、次に新規拠出や配当を使って課税口座を調整してから、何かを売却するようにしましょう。この手法はVanguardとBogleheadsの5/25ルールに裏付けられており、リターンを追いかけるのではなく、リスクを管理し続けることができます。
要約:
- リバランスは、主要な資産クラスが目標から5パーセントポイント以上乖離したときにのみ実行すべきであり、固定スケジュールだけに頼るべきではありません。
- 課税口座を新規拠出や配当で調整する前に、まず退職口座の中でリバランスを優先し、課税イベントを避けるべきです。
- スケジュールに基づく確認と閾値トリガーを組み合わせたハイブリッドアプローチは、反応性と取引コストの間で最良のバランスを提供します。
- リターンの順序リスクがあるため、退職が近づいている場合は、3や5ポイントといったより狭いマージンなど、厳しい閾値を設定することが望ましいです。
- 複数口座対応と乖離アラートによる追跡の自動化は、規律の維持に役立ち、コストのかかる感情的な判断を防ぎます。
目次
- すべての投資家に必要な基本のリバランス・チェックリスト
- カレンダー型、閾値型、それともハイブリッド型:どのリバランス手法が合うか
- 実際にはどのくらいの頻度でポートフォリオを確認すべきか
- なぜ退職口座を最初にリバランスすべきなのか
- 一株も売却せずにリバランスする方法
- 実例:60/40ポートフォリオのリバランス
- 優れた追跡ツールがあなたのためにすべきこと
- 最もコストがかかるリバランスの失敗
- これらのルールの出典
- なぜほとんどのリバランス助言は要点を外しているのか
- 出典
すべての投資家に必要な基本のリバランス・チェックリスト
取引を実行する前に、自分のルールを書き留めましょう。Vanguard自身のガイダンスは、文書化されたポリシーこそが、規律ある投資家と市場変動時に思考停止してしまう投資家との違いだとしています。以下は、あなたのルールに含めるべき内容です。
まず枠組みを定義する:
- 目標配分: 重要なすべての区分(米国株、国際株、債券、現金、オルタナティブ)とその目標比率を列挙します。
- トリガー単位: 絶対パーセントポイント、相対的なパーセント変化、または金額のいずれで測定するかを決めます。
- 頻度: 行動トリガーとは別に、確認頻度(月次、四半期ごと、年次)を設定します。
- 評価日: 各期間で一貫した日付を使用します。月曜日の価格と前四半期の金曜終値を比較すると、実際の乖離ではないノイズが生じます。
次に実行ルールを設定する:
- 行動の着地点を決めます。目標への完全リセット、目標に向けた部分的リバランス、または拠出優先(何かを売る前に、新規資金を過小配分先に振り向ける)のいずれかです。
- 税金のガードレールを設定します。常に退職口座を課税口座より先にリバランスします。
- 実行の責任を割り当てます。自分で行うのか、それとも保有先の口座に電話が必要なのかを決めます。
- すべての取引を日付、理由、結果として得られた配分とともに記録し、将来の自分がその判断を検証できるようにします。
文書化されたポリシーは、市場が15%下落し、株を買うために債券を売るべきかどうかをリアルタイムで判断しなければならなくなるまでは、過剰なものに思えるかもしれません。落ち着いた時期に作られたルールは、パニック時の判断からあなたを守ってくれます。
カレンダー型、閾値型、それともハイブリッド型:どのリバランス手法が合うか
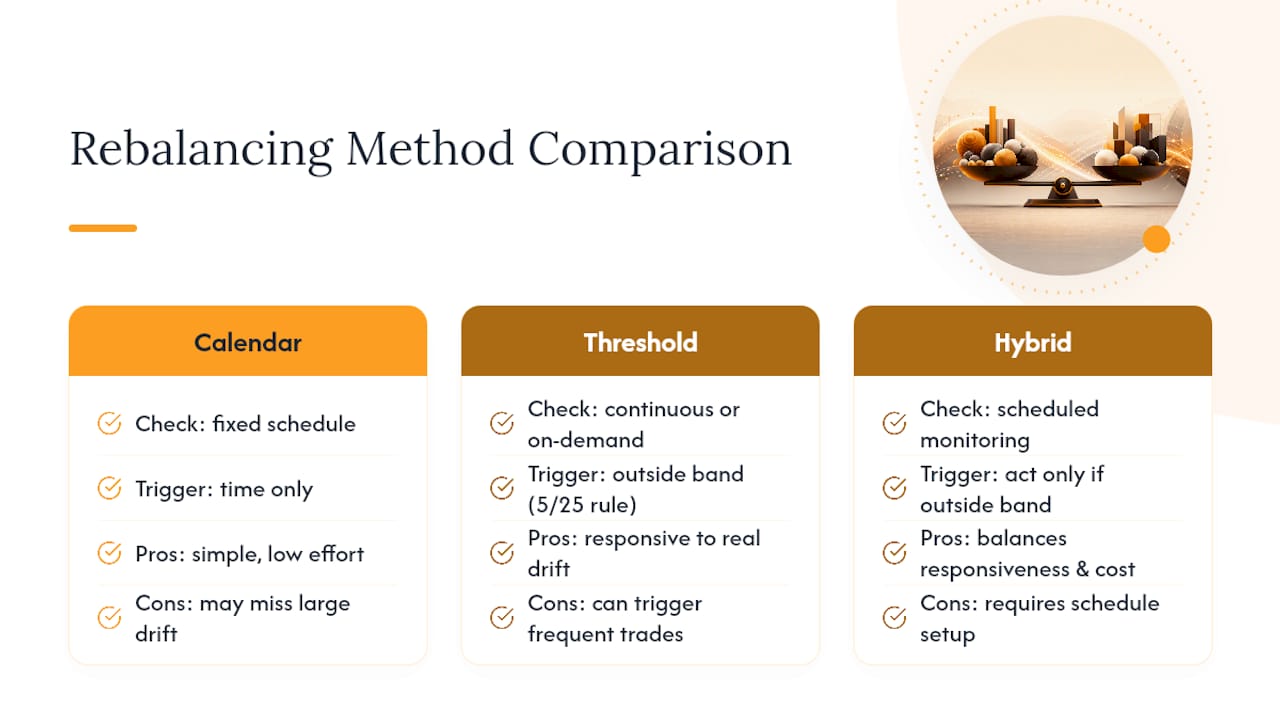
すべてのリバランス手法は3つのバリエーションに集約され、Vanguard自身の枠組みは、どれだけの監視を行う意思があるかに応じて、この3つすべてを有効なものとして扱っています。
カレンダー型リバランスとは、乖離の有無にかかわらず、毎年1月や毎四半期など固定スケジュールで確認・取引を行うことです。シンプルで手間が少ない一方、乖離がごくわずかなときに取引してしまったり、逆に何か月もバランスが大きく崩れたポートフォリオを放置してしまったりする可能性があります。
閾値型リバランスは、資産クラスが定められた範囲を外れたときにのみ取引をトリガーするもので、確認頻度は好きなだけ設定できます。ここで登場するのが5/25ルールです。主要な区分が絶対値で5パーセントポイント乖離した場合(例えば、目標60%の株式が65%まで乖離した場合)、または小さな区分がその目標の相対値で25%動いた場合(新興国株の4%の配分が5%に乖離すると、絶対的な変動幅は小さくても相対ルールに抵触します)にリバランスします。Bogleheadsのwikiがこの二重の閾値をわざわざ記載しているのは、単純な5ポイントの固定ルールでは、小さくて変動の大きい区分の乖離をほとんど捉えられないためです。
ハイブリッド型リバランスは両者を組み合わせたもので、スケジュールに沿って確認し、範囲を外れたときだけ行動します。リバランス頻度に関する研究は、この手法が反応性とコストの間で最良のトレードオフをもたらすとしています。監視自体はほぼ無料ですが、すべての取引には売買スプレッドから税制上のイベントまで、摩擦(コスト)が伴うためです。
プロのヒント: 区分の半数以上がポートフォリオ全体の10%未満である場合は、相対的な25%トリガーを重視しましょう。純粋な絶対閾値だけでは、そうした小さなポジションが何年も野放しになってしまいます。
閾値を厳しく設定するほど、取引頻度は増えます。これがトレードオフのすべてを一文で表したものです。
実際にはどのくらいの頻度でポートフォリオを確認すべきか
確認頻度と閾値の大きさは連動しており、この組み合わせを誤ることが、自己管理する投資家の多くが摩擦コストで損をする最大の原因です。Morningstarのガイダンスは、個人投資家に対して四半期ごとまたは年次で確認する3〜5パーセントポイントの範囲を勧めており、より頻繁な監視は退職に近い人向けに留めています。
- 年次確認: 長期の運用期間を持ち、シンプルな2〜3ファンド構成のポートフォリオを持つ若い投資家に適しています。監視対象が少なく、判断の回数も少なく、自問自答する機会も減ります。
- 四半期確認: 5つ以上の区分を持つ、あるいは個別株をファンドと併せて保有する、ほとんどの自己管理型投資家に適しています。
- 退職が近い場合はより狭い範囲を: 取り崩しを行う60歳の投資家は、リターンの順序リスクに直面します。つまり、退職の直前または最中に市場が悪化すると、過大なダメージを受けるということです。Morningstarのガイダンスは、退職期にはより狭い閾値を支持しています。下落局面での株式への10ポイントの乖離は、30歳の人にはない形で取り崩しリスクを増幅させるためです。
2人の投資家を比較してみましょう。90/10の株式・債券配分を持つ32歳が、5ポイントの範囲で年次確認を行う場合、取引はおそらく2〜3年に1回程度です。50/50の配分を持つ61歳が、3ポイントの範囲で四半期確認を行う場合、取引は年に2回程度になるかもしれません。同じルールブックでも、設定値は異なります。
なぜ退職口座を最初にリバランスすべきなのか
401(k)、伝統的IRA、Roth IRAの中でリバランスを行っても、これらの口座内での損益はIRSにとって実現イベントとみなされないため、現時点での課税は発生しません。課税対象の証券口座で勝ち組資産を売却してリバランスを行うと、キャピタルゲインが発生します。だからこそ、Vanguardの税制優遇口座に関するガイダンスは、課税口座に手をつける前に、優遇口座内の乖離を先に修正するよう投資家に伝えています。
実際にお金を節約できる順序は以下の通りです。
- まず退職口座をリバランスする。 401(k)/IRAの中で勝ち組資産を売却し、過小配分の資産を購入します。税金への影響はゼロです。
- 新規拠出金を過小配分先に振り向ける。 債券の配分が少ない場合は、給与天引き拠出や一括入金を均等に分けるのではなく、そちらに直接振り向けます。
- 配当や利息を、支払い元の同じファンドへ自動的に再投資するのではなく、過小配分先に振り向けます。
- 課税対象の売却を検討するのはその後であり、その際にはロット選択(特定ロット方式か平均コスト方式か)、長期税率か短期税率が適用される銘柄かどうか、そして近くにある損失をタックス・ロス・ハーベスティングで利益と相殺できるかどうかを確認します。
プロのヒント: 課税対象の売却を行う前に、簡単な事前チェックリストを実行しましょう。このリバランスを吸収できる余地のある退職口座はないか?同じ資産クラス内で収穫可能な損失を確認したか?数週間待てば、この取引が短期から長期のキャピタルゲインの区分を超えるか?
一株も売却せずにリバランスする方法
最も安価なリバランスとは、既存のポジションに一切手をつけないものです。新規資金やキャッシュフローを過小配分の区分に振り向けることで、売却と購入によるリバランスとほぼ同じ効果を、課税されることなく得られます。拠出優先のリバランスに関するガイダンスによれば、この一つの習慣だけで、ほとんどの投資家が必要とする課税対象取引の回数を大幅に減らせることが示されています。
- 拠出優先: すべての新規入金は、デフォルトで均等に分けるのではなく、目標から最も乖離している区分に充てます。
- 配当の振り向け: 支払い元ファンドへの自動再投資をオフにし、配当収入を過小配分先に振り向けます。
- タックス・ロス・ハーベスティング: 損失を実現するために負けポジションを売却し、(ウォッシュセール・ルールを避けるため)同一ではなく類似のファンドを購入することで、リバランスの他の部分で発生した利益を相殺できます。
- 世帯レベルでの調整: あなたと配偶者がそれぞれ同じ退職目標のために401(k)とIRAを保有している場合は、各口座を個別にではなく、世帯全体の合計でリバランスしましょう。これにより、片方の口座はそのままにして、もう一方が調整全体を吸収するという形になることがよくあります。
プロのヒント: ある口座での損失を、別の口座で勝ち組資産を売却するのと同じ日に収穫できるかどうかを確認しましょう。両者を同じ課税年度内で組み合わせると、課税上の影響がほぼゼロに相殺されることがよくあります。
実例:60/40ポートフォリオのリバランス
以下は、20万ドル相当の株式60%・債券40%のシンプルなポートフォリオを例にした、一連の流れです。
- 測定する。 選択した評価日に、すべての口座の残高を合算します。株式が13万ドル(65%)まで増加し、債券が7万ドル(35%)まで減少したとします。
- 判断する。 あなたの文書化されたルールは、5ポイントの範囲を用いた四半期確認です。株式は目標から5パーセントポイント乖離しており、ちょうどトリガー地点に達しています。これはリバランスのシグナルであり、曖昧な判断の余地はありません。
- 取引額を計算する。 目標は20万ドルの60%、つまり株式12万ドルです。現在は13万ドルなので、60/40に戻すには1万ドルを株式から債券へ移す必要があります。
- 税金を考慮しつつ実行する。 この乖離がRoth IRA内にある場合は、1万ドル分の株式ファンドを売却し、課税イベントなしで債券を購入します。課税口座内にある場合は、実現損益と未実現損益が税額にどう影響するかで詳しく扱っている通り、どの株式を売却するか決める前に、損失や長期保有ステータスを持つ税務ロットを確認します。
- 確認する。 取引が決済された後、口座が株式12万ドル、債券8万ドルになっていることを確認します。日付、発動したトリガー、取引額を自分の記録として残します。
20万ドルのポートフォリオに対するこの1万ドルの取引は5%の動きであり、それを引き起こしたトリガーと正確に一致しています。計算とルールがここまできれいに一致するとき、システムが設計通りに機能していることが分かります。
優れた追跡ツールがあなたのためにすべきこと
これらのルールを4つや5つの口座にわたって手作業で運用するのはすぐに面倒になります。まさにそこを埋めるのが、統合された追跡ツールです。最も重要な機能は、6つの異なるログインにいちいちアクセスして残高を合算しなくても済む複数口座同期、不動産や仮想通貨を証券口座と並べて表示できるマルチアセット対応、区分が閾値を超えた瞬間にフラグを立てる乖離アラート、そして入金前に新規資金をどこに振り向けるべきかを示す拠出シミュレーターです。通貨ポートフォリオを分散する重要性についても詳しく学んでみてください。
優れたポートフォリオ追跡アプリは、銀行や証券会社をまたいでリアルタイムで残高を自動的に取得するため、上記の「測定する」ステップはスプレッドシート作業ではなく数秒で完了します。AIによる分析は、自分で計算式を組み立てなくても乖離や分散不足のギャップにフラグを立てることができ、スマートアラートは設定した閾値を区分が超えた瞬間に通知してくれます。
| ルールの構成要素 | 追跡ツールに求めるべきもの |
|---|---|
| 測定 | 複数口座・複数資産の自動集計 |
| トリガー | カスタム乖離アラート(パーセントポイントまたは相対値) |
| 拠出優先 | 新規資金の振り向け先を示すシミュレーター |
| 検証 | 目標に対する取引後の配分スナップショット |
最もコストがかかるリバランスの失敗
最もコストのかかる失敗は、文書化されたルールが全くないことです。それにより、リバランスのたびに感情的な判断を新たに下すことになってしまうためです。
- 閾値をわずかに超えるたびに取引するのではなく、小さな乖離の是正はまとめて行いましょう。
- すべての口座が個別の是正を必要とすると決めつける前に、世帯レベルでの調整を行いましょう。
- 取引コストや税負担が重大な場合は、完全リセットよりも部分的なリバランスを優先しましょう。
- 口座が複数の税制上の扱い、事業所有、あるいは6桁に及ぶ課税対象の利益にまたがるようになったら、計算が本当に複雑になる場面ですので、ファイナンシャル・アドバイザーに相談しましょう。
プロのヒント: 提案された取引額が、支払うことになるスプレッドや税負担よりも小さい場合は、今回のサイクルではスキップし、次回の定例確認に持ち越しましょう。
これらのルールの出典
このガイドは、Vanguardのリバランス方法論、Bogleheadsの5/25ルールの文書、Investor、そしてMorningstarの頻度に関するガイダンスを基にしています。いずれの情報源も、リバランスを予測ではなく規律として扱っています。
なぜほとんどのリバランス助言は要点を外しているのか
外してはいません。数字そのものよりもはるかに重要なのは、実際にそれを書き留めているかどうか、そして市場が不安定になったときにそれに従えるかどうかです。私は、やや最適とは言えない閾値を一貫して使い続ける投資家よりも、下落局面で妥当なルールを放棄してしまった投資家の方が、ポートフォリオに損害を与えているケースを数多く見てきました。
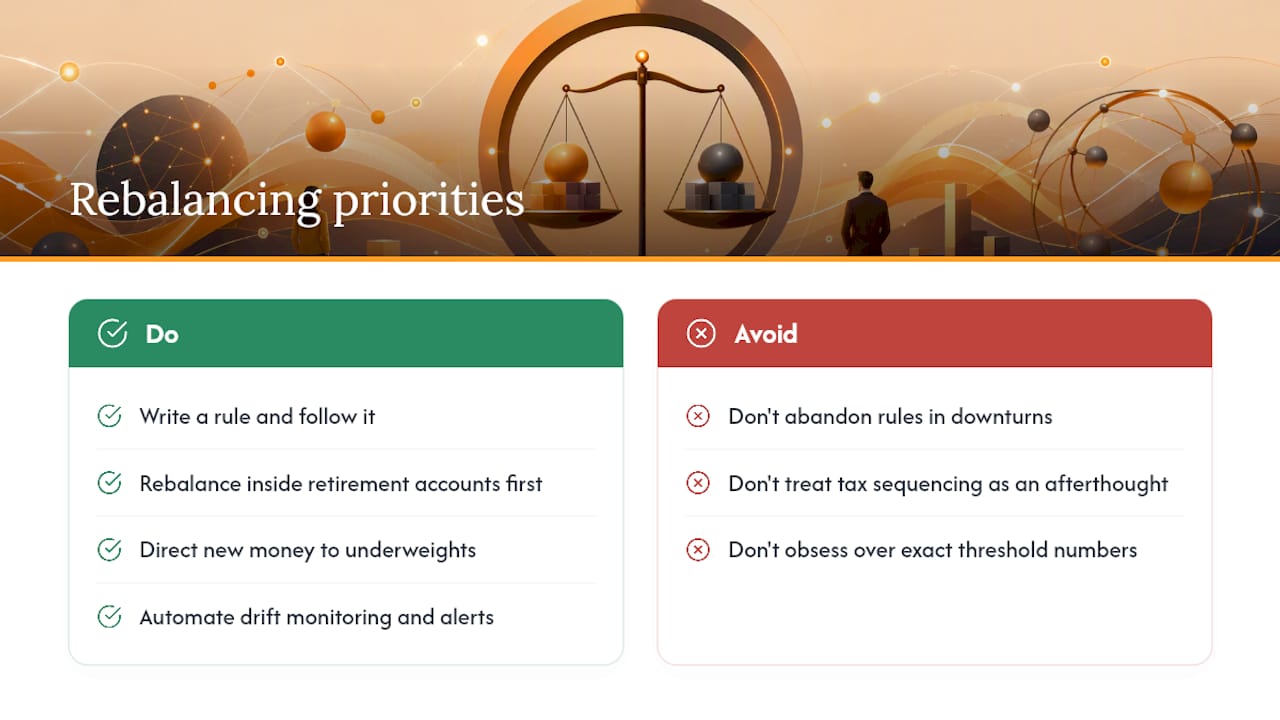
従来型の助言がもう一つ足りていない点は、税務上の順序です。多くのガイドは、退職口座内でのリバランスを脚注程度にしか触れていません。しかし、それは後回しにすべきものではなく、最初のステップであるべきです。なぜなら、税金の節約はリターンと同じように複利で効いてくるからです。
このガイドから一つだけ持ち帰るとすれば、閾値をめぐる議論よりも拠出優先の習慣を優先してください。新規資金と配当を過小配分先に振り向けることは、ほとんどの投資家が売却を伴うと考えているリバランス作業の大部分を、静かにこなしてくれます。それさえ正しく行えば、ルールブックの残りの部分は、めったに発動する必要のない形式的なものになります。
— Vincent
乖離を手作業で追うのはもうやめませんか?Evibeは証券口座、退職口座、仮想通貨口座を自動的に同期するため、スプレッドシートを開かなくても、どの区分がどれだけ乖離しているかを正確に把握できます。乖離アラートを一度設定すれば、あとはアプリが、あなたが今組み立てたばかりのルールに基づいて行動すべきタイミングを教えてくれます。
この記事は一般的な情報提供を目的としたものであり、資格を持つファイナンシャル・アドバイザーによる助言の代わりとなるものではありません。ここに記載されている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。