投資家のためのポートフォリオベータ:Excel計算式と3ポジションの例
ポートフォリオベータをExcelと回帰分析で算出する実践手順。結果の解釈方法、古いベータ値やETFのルックスルーの落とし穴を避けるコツ、更新の自動化までを解説します。
投資家のためのポートフォリオベータ:Excel計算式と3ポジションの例
ポートフォリオベータは、ベンチマークの値を1と定めたうえで、そのベンチマークの動きに対してあなたのポートフォリオのリターンがどれほど敏感に反応するかを測る指標です。ベータが1を超えていれば、あなたのポートフォリオは市場よりも大きく動く傾向があり、1未満であれば動きが小さいことを意味します。この解説記事を作成したのは、計算自体は一度実際にやってみればシンプルだと分かるからであり、自分のベータ値を知ることで、ポジションのサイズ調整やリスクの評価方法が変わってくるためです。
要点まとめ:
- ポートフォリオベータは定期的に再計算しましょう。ウェイトの変化を反映させる必要があり、わずかな変化でもリスクプロファイルが大きく変わることがあります。
- ベータ算出には36〜60か月のルックバック期間を使用し、公表されている数値を確認する際は具体的な期間をチェックしてください。期間の取り方によって結果が異なる場合があります。
- ETFのファンドレベルのベータをそのまま信頼するのは要注意です。個別の保有資産を分析するほうが、実際の市場エクスポージャーをより正確に把握できます。
- 自身のリスク許容度に合ったポートフォリオベータを目標に設定し、現在のベータが目標から5%以上ずれた場合は、配分やヘッジを調整しましょう。
- 少なくとも四半期ごとにベータを再確認することで、特に大きな取引や市場の動きの後には、気づかないうちにリスクがずれていくのを防ぎ、リスク管理を効果的に維持できます。
目次
- ポートフォリオベータとは:何を測るのか、ベンチマークがなぜ重要なのか
- ポートフォリオベータの計算方法:計算式とステップバイステップの手順
- 実践例:3ポジションのポートフォリオベータを計算する
- ポートフォリオベータの解釈:その数値が実際に意味すること
- 信頼できるベータデータの入手先と、自分で計算すべきタイミング
- 限界と、投資家がよく陥るベータに関する誤り
- ポートフォリオベータを使って目標を設定し、リバランスの指針とする
- プロがベータを「動く目標」として扱う理由
- スプレッドシート作業なしでポートフォリオベータを常に最新に保つ
- 出典
ポートフォリオベータとは:何を測るのか、ベンチマークがなぜ重要なのか
ベータはシステマティックリスク、つまり企業固有の出来事ではなく、より広い市場の動きに連動するポートフォリオの変動部分を捉えます。これは特定の一つの問いに答える単一の数値です。すなわち、ベンチマークが1%動いたとき、あなたのポートフォリオは通常どれだけ動くのか、というものです。それだけです。決算のサプライズや経営陣の交代、セクター固有のショックについては何も教えてくれません。それらはアンシステマティックリスクに属し、ベータはそもそもそれらを捉えるために設計されたものではありません。
ベンチマークの選び方によって答えは変わります。米国株式ポートフォリオの多くはS&P500と比較して測定されますが、その指数と比較して測定される小型株ファンドは、両者がきれいに連動しないため、しばしば歪んだベータを示します。ここでR-squared(決定係数)が重要になります。これは、あなたのポートフォリオの動きのうち、ベンチマークがどれだけ説明できるかを示します。R-squaredが低い場合、ベータはその資産に対する予測力が弱いことを意味し、選んだベンチマークに対してその数値はほとんど意味を持たなくなります。
計算を始める前に留意すべき点がいくつかあります。
- ベータは過去を振り返るものです。過去のリターンから計算されるため、その銘柄が「これまでどう動いたか」を反映するものであり、「今後どう動くか」を示すものではありません。
- ルックバック期間によって結果が変わります。同じ銘柄でも、3年間のベータと5年間のベータでは大きく異なることがあります。
- ベータは、実際にその保有資産と相関のあるベンチマークと組み合わせてこそ意味を持ちます。
- どんな単一の数値も、実際に何がリスクを引き起こしているのかを理解することの代わりにはなりません。
ポートフォリオベータの計算方法:計算式とステップバイステップの手順
計算式はわずか1行です。ポートフォリオベータ = Σ(ウェイト_i × ベータ_i)。各保有資産のウェイトをその個別ベータに掛け合わせ、それらを合計するだけです。微積分もブラックボックスも不要です。以下、自分の保有資産で実行する手順を示します。
- すべてのポジションと現在の市場価値をリストアップする。 取得コストではなく、今日時点の価格を使います。ベータはそのポジションが「今」どれだけの価値があるかに関心があります。
- 各ポジションのウェイトを計算する。 各保有資産の市場価値を、ポートフォリオ全体の価値で割ります。保有しているすべての資産のウェイトを合計すると1(つまり100%)になるはずです。
- 各保有資産のベータを見つける、または計算する。 ほとんどの証券会社のプラットフォームや金融データサイトは、個別株やファンドのベータを公表しています。独自の数値が欲しい場合は、その資産のリターンと市場のリターンの共分散を市場の分散で割ることで、過去のリターンデータに対する回帰分析として自分でベータを計算できます。
- 各ウェイトに対応するベータを掛け合わせる。 これにより、各ポジションのベータ寄与度が得られます。
- 寄与度を合計する。 その合計があなたのポートフォリオベータです。
スプレッドシート上では、これはきれいに数個の列に対応します。市場価値、ウェイト(市場価値をポートフォリオ合計で割ったもの)、個別ベータ、加重ベータ(ウェイト×ベータ)です。データが入力されていれば、ウェイト列とベータ列にわたるSUMPRODUCT関数を使えば、1つのセルで全体の計算が完了します。証券会社のリサーチタブから手動でベータを取得する場合は、記載されているルックバック期間を必ず確認してください。プラットフォームによっては60か月をデフォルトとするものもあれば、36か月とするものもあり、どちらを見ているかによって数値が変わります。
回帰分析によるベータの算出には、もう少し手間がかかります。同じ期間における資産とベンチマーク両方のリターン系列が必要で、そこから共分散と分散を計算するか、ベンチマークを独立変数とした単純な線形回帰を実行します。ほとんどのスプレッドシートソフトには共分散と分散の両方に組み込み関数が用意されているため、リターンデータを揃えれば計算自体は数秒で終わります。難しいのは、特にあまり一般的でない保有資産について、クリーンなリターンデータを入手する部分です。
実践例:3ポジションのポートフォリオベータを計算する
具体的な数字で見てみましょう。次の3つのポジションを保有しているとします。
- 株式A:市場価値30,000ドル、ベータ1.4
- 株式B:市場価値50,000ドル、ベータ0.8
- 債券ファンドC:市場価値20,000ドル、ベータ0.2
ポートフォリオ合計価値:100,000ドル。各ウェイトは30%、50%、20%です。
各ウェイトにベータを掛け合わせます。株式Aの寄与度は0.30 × 1.4 = 0.42。株式Bの寄与度は0.50 × 0.8 = 0.40。債券ファンドCの寄与度は0.20 × 0.2 = 0.04です。
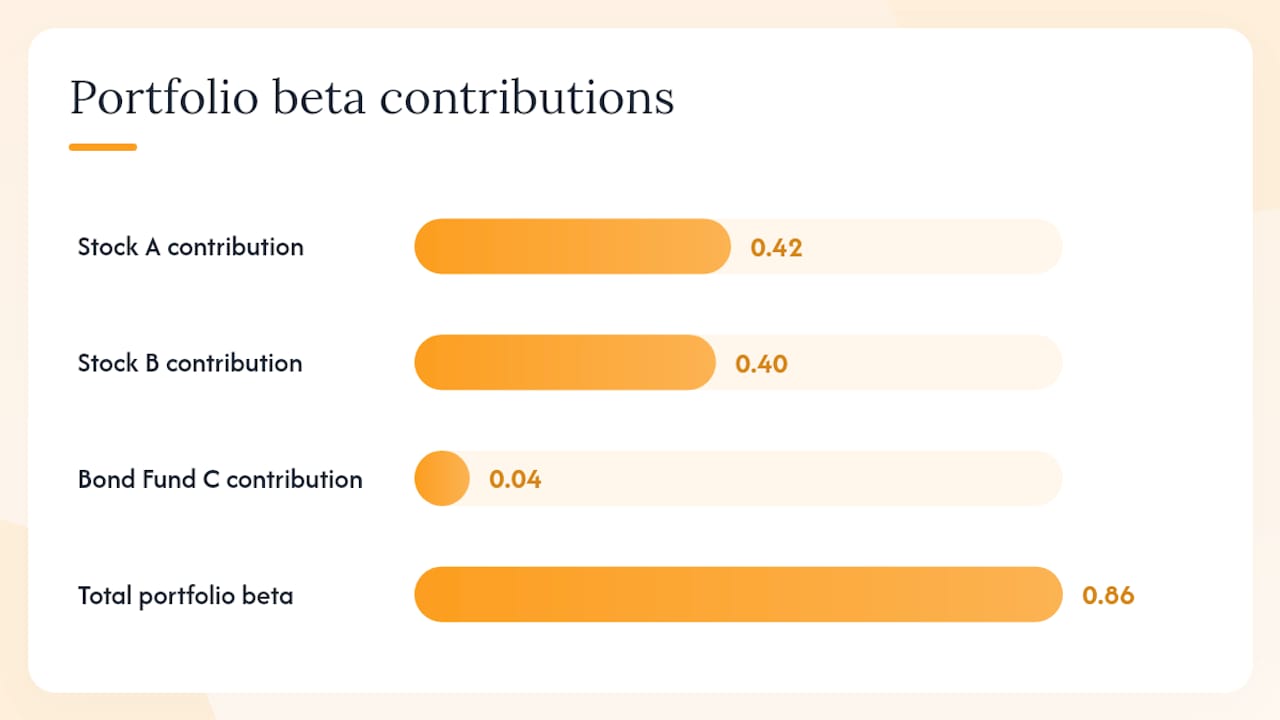
あなたのポートフォリオベータは0.42 + 0.40 + 0.04 = 0.86です。
この数値は1未満であり、このポートフォリオは過去においてベンチマークよりもわずかに動きが小さかったことを意味します。
これをスプレッドシートや配当・保有資産トラッカーで再現するには、この計算セクションと同じ4つの列(市場価値、ウェイト、ベータ、加重寄与度)を使います。4番目のポジションを追加したり、いずれかのポジションを売却したりした瞬間、すべてのウェイトが変わり、それに伴ってポートフォリオベータも変わります。これこそが、この数値を「一度計算したら終わり」にはできない理由です。
ポートフォリオベータの解釈:その数値が実際に意味すること
ベータがちょうど1であるということは、そのポートフォリオが過去においてベンチマークと同じペースで動いてきたことを意味します。増幅も緩和もありません。広範な指数ファンドの多くは、設計上この値に近いところに位置します。
実際に目にする数値の範囲は、以下のように読み取れます。
- ベータが1より大きい場合:ポートフォリオはベンチマークの動きを増幅させています。ベータが1.3であれば、ベンチマークが10%動くたびに、どちらの方向にもおよそ13%動くことを示唆します。
- ベータが0から1の間の場合:ポートフォリオはベンチマークと同じ方向に動きますが、その勢いは弱くなります。ユーティリティ株や債券の比率が高いポートフォリオはよくこの範囲に入ります。
- ベータが0に近い場合:ベンチマークの動きとの過去の関係がほとんどない、あるいは全くありません。現金や一部のマーケットニュートラル戦略がこの範囲に入ります。
- 負のベータの場合:ポートフォリオはベンチマークと反対方向に動く傾向がありました。金鉱株や特定のボラティリティ連動商品は、特定の期間において負のベータを示すことがありますが、この関係が安定していることはほとんどありません。
あるベータが「良い」かどうかは、何を達成しようとしているかに完全に依存します。収入を取り崩している退職者は、悪い四半期にポートフォリオが20%下落するのを見るのに耐えられないため、1を大幅に下回るベータを目標にするかもしれません。ドローダウンから回復するために何十年もの時間がある若い投資家は、あえて1を上回るベータで運用し、強い市場で大きなリターンを得るチャンスと引き換えに、より急激な下落を受け入れることもあります。どちらの方法が客観的に正しいということはありません。ベータは、あなたのポートフォリオの振る舞いを自身の許容度や時間軸に合わせるための道具であり、合格ラインのある成績表ではありません。
信頼できるベータデータの入手先と、自分で計算すべきタイミング
ほとんどの証券会社のプラットフォームや金融データプロバイダーは、株式やファンドのリサーチページに直接ベータの数値を公表しており、簡単な確認であれば通常それで十分です。問題が起きるのは、そうした公表された数値の前提を確認せずに依拠してしまうときです。
- 公表されているベータはルックバック期間によって異なります。60か月のウィンドウを使うプロバイダーと36か月のウィンドウを使うプロバイダーでは、同じ株式でも異なる数値を示すことがあります。
- データプラットフォーム上のベータは継続的にではなく定期的に更新されるため、6か月前に取得した数値は既に古くなっている可能性があります。
- 数十の個別銘柄を保有するファンドやETFの場合、ファンド自体が公表している数値を信頼するよりも、保有資産を精査することで正確な現時点のベータを得られることが多いです。
- 自分の期間で計算したベータが欲しい場合は、過去のリターンデータに対する回帰分析を実行すれば完全な自由度が得られますが、その分準備に手間がかかります。
プロのヒント: 公表されているベータを確認する際は、その数値を使う前に開示されているルックバック期間を確認してください。同じ銘柄でも36か月のベータと60か月のベータでは、あなたのポートフォリオ全体のリスクの読み方が変わるほどの差が出ることがあります。
限界と、投資家がよく陥るベータに関する誤り
ベータは有用ですが、誤用しやすいものでもあります。計算式を完全に理解している投資家であっても、いくつかの罠に絶えず陥ります。
- ファンドの保有資産を確認せずに、公表されているベータをそのまま正確だと扱ってしまうこと。 マルチアセットETFのファンドレベルのベータは、その裏にある大きく異なるエクスポージャーを隠してしまうことがあります。
- レバレッジやデリバティブを無視すること。 オプションやレバレッジをかけたポジションは、単純な加重平均が示すよりも実際の市場エクスポージャーを大きく変えてしまうことがあります。
- 配分のドリフトを測定せずに放置すること。 ポジションの価値が増減するにつれてウェイトも変化し、あなたが一度も取引をしなくても、ポートフォリオベータはそれに伴って変化します。
- R-squaredが低い保有資産についてベータを信頼すること。 ベンチマークがその資産の動きをほとんど説明できていない場合、そのベータの数値はほぼノイズに近いものです。
プロのヒント: 単一のポジションのウェイトが最初の水準から数パーセントポイント以上変化した場合は、いつでもポートフォリオベータを再計算してください。ドリフトは静かに進み、ほとんどの投資家が想像するよりも速く複利的に積み重なります。
ポートフォリオベータを使って目標を設定し、リバランスの指針とする
ベータは、単なる静的な事実から実際に運用する目標へと転換したときに、本当に役立つものになります。
- 自身のリスク許容度に合った目標ベータを設定する。 市場相応のリスクを望むなら、1に近い値を目標にします。より滑らかなリターンを望むなら、1未満を目標にし、強い市場でのアップサイドを一部犠牲にすることを受け入れます。
- 実際のポートフォリオベータを定期的に確認する。 個人投資家の多くには月次または四半期ごとの確認が適していますが、より活発に取引する人は週次で確認したいかもしれません。
- 行動を促すドリフトのしきい値を設定する。 よくあるルールは、いずれかのポジションのウェイトが目標から5%以上ずれた時点でリバランスするというもので、これは通常、ポートフォリオベータに意味のある変化をもたらす程度のずれです。
- すでに上昇したものをさらに買い増すのではなく、ベータの高い上昇銘柄を減らすか、ベータの低い保有資産を追加してリバランスする。
- ポートフォリオ全体を大幅に見直さずに数値を素早く下げる必要がある場合は、債券や低ベータのセクターへの小さな配分の追加など、シンプルなヘッジを検討する。
プロがベータを「動く目標」として扱う理由
ほとんどの個人投資家は、ベータを一度計算したら固定された事実として扱います。プロはそうしません。彼らは、すべての価格の動きがウェイトを変え、すべてのウェイトの変化がポートフォリオベータを変えることを知っており、1月に計算した数値が、いくつかのポジションが大きく上昇していれば夏までに意味のあるほど不正確になり得ることも理解しています。
より大きなギャップは計算方法そのものではなく、それを再確認する習慣にあります。ベータ0.9で運用するように組んだポートフォリオでも、保有している他の資産すべてを単に上回るパフォーマンスを見せる高ベータの銘柄がいくつかあれば、取引を一度も行わなくても2四半期以内に1.2までドリフトすることがあります。これこそが、一般的な解説記事が省略してしまう部分です。ベータは一度計算して終わりのラベルではありません。それはウェイトが動いた瞬間に期限切れとなるスナップショットであり、ウェイトは絶えず動いています。少なくとも四半期ごとに数値を確認する投資家は、ドリフトが驚きになる前にそれを捉えられます。リサーチの段階で一度計算しただけで二度と見直さない投資家は、しばしば自分が思っているのとは全く異なるリスクプロファイルで、時には何年も運用してしまっていることがあります。ベータがアルファや他のリスク指標とどう関連するかをより深く知りたい方には、アルファとベータの比較解説を読む10分の価値があります。
— Vincent
スプレッドシート作業なしでポートフォリオベータを常に最新に保つ
ポートフォリオベータを手作業で再計算することは、その時点のスナップショットとしては問題なく機能しますが、いずれかのポジションが動いた瞬間に古くなってしまいます。Evibeは証券口座を自動的に同期し、ウェイトが変化するたびにポートフォリオのリスクプロファイルを再計算します。ETFについてはルックスルー分析も行うため、公表されているファンドレベルの数値だけでなく、ファンドの実際の保有資産が、あなたの実際のエクスポージャーに反映されます。

このアプリは、保有資産をリアルタイムで主要指数と比較し、あなたが設定したリスクプロファイルから数値がずれた際にスマートアラートを送信します。これは、この記事で扱ってきたまさにその問題、つまり「計算したその日は正確でも3か月後には間違っている」というベータの問題を解決します。ポートフォリオにETFが含まれている場合、ETFポートフォリオトラッカーがルックスルーの計算を自動的に処理してくれるため、ファンドの保有資産を手作業で分解する必要はありません。Evibeをダウンロードして口座を接続すれば、スプレッドシートを一つも開くことなく、現在のポートフォリオベータを確認できます。
出典
これらの出典は、この記事における主要な主張の根拠となるものであり、計算についてさらに深く理解したい場合は直接読んでみる価値があります。
- Finra
- Portfolio Beta | Formula + Calculator
- What Beta Means for Investors | Investopedia
- Portfolio beta weighting: What it is, why it matters, and how to use | Britannica
この記事は一般的な情報提供を目的としたものであり、資格を持つファイナンシャルアドバイザーによる助言の代替にはなりません。ここに記載されている内容に基づいて行動する前に、必ず資格を持つ金融の専門家にご自身の状況について相談してください。