投資家向け:最大ドローダウン徹底解説、計算式、具体例、4ステップ・チェックリスト
最大ドローダウンの計算手順を実例とともに解説し、下落幅と回復期間に着目した4ステップ・チェックリストでポートフォリオ運用ルールの精度を高める方法を紹介します。
投資家向け:最大ドローダウン徹底解説、計算式、具体例、4ステップ・チェックリスト
最大ドローダウン(MDD)とは、ポートフォリオが新高値を更新する前に経験した、ピークからトラフ(谷)までの下落率のうち最大のものを指します。単一のパーセンテージで表されるこの数値は、投資家が実際に耐え抜いた最悪の損失と、損益分岐点に戻るために必要な上昇幅の大きさを教えてくれます。多くの投資家にとって、この数値はボラティリティ以上に重要です。なぜなら、この数値こそがパニック売りを引き起こしやすく、またポートフォリオが実際の危機を乗り越えられるかどうかを示す指標だからです。
要約:
- 最大ドローダウンはリターンの発生順序に大きく左右され、年間の合計利益が同じでも、最大下落幅は大きく異なる可能性があります。
- 最大ドローダウンの計算には、選択したデータ期間に基づき、ポートフォリオのピークからトラフまでの最大下落幅を特定し、回復期間を別途追跡する必要があります。
- 実務上、ファンド間でドローダウンを比較する際は、常にトータルリターン(総合収益率)データを比較することが不可欠です。配当は下落を緩和し、リスク評価を歪める要因となるためです。
- ドローダウンの深さと期間の両方を監視することが重要です。COVIDショックのような急速な回復は、長期化する下落局面とは投資家心理への影響がまったく異なるためです。
- アプリやAI分析を含むポートフォリオ・リスクツールは、複数資産にまたがるドローダウン指標を集計し、全体的なリスクエクスポージャーをより深く理解できるようになりつつあります。
目次
- 最大ドローダウンが測定するもの:定義と主要な特性
- 最大ドローダウンの計算式と計算方法
- 具体例:ピーク、トラフ、回復を見つける
- パーセンテージと同じくらい回復期間が重要な理由
- 最大ドローダウン対 ボラティリティ、VaR、カルマー・レシオ
- スプレッドシートやPythonで最大ドローダウンを計算する方法
- 最大ドローダウンをポートフォリオ運用ルールに変える
- Evibeがポートフォリオ全体のドローダウンをどう可視化するか
- リターンだけでなくドローダウンを注視すべき理由
- 出典
- FAQ
最大ドローダウンが測定するもの:定義と主要な特性
正式には、最大ドローダウンとは、資産の推移曲線(エクイティカーブ)上のあるピークから、そのピークが再び上回られるまでの最も低い地点までの、最大の下落幅のことです。アナリストによっては、これをマイナスの数値(-35%)として表すこともあれば、正の大きさ(35%)として表すこともあります。どちらも誤りではありませんが、戦略を比較する際は表記を一貫させることが重要です。
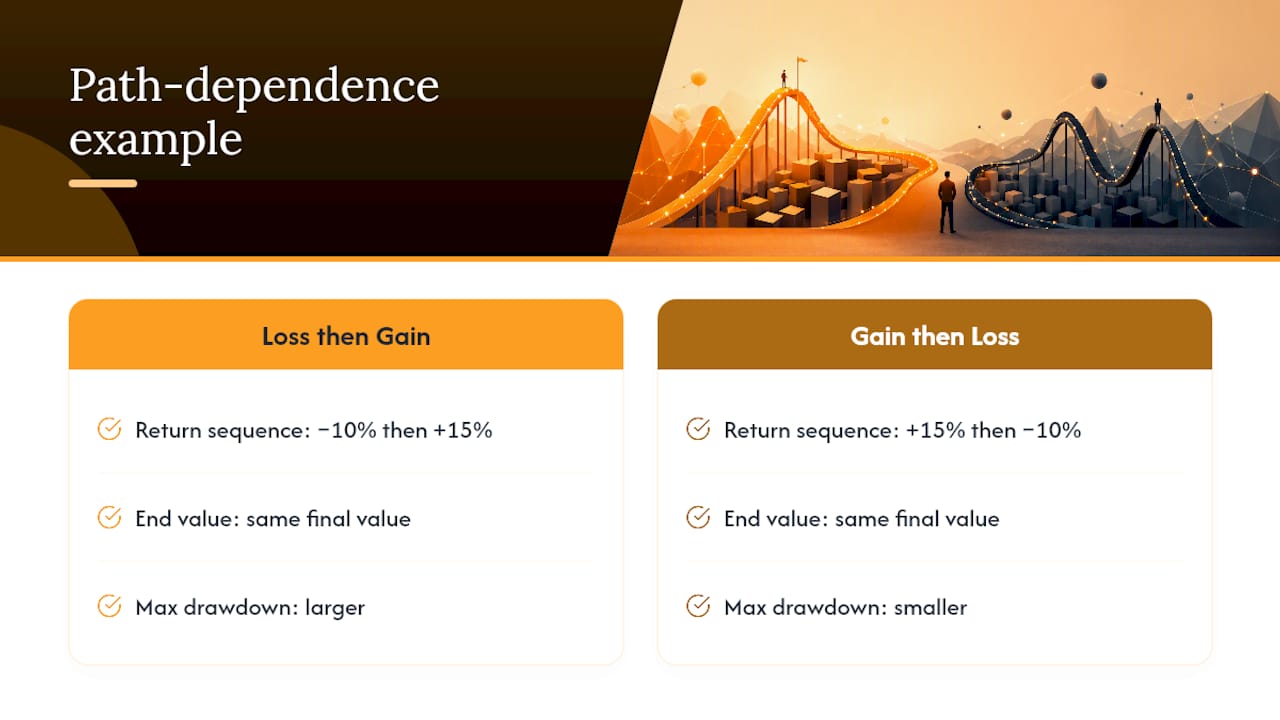
MDDは経路依存性を持つという、最も見落とされがちな特性があります。2つのポートフォリオが同じ年間リターンを記録し、最終的に同じ価値に達したとしても、そのリターンが発生した順序次第で、ドローダウンはまったく異なるものになり得ます。10%の損失の後に15%の利益が続く場合と、その逆の順序では、平均リターンが同じに見えても、まったく異なるエクイティカーブが生まれます。
報告の際の選択によっても数値は変わります。3年間の遡及期間では、15年間の遡及期間とほぼ同じMDDが示されることはまずありません。トータルリターン・データ(配当再投資込み)は、通常、価格のみのデータよりも小さいドローダウンを示します。これは配当が下落を緩和するためです。日次データから算出された最大ドローダウンは、同じ系列を月次でサンプリングした場合よりも深くなる傾向があります。これは、日次データが日中や短期的な急変動を捉える一方、月次データではそれらが平滑化されてしまうためです。
最大ドローダウンの計算式と計算方法
標準的な計算式は次の通りです。
MDD = min[(V_t − Peak_t) / Peak_t]
ここで、V_tは時点tにおけるポートフォリオの価値、Peak_tはその時点までに達した累積最大値です。求めているのは、ポートフォリオがどの地点にあったかと、回復する前にどこまで落ち込んだかの間にある、単一の最大のマイナスの乖離幅です。
この計算は4つのステップで行います。
- エクイティカーブを作成する。 日次、週次、月次いずれかの間隔でポートフォリオ価値を一覧化します。
- 累積最大値を算出する。 各時点で、直近のピークだけでなく、それまでに達した最高値を記録します。
- ドローダウン系列を計算する。 各時点で、現在価値から累積最大値を差し引き、その差を累積最大値で割ります。
- そのドローダウン系列における最小値を見つける。 その最もマイナスの数値が最大ドローダウンです。
よく人を混乱させる例外が1つあります。それは、まだ回復していない進行中のドローダウンです。もし現在ポートフォリオが直近のピークから18%下落していて、新高値を更新していない場合、そのトラフがさらに悪化する可能性があっても、その-18%が現時点での最大ドローダウンです。これは最終的な数値としてではなく「現時点までの最大ドローダウン、進行中」として報告すべきです。この段階的なプロセスは、単一銘柄、ファンド、あるいは複数資産にまたがるポートフォリオ全体を評価する際にも同様に適用されます。
具体例:ピーク、トラフ、回復を見つける
月末時点の価値が次のように推移するポートフォリオを想像してください:10万ドル → 11万2,000ドル → 10万5,000ドル → 9万5,000ドル → 9万8,000ドル → 11万8,000ドル → 10万4,000ドル。
各時点における累積最大値とドローダウンを見ていきましょう。
- 月1:10万ドル。累積最大値=10万ドル。ドローダウン=0%。
- 月2:11万2,000ドル(新高値)。累積最大値=11万2,000ドル。ドローダウン=0%。
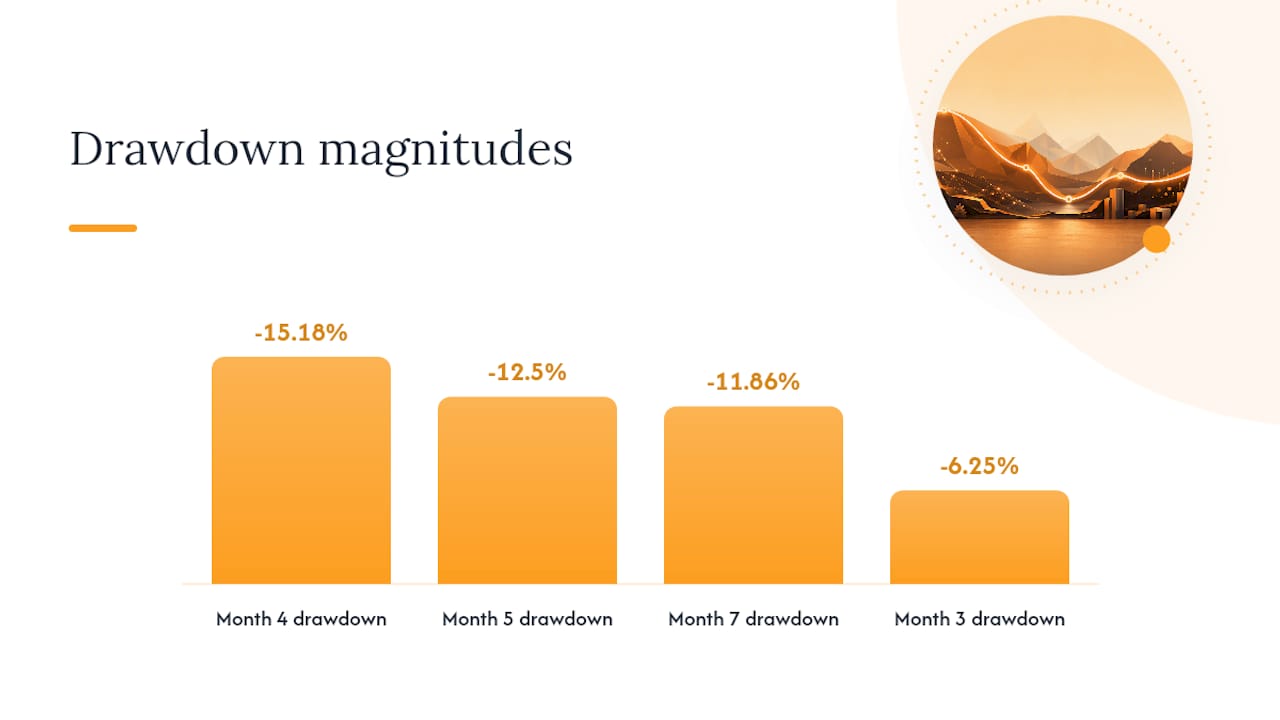
- 月3:10万5,000ドル。累積最大値は11万2,000ドルのまま。ドローダウン=(10万5,000ドル − 11万2,000ドル)/11万2,000ドル=−6.25%。
- 月4:9万5,000ドル。累積最大値は11万2,000ドルのまま。ドローダウン=−15.18%。
- 月5:9万8,000ドル。累積最大値は11万2,000ドルのまま(この一時的な反発は新高値を作らないため)。ドローダウン=−12.5%。
- 月6:11万8,000ドル(それまでの11万2,000ドルの高値を上回る新高値)。累積最大値は11万8,000ドルにリセットされます。ドローダウン=0%。
- 月7:10万4,000ドル。累積最大値は11万8,000ドルのまま。ドローダウン=−11.86%。
9万5,000ドルから以前のピークである11万2,000ドルまで回復するには、ポートフォリオはおよそ17.9%の上昇が必要でした。これは、損失とそれを取り戻すために必要な回復益は決して対称ではないことを思い出させてくれる好例です。なお、月5における9万8,000ドルへの反発は何もリセットしていない点に注意してください。それ以前に到達していた11万2,000ドルのピークを一度も超えていないためです。
パーセンテージと同じくらい回復期間が重要な理由
ドローダウンには、個別に追跡する価値のある3つの異なる局面があります。ピークからトラフまでの下落、トラフから以前の高値への回復上昇、そしてそのピークを下回った状態、つまり「水面下」で過ごした総期間です。
ここには統計的な興味深い側面もあります。ランダムウォークのように振る舞うリターン系列では、予想される最大ドローダウンは観測期間の平方根に応じて拡大する傾向があるため、15年間追跡された戦略は、たとえ基礎的なリスクに何の変化もなくとも、3年間追跡された同じ戦略よりもほぼ機械的に深いMDDを示すことになります。
歴史は、回復速度の差をはっきりと示しています。S&P 500の2020年におけるおよそ-33.9%のCOVIDショックは数ヶ月で回復しました。同じ資産クラスであっても、投資家の体験はまったく異なるのです。ドローダウンの深さと、実際の回復にどれだけの時間がかかったかの両方を必ず確認してください。
最大ドローダウン対 ボラティリティ、VaR、カルマー・レシオ
ボラティリティは平均値周りの分散を測定するもので、急激な上昇と急激な暴落を同等に「リスクがある」ものとして扱います。多くの投資家はそのようには感じません。
バリュー・アット・リスク(VaR)は、設定された期間内における一定の信頼水準での損失の閾値を推定しますが、これは確率的な分位数であり、実際に体験する結果ではありません。それに対してMDDは、実際に何が起きたかを報告するものです。
ここでカルマー・レシオがファクトシートに掲載される価値を発揮します。これは年率換算リターンを最大ドローダウンで割ったもので、シャープ・レシオよりも投資家に直接的に響く、ドローダウン調整後のパフォーマンス指標を提供します。日々の着実な変動よりも、時折発生する深刻な損失を抱えやすいポートフォリオについては、条件付きドローダウン・アット・リスク(CDaR)がさらに一歩進んだ指標となります。これは単一の最も深いドローダウンだけを取り出すのではなく、ドローダウンの最悪のテール部分を平均化するものです。
スプレッドシートやPythonで最大ドローダウンを計算する方法
これを自分で計算するために専用ソフトウェアは必要ありません。スプレッドシートでは以下の手順で行えます。
- A列:日付。B列:各日付におけるポートフォリオ価値。
- C列:累積最大値。
=MAX($B$2:B2)のような数式を列全体にドラッグして適用します。 - D列:ドローダウン。
=(B2-C2)/C2として計算します。 MIN(D:D)を使って最大ドローダウンを抽出し、その後INDEX/MATCHを使って、それが発生した正確な日付を特定します。
Pythonのpandasでは、同じロジックがわずか3行で実現できます。.cummax() で累積最大値を計算し、差分を取って割ることでドローダウン列を得て、.min() を呼び出して最悪の値を抽出します。オンラインの計算ツールは、小規模な系列についてスプレッドシートの計算結果を素早く検証する手段として役立ちます。
プロのヒント: 2つのファンドを直接比較する際は、必ずトータルリターン・データ(配当再投資込み)で最大ドローダウンを計算してください。片方のファンドの価格のみのドローダウンをもう片方のトータルリターン・ドローダウンと比較すると、配当を支払うファンドが実際よりも人為的にリスクが高く見えてしまいます。
最大ドローダウンをポートフォリオ運用ルールに変える
最大ドローダウンとその回復期間は、常に同じ遡及期間、同じデータ種別から算出してください。ある保有資産については5年間の価格のみのMDDを、別の保有資産については10年間のトータルリターンMDDを混在させて比較すると、その比較には何の意味もありません。
生の数値をカルマー・レシオと組み合わせて文脈を持たせ、可能であれば、将来のリターン経路のモンテカルロ・シミュレーションを実行し、その戦略が今後生み出し得るドローダウンの範囲を確認してください。誰かにMDDを提示する際は必ず、対象期間、サンプリング頻度、そして価格ベースかトータルリターンベースかを明記してください。
Evibeがポートフォリオ全体のドローダウンをどう可視化するか
1つのファンドについて手作業で最大ドローダウンを計算するのは十分に管理可能です。しかし、株式、ETF、オプション、暗号資産、不動産にまたがるポートフォリオ全体でこれを行うのは、まったく別の問題です。各口座はそれぞれ別のログインと独自のデータ形式で存在しているためです。
一部のポートフォリオ・アプリは、連携後に保有資産を自動的に統合し、個別の保有資産レベルとポートフォリオ全体レベルの両方でドローダウンと回復に関する指標を表示します。AIによる分析は、生のドローダウン数値を文脈へと変換し、その下落がその資産クラスにとって典型的なものなのか、あるいは異例に深刻なものなのかを示す一助となり得ます。市場が荒れるたびにスプレッドシートを一から作成する必要はありません。基礎となる数式についてさらに深く理解したい読者のために、Evibeのポートフォリオ・リスク計算式ガイドでは関連するリスク計算を段階的に解説しており、配当トラッカーでは、再投資された配当がトータルリターンの数値にどう反映されるかを確認できます。
リターンだけでなくドローダウンを注視すべき理由
多くの投資家はリターンに執着し、ドローダウンを二の次として扱いますが、行動心理学的にはこれは逆です。人々は多くの場合、画面上の数値が真っ赤で回復が不透明に感じられる、まさにドローダウンの最中に戦略を放棄してしまいます。ポートフォリオの過去の最悪の下落状況を理解し、それに再び耐えられるかどうかを正直に自問することは、追加の1ポイントのリターンを追い求めることよりも、長期的な規律のためにはるかに役立ちます。
最大ドローダウンは、リターンの後ではなく、リターンと並行して追跡してください。物事が順調な時にしかパフォーマンスを見ないのであれば、最初の本格的なドローダウンに直面した際、あなたは無防備なままになるでしょう。
— Vincent
出典
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
この記事は一般的な情報であり、資格を持つファイナンシャル・アドバイザーによる助言の代わりとなるものではありません。ここで述べられている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
FAQ
良い最大ドローダウンとはどのくらいですか?
普遍的な数値というものは存在しませんが、多くの分散型株式ポートフォリオは、通常の市場ストレス下では歴史的に穏やかなドローダウンを経験する一方、集中投資型やレバレッジ戦略ではそれよりはるかに大きなドローダウンが生じ得ます。何が「良い」とみなされるかは、あなたの投資期間と、売却せずに耐えられる下落の程度によって決まります。
S&P 500の歴史的な最大ドローダウンはどのくらいでしたか?
S&P 500は2020年のCOVIDショック時におよそ33.9%下落し、数ヶ月以内に回復しました。一方、2007年から2009年の金融危機ではそれよりはるかに深いドローダウンが生じ、完全な回復には数年を要しました。
ファンド提供型トレーディング口座で最大ドローダウンに達した場合、何が起こりますか?
ファンド提供型のトレーディング口座では、通常、最大ドローダウンの上限が厳格なリスクルールとして設定されています。この上限を超えると、通常は口座の自動停止または終了が発動します。これは、その指標が、対象のトレーダーに対する自社の下振れエクスポージャーを制限するために運営会社によって使用されているためです。
20%のドローダウンは悪いことですか?
それが「悪い」かどうかは、その数値そのものよりも、回復にどれだけの時間がかかるか、そしてそれがあなた個人のリスク許容度に合致しているかどうかに、より大きく左右されます。