経費率の影響を可視化する:投資家のための手数料チェックリスト6項目
経費率が老後資金にどれほど食い込むかを解説。金額換算のシナリオと、ファンドを比較するための6項目チェックリスト、手数料の目減りを見抜くツールを紹介します。
経費率の影響を可視化する:投資家のための手数料チェックリスト6項目
経費率は毎年、ファンドの資産から直接差し引かれるものであり、その着実な流出は、成長があなたに複利で味方するのと同じように、あなたに不利な形で複利効果を及ぼします。似たような2つのファンドの間にある経費率の測定可能な差は、たとえ元手が控えめであっても、数十年にわたって数千ドルもの損失につながる可能性があります。以下のシナリオはその仕組みを具体的に示しており、末尾のチェックリストは、損失が発生する前に自分のポートフォリオでこれを見抜くための方法を提供します。
要約:
- 経費率のわずかな差でも、複利の力によって数十年間で数千ドルもの損失につながる可能性があります。
- 年率7%で成長する1万ドルの投資の場合、経費率が0.5%高いだけで、長期的には数万ドルが失われることがあります。
- インデックスファンドの経費率は通常0.40%未満である一方、アクティブ運用ファンドは0.40%から0.70%を課すことが多く、それ以上のコストには正当な理由が必要です。
- より高い手数料を支払うことが正当化されるのは、そのファンドが一貫したアルファ、ニッチな戦略、あるいは手数料コストを上回る税制上の優位性を実証している場合に限られます。
- 純経費率を比較すること、金額換算のシナリオを実行すること、重複するファンドや回転率の高いファンドを避けることが、手数料による目減りを最小限に抑えるための重要なステップです。
目次
- 経費率とは何で、何に使われるのか?
- 経費率はどのように算出されるのか?
- 経費率の影響が数十年にわたって複利化する仕組み
- ファンドの種類別の一般的な経費率の範囲
- 経費率が高くても正当化される場合
- ファンドの手数料を比較するためのチェックリスト
- ポートフォリオ全体の手数料による目減りを追跡するツール
- 経費率から学ぶべき本当の教訓
- 出典
経費率とは何で、何に使われるのか?
経費率とは、ファンドの運営コストを賄うために、ファンド資産から毎年控除される割合のことです。あなたが小切手を切って支払うわけではありません。代わりに、ファンド運用会社がファンドの資産から継続的に差し引くため、ファンドの総合的なパフォーマンスに比べて、あなたが実際に得るリターンが静かに目減りしていきます。
この手数料は、単なる水増しではなく、実際の運営コストを賄うものです。
- ポートフォリオマネージャーやインデックス運用チームに支払われる運用管理手数料
- 記録管理、法的手続き、株主サービスといった管理コスト
- ファンド資産を保管する銀行や機関に支払われるカストディ手数料
- 12b1手数料としてまとめられることもある、マーケティングおよび販売コスト
- 規制順守のために必要な監査および会計費用
ほとんどの目論見書には、区別して知っておくべき2つの数字が記載されています。総経費率は、免除措置適用前の全額コストです。純経費率は、ファンド運用会社が資産誘致のために一時的なことが多い形でそのコストの一部を免除・払い戻した後、あなたが実際に支払う金額を反映しています。実際のリターンにとって重要なのは純経費率の数字ですが、その免除措置に細字部分に埋もれた失効日がないか確認しておきましょう。
経費率はどのように算出されるのか?
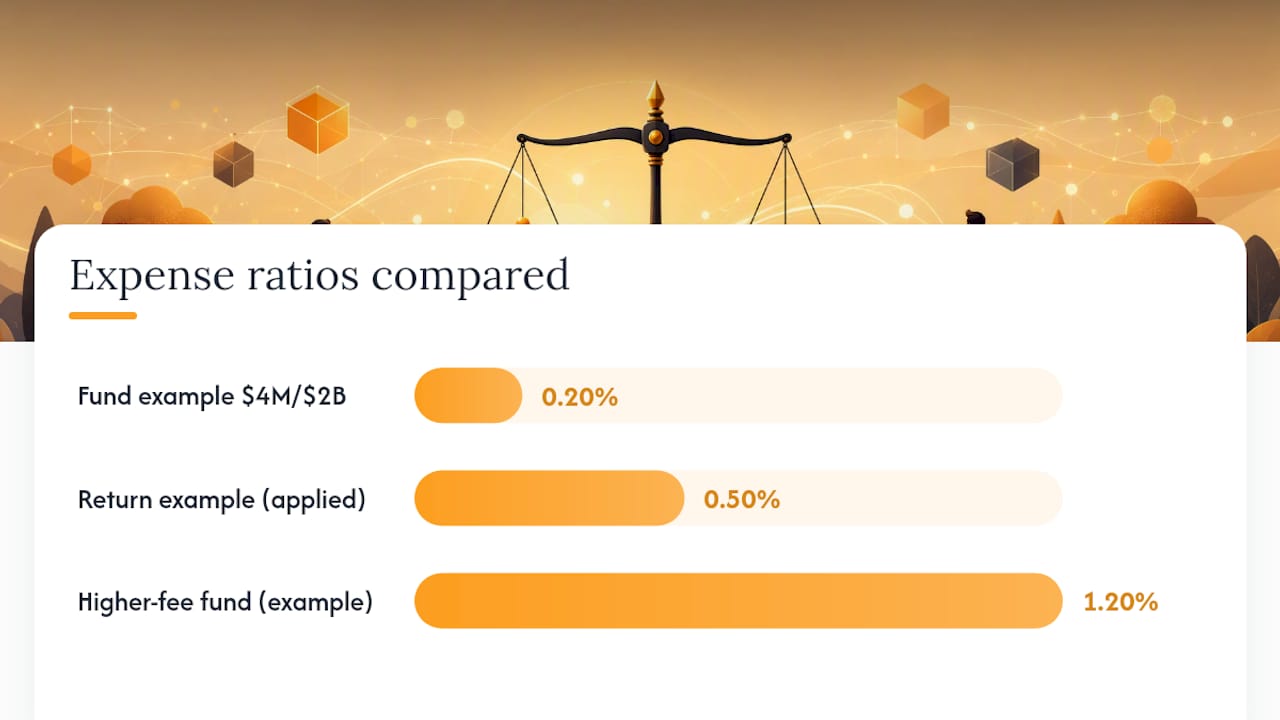
経費率の背後にある計算式はシンプルです。年間の総運営費用を、運用資産の平均純資産額で割ったものです。年間400万ドルの運営費用がかかり、平均資産額が20億ドルのファンドの場合、経費率は0.20%になります。
この数字が実際にあなたのお金にどう適用されるかは、次の通りです。
- ファンドはその年の総運営コストを算出し、資産に対する割合として表します。
- その割合は、あなたに別途請求されるのではなく、その年を通じてファンドの純資産価値(NAV)から段階的に控除されます。
- あなたに報告されるリターンには、すでにその控除分が反映されています。ファンドの組入資産が8%上昇し、経費率が0.50%であれば、純リターンはおよそ7.5%近くになります。
- 何年にもわたって、この繰り返される控除は複利化します。なぜなら、毎年差し引かれるお金は、その後、残りの投資と一緒に成長する機会を失うからです。
簡単な例で具体的に見てみましょう。1万ドルを、経費率0.20%のファンドと、経費率1.20%のファンドにそれぞれ投じたとします。両方とも同一の組入資産を保有し、手数料控除前で7%のリターンを上げていると仮定します。1年後の差はわずか約100ドルです。しかし30年後には、次のセクションで示すように、その差は5桁の損失に転じます。
経費率の影響が数十年にわたって複利化する仕組み
ここが、ほとんどの投資家を驚かせる部分です。経費率の金額的コストは直線的ではありません。それは複利化します。なぜなら、投資人生の早い段階で差し引かれた手数料は、その後何十年も成長し続けたはずのお金を奪ってしまうからです。SmartAssetはこれを直接モデル化しました。1万ドルから始め、総リターンが同一の2つのファンドを保有した場合、経費率のわずかな差でも、低コストファンドと比較して数十年間で累積手数料が数千ドル多くなる可能性があります。同じ市場、同じ出発点なのに、結果はまったく異なるのです。
より大規模な、老後資金規模のポートフォリオでこの数字を計算すると、その差は急速に広がります。当初の投資が、追加の拠出なしに、年率7%の総リターンで複利成長すると仮定します。数十年にわたって、経費率の差は残高で数万ドルの差につながる可能性があり、長期的な成長に手数料が及ぼす重大な影響を浮き彫りにします。これは丸め誤差ではありません。それは、市場のパフォーマンスではなく手数料による目減りだけで失われた、もう一つの老後資金口座に匹敵するほどの金額なのです。
プロのヒント: 2つのファンドの割合の差だけを比較してはいけません。それを実際の口座残高と想定投資期間に掛け合わせてみてください。0.5%の差は小さく聞こえますが、あなたの実際の老後資金の数字の隣に金額として置いてみると、その印象は変わるはずです。
Investorは、これを単なる名目上の負担ではなく機会費用として捉えています。手数料として差し引かれた1ドルは、あなたのために複利成長することを止めた1ドルです。だからこそ、低経費率と高経費率の差は、お金を投資し続ける期間が長くなるほど広がっていくのです。これは富裕層に限った仮定の話ではありません。金額の大小を問わず、年齢を問わず、税制優遇口座であれ課税口座であれ、あらゆる場合に当てはまります。この計算は比例的にスケールするため、2万5000ドルの口座も、25万ドルの口座も、割合ベースで見れば同じだけの目減りを感じますが、絶対額としてかかっているお金の規模が違うだけです。
業界データも、この問題が今こそ注目に値することを裏付けています。「Wall Street Wants More From Ethereum — Fidelity's Latest ETF Move Says It All」という記事に見られるように、製品の革新が手数料と競争に与える影響が示されています。株式投資信託の資産加重平均経費率は、2000年の約1%から現在では約0.40%にまで低下しており、インデックス株式ETFの平均は0.15%近くとなっています。手数料競争は投資家に確かに恩恵をもたらしてきましたが、それはプランやアドバイザーが差し出すファンドをただ受け入れるのではなく、実際に比較検討した人々に限られます。
ファンドの種類別の一般的な経費率の範囲
すべてのファンドカテゴリーが同じ運営コストで済むわけではなく、各タイプの一般的な範囲を知っておくことで、支払い過ぎに気づくことができます。パッシブ型のインデックス商品は、銘柄を選ぶリサーチチームを必要としないため、運営コストが最も低くなります。
- 株式インデックスETFは、主要ベンチマークについて通常非常に低い経費率です。
- 債券インデックスETFは、戦略によって異なりますが、一般的に低〜中程度の経費率です。
- アクティブ運用の投資信託は、通常パッシブファンドよりも高い経費率です。
- 専門分野やセクター特化型のファンドは、より複雑な運用・取引を反映して、しばしば高い経費率がかかります。
ETFは、組成・償還の仕組みの違いにより、一般的に投資信託よりも運営コストが低くなりますが、それとは別に上乗せされるコストとして、売買スプレッドや取引手数料にも注意を払う必要があります。
目安としては、主要なコアのインデックス投資であれば0.40%未満が競争力のある水準であり、多くのアクティブ運用ファンドでは0.40%から0.70%が妥当な範囲、1.5%を超える場合には明確な正当化が必要です。
経費率が高くても正当化される場合
手数料が高いことが、自動的に間違いというわけではありません。中には、運営に実際により多くのコストがかかる戦略もあり、そのファンドが安価なインデックスでは再現できない何かを提供するのであれば、その追加手数料には価値がある場合があります。
- 実証された優位性を持つアクティブ運用:手数料控除後のベンチマークを一貫して上回るマネージャーであり、単に好調だった一年だけの話ではないこと。
- ニッチまたは流動性の低い戦略へのアクセス:プライベートクレジット、特定の新興市場、あるいは高価なリサーチと執行を要する専門的なコモディティなど。
- 税効率の高いアクティブ運用:課税口座向けにキャピタルゲイン分配を管理するよう設計されたファンドで、これが高めの表示手数料を相殺できる場合があります。
その追加コストが見合うものかどうかを判断するには、直近12カ月だけでなく、複数の市場サイクルにわたる手数料控除後のアルファを見てください。回転率もチェックしましょう。回転率が高いことは、表示された経費率に加えて、取引コストや税負担の増加を示唆することが多いためです。上昇相場・下落相場の両方における一貫性を確認し、そのファンドがあいまいな戦略用語の陰に隠れることなく、保有銘柄について透明性を保っているかを確認してください。
プロのヒント: すぐに行動を起こすべき危険信号があります。それは、平均以上の手数料を課しているにもかかわらず、手数料控除後のベンチマークを3年以上下回っているファンドです。継続的なアンダーパフォーマンスと高い手数料の組み合わせは、手を引くべき組み合わせです。
ファンドの手数料を比較するためのチェックリスト
2つのファンドをきちんと比較するには、何を確認すべきかさえ分かっていれば、約5分で済みます。似たような選択肢の間で迷ったときは、毎回以下のステップを実践してください。
- 両方のファンドが同じ投資目的を共有しているか確認する。 大型株インデックスファンドと小型株アクティブファンドを手数料だけで比較しても、有用な情報は何も得られません。
- 総経費率ではなく、純経費率を比較する。 免除措置には失効日があるので、該当する場合は目論見書でその終了日を確認してください。
- 回転率を確認する。 回転率が高いと、経費率の欄自体には表れない取引コストや税負担が加わります。
- 実際の残高と投資期間を用いて、金額換算のシナリオを実行する。 25年間保有する20万ドルにおける0.5%の差は、3年間保有する5000ドルにおける同じ差とはまったく違って見えます。
- ポートフォリオ内で重複しているファンドがないか確認する。 ほぼ同一のインデックスに連動する2つのファンドを保有しているということは、1つのエクスポージャーに対して2つの手数料を支払っているということであり、これはETF重複分析で素早く明らかにできます。
- アドバイザーやプラン提供者に、手数料について直接質問する。 純経費率、収益分配契約の有無、同じファンドのより低コストなシェアクラスが利用可能かどうかを確認してください。
| 尋ねるべき質問 | なぜ重要か |
|---|---|
| 免除措置後の純経費率はいくらですか? | これが、マーケティング上の数字ではなく実際に支払う金額です |
| 回転率はどれくらいですか? | 回転率が高いと、隠れた取引コストや税コストが加わります |
| より低コストなシェアクラスは利用可能ですか? | 機関投資家向けやアドミラル・シェアクラスは、手数料を大幅に削減できることが多いです |
| このファンドは5年以上にわたり、手数料控除後でベンチマークを上回っていますか? | カテゴリー平均を上回る手数料を支払う根拠になります |
FINRAの投資家向けツールのようなリソースを使えば、アドバイザーの資格を確認したり、手数料ベースの推奨に絡む開示済みの利益相反がないかをチェックしたりできます。これは、ある推奨がパフォーマンスではなく手数料によって動機づけられているのではないかと疑う場合に重要です。
ポートフォリオ全体の手数料による目減りを追跡するツール
十数銘柄にわたる手数料の目減りを手作業で見つけるのは面倒な作業であり、まさにそこでほとんどの投資家が気づかないうちに見失ってしまうのです。使う価値のあるポートフォリオトラッカーは、あなたが覚えて確認する銘柄だけでなく、保有するすべてのファンドの経費率を表示すべきであり、一般的な30年の例ではなく、あなた自身の実際の投資期間にわたって手数料の差がどう影響するかをモデル化できるべきです。
Evibeは、その view を自動的に統合します。証券口座を同期させると、そのETF分析機能が、パフォーマンスや配当データと並べて、すべてのファンドの経費率を表示するため、コストの高い保有銘柄が大きな残高の中に隠れてしまうことがありません。
実用的なワークフローは次のようになります。
- 保有銘柄を同期させ、目論見書を一つ一つ調べる代わりに、すべてのファンドの経費率が自動的に表示されるようにする。
- 現在の保有銘柄を、同様の投資目的を持つより低コストな代替案と比較する手数料シナリオを実行する。
- 経費率がそのカテゴリー平均を有意に上回るファンドがあれば、スマートアラートを設定する。
- 配当の再投資や純リターンを照合し、手数料が知らぬ間にコストに対する利回りを侵食していないか確認する。
経費率から学ぶべき本当の教訓
このテーマに関するほとんどの記事は、「手数料は重要だ」というところで止まってしまいます。それは事実ですが、具体的な数字が伴わなければ役に立ちません。本当の教訓とは、経費率の影響は、大多数のポートフォリオにとって完全に予測可能であり、完全に回避可能だということです。あなたは、低コストのインデックスファンドが高コストのアクティブファンドに勝つかどうかに賭けているのではありません。あなたが賭けているのは、そのアクティブファンドの運用者が、ファンドを保有し続ける限り毎年自分たちに不利に複利化していく逆風を、乗り越えられるかどうかなのです。
「とにかく経費率を確認せよ」という従来のアドバイスは、この問題を過小評価しています。資料上ではわずか1パーセントポイントは些細に見えます。しかし、それをあなたの実際の残高と投資期間に掛け合わせた瞬間、些細には見えなくなります。だからこそ、パーセンテージそのものよりも、金額換算されたシナリオの方が重要なのです。
ほとんどの人にとって、その数字は、アドバイザーと本気で話し合うか、より低コストな代替案への乗り換えを促すのに十分なほど、居心地の悪いものです。
— Vincent
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーからの助言の代わりとなるものではありません。ここに書かれている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融の専門家にご相談ください。