財務チームのための四半期FXチェックリスト6項目 ― 為替差益を確実に把握する方法
四半期ごとの為替評価で慌てないために。ASC・IAS準拠の6項目チェックリストとマルチ通貨トラッキングで、実現・未実現の為替差益差損を正確に把握しましょう。
財務チームのための四半期FXチェックリスト6項目 ― 為替差益を確実に把握する方法
為替差益を正確に把握するには、外貨建て取引が決済された時点で実現損益を記録し、期末にはすべての未決済の外貨残高を再評価して未実現の変動を捕捉します。この2つのステップを台帳のマルチ通貨機能または統合トラッカーで自動化すれば、決算と決算の間に見落としが生じません。仕組みそのものはASCのガイダンスとIAS 21が定めていますが、そもそもどこにエクスポージャーがあるのかを可視化するには、Evibeのようなツールが役立ちます。
要点まとめ:
- 実現為替差益・差損は外貨建て取引が決済されたときにのみ発生し、未実現差益は期末に未決済ポジションを再評価した結果として生じます。
- 正確な計算には、取引日と決済日それぞれの適用レートを使い分け、端数処理と勘定レベルの詳細に十分注意する必要があります。
- 為替差益は一般に損益計算書を通過し、実現差益は決済時に認識され、未実現差益は未決済残高を定期的に再評価することで計上されます。
- 再評価に用いたレートの根拠を適切に文書化し、レート情報源を一貫させることが、監査時の食い違いや誤表示を防ぐ鍵となります。
- マルチ通貨台帳、定期的な再評価スケジュール、統合ポートフォリオトラッキングを備えた自動化システムは、精度を高め手作業によるミスを減らします。
目次
- 為替差益・差損の本質
- 実現と未実現:タイミング、認識、実例
- 為替差益を段階的に計算する方法
- 仕訳と財務諸表における為替差益の表示箇所
- 税務上の取り扱い、文書化、チームがつまずきやすい点
- FXトラッキングを自動化する仕組みの構築
- 統合的なマルチアセットトラッキングがギャップを埋める理由
- チームに本当に必要な四半期FXチェックリスト
- Evibe:数字を歪める前にマルチ通貨保有を統合する
- 出典
為替差益・差損の本質
為替差益・差損とは、外貨建て取引または残高の価値が、計上日と決済日または報告日の間の為替レート変動のみによって変化することを指します。取引の実体は何も変わりません。外貨建ての請求書の金額は変わらないのです。変わるのは、その金額が自国通貨でいくらの価値を持つかという点だけです。
この点は、多くの財務チームが認めている以上に重要です。ユーロ建ての多額の売掛金を保有する企業では、事業自体には何の変化もないにもかかわらず、単なる為替の変動だけで、報告利益が一四半期のうちに数万ドル単位で増減することがあります。このような変動は利益率分析を歪め、財務制限条項(コベナンツ)の計算を狂わせ、事前に誰も気づかせていなければ、取締役会で気まずい質問を招きかねません。
このガイド全体を貫く2つの概念があります。
- 実現差益・差損: 取引が実際に現金決済されたときに確定します。
- 未実現差益・差損: 報告日の時点でまだ未決済のポジションに紐づいており、あくまで帳簿上のものです。
この区別を誤ると、現金裏付けのある利益を過大に見せてしまうか、実際のエクスポージャーを過小に見せてしまうことになります。どちらも監査シーズンには不利に働きます。
実現と未実現:タイミング、認識、実例
差益が実現するのは、実際に現金が動いた瞬間です。ユーロ建てで顧客に請求書を発行し、その請求書が6週間未決済のまま残り、顧客が支払いを行ったとき、支払時のユーロ/ドルレートが請求時のレートと異なっていれば、その差額は実現為替差益・差損として損益計算書に直接計上されます。これはCorporate Finance InstituteのFX会計処理に関するガイダンスにも示されている通りです。
一方、未実現差益・差損は、期末時点でまだ未決済のもの、たとえば未払いの請求書、未返済のローン、外貨建て銀行残高などに適用されます。まだ現金を受け取っていないため、基準ではポジションを現在のスポットレートで再評価し、その差額を記録した上で、実際に取引が決済された時点でその記録を反転させることが求められています。
多くの財務チームがすぐにピンとくる具体例を挙げます。
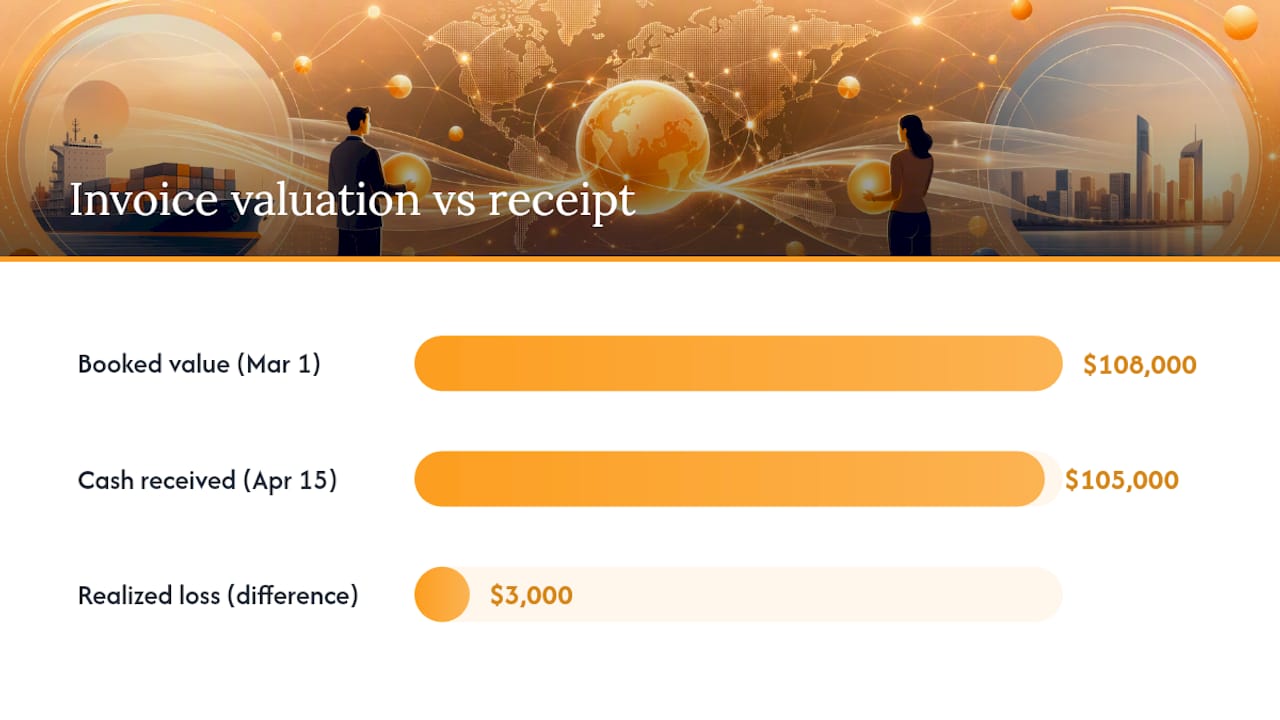
- 3月1日、レートが1ユーロ=1.08ドルのときにドイツの取引先へ10万ユーロの請求書を発行。計上額:10万8,000ドル。
- 4月15日、レートが1ユーロ=1.05ドルに変動した時点で顧客が支払い。受取現金:10万5,000ドル。
- 決済期の損益計算書に、実現為替差損として直接計上します。
もし会計四半期が3月31日に締まり、支払いがまだ届いていなかった場合、まず3月31日時点のレートに基づく未実現差損を計上し、その後4月に現金が入金された時点でその仕訳を反転させ、最終的な実現額を計上することになります。
プロのヒント: 毎月同じ暦日、できれば月末最終営業日に再評価を実施しましょう。そうすればレートの情報源が一貫し、後から監査人に指摘されるような再評価履歴の欠落が生じません。
為替差益を段階的に計算する方法
実現取引の差益・差損を求める計算式自体はシンプルですが、どのレートをどこに使うかを混同して間違えるチームは今も少なくありません。次の手順で進めましょう。
- 元の取引を記録する: 取引日のスポットレートで計上します。外貨額 × 計上時レート = 自国通貨換算額。
- 決済を記録する: 支払日のスポットレートで記録します。外貨額 × 決済時レート = 自国通貨での受取・支払現金額。
- 両者の差を求める。 決済時の額から計上時の額を差し引いた値が、実現差益(プラス)または実現差損(マイナス)です。
外貨建て銀行口座や未払いの請求書のような未決済ポジションの未実現再評価についても、計算はほぼ同じですが、決済時レートの代わりに期末レートを使います。
外貨残高 × 期末レート から 外貨残高 × 元の計上時レート を差し引いた値が、その期の未実現調整額となります。
数値例を一つ挙げましょう。日本の営業口座に多額の残高を保有しており、当初はある一定のレートでドルから換算していたとします。四半期末に円高が進み、同じ残高がドル換算でより高い価値を持つようになった場合、この増加分を未実現差益として計上します。
端数処理について一つ注意点があります。必ず取引または勘定レベルで計算してから合算するようにし、その逆は避けてください。すでに合算されたマルチ通貨残高に対して先に端数処理を行い、その後で合成レートを適用すると、小さな誤差が数十件の未決済項目にわたって積み重なり、めったにゼロには相殺されません。
仕訳と財務諸表における為替差益の表示箇所
数値さえ揃えば、記帳作業自体は機械的に行えますが、財務諸表を後で読む人にとっては、その表示方法の選び方が重要な意味を持ちます。
実現差益の場合、標準的な仕訳では受け取った金額分を現金勘定に借方記入し、売掛金をその元の計上額で貸方消込みします。その差額はFX差益勘定に貸方計上され、そのまま損益計算書に流れます。実現差損の場合はこの逆で、差額をFX差損勘定に借方計上します。
未実現再評価の場合は、貸借対照表上の勘定(売掛金、買掛金、または外貨建て銀行残高)を増減させ、その相手勘定として未実現FX差益・差損の科目に計上します。米国会計基準(U.S. GAAP)とIFRSのいずれにおいても、ほとんどの営業残高については通常、これは純利益の範囲内で処理されます。
- 実現差益・差損は、決済が行われた期の損益計算書に計上されます。
- 金銭項目に関する未実現差益・差損も、標準的なASCの取り扱いのもとでは通常、その他の包括利益(OCI)ではなく損益計算書に反映されます。
- OCIが主に適用されるのは、海外子会社を連結する際の換算調整であり、通常の取引上のFXには適用されません。この区別は、初めて国境をまたぐ買収を扱うチームがつまずきやすいポイントです。
- IFRSにおけるIAS 21も、金銭項目についてはおおむね同様の取り扱いですが、純投資ヘッジについては扱いが異なり、まさに推測で処理するとコストがかさむようなグレーゾーンです。
外貨建て売掛金が多く利益率の薄い四半期では、為替再評価だけで報告利益が数パーセントポイント動くこともあります。これはP&L上の丸め誤差ではありません。四半期のばらつきの実質的な要因であり、脚注に埋もれさせるのではなく、管理会計上、独立した項目として扱うべきものです。
海外子会社、ハイパーインフレ経済下の会計処理、あるいはヘッジ会計に関する取り扱いを確定させる前には、必ず監査人に相談してください。これらの領域は判断の余地が大きいため、事前の5分間の会話が、後々の決算やり直しを防いでくれます。
税務上の取り扱い、文書化、チームがつまずきやすい点
為替差益が課税対象になるかどうか、またどの税率が適用されるかは、その根底にある取引の性質と関係する法域に大きく左右されます。通常の売掛金に関する実現差益は、一般に経常所得として課税されます。一方、資本資産や投資ポジションに紐づく差益は、キャピタルゲインのルールが適用される場合があります。ローンに関連する為替差益には、それぞれ独自の法域特有の複雑さが伴います。これらに万能の答えはなく、分類を誤ることは、財務チームが申告時に犯しかねない、より高くつくミスの一つです。
監査で特に頻繁に見つかる落とし穴は次の通りです。
- 会計システムと財務部門の記録との間で、異なるレート情報源を使ってしまい、同じ残高に対して部門ごとに異なる数字を報告してしまうこと。
- 再評価履歴が欠落しており、3四半期前にどのレートが使われたのかを、数字が疑問視されたときに誰も再現できないこと。
- 台帳で使用した市場レートと異なる、文書化されていない銀行提示レートが存在し、監査人がすぐに指摘するギャップを生んでいること。
実施するすべての再評価について、レートの情報源、レートの日付、計算方法を記録したログを常に残しておきましょう。銀行や証券会社が実際に適用したレートを示す決済確認書も保管してください。
プロのヒント: 再評価履歴は、誰かがその場で編集できるスプレッドシートではなく、エクスポート可能でタイムスタンプ付きのレポートとして保存しましょう。監査人が見たいのは、3回修正した後の今の姿ではなく、当時の数字そのものです。
FXトラッキングを自動化する仕組みの構築
適切なシステム設定を行えば、手作業による為替関連のミスの大半は、発生する前に排除できます。最低限、会計プラットフォームには本物のマルチ通貨台帳、自分でコントロールできるスケジュールでの自動再評価、設定可能なレート情報源、そして必要なときにいつでも取り出せる再評価履歴が必要です。
- QuickBooks Online Advancedのような会計システムは、取引レベルでの実現差益と、未決済残高に対するスケジュール化された自国通貨再評価を処理します。
- 財務管理プラットフォームはさらに一歩進んで、将来を見据えたエクスポージャー分析を追加し、決済後に報告するのではなく、決済前にリスクをモデル化することを可能にします。
- ポートフォリオトラッカーは異なる役割を果たします。マルチアセット・マルチ通貨の保有資産を統合することで、一般会計元帳では決して表示できなかった投資全体にわたる未実現FXエクスポージャーを可視化します。
差異が重要な水準に達している場合は、台帳のFXレート情報源を実際の銀行提示レートに合わせ、再評価は場当たり的に実行するのではなく、毎月同じ日にスケジュールしましょう。
統合的なマルチアセットトラッキングがギャップを埋める理由
私たちが目にするFX関連のミスの大半は、一つの根本原因にたどり着きます。それは、チームが通貨エクスポージャーを断片的に管理していること――業務用には一般会計元帳、投資用には別のスプレッドシートというように。元の取得原価に対する過去の為替レートを保持するダッシュボードであれば、どの資産クラスや通貨から生じたものであっても、実現・未実現の計算を一貫させることができます。
銀行や証券会社との自動同期は、レートの不一致が発生しがちな手作業での再入力ステップを排除します。重要な通貨変動を検知するスマートアラートがあれば、決算時に再評価で不意打ちを食らう前に先手を打てます。仮想通貨、不動産、伝統的な資産にまたがるFXエクスポージャーを同時に管理するチームにとって、この統合的なビューこそが、散在する通貨リスクを実際に管理できる数字へと変えてくれます。自分自身のポートフォリオにおける実現差益と未実現差益の違いを理解することが、このプロセスを引き締める第一歩です。
チームに本当に必要な四半期FXチェックリスト
各ステップに担当者を明確に割り当ててください。そうしないと、このチェックリストは誰も実行しない、もう一つの「よい心がけ」で終わってしまいます。
- マルチ通貨機能を有効化し、主要な台帳でレート情報源が正しく設定されていることを確認する。担当:コントローラー。頻度:初回設定、年1回見直し。
- 自動再評価をスケジュール化し、外部への報告の前に、毎月同じ日に実行する。担当:会計担当スタッフ。
- レート情報源を文書化し、決済確認書を保管する。担当:買掛金・売掛金(AP/AR)チーム、継続的に実施。
- 未決済の外貨残高を照合し、各決算前に銀行明細と突き合わせる。担当:コントローラー。
- 再評価履歴を四半期ごとに確認し、欠落や不整合がないかチェックする。担当:財務マネージャー。
- 少なくとも年1回、実現と未実現の仕訳についてスタッフを研修する。
2つのシンプルなKPIを追跡しましょう。再評価の実施頻度(毎月予定通りに実行できたか)と、例外発生率(自動処理の後、手動修正が必要だった未決済項目の数)です。
Evibe:数字を歪める前にマルチ通貨保有を統合する
Evibeは、株式、ETF、オプション、仮想通貨、不動産を一つのダッシュボードに統合し、元の取得原価に対する過去の為替レートを保持するマルチ通貨サポートを備えています。つまり、ユーロ建ての保有資産とドル建ての保有資産が並んで表示され、数字を確認するたびに手動でレートの差を調整する必要がなくなります。

自動アカウント同期により、銀行や証券会社から直接ポジションを取り込むため、FXの全体像を構成する残高は手入力なしで常に最新の状態を保ちます。スマートアラートは、重要な通貨変動が次の決算での大きな再評価サプライズへと積み重なる前に、それを検知して知らせてくれます。ご自身の通貨の組み合わせでどのように機能するか確認したい場合は、ETFトラッカーまたは配当トラッカーから始めて、保有資産のサンプルをインポートし、すでに答えが分かっているポジションに対して過去の為替レートのチェックを実行してみてください。EvibeはiOSおよびMacアプリを通じて無料で使え、新規アカウントには7日間のPremiumが付きます。今すぐダウンロードして、最初の外貨建てポジションをインポートしてみましょう。
出典
このガイドを超えて技術的に深掘りしたい場合、米国会計基準(U.S. GAAP)の取り扱いはFASBによるASCガイダンスが、IFRSについてはIAS 21が定めています。Corporate Finance Instituteの解説は、両者を橋渡しする実践的な内容を提供しており、ベストなマルチ通貨トラッカーガイドでは、自分自身のツール選定のための評価基準を確認できます。
この記事は一般的な情報提供を目的としたものであり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに書かれている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
- Foreign Exchange Gain/Loss - Corporate Finance Institute
- ASC reference (FASB)
- Cloud-accounting
- Develop a leading FX risk program (Kyriba)