XIRRとIRR:Excelではどちらを使うべきか?
ExcelでXIRRとIRRのどちらを使うべきか解説。タイミングの前提が計算精度に与える影響を理解し、より賢い投資判断に役立てましょう。
XIRRとIRR:Excelではどちらを使うべきか?
キャッシュフローが不規則な日付で発生する場合はXIRRを使いましょう。拠出や引き出しが月次や年次など厳密に等間隔で発生する場合のみIRRを使ってください。理由はタイミングの扱い方にあります。=XIRR(values, dates)は各キャッシュフローを実際の日付で重み付けするのに対し、=IRR(values)はすべての間隔が同一であることを前提とします。入金、配当、売却がカレンダー上できれいに揃わない現実のポートフォリオでは、たいていXIRRの方が正確な選択肢です。
要点まとめ
XIRRは不規則で日付が明確なキャッシュフローに対して正確な年率換算リターンを示しますが、IRRは拠出と引き出しが厳密に等間隔である場合にのみ成立します。
| ポイント | 詳細 |
|---|---|
| 慣習ではなくタイミングで選ぶ | 不規則な日付にはXIRR、厳密に等間隔の場合のみIRRを使う。 |
| XIRRには2列が必要 | 値と日付の配列を一致させて渡さないと、#VALUE!やレンジの不一致が発生する。 |
| #NUM!は収束しないことを意味する | Excelが100回の反復で解けない場合は、[guess]引数を調整する(例:0.05やマイナス0.1を試す)。 |
| どちらもTWRとは異なる | IRRとXIRRは金額加重であり、純粋な資産パフォーマンスではなく、あなたのタイミングを反映する。 |
| XNPVで検証する | 算出したレートを=XNPV()と突き合わせ、ほぼゼロになることを確認する。 |
詳細を自分で確認できる情報源
- Microsoft公式のXIRR関数ページ(正確な構文とエラー動作について)。
- TSG PerformanceによるTWR vs IRRの解説(業界標準のガイダンス)。
- Corporate Finance InstituteによるXIRR vs IRRガイド(モデリング例)。
目次
- IRRとは何か、ExcelのIRR関数はどう動くのか?
- XIRRとは何か、不規則な日付をどう扱うのか?
- XIRR vs IRR:実際に何が違うのか?
- ExcelでIRRとXIRRをステップごとに計算するには?
- XIRRではなくIRRを使うべきなのはどんなときか?
- IRRとXIRRが時間加重収益率とどこで異なるのか?
- 実例:同じキャッシュフローでのIRR vs XIRR
- よくある質問
- 出典
IRRとは何か、ExcelのIRR関数はどう動くのか?
IRR(内部収益率)とは、一連のキャッシュフローの正味現在価値をゼロにする割引率のことです。これは金額加重リターンですが、拠出と払い出しが等間隔で発生する場合にのみ正しく機能します。
Excelでの構文は=IRR(values, [guess])です。values引数には少なくとも1つの負の数(初期支出)と1つの正の数(リターン)が必要で、guess引数は省略可能です。
IRRが最も適しているのは次のような場合です。
- 月々の家賃や年次の債券クーポンのように、キャッシュフローが固定スケジュールで繰り返される場合。
- 日付の精度を必要とせず、素早く見積もりたい場合。
- すべての期間が同じ長さである、シンプルなモデルを構築している場合。
プロのヒント: IRRの等間隔前提は教科書的な償却スケジュールには問題ありませんが、支払いが数日ずれた瞬間に、年率換算のレートは静かにずれていきます。完全に周期的なキャッシュフロー以外では、IRRを最終的な答えではなく、大まかな目安のツールとして扱いましょう。
XIRRとは何か、不規則な日付をどう扱うのか?
XIRRは、すべてのキャッシュフローに等間隔を仮定する代わりに、明示的な日付を用いて内部収益率を計算します。ICAEWの技術ガイダンスによれば、基本的な計算の仕組みはIRRと同じですが、均一なタイミングを強制するために架空のゼロフロー期間をモデルに詰め込む必要がない点が拡張されています。
構文は=XIRR(values, dates, [guess])で、=XNPV()と密接に関連しています。100回の反復以内に収束できない場合や、日付形式が不正な場合、Excelは#VALUE!を返します。
次のような一般的な落とし穴に注意してください。
values配列とdates配列のレンジが一致しない場合(両者は同じ長さである必要があります)。- 実際のExcel日付シリアル値ではなく、テキストとして保存された日付。
- 初期拠出のマイナス符号を付け忘れること。
プロのヒント: XIRRが#NUM!を返す場合、guessをいじって様子見するだけにしないでください。まず日付が本当に日付として解釈されているか、日付のように見えるだけのテキスト文字列になっていないかを確認しましょう。
XIRR vs IRR:実際に何が違うのか?
核心的な違いはタイミングの扱い方であり、それが各関数の挙動全般に波及します。
- タイミングの前提: IRRは固定の等間隔期間を前提とします。XIRRは各フローに具体的な日付を割り当てます。
- 必要な入力: IRRは値の配列のみを必要とします。XIRRは値に加えて対応する日付の配列が必要です。
- 不規則なフローに対する精度: XIRRは現実のタイミングを正しく扱います。IRRは拠出がスケジュールからずれるたびに年率換算レートを歪める可能性があり、そのためモデル作成者は財務モデリングにおいて広くXIRRを支持しています。
- Excelでの使い勝手: IRRは設定が簡単ですが、不均一なタイミングでは気づかぬうちに誤解を招く数値を返します。XIRRは設定の手間が多いですが、不正な入力を明確なエラーで警告します。
- 典型的な使用場面: IRRは固定金利ローンのような定期支払いに適しています。XIRRはプライベートエクイティのキャピタルコール、不動産の分配、不定期な売買がある証券口座に適しています。
実務家の見解はここで一致しています。キャッシュフローに日付が明示され不規則な場合は常にXIRRを優先し、IRRは迅速で周期的な健全性チェック用に取っておくべきです。
ExcelでIRRとXIRRをステップごとに計算するには?
実践的な作成手順は次のとおりです。
- キャッシュフローを1つの列にリスト化します。出金はマイナス、入金はプラスとします。
- XIRRの場合は、値のすぐ隣に実際の取引日付の対応する列を追加します。
- IRRの場合は
=IRR(A2:A10)、XIRRの場合は=XIRR(A2:A10, B2:B10)と入力します。 - Enterキーを押し、結果をおおまかな見積もりと照らし合わせて確認します。
- Excelがエラーを返した場合は、guessをいじる前に以下の修正方法を試してください。
よくあるエラーと素早い修正方法:
- #NUM!:通常、100回の反復後も収束しなかったことを意味します。別の
[guess](例:0.05やマイナス0.1)を試してください。 - #VALUE!:日付セルがテキストとして書式設定されています。範囲を日付形式に再設定して入力し直してください。
- レンジの不一致:値の配列と日付の配列の行数は一致している必要があります。余分な空白行がないか再確認してください。
- 符号の反転がない:少なくとも1つの負の値と1つの正の値が必要です。そうでなければExcelはレートを解くことができません。
プロのヒント: 結果が怪しく見える場合は、そのレートで=XNPV()と突き合わせて確認しましょう。ほぼゼロになるはずです。そうでない場合は、guessを変えて簡単な感度テストを行い、レートが大きくぶれないことを確認してください。
XIRRではなくIRRを使うべきなのはどんなときか?
慣習ではなく、キャッシュフローの形状に合わせて関数を選びましょう。
- プライベートエクイティのキャピタルコールや不動産の分配など、不規則な日付の場合: XIRRを使用します。
- 月々の家賃や固定スケジュールの債券クーポンなど、厳密に周期的なフローの場合: IRRで十分であり、設定も速いです。
- 等間隔の給与型・年金型の予測の場合: IRRは追加の列なしできれいな答えを出します。
- 不定期な拠出や配当再投資のある証券口座の場合: 実際のタイミングを反映できるのはXIRRだけです。
どちらの指標も、原資産そのもののパフォーマンスを単独では示しません。両者とも金額加重であり、運用者のスキルではなくあなた自身のキャッシュフローのタイミングを反映します。この違いは、ファンドを評価する場合と自分の口座を評価する場合とで重要になります。
プロのヒント: どちらが適用されるか迷ったら、両方を計算してみましょう。IRRとXIRRが近い値になるなら、そもそもフローがほぼ周期的だったということです。乖離が大きい場合は、XIRRを信頼してください。
IRRとXIRRが時間加重収益率とどこで異なるのか?
IRRとXIRRは金額加重の指標であり、投資家が実際に拠出・引き出しを行ったタイミングを反映します。時間加重収益率はそのタイミングを完全に排除し、資金の出入りの時期に関わらず原資産がどう推移したかを切り分けて示します。
業界の慣行ではここに明確な線引きがあります。IRRはプライベート資産の標準です。そうした資産では、運用者が資本の呼び出しや分配のタイミングをコントロールすることが多いためです。TWRは公開証券の標準であり、投資家がいつ資金を追加・引き出すかについて運用者は関与しません。
この区分が重要なのは、損失の直前や利益の直前に行われた拠出によってIRRが歪められ、ファンドの実際の資産パフォーマンスより良く見えたり悪く見えたりする可能性があるためです。2人の運用者を比較する場合、IRRだけでは誤解を招くことがあります。
プロのヒント: 自分自身の運用成果ではなく運用者のスキルを判断する場合は、可能であればIRRとTWRの数値を組み合わせて見ましょう。両者の差自体が、それ自体の物語を語ってくれます。
実例:同じキャッシュフローでのIRR vs XIRR
1月1日に10,000ドルを投資し、7月15日に2,000ドルを追加し、同年12月31日にポジションの評価額が14,200ドルになったとします。
- IRR用の周期的フローとしては、マイナス10,000ドル、マイナス2,000ドル、プラス14,200ドルとし、3つの等しい期間として扱います。
=IRR(values)は、この単純化された3期間構造に対しておおよそ11.5%を返します。- 実際の日付を使うと、
=XIRR(values, dates)は異なるレートを返します。これは、7月15日の拠出がIRRのような完全に等しい長さの「期間」全体を占めていたわけではなく、市場で運用された期間が約5ヶ月半しかなかったためです。
このシナリオではXIRRの方が高くなる傾向があります。IRRのように2回目の拠出をまるまる均等な期間を占めていたかのように扱うのではなく、XIRRは市場滞在期間がより短かったことを正しく評価するためです。
- 拠出日が等間隔から乖離するほど、2つのレートの差は広がります。
- このような年央での単発の拠出の場合、1〜2パーセントポイントの差はよくあります。
- 算出したXIRRのレートで
=XNPV(rate, values, dates)がほぼゼロになることを確認して、結果を検証してください。
なぜ私たちがExcelでのデフォルトをXIRRにしているのか
私たちはあらゆる内部モデルをまずXIRRを中心に構築しています。なぜなら、日付が正確なキャッシュフローこそが、教科書上のポートフォリオではなく実際のポートフォリオを追跡することの本質だからです。Evibeの配当・オプション追跡機能は正確な取引日を自動的に記録しており、これはまさにXIRRが正確さを保つために必要な入力です。保有資産がきれいで等間隔のスケジュールに乗る場合は、IRRにも活躍の場があります。ただし、デフォルトとして安易に使わないようにしましょう。
よくある質問
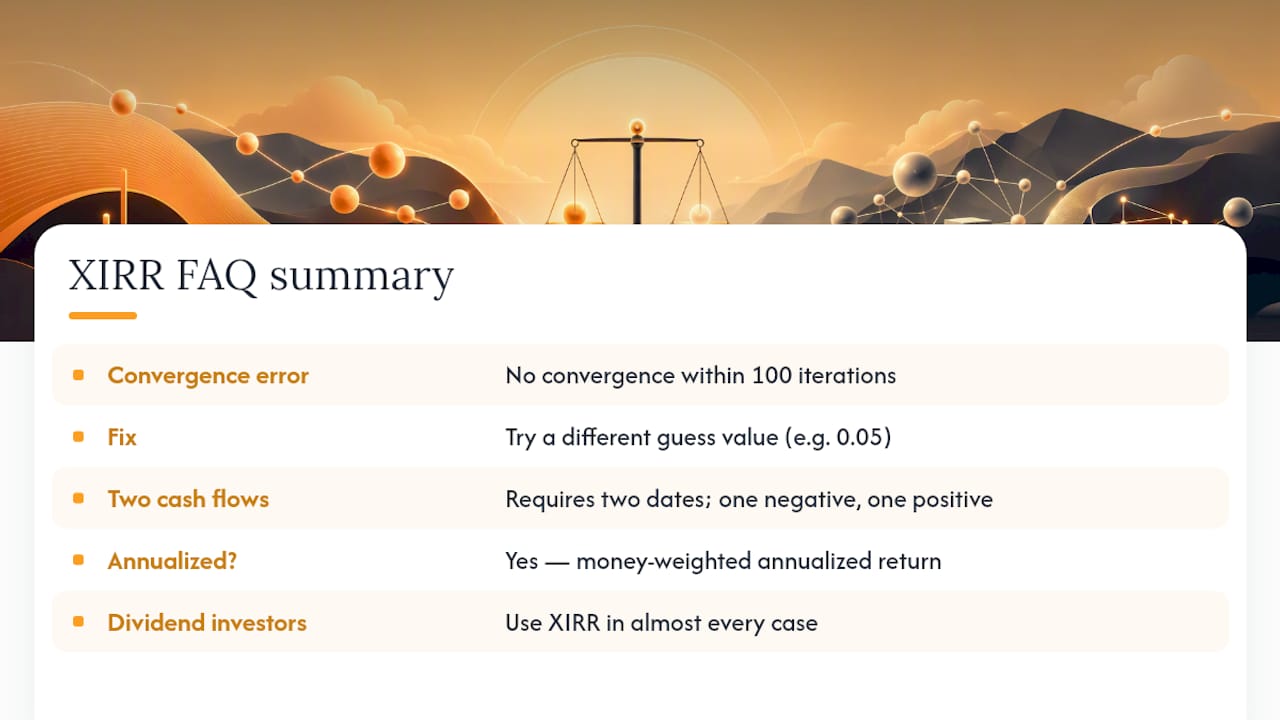
XIRRは常にIRRより高いリターンを示しますか? いいえ。XIRRはより正確なリターンを示しますが、実際の拠出日が等間隔の前提より早いか遅いかによって、IRRより高くなることも低くなることもあります。
キャッシュフローが2つだけでもXIRRは使えますか? はい。1つの値が負で1つが正であり、それぞれに対応する日付が2つあれば使用できます。これは単純な複利成長計算と同じように機能します。
なぜ私のXIRR数式は#NUM!を返すのですか? Microsoftの文書によれば、通常これは開始時のguessから100回の反復以内にExcelが収束できなかったことを意味します。デフォルト値の代わりに、例えば0.05のような別のguess値を試してください。
XIRRは年率換算リターンと同じですか? 機能的には同じです。XIRRは各キャッシュフローが投資されていた正確な日数を考慮に入れて、あなたの金額加重リターンを年率換算で表します。
配当投資家はXIRRとIRRのどちらを追跡すべきですか? ほとんどの場合、XIRRです。配当が完全に周期的なスケジュールで発生することはめったになく、Evibeの配当トラッカーのようなツールは、XIRRが正確さを保つために必要な正確な支払日を記録します。満期や権利行使日が不規則なオプショントレーダーにも同じ論理が当てはまり、Evibeのオプショントラッカーを通じて対応できます。また、定期分配と特別配当を比較するETF保有者は、Evibeの ETFトラッカーを利用して、基となる日付を正確に管理できます。
この記事は一般的な情報提供を目的としており、資格を持つファイナンシャルアドバイザーによる助言に代わるものではありません。ここに記載された内容に基づいて行動する前に、必ず資格を持つ金融専門家にご自身の状況についてご相談ください。
出典
- TWR vs IRR — When does GIPS require one or the other? | TSG Performance
- Time-weighted return and internal rates of return | Commonfund
- IRR, XIRR and MIRR — what are they and when to use them | ICAEW