本当に重要なポートフォリオ分散指標とは
HHIや分散比率(DR)、相関係数など、リスク管理と投資戦略の強化に本当に役立つポートフォリオ分散指標を、プライバシー重視でApple製品に最適化された資産管理アプリEvibeが初心者にも分かりやすく丁寧に解説します。分散状況を正しく把握し、無駄なリスクを抑えた賢い資産運用と長期的な資産形成に役立てましょう。
本当に重要なポートフォリオ分散指標とは
最も有用なポートフォリオ分散指標は、ハーフィンダール・ハーシュマン指数(HHI)、分散比率(DR)、有効ベット数(ENB)、平均ペア相関、そしてエントロピー型の複合スコアです。それぞれが異なる問いに答えます。HHIは資本がどれだけ集中しているかを示します。DRは保有資産の組み合わせが実際にどれだけボラティリティを取り除いたかを示します。ENBは、口座に何銘柄が入っているかに関わらず、真に独立したリスク源をいくつ抱えているかを示します。
今すぐ取るべき行動:現在の配分についてHHIとDRを計算してみてください。保有銘柄数に対してHHIが高い場合、あるいはDRが1.0に近い場合、単純な銘柄数では見えない集中リスクを抱えていることになります。
- HHI — ポジションの比重から計算される資本集中度
- 分散比率(DR) — 資産を組み合わせたことによるボラティリティ低減効果
- 有効ベット数(ENB) — 独立したリスク要因の数
- 平均ペア相関 — 保有資産がどれだけ連動して動くか
- エントロピー型分散スコア — ダッシュボード向けの複合指標
プロのヒント: 単一資産のポートフォリオはHHIスケールで10,000点となり、10資産均等配分のポートフォリオは1,000点となります。この10倍の差だけでも、保有銘柄数に頼ることがなぜ誤解を招くのかがわかります。
重要ポイント
分散を正しく測定するには、集中度を示すHHI、ボラティリティ低減効果を示す分散比率、隠れたファクターリスクを示す有効ベット数を、単独ではなく組み合わせて確認する必要があります。
| ポイント | 詳細 |
|---|---|
| まずHHIから始める | 迅速な集中度チェックのために最初に計算する。単一資産は10,000点、10資産均等配分は1,000点。 |
| DRで確認する | 分散比率が1.0に近い場合、見た目は分散しているようでも保有資産が互いに相殺できていないことを意味する。 |
| 隠れたリスクにENBを注視する | 銘柄数に対して有効ベット数が低い場合、共通ファクターへのエクスポージャーを示唆する。 |
| 入力データを定期的に更新する | 相関とボラティリティはローリングウィンドウで再計算する。古い共分散推定は下流のすべての指標を誤らせる。 |
| モニタリングを自動化する | Evibeは口座を同期し、これらの指標を継続的に計算し、AI主導のアラートでズレを検知する。 |
目次
- ポートフォリオ分散指標:それぞれが実際に答える問い
- HHI、DR、ENB、ポートフォリオボラティリティの計算式
- HHI、DR、ENBを組み合わせて読み解く
- これらの指標が破綻する場面
- これらの指標をモニタリングワークフローに変える
- Evibeが今読んだ分散計算を自動化する
- よくある質問
- 出典
ポートフォリオ分散指標:それぞれが実際に答える問い
計算式に触れる前に、どの指標がどの問いに答えるのかを知る必要があります。投資家はしばしば一つの数値だけを確認して満足し、別の指標が捉えるはずだった死角のリスクを見逃します。
HHIは資本の集中度を測ります。 最も計算が速く、クライアントや委員会への説明も最も容易な指標ですが、ボラティリティや相関については何も語りません。
分散比率は実現ボラティリティの低減効果を測ります。 DRは、各ポジションを単独で保有する場合と比べて、保有資産を組み合わせたことで実際にリスクが下がったかどうかを示します。ウエイト上は十分に分散しているように見えるポートフォリオでも、保有資産が足並みを揃えて動いていればDRは1.0付近になり得ます。
有効ベット数は独立したリスク源を推定します。 40銘柄を保有していても、それらすべてが同じマクロファクターにレバレッジをかけている場合、実質的には3つの賭けをしているに過ぎないこともあります。
平均ペア相関は、リターンの分散のうちどれだけが固有要因ではなく共通の要因によるものかをまとめて示します。
エントロピー型の複合スコアは、これらの入力のいくつかを0から100までの単一のダッシュボード数値に変換します。モニタリングには有用ですが、根底にある計算の代替として扱うとリスクがあります。
- 少数の銘柄への集中が気になる場合はまずHHIを確認する
- 分散が実際にリスクを低減しているか知りたい場合はDRを確認する
- 銘柄数は安心できても直感的に不安がある場合はENBを確認する
- セクターやマクロエクスポージャーが懸念事項の場合は平均相関を確認する
- 複合スコアは継続的なモニタリングに使い、一回限りの診断には使わない
HHI、DR、ENB、ポートフォリオボラティリティの計算式
ここでは、自分のスプレッドシートで検証できる数値を用いて計算式を解説します。
- HHI:すべてのポジションのパーセンテージウエイトの二乗の合計を取ります。単一資産に集中したポートフォリオは10,000点、10資産均等配分のポートフォリオは1,000点になります。資産数が多く均等ウエイトのポートフォリオほど、より分散していることを反映してスコアは低くなります。低いほど分散度が高いということです。
- ポートフォリオボラティリティ(σ_p):σ_p = √(w′ Σ w) として計算されます。ここでwはウエイトのベクトル、Σはリターンの共分散行列です。多くの実務家は、共分散と相関が資産の組み合わせによって実際にリスクが下がるかどうかを左右するため、Σを構築するために90日から252日のウィンドウの日次リターンを使用します。
- 分散比率(DR):DR = (Σ w_i σ_i) / σ_p、つまり各資産の単独ボラティリティの加重平均をポートフォリオの実際のボラティリティで割ったものです。例えば、2つの資産がそれぞれ均等ウエイトで単独ボラティリティ20%を持つとします。相関が低ければ、ポートフォリオボラティリティは15%程度に収まり、DR = 20/15 ≈ 1.33となります。DRが1を超えていれば、組み合わせによって実際にボラティリティが低減されたことが確認できます。DRが1.0に近い場合は、資産同士が全く相殺し合っていないことを意味します。
- 有効ベット数(ENB):通常2つの方法で計算されます。リスクファクター全体のリターンベースのエントロピーの指数として計算するか、リスク寄与度の二乗和の逆数として計算するかです。どちらの方法も、複雑なエクスポージャーマップを、真に独立した賭けの数を表す一つの数値に変換します。
- 平均ペア相関:相関行列の非対角成分すべての平均を取ります。均等ウエイトかつ均等ボラティリティの下では、DRは1 / √(ρ + (1 − ρ)/N)に近似され、相関ρと資産数Nがどのようにトレードオフの関係にあるかを正確に示します。
これを正しく構築するには、まずクリーンな相関行列から始める必要があります。ノイズの多い、または古い相関行列は、下流のすべての数値を狂わせてしまいます。
HHI、DR、ENBを組み合わせて読み解く
これらの指標はいずれも単独ではうまく機能しません。それこそが、多くのポートフォリオレビューが見落としている点です。HHIとDRは異なるものを測定するため、頻繁に乖離します。ポートフォリオはHHIで見ると低いスコア(ウエイトが分散して見える)でありながら、すべてのポジションが同じ方向に動く大型テック銘柄であるためにDRが1.0付近になることがあります。逆に、HHIがやや高い(例えば3つのポジションが大部分のウエイトを占める)ポートフォリオでも、その3つの資産が真に無相関であれば、まずまずのDRを示すこともあります。
ENBはHHIが完全に見逃すものを捉えます。50銘柄を保有するポートフォリオでも、そのほとんどが同じセクターやファクターへのエクスポージャーを共有していれば、ENBは4や5になり得ます。これは、単純な銘柄数では見えないリスクを露呈させます。
すべての運用方針に通用する普遍的な閾値は存在しません。集中型のベンチャースタイルのポートフォリオと分散型のインデックス連動ファンドを同じHHIの基準で判断すべきではありません。これらの指標を組み合わせることに関するArXivの研究は、一つのベンチマーク数値に固定するのではなく、三つすべてを組み合わせて三角測量的に検討することを推奨しています。
- HHIが高い → 集中している銘柄が相関しているかを確認する。相関していなければ、そのエクスポージャーは意図的で許容範囲内である可能性がある
- DRが低い(1.0に近い) → 保有資産が互いに相殺し合っていない。ウエイトではなく相関を見る
- 銘柄数に対してENBが小さい → 隠れたファクター集中を示唆する。インデックスファンドが含まれる場合はETFの重複チェックを行う
プロのヒント: 3つの指標すべてを、リバランス後ではなくリバランス前に実行してください。実際には残りの保有資産と相関している「分散のための」4つ目のポジションを追加する前に、低いDRを発見できれば、無駄な取引を避けられます。
これらの指標が破綻する場面
ここで紹介したすべての指標は、変動する入力データに依存しており、推定誤差は急速に積み重なります。ボラティリティと相関の推定値は、遡及期間によって大きく変動します。同じポートフォリオでも、90日ウィンドウと252日ウィンドウでは、DRとENBの読み取り値が明らかに異なる場合があります。縮小推定量やローリングウィンドウの感応度テストは役立ちますが、問題を完全に解消するわけではありません。
相関も安定していません。平穏な市場では無相関に見えた資産が、ストレスイベントの際には一斉に同じ方向に動くことがよくあります。これは「相関崩壊(correlation breakdown)」と呼ばれることもある現象です。暴落時に実現される分散効果は、その1週間前にDRやENBが予測していたよりもはるかに弱いことがあります。
分散指数(Diversification Quotients、DQ)は、このギャップに対処するために構築されました。DQは正規化と凸性を満たす公理的な指数ファミリーを形成し、テールの重さや共通ショックを捉えるために明示的に設計されています。これはHHIやDRが常習的に見逃すものです。
従来の分散指数は、テールイベントや共通ショックの際、つまり最も重要な局面で、リスク集中度を過小評価しがちです。これこそがDQが埋めるために構築されたギャップです。
- 単一の読み取り値を信頼する前に、複数の遡及期間にわたってHHI、DR、ENBをテストする
- 変動の激しい局面では、相関推定値を固定された入力ではなく不安定なものとして扱う
- ポートフォリオの複雑さが経験則的な閾値を超えたら、DQやモデルベースの指数の採用を検討する
これらの指標をモニタリングワークフローに変える
これを運用面で正しく行うには、より多くの計算式ではなく、データの質と頻度が鍵となります。素早いチェックには少なくとも90日分の日次リターンを、より安定した共分散推定にはより多く252日分を使用し、一度だけ計算して放置するのではなく定期的に両方を更新してください。
- 株式だけでなく、すべての資産クラスを網羅する同期済みの口座データを取得する
- 回転率に応じて週次または月次といった一定の頻度でHHI、DR、ENBを再計算する
- DRが1.0に近づいたり、保有銘柄数に対してENBが低下した場合にリバランスのトリガーを設定する
- 次の定期レビューを待たずに、HHIの急上昇があれば直ちに調査する
Evibeは、証券会社や銀行の口座を直接同期し、株式、ETF、暗号資産、不動産にわたる共分散ベースの指標を一つのダッシュボードで計算し、AI主導のアラートでズレを検知することで、手順1から3までを自動化します。
プロのヒント: 集中度の急上昇を捉えるために定期レビューを待つ必要はありません。リアルタイムのアラートなら、まだ安く修正できるうちにズレを捕捉できます。
実務者からの補足:始め方について
ほとんどのチームは、必要のない精度を追い求めて短いリターンウィンドウに過剰適合してしまいます。まずHHIとDRから始めてガバナンスを整え、パイプラインを信頼できるようになってからENBやファクターモデルを追加してください。まずは一つのポートフォリオで試してみましょう。
Evibeが今読んだ分散計算を自動化する
Evibeは、本来なら一つずつ確認しなければならない複数口座にわたるこれらの指標の追跡作業を、手作業から解放します。毎月ポジションをスプレッドシートにエクスポートする代わりに、Evibeは証券会社や銀行の口座を自動的に同期し、株式、ETF、暗号資産、不動産などの保有資産にわたってHHI、DR、ENBスタイルの診断を一つのダッシュボードで計算します。

AI主導の分析は、分散比率が1.0に近づいた瞬間や、あるポジションのウエイトによってHHIが集中領域に押し上げられた瞬間にズレを検知するため、四半期レビューに頼って発見する必要はありません。オプション取引を行う投資家には、同じビューにギリシャ指標や満期トラッキングが組み込まれており、配当重視の投資家は配当特化の分析機能と組み合わせて、インカム加重のリスクチェックを行うことができます。自分でスプレッドシートを構築することなく、自身のポートフォリオの集中度とボラティリティの数値を確認したい場合は、Evibeを無料で始めて(7日間のPremium付き)、現在の配分に対して診断を実行してみてください。
よくある質問
ポートフォリオの分散を測定するのに最適な単一の指標は何ですか? すべてを捉える単一の指標は存在しません。HHIは集中度を確認するための最も手早い出発点ですが、結論を出す前に実際のボラティリティ低減効果を確認するためDRと組み合わせて使ってください。
定量分析の知識がなくてもポートフォリオの分散を測定するにはどうすればよいですか? DR、HHI、平均相関を一つの数値に重み付けした複合分散スコアは、素早いチェックにはよく機能しますが、そのスコアが何を反映しているかは理解しておくべきです。
なぜ多くの保有銘柄を持つポートフォリオでも分散度が低い場合があるのですか? 保有銘柄数が多くても、そのほとんどが同じセクターやマクロドライバーを共有している場合、有効ベット数は低くなることがあります。これはまさにENBが捉えるために設計されたものです。
分散指標はどのくらいの頻度で再計算すべきですか? ほとんどのポートフォリオでは月次の再計算が有効ですが、アクティブトレーダーは、DRやHHIのズレに連動したリバランストリガーと合わせた週次チェックの恩恵を受けられます。
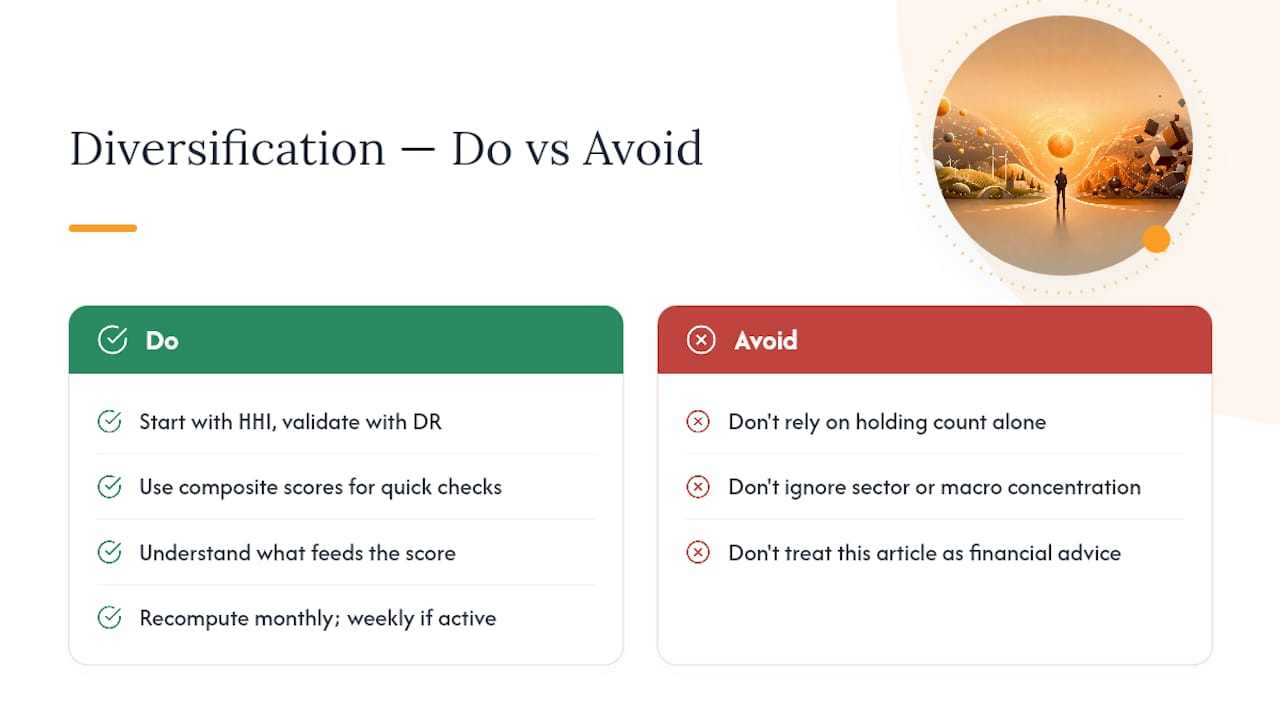
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに記載された内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。