最大ドローダウンの正しい計算方法:ランニングピーク、回復ギャップ、実践アクション
ランニングピーク法でポートフォリオの最大ドローダウンを計算し、回復の非対称性が必要な利益率をどう引き上げるかを理解し、実践的なリスク管理につなげる方法を解説します。
最大ドローダウンの正しい計算方法:ランニングピーク、回復ギャップ、実践アクション
最大ドローダウンとは、ポートフォリオが新高値へと回復するまでに被った、ピークからトラフ(谷)への最大の下落幅のことです。最大ドローダウンを正しく分析すれば、パーセンテージを実際に「体感できる」ドル金額に変換でき、その数字によって自分の戦略が自分の許容度に見合っているかどうかがわかります。40%のドローダウンを回復するのに、同じ40%の利益が必要になるわけではありません。回復の非対称性により、はるかに大きな利益が必要になります。この非対称性こそが、次の下落局面が来る前に――その最中ではなく――このメトリクスに注意を払うべき理由なのです。
要約:
- 最大ドローダウンの計算には、ポートフォリオの最高値を追跡し、各時点での下落幅を測定し、最大のピークからトラフへの下落を特定することが含まれます。
- 戦略によって典型的なドローダウンは異なり、株式ポートフォリオは弱気相場で大きな損失を被る一方、マーケットニュートラル型の手法はより小さな下落にとどまる傾向があります。
- 短い期間のデータサンプルにおける小さな過去の最大ドローダウンは誤解を招く可能性があるため、低リスクだと決めつける前にフルサイクルのデータを検証することが重要です。
- Evibeのようなツールでドローダウンの追跡を自動化することで、リアルタイムのリスク管理、アラート、そしてポートフォリオの実際の最悪シナリオに合わせた分散投資のインサイトが得られます。
目次
- 最大ドローダウンはどう計算するのか?
- ステップバイステップ:自分のデータからドローダウンを計算する方法
- 許容できる最大ドローダウンとは?
- MDDをリスク管理の意思決定に変える
- 実例:ピークからトラフ、そして回復まで
- このメトリクスがポートフォリオの見方をどう変えるか
- Evibeで最大ドローダウンを自動的に追跡する
- 出典
最大ドローダウンはどう計算するのか?
Investopediaによれば、最大ドローダウン(MDD)は正式には、ポートフォリオが新たなピークを樹立する前に測定された、ピーク値からその後のトラフまでの最大の観測下落として定義されます。書き出してみれば、その背後にある数式はシンプルです。
Wall Street Prepによる基本公式は次の通りです。
MDD = (トラフ値 − ピーク値) / ピーク値
ランニング計算として表現すると、移動ピークP(t)――時点tまでにポートフォリオが到達した最高値――を追跡し、各時点でのドローダウンをD(t) = (P(t) − x(t)) / P(t)として計算します。ここでx(t)は現在値です。履歴全体のD(t)の最大値があなたのMDDです。
いくつかのバリエーションが人を混乱させます。
- 価格 vs. 累積リターン。MathWorksによれば、ドローダウンを測定する前にリターン系列を累積ウェルスインデックスに変換する必要があり、そうしないとタイミングが歪んでしまいます。
- **算術リターン vs. 対数リターン。**対数リターンは長期間にわたってよりきれいに複利計算されますが、途中のドローダウンの大きさをわずかに変えてしまいます。
- 単純な高値-安値誤差。GlobalCalcsによれば、データセット内の最高点から最低点を単純に引くだけでは、ランニングピークのルールを無視することになり、実際のドローダウン期間を過大評価したり、場所を取り違えたりする可能性があります。
**覚えておくべき統計事実:**新たな史上最高値がトラフを過去のものと確認するまでは、ドローダウンは「最大」とはみなされません。それまでは、途中でポートフォリオがどれだけ反発しようとも、あなたはまだ同じドローダウンイベントの中にいることになります。
ステップバイステップ:自分のデータからドローダウンを計算する方法
自分のポートフォリオの最大ドローダウンを分析するのに、専用のソフトウェアは必要ありません。データを一度正しく通しさえすれば、そこに到達できます。
- **価格系列を作成する。**日次終値、または各期間の(1 + リターン)を掛け合わせて構築した累積ウェルスインデックスから始めます。生の期間リターンを直接ドローダウン公式に入力しては絶対にいけません。
- **ランニングピークを追跡する。**系列を一度たどります。各時点で、現在値がピークを上回ればピークを更新し、そうでなければピークを固定したままにします。
- **各ステップでドローダウンを計算する。**各データポイントでD(t) = (P(t) − x(t)) / P(t)を適用します。
- **最大値を記録する。**最大のD(t)値を、ピークのインデックス(日付)とトラフのインデックスとともに保存します。
- **期間と回復を測定する。**ピークからトラフまでの日数(ドローダウン期間)を数え、次にトラフから次の新高値までの日数(回復期間)を数えます。
これはO(N)アルゴリズムであり、データを一度通すだけで済みます。これはまさにMatlabのmaxdrawdown関数の動作方式であり、MathWorksによれば、この関数はドローダウンの大きさと、そのウィンドウの開始/終了インデックスの両方を返します。これは、最悪の期間の正確なカレンダー上の日付を特定したい場合に役立ちます。
Excelでは、これは1つの列でのランニングMAX数式と、隣の列でのパーセンテージ差分数式のように見えます。Pythonでは、単純なループか、ベクトル化されたcummax()演算の後に除算を行うだけです。
| ステップ | 数式/ツール | 出力 |
|---|---|---|
| ランニングピーク | Excelで=MAX($A$1:A1) | それまでのピーク値 |
| 時点tのドローダウン | =(Peak−Price)/Peak | 下落率 |
| 最大ドローダウン | =MAX(drawdown column) | 単一のMDD値 |
| 期間 | トラフ日 − ピーク日 | 水面下にあった日数 |
許容できる最大ドローダウンとは?
あなたのMDDが「悪い」かどうかは、何を保有しているかに完全に依存します。BestFolioのドローダウン調査によれば、ロングオンリーの株式ポートフォリオは過去、深刻な弱気相場の際に急激なドローダウンに直面してきた一方、マルチストラテジーやマーケットニュートラル型の手法は設計上、はるかに小さなドローダウンを目指しています。
一般的な資産配分の大まかな目安:
- ロングオンリーの株式ポートフォリオは、主要な弱気相場の際に大きなドローダウンを経験する傾向があります。
- 株式と債券をバランスよく組み合わせたポートフォリオは、株式の急落時にもより浅いドローダウンにとどまる傾向があります。
- マーケットニュートラルやマルチストラテジー型の手法は、比較的低いドローダウンを目指します。
- 個別株や暗号資産の保有は、極端な状況下では非常に大きなドローダウンに直面する可能性があります。
穴が深くなるほど、回復は指数関数的に難しくなります。その数式を並べてみましょう。
ドローダウンから回復するには、損失が深くなるほど損益分岐点に到達するために必要な利益率が実質的に高くなり、ますます大きなパーセンテージの利益が必要になります。
FinancialToolsetが指摘するように、この回復の非対称性こそが、深いドローダウンほど指数関数的に大きな利益を要求する理由であり、どんなポジションのサイズを決める前にも内面化しておくべきポイントです。
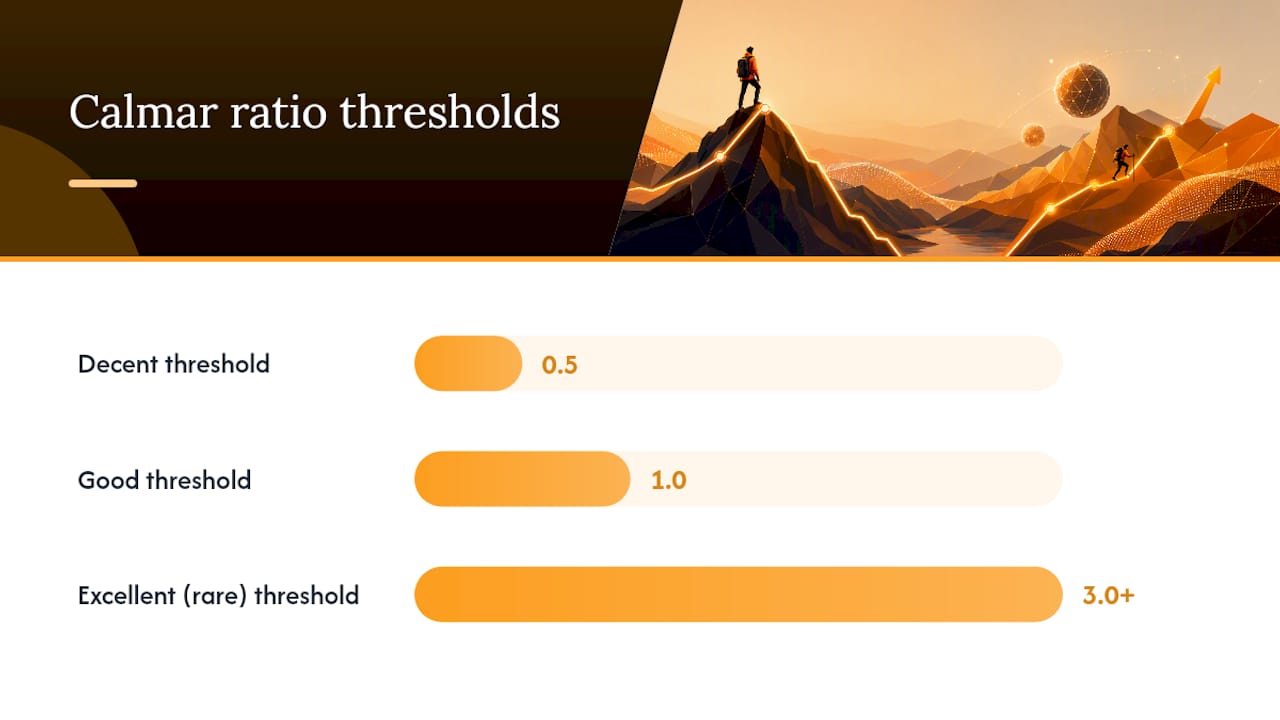
ここでカルマー・レシオがあなたのツールキットにおける居場所を確立します。これは年率換算リターンを最大ドローダウンの絶対値で割って計算されます。QuantOracleによるヒューリスティックなベンチマークでは、0.5以上をまずまず、1.0以上を良好、3.0以上を稀で優秀としています。カルマー・レシオは、日々のボラティリティではなくテールリスクこそが本当の懸念事項である場合に、シャープ・レシオよりも頼りになる指標になる傾向があります。GlobalCalcsによれば、標準偏差は上昇と下降のスイングを同じように扱うため、実際の痛みを過小評価する可能性がある一方、MDDは口座が縮小し、縮小したままである実体験を捉えます。
MDDをリスク管理の意思決定に変える
ドローダウンの数字は、それが次に何をするかを変えて初めて役立ちます。ここでは、それを行動に落とし込む方法を紹介します。
- **ポジションサイジングとレバレッジ。**ケリー基準は、エッジとオッズに基づいてどれだけ配分すべきかについての数学的な出発点を提供しますが、それを目標としてではなく上限として扱ってください。フルケリー・サイジングは、多くの投資家が感情的に耐えられないほどのドローダウンを生み出す傾向があり、過去のMDDを最小化するようにバックテストを過剰適合させることは、リスクを取り除くのではなく単に隠すだけになりがちです。
- **相関を意識した分散投資。**ドローダウンのプロファイルを実際に狭めるのは、単に資産を追加することではなく、独立して動く資産を追加することです。相関マトリックスは、保有資産がひそかに連動して動いている箇所を示してくれます。
- **ストップロスとレジームフィルター。**これらは下方リスクに上限を設けますが、ダマシ(whipsaw)のリスクをもたらします。時には底値付近で売却してしまい、その直後に市場が回復するのを目にすることになり、一時的なドローダウンを恒久的な損失に変えてしまいます。
- **ストレステスト。**過去のシナリオだけでなく、仮定のシナリオでもポートフォリオを検証してください。2022年を乗り切った戦略でも、まだ経験したことのないショックにさらされている可能性があります。
**プロのヒント:**バックテストが短い期間で異常に小さいMDDを示している場合、安心するのではなく疑ってかかってください。クリーンな複数年、またはフルサイクルのサンプルは、ほぼ必ずより悪い数字を明らかにし、その悪い方の数字こそが計画すべきものです。
実例:ピークからトラフ、そして回復まで
1月にポートフォリオが100,000ドルでピークを迎え、その後6月までに72,000ドルまで下落し、そこから回復し始めたとします。この推移をどう最大ドローダウンとして分析するかを見ていきましょう。
- **ピークを特定する:**100,000ドル。
- **トラフを特定する:**72,000ドル。新高値に達する前に到達した最低点です。
- 公式を適用する:(72,000ドル − 100,000ドル) / 100,000ドル = −28%。あなたのMDDは28%です。
- **必要な回復利益率を計算する:**100,000ドル / 72,000ドル − 1 = 38.9%。損益分岐点に到達するには、失った28%ではなく、トラフから38.9%の利益が必要です。
- **期間を測定する:**トラフが6月に到達し、ポートフォリオが翌年の3月まで100,000ドルを取り戻せなかった場合、これは9か月間のドローダウンおよび回復期間となり、しばしば口座がそれまでの高値をどれだけ長く下回っていたかを示す「アンダーウォーター・カーブ」として可視化されます。
| メトリクス | 値 |
|---|---|
| ピーク値 | 100,000ドル |
| トラフ値 | 72,000ドル |
| 最大ドローダウン | 28% |
| 回復に必要な利益 | 38.9% |
| 水面下にあった期間 | 9か月 |
BestFolioの計算ツールのように、アンダーウォーター・カーブ、上位のドローダウンイベント、回復に必要な利益率の表を出力するツールを使えば、自分のエクイティカーブを貼り付けるだけで、スプレッドシートを自分で構築しなくても同じ内訳を確認できます。
このメトリクスがポートフォリオの見方をどう変えるか
投資家は、運転中のニアミスを覚えているのと同じように、ドローダウンを記憶します。この数字は、平均リターンが決して持ち得ない形で感情的に記憶に残り、それこそがあらゆる本格的なリスク監査にこの指標が組み込まれるべき理由です。これは単なる過去の興味深い事実ではありません。あなたが実際にどれだけの痛みを引き受けているのか、そしてあなたの口座が再び「満たされた」と感じられるようになるまでにどれだけ水面下にとどまる可能性があるのかを示す、将来を見据えた指標なのです。
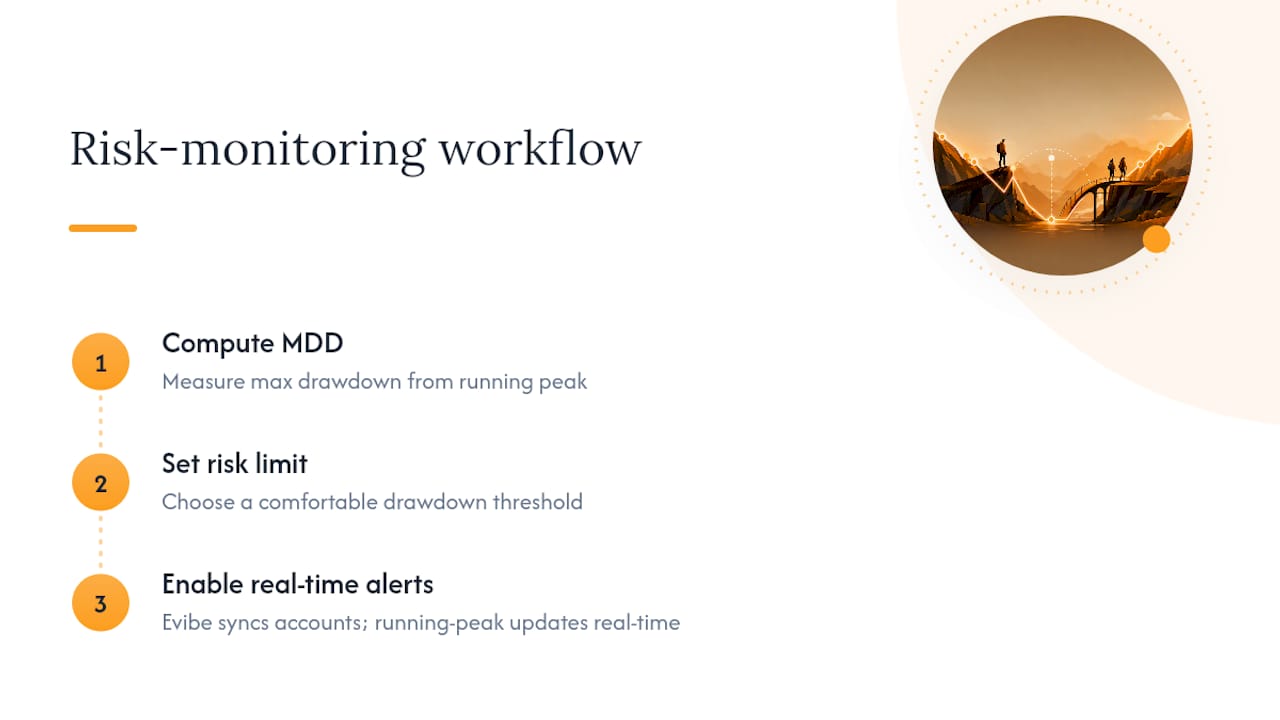
Evibeはまさにその発想を軸に構築されました。株式、ETF、暗号資産、不動産、その他の資産を単一のダッシュボードに統合し、AIを活用した分析を適用することで、本来なら手作業で計算しなければならないリスクと分散投資のパターンを浮かび上がらせます。銀行口座と証券口座を自動的に同期するため、あなたのドローダウンの数字の裏にあるランニングピークの追跡は、四半期に一度ではなく、リアルタイムで更新されます。理にかなったワークフローとして、まずMDDを計算し、自分が許容できるリスク上限を設定し、その上限に近づいたら自動アラートで知らせてもらうという方法があります。
— Vincent
Evibeで最大ドローダウンを自動的に追跡する
市場が動くたびに手作業でランニングピークの公式を計算するのは、規律ある投資家であっても持続可能な習慣とは言えません。Evibeは、証券口座と銀行口座を自動的に同期し、口座ごとにではなく、保有するすべての資産クラスにわたってポートフォリオのドローダウンをリアルタイムで再計算することで、そのギャップを埋めます。

中核となるドローダウンの追跡に加えて、Evibeは、設定したリスク閾値をポートフォリオが超えた際のスマートアラート、あなたのドローダウンが市場全体の出来事なのか、それとも自分の資産配分に固有のものなのかを見極められるようにする主要指数とのベンチマーキング、そしてリスク指標と併せてギリシャ指標や利回りデータが必要な投資家向けの専用の配当・オプション追跡機能を重ねています。もし保有資産の多くをETFが占めているなら、ETFポートフォリオトラッカーが、ファンドベースのポートフォリオ専用に構築されたドローダウンと分散投資の指標を提供します。無料で始めて(7日間のPremium付き)、次に市場があなたに与える実際の最悪のシナリオの数字を確認してみてください。
出典
単一の数字を鵜呑みにする前に、複数の情報源に対して自分自身の数字を確認してください。InvestopediaとWall Street Prepは、いずれも明快な公式の内訳と実例を提供しています。アルゴリズムの側面については、MathWorksのドキュメントが、コード上でランニングピークのスキャンがどのように動作すべきかを正確に示しています。QuantOracleやBestFolioのような実務家向けの計算ツールを使えば、エクイティカーブを直接貼り付けて、その出力を自分のスプレッドシートと比較することができます。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーからの助言に代わるものではありません。ここに記載されている内容に基づいて行動する前に、自身の状況について資格を持つ金融専門家に相談してください。