Investitori: checklist in 6 domande ed Evibe per ETF con o senza copertura valutaria
Checklist in 6 domande per scegliere ETF con o senza copertura valutaria, poi monitora i rendimenti reali in privato con l’app Apple-native Evibe.
Investitori: checklist in 6 domande ed Evibe per ETF con o senza copertura valutaria
Non esiste una risposta migliore universale: gli ETF con copertura valutaria (hedged) sono generalmente adatti agli investitori che necessitano di rendimenti prevedibili nel breve termine o di un reddito affidabile, poiché eliminano le oscillazioni valutarie. Gli ETF senza copertura (unhedged) sono generalmente adatti agli investitori di lungo termine e sensibili ai costi, poiché gli effetti valutari tendono a compensarsi nel tempo, ma i costi di rollover della copertura no. Il compromesso è semplice: pagare per la prevedibilità, oppure accettare un po’ di rumore per contenere i costi.
In breve:
- Gli ETF con copertura riducono la volatilità e proteggono il reddito neutralizzando gli effetti valutari, a beneficio degli investitori con orizzonte breve o prossimi alla pensione che contano su un flusso di cassa prevedibile.
- Il costo della copertura dipende dai differenziali di tasso d’interesse e dalla frequenza del rollover, il che spesso comporta spese più elevate e potenziali distribuzioni imponibili su periodi pluriennali.
- Gli ETF senza copertura hanno di solito commissioni più basse, ma le oscillazioni valutarie possono erodere i rendimenti, specialmente durante periodi di forti movimenti dei tassi di cambio.
- Nei periodi di stress di mercato, gli asset senza copertura possono sovraperformare quelli coperti se le valute rifugio si rafforzano inaspettatamente, ribaltando i vantaggi tipici.
- Confrontare i rendimenti totali reali a cinque anni delle versioni con e senza copertura rivela l’impatto concreto degli effetti valutari, al di là dei semplici rapporti di spesa.
Indice
- ETF con copertura vs. senza copertura: cosa significano davvero i termini
- Come funziona davvero la copertura valutaria
- Pro e contro degli ETF con o senza copertura
- Quali investitori tendono a preferire ETF con o senza copertura
- Costi, tasse ed errore di tracciamento: cosa erode i rendimenti negli ETF con copertura
- Quando le coperture hanno funzionato e quando si sono ritorte contro
- Come scegliere: una checklist decisionale pratica
- Perché osservare i dollari reali batte le teorie sul cambio
- Monitora ETF con e senza copertura a confronto in dollari reali
- Fonti
ETF con copertura vs. senza copertura: cosa significano davvero i termini
Un ETF con copertura (hedged) utilizza contratti forward su valute per neutralizzare l’effetto delle oscillazioni del tasso di cambio su una classe di azioni, in modo che il tuo rendimento segua la performance dell’asset estero nella sua valuta locale, anziché quello che il dollaro ha fatto rispetto allo yen o all’euro. Un ETF senza copertura (unhedged) non fa nulla del genere. Ottieni il rendimento dell’asset sottostante più o meno quanto ha fatto la valuta durante il periodo di detenzione.
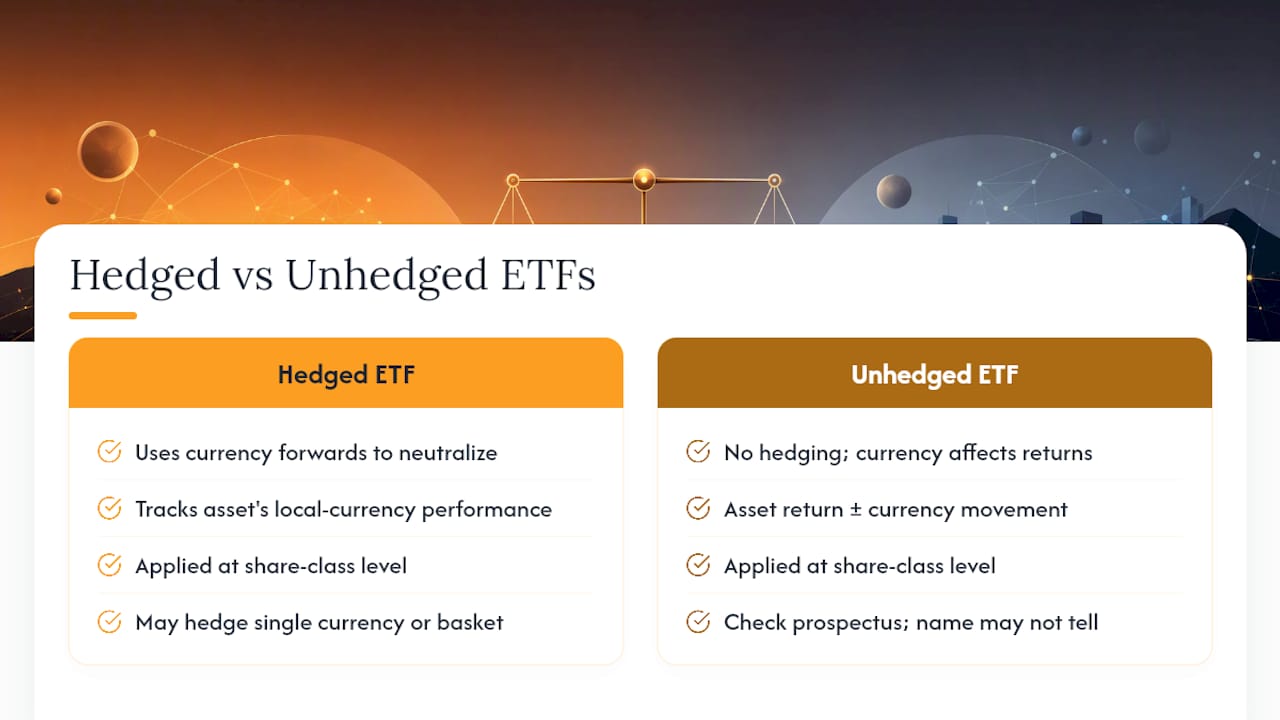
Questa distinzione avviene solitamente a livello di classe di azioni, non a livello di fondo. Molti emittenti offrono sia una versione con copertura che una senza copertura dello stesso fondo sottostante, a volte coprendo rispetto a una singola valuta e a volte rispetto a un paniere. Controlla il prospetto. Il nome da solo non ti dice sempre quale sia la base applicata.
Come funziona davvero la copertura valutaria
La copertura non è magia. È un processo meccanico costruito su contratti forward su valute, accordi per scambiare valuta a un tasso prestabilito in una data futura. I fondi tipicamente rinnovano questi contratti mensilmente, chiudendo le posizioni in scadenza e aprendone di nuove per mantenere il rapporto di copertura.
Questo rinnovo non è gratuito, e non è neutro. Il suo costo o beneficio dipende dal costo di carry, il differenziale di tasso d’interesse tra le due valute coinvolte. Quando il tasso d’interesse estero è più alto di quello domestico, la copertura tende ad aggiungere un rendimento modesto. Quando è più basso, la copertura tende a sottrarre rendimento. Anche la frequenza del rollover conta: un rollover più frequente riduce l’errore di tracciamento ma aumenta i costi di transazione.
- I forward vengono liquidati e ristabiliti secondo un calendario ricorrente, di solito mensile.
- Il rapporto di copertura (quanta esposizione viene compensata) raramente è un 100% perfetto, il che crea un rischio di base.
- Il costo di carry può trasformarsi da vento favorevole a vento contrario man mano che i differenziali di tasso cambiano.
I differenziali di tasso d’interesse, non l’abilità del gestore del fondo, sono di solito il fattore singolo più importante nel determinare se la copertura aiuta o danneggia il tuo rendimento in un dato anno.
Pro e contro degli ETF con o senza copertura
La valutazione si riduce a cosa stai ottimizzando: rendimenti più stabili o costi più bassi.
Vantaggi degli ETF con copertura:
- Minore volatilità legata alla valuta, il che conta se stai prelevando reddito o ti stai avvicinando a un obiettivo di spesa.
- I dividendi e gli interessi pagati in valuta estera mantengono più valore una volta riconvertiti, poiché l’erosione da FX viene in gran parte eliminata dall’equazione.
- Performance a breve termine più prevedibile rispetto al benchmark in valuta locale.
Svantaggi degli ETF con copertura:
- Rapporti di spesa più elevati per coprire i contratti forward e l’attività di rollover.
- Possono sottoperformare per periodi pluriennali se i differenziali di tasso si muovono contro la copertura.
- I frequenti rinnovi dei contratti possono generare distribuzioni di plusvalenze nei conti soggetti a tassazione.
Vantaggi e rischi degli ETF senza copertura: i fondi senza copertura costano meno da gestire, occasionalmente beneficiano di movimenti valutari favorevoli e comportano meccanismi più semplici, senza nulla da rinnovare o riequilibrare. Lo svantaggio è il rischio di erosione valutaria, che può intaccare significativamente i rendimenti in finestre temporali brevi o medie, specialmente per gli investitori orientati al reddito che convertono i dividendi esteri in dollari.
Quali investitori tendono a preferire ETF con o senza copertura
Il tuo orizzonte temporale e le esigenze di flusso di cassa di solito decidono per te.
- Investitori orientati al reddito e prossimi alla pensione tendono generalmente a preferire la copertura. I dividendi trattenuti in valuta locale evitano l’erosione da FX al momento della conversione, proteggendo il flusso di cassa su cui contano.
- Investitori orientati alla crescita a lungo termine tendono generalmente a preferire l’assenza di copertura. Le commissioni più basse si accumulano a loro favore, e gli effetti valutari tendono a rientrare verso la media su lunghi periodi, il che significa che i rendimenti con e senza copertura spesso convergono su orizzonti pluridecennali.
- Il tipo di conto conta. Le distribuzioni periodiche di plusvalenze degli ETF con copertura pesano di più in un conto di intermediazione soggetto a tassazione rispetto a un conto pensionistico agevolato fiscalmente.
- Anche il comportamento conta. Le brusche oscillazioni valutarie tendono a spaventare gli investitori senza copertura, spingendoli a riequilibrare male i tempi. Se sai che venderai nel panico durante una fase di dollaro debole, questo è un argomento concreto a favore della copertura, indipendentemente dai calcoli.
Costi, tasse ed errore di tracciamento: cosa erode i rendimenti negli ETF con copertura
Tre canali erodono silenziosamente i rendimenti degli ETF con copertura, e nessuno di essi si manifesta chiaramente finché non li sommi tutti.
- I rapporti di spesa sono misurabilmente più alti nelle classi di azioni con copertura rispetto alle loro gemelle senza copertura, poiché qualcuno deve gestire il portafoglio di contratti forward.
- I costi di rollover e transazione si accumulano mese dopo mese, e non scompaiono nei mercati piatti. Sono un peso fisso indipendentemente dall’esito dell’operazione.
- Le distribuzioni di plusvalenze derivanti dai rinnovi dei contratti forward possono sorprendere i titolari di conti soggetti a tassazione con una bolletta fiscale che non hanno generato con le proprie operazioni.
La copertura generalmente riduce l’errore di tracciamento legato alla valuta rispetto a un benchmark in valuta locale, ed è proprio questo il suo scopo. Ma questa riduzione ha un prezzo, e la ricerca di Morningstar è schietta nell’affermare che la copertura può sottoperformare per anni se i differenziali di tasso si muovono nella direzione sbagliata.
Consiglio pratico: Metti a confronto una versione con copertura e una senza copertura dello stesso fondo e confronta i loro rendimenti totali a cinque anni, non solo i rapporti di spesa. Il divario ti dice molto di più sul costo di carry reale di quanto potrà mai fare una scheda informativa.
Quando le coperture hanno funzionato e quando si sono ritorte contro
Qui il tempismo decide tutto. Nel corso del 2023, la forte svalutazione dello yen rispetto al dollaro ha prodotto una grande divergenza tra le esposizioni azionarie giapponesi con e senza copertura, con le classi di azioni con copertura che hanno catturato i guadagni del mercato locale che gli investitori senza copertura hanno in parte restituito al movimento valutario.
I periodi di crisi ribaltano lo scenario. Le valute rifugio come il dollaro e lo yen tendono a rafforzarsi durante lo stress di mercato, il che può far sì che l’esposizione senza copertura ad asset statunitensi o giapponesi performi meglio di una versione con copertura durante un ribasso. La ricerca dei fornitori di indici mostra che questo comportamento di correlazione varia da episodio a episodio, ed è proprio per questo che un singolo esempio storico non dovrebbe mai essere trattato come una regola permanente.
Come scegliere: una checklist decisionale pratica
Percorri queste domande in ordine prima di scegliere una classe di azioni:
- Qual è il tuo obiettivo: reddito immediato o crescita nel corso di decenni?
- Qual è il tuo orizzonte temporale: meno di cinque anni, o oltre quindici?
- Hai bisogno di un flusso di cassa neutro rispetto al cambio, o puoi assorbire alcune oscillazioni?
- Qual è il divario nel rapporto di spesa tra la versione con e senza copertura?
- Come viene implementata la copertura, e con quale frequenza viene rinnovata?
- Questo verrà inserito in un conto soggetto a tassazione o in uno agevolato fiscalmente?
Una volta risposto a queste domande, confronta il peso del costo totale su un periodo di detenzione realistico, esegui uno scenario approssimativo per un movimento valutario del 10% in entrambe le direzioni, e leggi il prospetto effettivo del fondo invece di affidarti solo al nome del ticker.
Consiglio pratico: Prima di impegnare denaro reale, registra sia la versione con copertura che quella senza copertura in uno strumento di monitoraggio del portafoglio o in un semplice portafoglio simulato per alcuni mesi. Osservare il divario in dollari reali che si accumula insegna più di qualsiasi modello su foglio di calcolo.
Perché osservare i dollari reali batte le teorie sul cambio
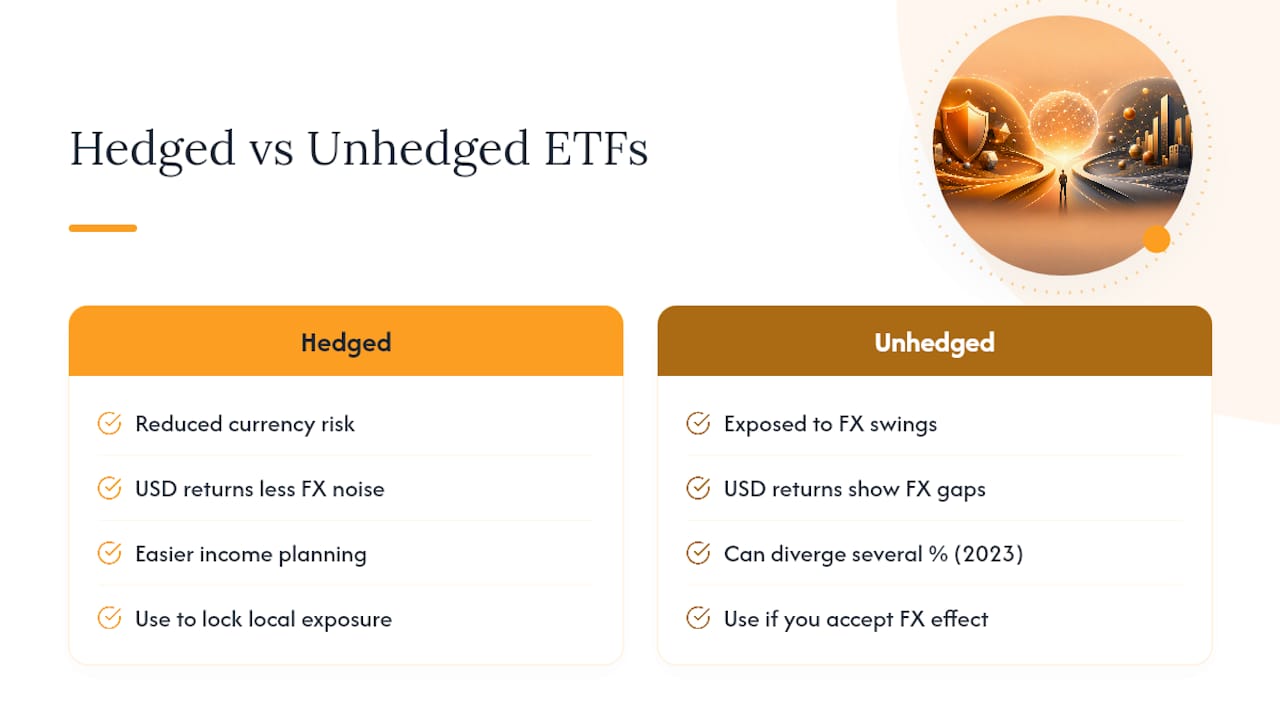
La maggior parte delle guide si ferma alla meccanica. Ciò che viene sottovalutato è quanto sia disorientante vedere due fondi quasi identici divergere di diversi punti percentuali in un anno, semplicemente a causa di una valuta a cui altrimenti non pensi. Non è un’ipotesi. È successo agli investitori concentrati sul Giappone nel 2023.
La soluzione non è più teoria. È monitorare le tue effettive posizioni con e senza copertura una contro l’altra in termini di dollari reali, non attraverso confronti astratti con un benchmark. Gli analytics specifici per ETF di Evibe e il supporto multivaluta esistono in parte per questo motivo: ti permettono di vedere il divario causato dal cambio tra due fondi simili mentre accade realmente, anziché ricostruirlo a posteriori a partire da una scheda informativa. Abbinare questo a una chiara lettura delle tue esigenze di reddito, usando qualcosa come un framework per il reddito da dividendi degli ETF, trasforma un dibattito astratto in una decisione fondata sui tuoi numeri.
— Vincent
Monitora ETF con e senza copertura a confronto in dollari reali
Leggere del costo di carry e dell’errore di tracciamento ti porta solo fino a un certo punto. Evibe è progettato per il momento in cui possiedi davvero sia una posizione con copertura che una senza copertura e vuoi vedere, in dollari reali, quale sta vincendo e perché.

Con il supporto multivaluta e i tassi di cambio storici, Evibe ti mostra esattamente quanto del tuo rendimento è derivato dall’asset sottostante e quanto dal movimento valutario. Un’app di monitoraggio del portafoglio con analytics per ETF può tracciare le classi di azioni con e senza copertura a confronto, oltre al monitoraggio dei dividendi, per segnalare quanto del tuo reddito viene preservato o eroso dal cambio. Se stai valutando un cambiamento o vuoi semplicemente chiarezza su ciò che già possiedi, inizia gratis e controlla il tuo tracker del portafoglio ETF per vedere i numeri reali dietro le tue posizioni.
Questo articolo ha finalità informative generali e non sostituisce la consulenza di un professionista finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire sulla base di quanto riportato qui.
Fonti
- The Pros & Cons of Currency-Hedged ETFs | ETFdb
- Do currency-hedged ETFs have merit for the long term? | Morningstar
- How currency-hedged ETFs work | Investopedia
- Currency hedging — S&P educational paper