Investitori: Metodo in 5 Passaggi per Scegliere un Benchmark Investibile e Misto
Costruisci in 5 passaggi un benchmark misto investibile: checklist istituzionale, ETF mappati sulla tua allocazione e monitoraggio con Evibe, privacy-first.
Investitori: Metodo in 5 Passaggi per Scegliere un Benchmark Investibile e Misto
Scegli un benchmark investibile a rendimento totale che rispecchi l'allocazione effettiva del tuo portafoglio, oppure costruisci una combinazione ponderata che lo faccia. Questo preserva il significato dell'alfa, del beta e di ogni altra metrica di rischio che calcoli. Gli standard GIPS richiedono benchmark a rendimento totale per un motivo preciso: un portafoglio che detiene azioni, obbligazioni e liquidità, confrontato con un indice composto solo da azioni, apparirà sempre distorto. Un portfolio tracker può aiutarti a monitorare quella combinazione una volta costruita.
In breve:
- Usare un benchmark misto a rendimento totale che rifletta la tua reale allocazione degli asset migliora l'accuratezza di metriche di performance come alfa e beta.
- Costruire il tuo benchmark implica mappare ogni componente del portafoglio su indici investibili e misurabili, combinandoli in base ai pesi target.
- Assicurati che il benchmark sia scelto prima della misurazione della performance, sia appropriato, non ambiguo e rifletta i tuoi investimenti reali, per evitare risultati fuorvianti.
- Rivedi e aggiorna regolarmente il tuo benchmark ogni volta che l'allocazione si discosta o diventa disponibile un indice migliore; automatizza il monitoraggio per mantenere coerenza.
- Confrontare il tuo portafoglio con un benchmark misto investibile a rendimento totale nel lungo periodo fornisce indicazioni significative, mentre le deviazioni di breve termine vanno considerate rumore statistico.
Indice
- Che Cos'è un Benchmark d'Investimento e Perché È Importante?
- Tipi di Benchmark che gli Investitori Possono Usare
- Sette Proprietà di un Benchmark Valido (Checklist Pratica)
- Metodo Passo-Passo per Scegliere o Costruire il Tuo Benchmark
- Come Interpretare i Confronti con il Benchmark: Metriche Chiave Spiegate
- Errori Comuni, Segnali d'Allarme e Quando Cambiare il Tuo Benchmark
- Come Strumenti e Monitoraggio Ti Aiutano a Responsabilizzare il Tuo Benchmark
- Considerazioni sul Benchmarking a Breve Termine rispetto a Lungo Termine
- Impatto della Scelta del Benchmark su Commissioni e Incentivi
- Benchmarking di Investimenti Alternativi e Asset Illiquidi
- Usare Più Benchmark o Sub-Benchmark all'Interno di un Portafoglio
- Prospettiva dell'Autore e Prossimi Passi
- Come Evibe Ti Aiuta a Monitorare il Benchmark che Costruisci
- Fonti
- FAQ
Che Cos'è un Benchmark d'Investimento e Perché È Importante?
Un benchmark è il portafoglio o l'indice di riferimento che usi per giudicare se i tuoi risultati sono buoni, mediocri o scarsi. Con un benchmark, il risultato diventa un verdetto: hai battuto il mercato, lo hai eguagliato o sei rimasto indietro dopo le commissioni.
La definizione di Fidelity lo inquadra semplicemente. Un benchmark è uno standard rispetto al quale misuri la performance, e gli esempi più familiari sono i grandi indici di mercato come l'S&P 500, il Russell 3000 o l'MSCI ACWI.
I benchmark non sono la stessa cosa degli obiettivi assoluti. Un benchmark a indice di rendimento totale ti misura rispetto a ciò che il mercato ha effettivamente fatto. Entrambi hanno una loro utilità, ma rispondono a domande diverse: uno chiede “ho battuto il mercato”, l'altro chiede “ho soddisfatto la mia esigenza finanziaria personale”.
I benchmark svolgono anche un lavoro matematico silenzioso dietro le quinte. L'alfa, il rendimento in eccesso che hai generato, si calcola rispetto a un benchmark. Il beta, la tua sensibilità alle oscillazioni di mercato, si misura anch'esso rispetto a uno. L'attribuzione della performance, il processo per capire quali decisioni hanno aiutato o danneggiato i tuoi rendimenti, non ha senso senza un punto di confronto fisso. Se sbagli il benchmark, ognuno di questi numeri ti mente.
Tipi di Benchmark che gli Investitori Possono Usare
Non ogni benchmark si adatta a ogni portafoglio, e l'errore più grande commesso dagli investitori individuali è prendere l'S&P 500 solo perché è quello di cui si sente parlare al telegiornale. Ecco come si suddividono le categorie principali:
- Indici di mercato ampi come l'S&P 500, il Russell 3000 o l'MSCI ACWI funzionano bene per un portafoglio che è realmente composto interamente da azioni large-cap domestiche, o interamente da azioni globali, rispettivamente. Falliscono clamorosamente nel momento in cui entrano in gioco obbligazioni, liquidità o esposizione internazionale.
- Indici di stile e settore (value a piccola capitalizzazione, settore tecnologico, mercati emergenti) sono adatti a un singolo comparto del tuo portafoglio, non all'insieme. Usali per valutare una singola posizione, non il tuo patrimonio netto totale.
- Benchmark misti o personalizzati combinano più indici con pesi corrispondenti alla tua allocazione effettiva, ad esempio 70% azioni e 30% obbligazioni. Questa è la soluzione standard per qualsiasi portafoglio multi-asset, ed è solitamente semplice da replicare con un piccolo numero di ETF a basso costo.
- Benchmark a obiettivo assoluto (CPI+4%, un rendimento annuo fisso del 7%) misurano i progressi verso un obiettivo personale piuttosto che la performance di mercato. Sono utili per la pianificazione pensionistica, ma non dicono nulla su se il tuo gestore, o tu stesso, abbiate effettivamente creato valore.
- Benchmark di peer group ti confrontano con altri investitori o gestori di fondi con una strategia simile. Sembrano intuitivi, ma gli universi di peer spesso soffrono di bias di sopravvivenza e problemi di autodichiarazione, il che li rende molto meno affidabili di un indice investibile.
Sette Proprietà di un Benchmark Valido (Checklist Pratica)
Sia il CFA Institute che le linee guida GIPS sui benchmark indicano lo stesso insieme di proprietà, che si traducono direttamente in domande che puoi porti su qualsiasi benchmark candidato prima di impegnarti a usarlo.
- Specificato in anticipo. Dovresti scegliere il benchmark prima dell'inizio del periodo di performance, non dopo aver visto come si è comportato il tuo portafoglio. Scegliere un benchmark retroattivamente perché fa apparire i tuoi rendimenti migliori vanifica l'intero scopo.
- Appropriato. Il rischio e la composizione del benchmark dovrebbero somigliare ai tuoi. Un benchmark pieno di titoli biotech a piccola capitalizzazione non è appropriato per un portafoglio conservativo orientato ai dividendi.
- Misurabile. Puoi calcolarne il rendimento in un dato giorno? La maggior parte degli indici pubblicati soddisfa questo requisito; un elenco selezionato a mano di “fondi comparabili” di solito no.
- Non ambiguo. I componenti e i loro pesi dovrebbero essere chiaramente identificabili, non una descrizione vaga come “un mix di titoli growth”.
- Rappresentativo. Dovrebbe riflettere le aree del mercato in cui investi realmente, non aree adiacenti.
- Responsabilizzato. Qualcuno dovrebbe assumersi la responsabilità della costruzione del benchmark e di eventuali modifiche alla sua metodologia, tipicamente il fornitore dell'indice.
- Investibile. Devi poter effettivamente acquistare i componenti, di solito tramite un fondo indicizzato o un ETF, piuttosto che un costrutto teorico che nessuno può replicare.
Gli standard GIPS aggiungono un ulteriore requisito da trattare come regola piuttosto che come suggerimento: il benchmark dovrebbe riflettere il rendimento totale, ovvero dividendi e interessi reinvestiti, non solo il movimento del prezzo.
La verifica è rapida nella pratica. Controlla se esiste un ETF che replica l'indice, conferma che venga quotato quotidianamente e leggi la metodologia pubblicata dal fornitore per assicurarti che nulla sia discrezionale o opaco.
Consiglio pratico: Cerca la dicitura “total return” nel nome dell'indice o dell'ETF o nella relativa scheda tecnica prima di adottarlo come benchmark. Un indice basato solo sul prezzo può sottostimare la performance reale di mercato di diversi punti percentuali all'anno, una volta considerati i dividendi reinvestiti.
Metodo Passo-Passo per Scegliere o Costruire il Tuo Benchmark
Questa è la parte che i gestori istituzionali fanno di routine e che la maggior parte degli investitori individuali salta completamente. Richiede meno tempo di quanto si pensi.
- Definisci il tuo mandato e l'allocazione target. Scrivi cosa detieni effettivamente e perché: ad esempio, 60% azioni USA, 30% internazionale, 10% obbligazioni. Questo singolo passaggio elimina la maggior parte degli errori di benchmarking prima ancora che si verifichino.
- Mappa ogni componente su un indice o ETF candidato. Le azioni domestiche potrebbero mappare all'S&P 500 o al Russell 3000. L'internazionale potrebbe mappare all'MSCI ACWI ex-US. Le obbligazioni potrebbero mappare al Bloomberg U.S. Aggregate. La liquidità mappa a un indice di buoni del Tesoro o a un tasso del mercato monetario.
- Sottoponi ogni candidato alla checklist delle sette proprietà della sezione precedente. Elimina tutto ciò che non è investibile, è ambiguo o non è misurabile.
- Costruisci un benchmark misto ponderato a rendimento totale. Supponiamo che il tuo portafoglio abbia come target il 60% azioni USA e il 40% obbligazioni. Combineresti il 60% dell'S&P 500 Total Return Index con il 40% del Bloomberg U.S. Aggregate Total Return Index. Se l'S&P 500 TR rende il 12% e l'Aggregate TR rende il 4% in un periodo, il rendimento del tuo benchmark misto è (0,60 × 12%) + (0,40 × 4%) = 8,8%. Questo è il numero che il tuo portafoglio reale deve battere.
- Documentalo in una dichiarazione scritta di politica d'investimento, e stabilisci una cadenza di revisione, tipicamente annuale, oppure attivata da un cambiamento reale nella tua allocazione o nei tuoi obiettivi.
Alcuni accorgimenti rendono questo processo più agevole:
- Usa proxy ETF piuttosto che l'indice grezzo stesso; non puoi acquistare direttamente un indice, ma puoi acquistare SPY, TOO, AGG o fondi simili che lo replicano da vicino.
- Ricalcola i pesi della combinazione ogni volta che riequilibri, poiché le allocazioni che si discostano trasformano silenziosamente il benchmark dell'anno scorso in una scelta inadatta.
- Mantieni la matematica semplice. Una combinazione di due o tre indici cattura la maggior parte del beneficio; inseguire una combinazione di sei indici per maggiore precisione di solito non vale la complessità aggiuntiva.
Come Interpretare i Confronti con il Benchmark: Metriche Chiave Spiegate
Una volta che hai un benchmark, i numeri che calcoli rispetto a esso significano solo ciò che il benchmark permette loro di significare.
L'alfa è il tuo rendimento in eccesso rispetto al benchmark. Un portafoglio che rende il 10% contro un benchmark dell'8% ha un alfa del 2%, ma quel numero si dissolve o si gonfia interamente a seconda del benchmark scelto. Le stesse metriche si applicano a qualsiasi metodologia di benchmarking indipendentemente dalla classe di attivi.
Il beta misura quanto il tuo portafoglio è sensibile ai movimenti del benchmark.
Lo Sharpe ratio adegua il rendimento in base alla volatilità, permettendoti di confrontare a parità di condizioni un rendimento accidentato del 12% con uno regolare del 9%.
Il tracking error mostra quanto i tuoi rendimenti si discostano dal benchmark nel tempo. Un tracking error elevato e persistente di solito significa che il tuo benchmark non è più adatto alle tue posizioni effettive.
Ecco un rapido esempio pratico. Ma se la deviazione standard di quel portafoglio è doppia rispetto a quella del benchmark, lo Sharpe ratio può effettivamente apparire peggiore una volta corretto per il rischio aggiuntivo assunto per ottenerlo. L'alfa senza una verifica aggiustata per il rischio è solo metà della storia.
Errori Comuni, Segnali d'Allarme e Quando Cambiare il Tuo Benchmark
L'errore più comune in assoluto è confrontare un portafoglio diversificato multi-asset con un indice a singolo asset, solitamente l'S&P 500, perché è il numero che tutti citano. Le indicazioni di Morningstar sono dirette su questo punto: spesso è semplicemente inappropriato e distorce ogni conclusione tratta dal confronto.
Altri errori frequenti includono:
- Scegliere un benchmark non investibile o costruito artigianalmente che sembra ragionevole ma non può essere realmente replicato con titoli reali.
- Affidarsi a indici basati solo sul prezzo invece che a versioni a rendimento totale, il che sottostima la vera soglia che il tuo portafoglio deve superare.
- Selezionare il benchmark a posteriori, quando già sai come si è comportato il tuo portafoglio.
Presta attenzione a questi segnali d'allarme nella tua diagnostica continua: un beta che rimane persistentemente lontano da 1 rispetto a quanto ti aspetteresti, un bias sistematico nel tracking error che non si inverte mai, oppure un fornitore d'indice che non vuole divulgare la propria metodologia in dettaglio.
Aggiorna il tuo benchmark quando cambia il tuo mandato, quando la tua allocazione si discosta in modo significativo dal target originale, oppure quando diventa disponibile un indice migliore e più investibile per un comparto che in precedenza avevi approssimato.
Come Strumenti e Monitoraggio Ti Aiutano a Responsabilizzare il Tuo Benchmark
Costruire un benchmark misto sulla carta è la parte facile. Monitorarlo correttamente, mese dopo mese, attraverso conversioni valutarie e dividendi reinvestiti, è dove la maggior parte degli investitori individuali abbandona silenziosamente.
Uno strumento di tracking multi-asset automatizza le parti tediose da fare manualmente:
- Consolidare azioni, ETF, criptovalute e altre posizioni in un'unica vista in tempo reale invece di cinque accessi separati.
- Gestire automaticamente le conversioni valutarie quando detieni asset internazionali insieme a quelli domestici.
- Tenere conto dei dividendi e del rendimento totale anziché del solo prezzo, il che mantiene onesto il confronto con il benchmark.
- Calcolare continuamente il rendimento del tuo benchmark misto, invece di ricostruire un foglio di calcolo ogni trimestre.
Quell'automazione conta meno per la matematica in sé e più per il tempo che libera. Gli strumenti di benchmarking di Evibe ti permettono di monitorare il tuo portafoglio rispetto ai principali indici in tempo reale, così la revisione strategica che dovresti fare annualmente non viene messa da parte dalla contabilità manuale che di solito consuma il tempo per prima.
Considerazioni sul Benchmarking a Breve Termine rispetto a Lungo Termine
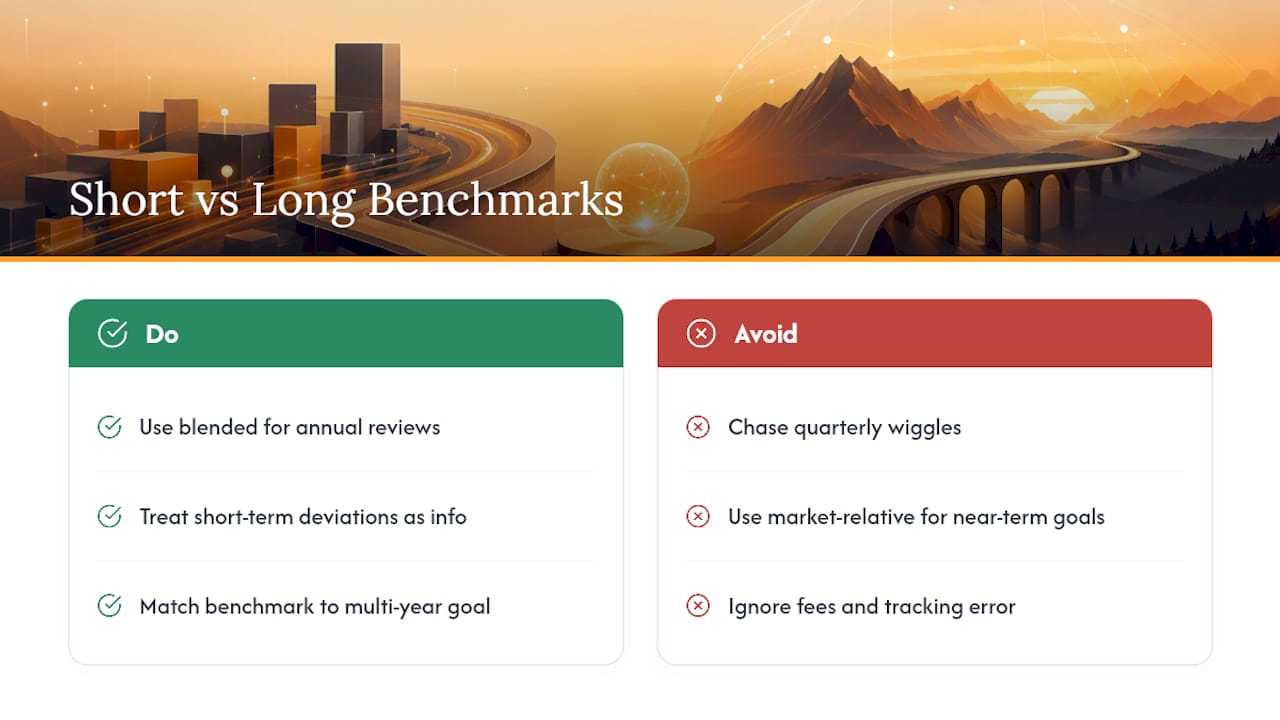
Un benchmark che ha senso su dieci anni può essere attivamente fuorviante su tre mesi, e l'orizzonte temporale su cui stai effettivamente investendo dovrebbe determinare quale scegliere.
I confronti a breve termine, qualsiasi cosa sotto l'anno, tendono a essere rumorosi indipendentemente dal benchmark scelto. Un benchmark misto costruito da azioni e obbligazioni può oscillare di diversi punti percentuali in un trimestre puramente a causa di movimenti dei tassi d'interesse che non hanno nulla a che fare con le tue decisioni. Tratta le deviazioni di breve termine come informazione, non come verdetti. Un mese di sottoperformance rispetto al tuo mix raramente giustifica un cambio di strategia.
Il benchmarking di lungo termine, cinque anni e oltre, è dove un benchmark misto a rendimento totale ben costruito dimostra il suo valore. Su quell'orizzonte, le decisioni di allocazione dominano i risultati molto più della selezione dei titoli, quindi il mix del tuo benchmark conta più della sua precisione. Questo è anche l'orizzonte in cui commissioni e tracking error si accumulano in divari reali e visibili se non controllati.
La regola pratica: usa il tuo benchmark misto per le revisioni annuali e i controlli di strategia pluriennali, ma non inseguire ogni oscillazione trimestrale rispetto ad esso. Se stai risparmiando per un obiettivo a cinque o più anni di distanza, il tuo benchmark dovrebbe riflettere dove sta andando la tua allocazione, non solo dove si trova oggi. Gli investitori che si avvicinano a un orizzonte più breve, pensione tra due anni, acquisto di una casa l'anno prossimo, dovrebbero invece orientarsi verso un benchmark a obiettivo assoluto o di conservazione del capitale, poiché un confronto relativo al mercato smette di essere la domanda rilevante.
Impatto della Scelta del Benchmark su Commissioni e Incentivi
La scelta del benchmark non è solo un esercizio analitico. Essa determina direttamente quanto sei disposto a pagare per la gestione, e può silenziosamente premiare il comportamento sbagliato se non presti attenzione.
Se il tuo benchmark è un fondo indicizzato passivo che addebita una frazione di punto percentuale in commissioni, qualsiasi gestore o strategia attiva per cui paghi di più deve superare quella soglia bassa più la propria commissione solo per pareggiare con te. È proprio per questo che un benchmark appropriato e investibile è importante per la valutazione delle commissioni, non solo per il diritto di vantarsi.
La scelta del benchmark plasma anche gli incentivi quando un benchmark viene usato per calcolare le commissioni di performance, cosa comune negli hedge fund e in alcuni conti gestiti. Un gestore misurato rispetto a un indice facile da battere o inappropriato ha ogni incentivo a mantenere quel benchmark in vigore, poiché gonfia l'“alfa” che attiva la sua commissione. Un benchmark investibile e correttamente abbinato elimina quell'incentivo a manipolare il confronto.
Per gli investitori individuali che gestiscono i propri portafogli, il messaggio pratico è più semplice: confronta i tuoi costi totali, i rapporti di spesa, le commissioni di consulenza, i costi di negoziazione, con quanto costerebbe una combinazione di fondi indicizzati con pesi comparabili.
Benchmarking di Investimenti Alternativi e Asset Illiquidi
Immobili, private equity, arte, oggetti da collezione e altre posizioni illiquide resistono al benchmarking standard perché non vengono scambiati quotidianamente e spesso mancano di un indice pubblico pulito.
La soluzione pratica è usare un proxy piuttosto che cercare una corrispondenza perfetta. Le posizioni immobiliari possono essere confrontate con un indice REIT pubblico, anche se la proprietà diretta di immobili e le azioni REIT si comportano in modo alquanto diverso nel breve periodo. Il private equity a volte viene confrontato con un indice value a piccola capitalizzazione più un premio di illiquidità, riconoscendo fin dall'inizio che il confronto è approssimativo piuttosto che preciso.
Gli asset illiquidi violano anche la proprietà “misurabile” della checklist delle sette proprietà, poiché spesso non è possibile ottenere un prezzo di mercato in tempo reale. Molti investitori sostituiscono valutazioni periodiche, prezzo d'acquisto più apprezzamento stimato, o un proxy rilevante del mercato pubblico, e semplicemente segnalano tali valutazioni come stime piuttosto che trattarle con la stessa affidabilità di un ETF quotato quotidianamente.
L'approccio onesto è segmentare il tuo portafoglio. Confronta il tuo comparto liquido e quotato pubblicamente con un preciso indice misto a rendimento totale, e tratta le posizioni illiquide con un benchmark proxy più flessibile e chiaramente etichettato, invece di forzare tutto in un unico numero che implica più precisione di quanto i dati sottostanti supportino. Cercare di costruire un unico benchmark continuo tra asset liquidi e illiquidi produce di solito un falso senso di accuratezza. Due numeri onesti ed etichettati separatamente battono una cifra combinata fuorviante.
Usare Più Benchmark o Sub-Benchmark all'Interno di un Portafoglio
Un singolo benchmark misto funziona bene per giudicare il tuo portafoglio nel suo complesso, ma può nascondere problemi a livello di singolo comparto. È qui che i sub-benchmark trovano il loro posto.
Aggregate TR, puoi comunque assegnare a ogni singolo comparto il proprio benchmark per un'analisi più ravvicinata. Le tue posizioni azionarie USA vengono misurate rispetto all'S&P 500 da solo. Le tue posizioni obbligazionarie vengono misurate rispetto all'Aggregate da solo. Questa struttura ti permette di isolare esattamente dove stai aggiungendo o perdendo valore, invece di un numero misto che maschera una forte performance azionaria compensata da una debole selezione obbligazionaria, o viceversa.
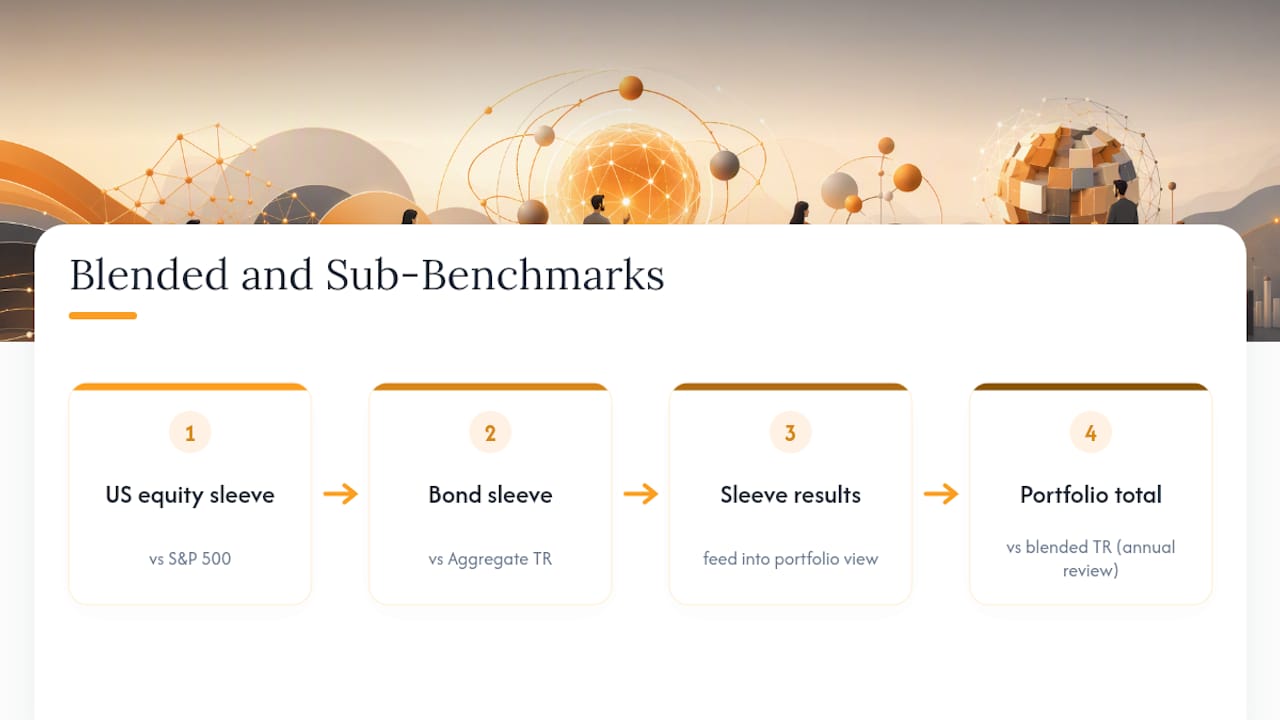
Il rischio principale con più benchmark è la complessità fine a se stessa. Aggiungere un sub-benchmark per ogni singola posizione trasforma uno strumento diagnostico utile in un foglio di calcolo che nessuno esamina davvero. Una struttura ragionevole la limita a tre o quattro sub-benchmark corrispondenti ai tuoi principali comparti, più l'unico benchmark misto a rendimento totale che rappresenta l'intero portafoglio.
Usa il benchmark misto per la tua revisione strategica annuale e i sub-benchmark quando qualcosa nel tuo rendimento totale sembra fuori posto e devi trovarne l'origine. Questa suddivisione dei compiti mantiene il sistema utile senza trasformare la manutenzione del benchmark in un lavoro part-time.
Prospettiva dell'Autore e Prossimi Passi
Il benchmark giusto non è quello famoso. È la combinazione noiosa, investibile, a rendimento totale che corrisponde davvero a ciò che detieni, costruita con ETF che puoi acquistare questo pomeriggio e documentata in modo da non dover ridiscutere la scelta ogni volta che il tuo portafoglio attraversa un trimestre difficile. Applica questa settimana il metodo in cinque passaggi: definisci la tua allocazione, mappala su indici, verificala rispetto alle sette proprietà, costruisci la combinazione e mettila per iscritto. Pianifica ora la revisione annuale, prima di dimenticartene.
— Vincent
Come Evibe Ti Aiuta a Monitorare il Benchmark che Costruisci
Un benchmark misto rimane utile solo se qualcuno lo ricalcola effettivamente ogni volta che la tua allocazione cambia o un dividendo viene reinvestito, ed è proprio questa la parte che la maggior parte delle persone abbandona silenziosamente entro il terzo mese. Evibe consolida azioni, ETF, criptovalute, immobili e altre posizioni in un'unica dashboard, sincronizza automaticamente i tuoi conti bancari e di intermediazione, e ti permette di monitorare la performance rispetto ai principali indici senza dover ricostruire un foglio di calcolo ogni trimestre.

Gli approfondimenti basati sull'IA possono segnalare cambiamenti di rischio e diversificazione non appena si verificano, e gli avvisi intelligenti possono notificarti quando la tua allocazione effettiva si è discostata a sufficienza dal tuo target da rendere la tua combinazione di benchmark originale non più adatta. Se detieni posizioni che pagano dividendi, il dividend tracker tiene conto automaticamente del reddito reinvestito, mantenendo onesta la matematica del rendimento totale invece di sottostimarla. Evibe è gratuito da usare, con un abbonamento Premium per le analisi avanzate, senza pubblicità e senza vendita di dati. Inizia gratis e costruisci il tuo primo benchmark misto questa settimana.
Fonti
Il framework di benchmarking presentato in questo articolo si basa su standard di settore consolidati piuttosto che su convenzioni informali.
- Guidance Statement: Benchmarks for Firms (GIPS)
- What is a benchmark? How does benchmarking work? | Fidelity
- How to Benchmark Your Portfolio | Morningstar
Questo articolo è un'informazione di carattere generale, non un sostituto della consulenza di un professionista finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione specifica prima di agire sulla base di quanto riportato qui.
FAQ
Qual è un Buon Benchmark per gli Investimenti?
Un buon benchmark è investibile, misurabile e corrisponde alla tua allocazione di asset effettiva, piuttosto che a un singolo indice popolare. Per la maggior parte dei portafogli diversificati, questo significa un benchmark misto a rendimento totale costruito con ETF indicizzati ponderati per rispecchiare le tue posizioni, non un semplice confronto con l'S&P 500.
Che Cos'è la Regola del 70/30 di Warren Buffett?
Funziona meno come una regola rigida e più come un esempio di benchmark misto: due indici investibili a rendimento totale ponderati per corrispondere a un'allocazione target.
Benchmark Capital È un'Azienda Legittima?
Benchmark Capital è una società di venture capital reale e affermata e non ha alcun collegamento con i concetti, gli indici o gli standard di benchmarking d'investimento discussi in questo articolo. La parola “benchmark” nell'investimento si riferisce a uno strumento di confronto della performance, non a una specifica azienda.
Cosa Significa Benchmark d'Investimento?
Un benchmark d'investimento è un portafoglio o un indice di riferimento usato per valutare quanto bene si sono comportati i tuoi investimenti. Gli standard GIPS richiedono che i benchmark usati nella rendicontazione formale della performance riflettano il rendimento totale e siano specificati in anticipo, così che il confronto rimanga equo e non ambiguo.
Quanto Costa Evibe?
Evibe è gratuito da usare: il piano Free copre un portafoglio fino a 50 posizioni. Premium costa 9,99 $ al mese o 99,99 $ all'anno, e ogni nuovo account parte con 7 giorni di Premium prima di qualsiasi addebito. Nessuna pubblicità, e l'abbonamento viene gestito direttamente tramite l'Apple App Store.