15 Minuti al Mese: Monitoraggio del Portafoglio Multi-Asset per Investitori USA
Monitora azioni, crypto, immobili e valute per vedere il tuo vero patrimonio netto in un unico posto. Setup in 20 minuti, poi 15 al mese. Prova Evibe gratis.
15 Minuti al Mese: Monitoraggio del Portafoglio Multi-Asset per Investitori USA
Un tracker multi-asset pratico raccoglie ogni posizione, azioni, ETF, crypto, immobili, operazioni private, in un’unica visione del patrimonio netto, converte tutto in un’unica valuta con tassi di cambio storici accurati, e riporta sia i rendimenti ponderati nel tempo sia quelli ponderati per il capitale (XIRR) così sai davvero cosa hai guadagnato. Aggiungi una breve routine di riconciliazione mensile e ottieni segnali di allocazione e rischio su cui puoi agire, invece di un foglio di calcolo già superato.
In breve:
- I tracker multi-asset devono convertire con precisione le posizioni multi-valuta usando tassi di cambio storici per misurare i rendimenti reali ed evitare report di performance fuorvianti.
- Devono supportare l’aggregazione automatica dei conti senza condividere le credenziali di accesso e offrire opzioni di inserimento manuale per asset illiquidi come immobili e oggetti da collezione.
- La riconciliazione regolare, specialmente per le valutazioni manuali, è essenziale per evitare scostamenti dai valori reali degli asset e mantenere l’accuratezza dell’allocazione.
- Le metriche di performance dovrebbero includere sia i rendimenti ponderati nel tempo sia l’XIRR, con segnali di rischio chiari e un tracciamento dettagliato dei tax lot per una pianificazione fiscale efficace.
- Gli avvisi in tempo reale per gli asset liquidi e i report visivi personalizzabili aiutano gli investitori ad agire tempestivamente e a comprendere la diversificazione e il livello di rischio del portafoglio.
Indice
- Perché il Monitoraggio del Portafoglio Multi-Asset è Importante per gli Investitori Attivi
- Funzionalità e Metriche Fondamentali di cui il Tuo Tracker ha Bisogno
- Come Configurare il Monitoraggio del Portafoglio Multi-Asset in Un’Unica Sessione
- Come Diversi Investitori Dovrebbero Usare un Tracker Multi-Asset
- Perché Evibe Risolve il Problema del Monitoraggio Multi-Asset
- Quanto Tempo Richiede Davvero la Configurazione e Come Appare la Manutenzione Successiva
- Funzionalità di Reportistica Fiscale e Conformità da Cercare
- Aggiornamenti Dati in Tempo Reale e Avvisi che Aiutano Davvero
- Strumenti di Reportistica e Visualizzazione Personalizzabili
- Best Practice di Sicurezza per gli Strumenti di Monitoraggio del Portafoglio
- Prospettiva dell'Autore: Compromessi tra Tracciamento Manuale e Connesso
- Inizia a Monitorare Ogni Asset in un Unico Posto con Evibe
- Fonti
- FAQ
Perché il Monitoraggio del Portafoglio Multi-Asset è Importante per gli Investitori Attivi
La maggior parte degli investitori non perde denaro a causa di scelte sbagliate. Lo perde perché non sa cosa possiede. Se il tuo conto di brokeraggio, il tuo exchange di criptovalute e il tuo immobile in affitto vivono in tre posti diversi, puoi facilmente contare due volte una posizione, o non accorgerti che il 40% del tuo patrimonio netto è concentrato in un solo settore.
Una visibilità consolidata risolve questo problema. Consente anche decisioni che non puoi prendere da quattro app scollegate:
- Ribilanciare in base alla tua allocazione reale, non a una supposizione
- Individuare il rischio di concentrazione prima che una singola azione o settore domini il tuo patrimonio netto
- Cogliere il momento giusto per il tax-loss harvesting perché puoi vedere plusvalenze e minusvalenze non realizzate su tutti i conti contemporaneamente
- Confrontare la tua performance reale con un benchmark, nella tua valuta base, non in qualunque valuta ciascun conto riporti
Quest’ultimo punto conta più di quanto pensino molti investitori. Un portafoglio in rialzo del 12% in termini di valuta locale potrebbe essere piatto, o negativo, una volta rivalutato rispetto al dollaro usando tassi di cambio storici. Se salti la rivalutazione multi-valuta, non stai misurando i rendimenti. Stai misurando rumore.
Funzionalità e Metriche Fondamentali di cui il Tuo Tracker ha Bisogno
Non tutte le app per portafogli sono costruite per chi possiede contemporaneamente azioni, crypto e immobili. Prima di sceglierne una, confrontala con questa lista:
- Aggregazione automatica dei conti con gestione sicura delle credenziali. Il tracker dovrebbe sincronizzare i conti di brokeraggio e bancari senza chiederti di consegnare le tue effettive credenziali di accesso a terzi.
- Valutazione multi-valuta con conversione FX storica. La conversione in tempo reale è lo standard minimo; l’accuratezza dei tassi storici è ciò che separa uno strumento serio da un giocattolo, poiché Endute osserva che i dati FX giornalieri sono ciò che rende affidabili i rendimenti multi-valuta.
- Gestione crypto e on-chain. Ricompense di staking, posizioni di lending e NFT hanno bisogno di supporto nativo o di un percorso di inserimento manuale ben fatto.
- Reportistica di performance sia TWR che XIRR. I rendimenti ponderati nel tempo mostrano come ha performato la tua strategia; i rendimenti ponderati per il capitale (XIRR) mostrano cosa hanno guadagnato i tuoi flussi di cassa reali, depositi e prelievi inclusi.
- Allocazione, concentrazione e segnali di rischio di base. Vuoi vedere, a colpo d’occhio, quanto sei esposto a una singola classe di asset, a un singolo settore o a una singola valuta.
- Monitoraggio dividendi e opzioni. Se incassi reddito o negozi derivati, i tracker generici di patrimonio netto di solito non bastano.
- Valutazione manuale per asset illiquidi, oltre a controlli di privacy reali. Immobili, arte e private equity non hanno prezzi in tempo reale. Un buon tracker ti permette di inserirli e aggiornarli manualmente senza indebolire la sicurezza del tuo account altrove.
Consiglio pratico: Non giudicare un tracker da quanti loghi supporta. Giudicalo da se separa il movimento di mercato dai tuoi depositi e prelievi personali: quella distinzione è la differenza tra un rendimento accurato e una stima lusinghiera.
Come Configurare il Monitoraggio del Portafoglio Multi-Asset in Un’Unica Sessione
La configurazione richiede meno tempo di quanto la maggior parte delle persone si aspetti, ma saltare dei passaggi qui è dove nascono i problemi di accuratezza in seguito.
- Fai prima l’inventario di tutto. Elenca ogni conto di brokeraggio, banca, exchange crypto, wallet, immobile e debito in essere, insieme ai dettagli dei tax lot per le posizioni principali se li hai.
- Collega i conti o importa le posizioni. Collega ciò che puoi sincronizzare automaticamente, e importa il resto come saldo iniziale. Imposta la tua valuta base una volta, all’inizio, così ogni valutazione si converte in modo coerente.
- Classifica ogni posizione. Separa liquidità, azioni, crypto, immobili e investimenti privati nelle proprie categorie così la reportistica di allocazione ha davvero un significato.
- Attiva il monitoraggio di dividendi e opzioni se ne possiedi. Imposta avvisi per movimenti di prezzo, pagamenti di dividendi o opzioni in scadenza così non devi controllare manualmente ogni giorno.
- Costruisci un’abitudine di manutenzione mensile. Riconcilia i saldi, aggiorna le valutazioni manuali per immobili o oggetti da collezione, e agisci su qualsiasi avviso che abbia segnalato qualcosa da rivedere.
La maggior parte di questo richiede meno di un’ora per un portafoglio tipico distribuito su tre o quattro istituzioni. Il costo continuativo è vicino ai quindici minuti al mese, assumendo che la sincronizzazione automatica faccia il suo lavoro.
Come Diversi Investitori Dovrebbero Usare un Tracker Multi-Asset
La stessa app supporta flussi di lavoro molto diversi a seconda di cosa stai effettivamente cercando di vedere.
Il trader attivo ha bisogno di sincronizzazione frequente, profitti e perdite di posizione in tempo reale, e un calendario di scadenza delle opzioni se i derivati fanno parte della strategia. Gli avvisi intraday sui movimenti di prezzo contano più qui che altrove, poiché una sincronizzazione ritardata può significare perdere completamente un movimento.
L’investitore da dividendi si preoccupa meno dell’andamento del prezzo minuto per minuto e più del reddito. Il tracciamento dei dividendi eseguiti rispetto a quelli dichiarati, un chiaro orizzonte di reddito e la visibilità sugli adeguamenti dei pagamenti contano più degli avvisi intraday.
- Traccia le date ex-dividendo e di pagamento separatamente dagli importi dichiarati
- Osserva il rendimento sul costo, non solo il rendimento attuale, per vedere come è cresciuto il reddito rispetto al tuo investimento originale
- Segnala immediatamente qualsiasi taglio dei dividendi invece di scoprirlo un trimestre dopo
Il monitor del patrimonio netto adotta un approccio decisamente più lento. Valutazioni mensili per immobili, veicoli o oggetti da collezione, combinate con un totale normalizzato per FX e un confronto con un benchmark rispetto a un indice principale, danno una lettura chiara del progresso a lungo termine senza il rumore quotidiano.
Perché Evibe Risolve il Problema del Monitoraggio Multi-Asset
Evibe è stata costruita attorno a un’idea: il quadro è finalmente completo quando azioni, ETF, crypto, immobili e asset personalizzati come arte o startup si trovano nella stessa dashboard invece che in quattro app separate. La sincronizzazione automatica gestisce il lato brokeraggio e bancario di questa equazione, il che riduce l’inserimento manuale e mantiene i numeri aggiornati senza che tu debba aggiornare cinque schede.
L’analisi guidata dall’IA è dove Evibe va oltre un semplice aggregatore. Invece di un elenco grezzo di posizioni, ottieni segnali in linguaggio semplice su diversificazione, concentrazione e rischio, il tipo di lettura che una volta richiedeva di estrarre tu stesso i numeri in un foglio di calcolo.
Il supporto multi-valuta con tassi di cambio storici significa che un immobile in affitto in una valuta e un conto di brokeraggio in un’altra si sommano entrambi in un’unica cifra di patrimonio netto accurata, non due numeri scollegati che devi riconciliare a mano.
Gli investitori da dividendi ottengono un monitoraggio dedicato dei dividendi che separa i pagamenti dichiarati, eseguiti e stimati. I trader ottengono strumenti per opzioni costruiti attorno alle Greche e ai calendari di scadenza. Gli investitori curiosi di sapere come Evibe si confronta con app monoscopo possono leggere il confronto con Mint per maggiori dettagli su dove una copertura più ampia paga davvero.
Quanto Tempo Richiede Davvero la Configurazione e Come Appare la Manutenzione Successiva
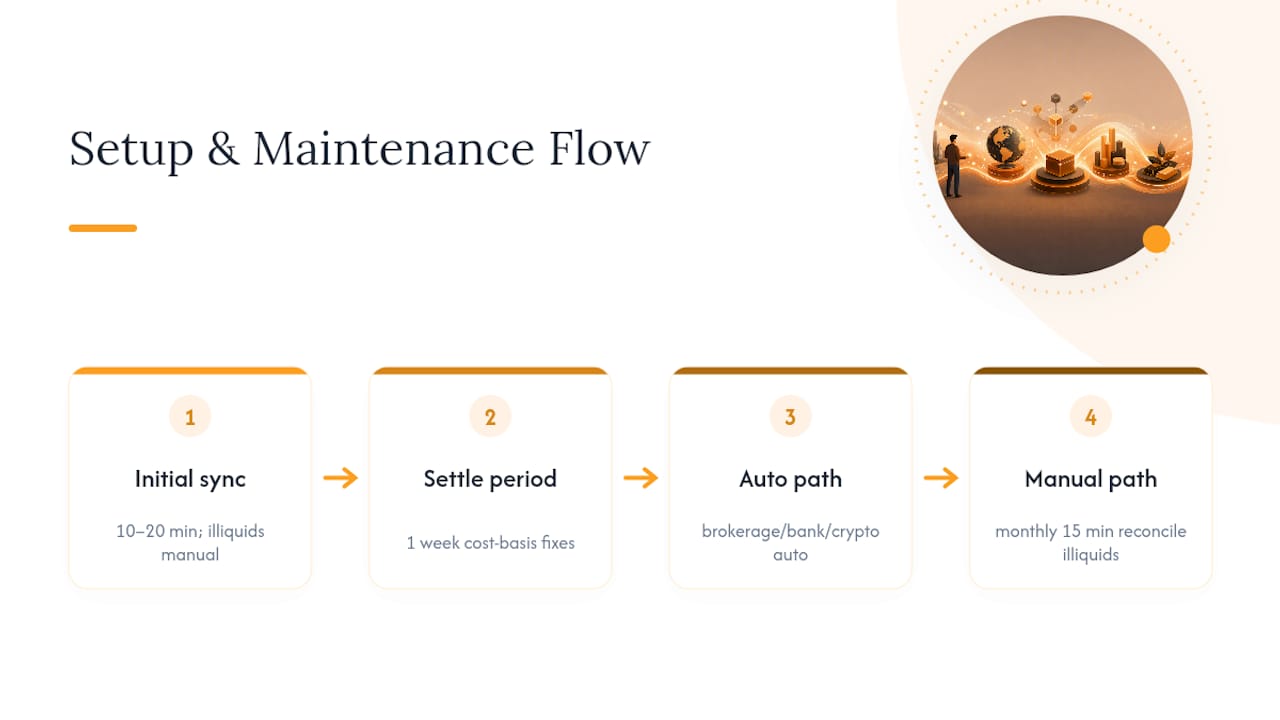
La sincronizzazione iniziale per la maggior parte dei portafogli richiede dai dieci ai venti minuti una volta pronte le credenziali del conto; le connessioni a brokeraggio, banca e exchange crypto tendono a completarsi quasi istantaneamente, mentre immobili e partecipazioni private richiedono un po’ più di tempo poiché stai inserendo a mano prezzo d’acquisto, valore stimato attuale ed eventuali debiti legati all’asset.
Aspettati un breve periodo di assestamento dopo quella prima sincronizzazione. La base di costo su posizioni più vecchie a volte richiede una correzione manuale, specialmente per asset trasferiti tra broker anni fa dove i dati di acquisto originali non sono stati trasferiti correttamente. Dagli una settimana per far emergere eventuali discrepanze prima di fidarti completamente dei numeri.
Dopo di che, la manutenzione è leggera. I conti connessi, brokeraggio, banca, la maggior parte degli exchange crypto, si aggiornano automaticamente, quindi non c’è nulla da fare oltre a riautenticarsi occasionalmente se una connessione si interrompe. Il vero lavoro riguarda gli asset illiquidi: valori immobiliari, partecipazioni in private equity, oggetti da collezione. Quelli richiedono un intervento mensile deliberato, aggiornando un valore stimato in base a una vendita comparabile, una perizia o un indice di mercato se stai monitorando qualcosa come un fondo privato.
Metti in conto quindici minuti al mese per quella riconciliazione. Saltala per tre o quattro mesi, e le tue percentuali di allocazione iniziano a discostarsi dalla realtà, il che vanifica l’intero scopo del consolidamento fin dall’inizio. Il lato automatico del monitoraggio è quasi privo di manutenzione. Il lato manuale è dove la disciplina conta ancora.
Funzionalità di Reportistica Fiscale e Conformità da Cercare
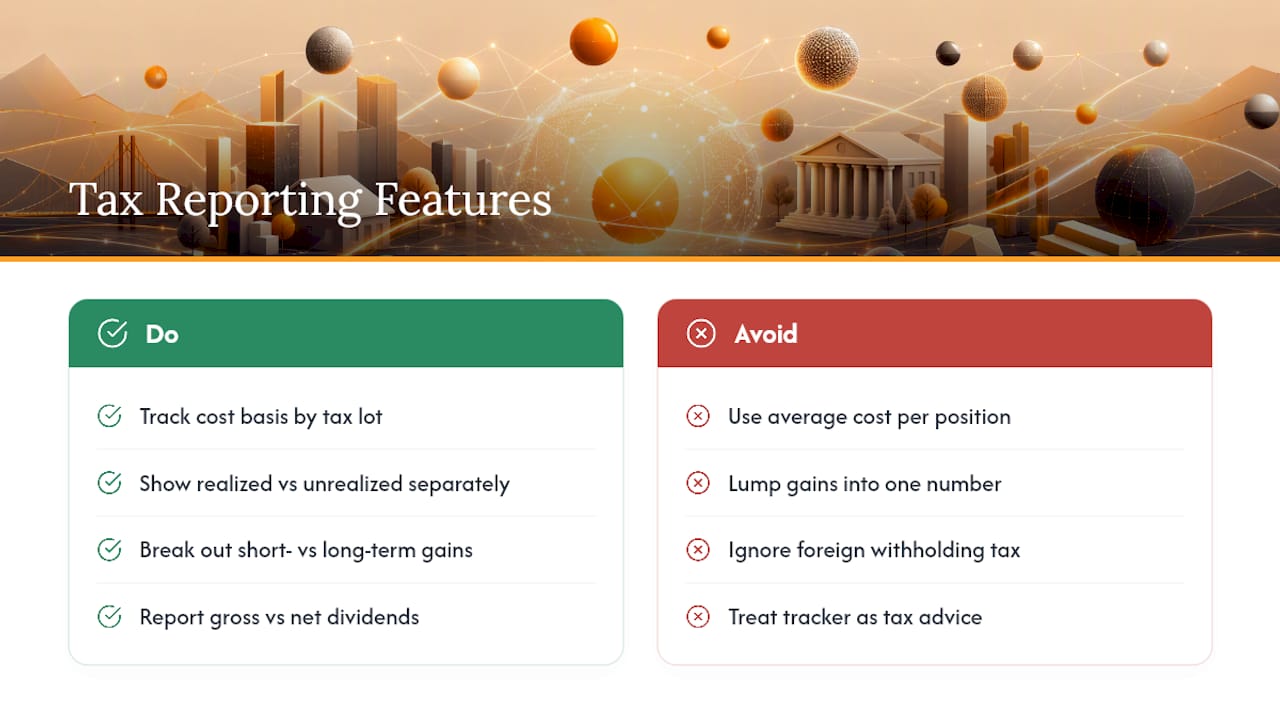
Un tracker che mostra la performance ma ignora i tax lot fa solo metà del lavoro. Il tracciamento della base di costo, idealmente fino ai singoli tax lot piuttosto che a un costo medio per posizione, è ciò che ti permette di pianificare davvero un tax-loss harvest invece di indovinare quali azioni vendere.
Le plusvalenze realizzate rispetto a quelle non realizzate dovrebbero essere visibili separatamente, e suddivise tra periodi di detenzione a breve e a lungo termine, dato quanto diversamente vengono tassate negli Stati Uniti. Un tracker che raggruppa tutto in un unico numero ti costringe a rifare quel calcolo da solo nel momento peggiore possibile, ad aprile.
La reportistica dei redditi da dividendi e interessi conta altrettanto, in particolare per gli investitori che possiedono azioni o fondi esteri dove la ritenuta d’acconto è già stata dedotta prima che il pagamento arrivasse sul tuo conto. Poter vedere il reddito da dividendi lordo rispetto a quello netto su ogni posizione fa risparmiare tempo reale quando tu o il tuo commercialista vi sedete con la dichiarazione effettiva.
Nulla di tutto ciò sostituisce un professionista fiscale o un software di dichiarazione, e nessun tracker di portafoglio dovrebbe essere trattato come tale. Ciò che fa un buon tracker è organizzare i dati sottostanti in modo che quella conversazione, e quella dichiarazione, richiedano un’ora invece di un fine settimana.
Aggiornamenti Dati in Tempo Reale e Avvisi che Aiutano Davvero
I prezzi in tempo reale contano di più per gli asset liquidi e ad alta velocità di movimento, azioni, ETF e crypto, dove una quotazione ritardata può significare agire su informazioni obsolete. Per immobili, private equity o oggetti da collezione, il “tempo reale” non è realistico né utile; gli aggiornamenti manuali mensili o trimestrali hanno più senso dato come si muovono davvero quei mercati.
Gli avvisi sono dove i dati in tempo reale si guadagnano il loro posto. Un avviso di prezzo su una posizione concentrata, una notifica quando viene dichiarato un dividendo, o un avvertimento che un’opzione si avvicina alla scadenza trasformano tutti il monitoraggio passivo in qualcosa su cui puoi agire. L’obiettivo non è controllare il portafoglio costantemente, ma essere avvisati nel momento in cui qualcosa richiede attenzione e altrimenti lasciarlo stare.
Consiglio pratico: Imposta gli avvisi su movimenti percentuali relativi alla dimensione della tua posizione, non su importi fissi in dollari. Un’oscillazione di 500 $ significa cose molto diverse a seconda che sia l’1% o il 20% di quella posizione.
Strumenti di Reportistica e Visualizzazione Personalizzabili
I numeri grezzi ti dicono cosa è successo. La visualizzazione ti dice cosa significa. Le ripartizioni dell’allocazione per classe di asset, settore e valuta dovrebbero essere visibili a colpo d’occhio, e i tracker migliori ti permettono di suddividere quella visione in più modi, per conto, per entità o per periodo di tempo, senza esportare nulla in un foglio di calcolo.
I grafici di performance che separano il movimento di mercato dai tuoi depositi e prelievi personali contano più di una semplice linea che sale. È la stessa distinzione tra TWR e XIRR trattata prima, e dovrebbe apparire visivamente, non solo come un numero sepolto in una pagina di impostazioni.
Intervalli di date personalizzati, sovrapposizioni di benchmark rispetto a un indice principale, e la possibilità di filtrare per tipo di asset trasformano un tracker da un report statico a un vero strumento di ricerca. Se una piattaforma offre solo un layout di dashboard fisso, probabilmente lo supererai una volta che il tuo portafoglio diventerà più complesso.
Best Practice di Sicurezza per gli Strumenti di Monitoraggio del Portafoglio
Dare a un’app accesso in lettura all’intera tua vita finanziaria non è una decisione da poco, e vale la pena trattarla come tale. Cerca un fornitore che utilizzi connessioni bancarie in sola lettura tramite un livello di aggregazione consolidato, piuttosto che uno che chiede direttamente la tua effettiva password di brokeraggio.
La crittografia dei dati, sia in transito che a riposo, dovrebbe essere standard, non una funzionalità premium. L’autenticazione a due fattori sul login del tuo account conta tanto quanto qualsiasi cosa faccia il fornitore dal suo lato, poiché una password debole dalla tua parte compromette la sicurezza forte ovunque altro.
Controlla come un fornitore gestisce i tuoi dati quando non stai usando l’app. Un approccio privacy-first che non vede mai le tue effettive credenziali di accesso, e che supporta la cancellazione completa dell’account, è significativamente diverso da un’app gratuita che monetizza silenziosamente i tuoi dati finanziari tramite pubblicità o vendite a terzi. Leggi la privacy policy una volta prima di collegare qualsiasi cosa, non dopo.
Prospettiva dell'Autore: Compromessi tra Tracciamento Manuale e Connesso
La maggior parte degli investitori tratta la sincronizzazione automatica come una decisione tutto-o-niente. Non lo è. Collegherei i conti di brokeraggio e bancari automaticamente senza esitazione, è una comodità a basso rischio e alto valore. Immobili, operazioni private e qualsiasi cosa genuinamente insolita, li inserirei manualmente ogni volta. L’attrito di digitare un numero una volta al mese è un piccolo prezzo per non esporre credenziali dove non serve che siano.
La cadenza di riconciliazione dovrebbe corrispondere alla volatilità. Crypto e azioni meritano un’occhiata settimanale. Immobili e oggetti da collezione hanno bisogno al massimo di attenzione mensile, poiché la verifica manuale funziona bene quando il valore sottostante si muove a malapena settimana dopo settimana.
Fai attenzione alle posizioni duplicate dopo aver riconnesso un conto, e alle oscillazioni FX inspiegabili che non corrispondono al movimento valutario effettivo. Entrambe di solito significano che un connettore sta andando alla deriva, non che il tuo portafoglio sia davvero cambiato.
*— Vincent
Inizia a Monitorare Ogni Asset in un Unico Posto con Evibe
I fogli di calcolo e le app monoscopo ti costringono a scegliere: monitorare bene le tue azioni, o monitorare bene le tue crypto, o monitorare bene i tuoi immobili, ma raramente tutti e tre con la stessa accuratezza. Evibe è costruita per colmare questo divario. La sincronizzazione automatica dei conti mantiene aggiornate azioni, ETF e crypto senza inserimento manuale, mentre asset personalizzati come immobili, arte o startup si integrano con valutazioni manuali che controlli tu. L’analisi guidata dall’IA trasforma poi tutto ciò in segnali in linguaggio semplice su diversificazione e rischio, e il supporto multi-valuta fa sì che il tuo patrimonio netto si sommi correttamente indipendentemente da dove ciascun asset sia denominato.

Evibe è gratuito da usare, e ogni nuovo account parte con 7 giorni di Premium — sincronizzazione broker inclusa — dandoti tempo sufficiente per collegare i tuoi conti e vedere se il quadro corrisponde a ciò che ti aspettavi. La gestione dei dati resta privacy-first in ogni momento: il servizio non vede mai le tue credenziali di accesso, non pubblica annunci e non vende le tue informazioni. Se sei stanco di riconciliare quattro app a mano, inizia gratis oggi e vedi il tuo patrimonio netto completo in un’unica dashboard.
Fonti
Per maggiori dettagli sui concetti trattati qui, consulta l’analisi di Endute su TWR e XIRR, l’approccio di Kubera al patrimonio netto multi-entità, e il punto di vista di Assetli sulla combinazione di valutazioni live e manuali. Per dettagli specifici su Evibe, consulta la guida al tracker multi-valuta e la pagina di monitoraggio ETF.
Questo articolo è un'informazione di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto scritto qui.
FAQ
Qual è la Differenza tra TWR e XIRR?
Il rendimento ponderato nel tempo (TWR) misura quanto bene ha performato la tua strategia d’investimento, eliminando l’effetto dei momenti in cui hai aggiunto o prelevato liquidità. Il rendimento ponderato per il capitale, calcolato come XIRR, riflette quanto hanno effettivamente guadagnato i tuoi dollari in base ai tempi di deposito e prelievo. Entrambi contano: il TWR confronta la tua strategia con un benchmark, mentre l’XIRR ti dice il tuo risultato personale.
Come Posso Monitorare Crypto e Azioni in un Unico Posto?
Un tracker multi-asset si collega ai conti di brokeraggio e agli exchange di criptovalute tramite aggregazione sicura e in sola lettura, poi converte tutto in un’unica valuta di base per una visione combinata. Evibe supporta questo consolidamento automaticamente, insieme all’inserimento manuale per wallet o partecipazioni che non si sincronizzano direttamente.
È Sicuro Collegare i Miei Conti Bancari e di Brokeraggio a un Tracker?
È sicuro con provider che utilizzano connessioni crittografate, in sola lettura, e che non memorizzano mai le tue effettive credenziali di accesso. Controlla la privacy policy del provider per i diritti di cancellazione dei dati e conferma che l’autenticazione a due fattori sia disponibile sul tuo account prima di collegare qualsiasi cosa.
Quanto Costa Evibe?
Evibe è gratuito da usare: il piano Free copre un portafoglio fino a 50 posizioni. Premium costa 9,99 $ al mese o 99,99 $ all’anno, e ogni nuovo account parte con 7 giorni di Premium. Nessuna pubblicità, nessuna vendita di dati.
Ho Ancora Bisogno di un Foglio di Calcolo se Uso un Tracker?
La maggior parte degli investitori no, una volta che immobili, private equity e altri asset illiquidi vengono inseriti manualmente all’interno del tracker stesso. Un approccio misto con prezzi in tempo reale per gli asset liquidi e valutazione manuale per tutto il resto tipicamente elimina del tutto la necessità di un foglio di calcolo separato.