Rendi tangibile l’impatto dell’expense ratio: checklist in 6 punti per gli investitori
Scopri come l’expense ratio erode i saldi pensionistici: esempi in cifre reali, checklist in 6 punti per confrontare i fondi e ridurre il fee drag.
Rendi tangibile l’impatto dell’expense ratio: checklist in 6 punti per gli investitori
Gli expense ratio prelevano denaro direttamente dagli asset del tuo fondo ogni anno, e quel drenaggio costante si accumula contro di te esattamente come la crescita si accumula a tuo favore. Un divario misurabile negli expense ratio tra due fondi simili può costare migliaia di dollari nell’arco di diversi decenni, anche partendo da un saldo iniziale modesto. Gli scenari qui sotto mostrano esattamente come, e la checklist verso la fine ti offre un modo per individuarlo nel tuo portafoglio prima che ti costi caro.
TL;DR:
- Una piccola differenza negli expense ratio può portare a migliaia di dollari persi nel corso di decenni a causa della potenza dell’interesse composto.
- Per un investimento di $10.000 che cresce al 7%, un expense ratio superiore dello 0,5% può erodere decine di migliaia di dollari nel lungo periodo.
- I fondi indicizzati hanno tipicamente expense ratio inferiori allo 0,40%, mentre i fondi a gestione attiva addebitano spesso dallo 0,40% allo 0,70%, con costi più alti che richiedono una giustificazione.
- Pagare commissioni più elevate è giustificato solo se il fondo dimostra alpha costante, strategie di nicchia o vantaggi fiscali che superano il costo della commissione stessa.
- Confrontare gli expense ratio netti, elaborare scenari in cifre reali ed evitare fondi sovrapposti o ad alto turnover sono passi chiave per minimizzare il fee drag.
Indice
- Cos’è un expense ratio e cosa copre?
- Come si calcola un expense ratio?
- Come l’impatto dell’expense ratio si accumula nel corso dei decenni
- Intervalli tipici di expense ratio per tipo di fondo
- Quando un expense ratio più alto potrebbe essere giustificato
- La tua checklist per confrontare le commissioni dei fondi
- Strumenti per monitorare il fee drag nel tuo portafoglio
- La vera lezione sugli expense ratio
- Fonti
Cos’è un expense ratio e cosa copre?
Un expense ratio è la percentuale annuale degli asset del tuo fondo che viene dedotta per coprire il costo della sua gestione. Non emetti un assegno per pagarlo: la società del fondo lo preleva continuamente dagli asset del fondo stesso, il che abbassa silenziosamente il rendimento che ottieni realmente rispetto alla performance lorda del fondo.
Quella commissione copre costi operativi reali, non un sovrapprezzo fine a sé stesso:
- Commissioni di gestione pagate ai gestori del portafoglio o al team che gestisce un indice
- Costi amministrativi come tenuta dei registri, adempimenti legali e servizi agli azionisti
- Commissioni di custodia pagate alla banca o all’istituzione che detiene gli asset del fondo
- Costi di marketing e distribuzione, talvolta inclusi in una commissione 12b1
- Spese di revisione contabile e contabilità richieste per la conformità normativa
La maggior parte dei prospetti elenca due cifre che vale la pena distinguere. Il gross expense ratio è il costo totale prima di eventuali esenzioni. Il net expense ratio riflette ciò che paghi effettivamente dopo che la società del fondo rinuncia o rimborsa parte di quel costo, spesso temporaneamente per attirare capitali. La cifra netta è quella che conta per il tuo rendimento reale, ma verifica se un’esenzione ha una data di scadenza nascosta tra le note in piccolo.
Come si calcola un expense ratio?
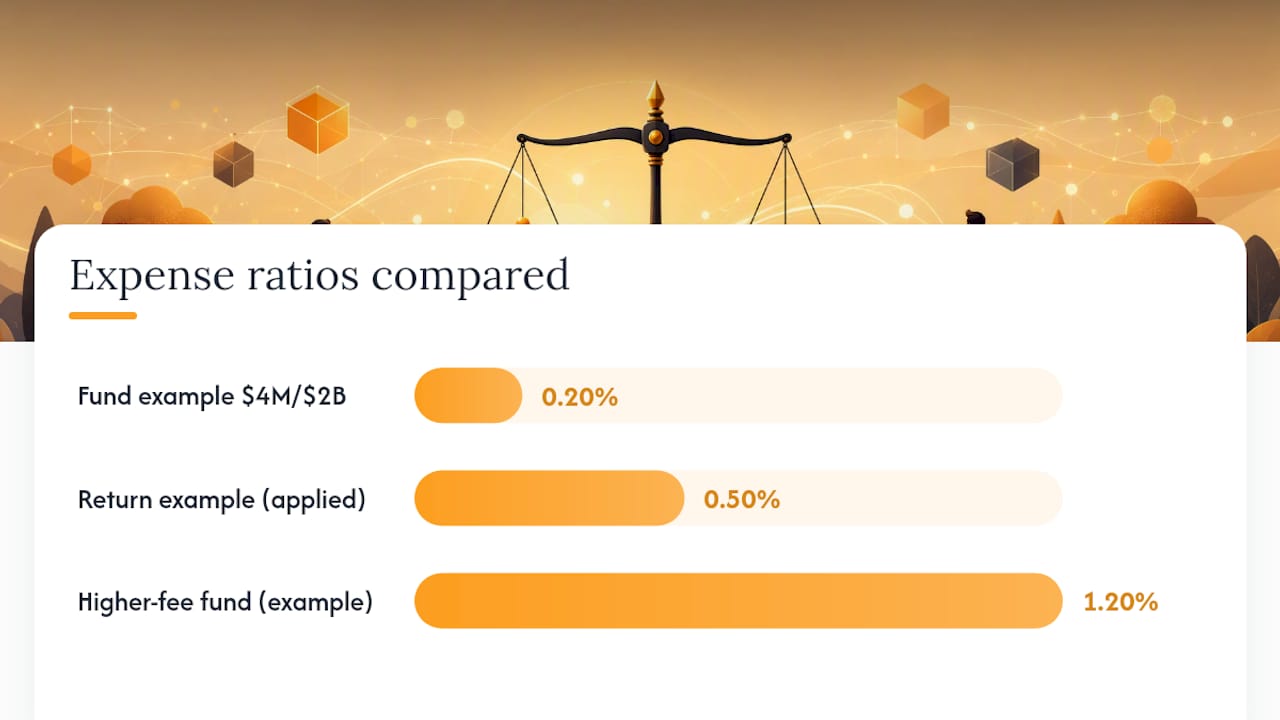
La formula dietro un expense ratio è semplice: spese operative annuali totali divise per gli asset netti medi in gestione. Un fondo che spende $4 milioni all’anno per funzionare con $2 miliardi di asset medi ha un expense ratio dello 0,20%.
Ecco come quel numero viene effettivamente applicato al tuo denaro:
- Il fondo calcola i propri costi operativi totali per l’anno e li esprime come percentuale degli asset.
- Quella percentuale viene dedotta in modo incrementale dal valore patrimoniale netto (NAV) del fondo nel corso dell’anno, non fatturata separatamente a te.
- Il rendimento riportato riflette già la deduzione. Se le partecipazioni sottostanti del fondo hanno guadagnato l’8% e l’expense ratio è dello 0,50%, il tuo rendimento netto si attesta vicino al 7,5%.
- Nel corso di molti anni, quella sottrazione ricorrente si accumula, perché il denaro prelevato ogni anno non può più crescere insieme al resto del tuo investimento.
Un breve esempio rende tutto questo concreto. Metti $10.000 in un fondo con un expense ratio dello 0,20% rispetto a uno con un expense ratio dell’1,20%, assumendo che entrambi detengano investimenti sottostanti identici che rendono il 7% al lordo delle commissioni. Dopo un anno, la differenza è di soli circa $100. Dopo 30 anni, come mostra la sezione successiva, quel divario si trasforma in un colpo a cinque cifre.
Come l’impatto dell’expense ratio si accumula nel corso dei decenni
Ecco la parte che sorprende la maggior parte degli investitori: il costo in dollari di un expense ratio non è lineare. Si accumula, perché le commissioni dedotte nei primi anni della tua vita da investitore sottraggono denaro che sarebbe potuto crescere per decenni successivi. SmartAsset ha modellato questo scenario direttamente. Partendo da $10.000 e detenendo due fondi con rendimenti lordi identici, una modesta differenza negli expense ratio può produrre migliaia di dollari in più di commissioni cumulative nel corso dei decenni rispetto a un fondo a costo inferiore. Stesso mercato, stesso punto di partenza, esito enormemente diverso.
Applica i calcoli a un portafoglio più grande, in scala pensionistica, e il divario si allarga rapidamente. Assumi un investimento iniziale che cresce con un rendimento annuo lordo del 7%, composto annualmente, senza contributi aggiuntivi. Nel corso dei decenni, differenze negli expense ratio possono tradursi in decine di migliaia di dollari di differenza nel saldo, evidenziando l’impatto significativo che le commissioni possono avere sulla crescita a lungo termine. Non è un errore di arrotondamento. È buona parte di un secondo conto pensionistico, perso interamente a causa del fee drag anziché della performance di mercato.
Consiglio pratico: Non limitarti a confrontare la differenza percentuale tra due fondi. Moltiplicala per il tuo saldo effettivo e per il tuo orizzonte temporale di investimento previsto. Un divario dello 0,5% sembra piccolo finché non lo vedi come una cifra in dollari accanto al tuo vero obiettivo pensionistico.
Investor inquadra questo aspetto come un costo opportunità piuttosto che un semplice addebito nominale. Ogni dollaro prelevato in commissioni è un dollaro che smette di generare interesse composto per te, ed è esattamente per questo che il divario tra expense ratio bassi e alti si allarga più a lungo il tuo denaro rimane investito. Non è una preoccupazione ipotetica riservata ai più ricchi. Si applica a qualsiasi cifra in dollari, a qualsiasi età, in qualsiasi conto agevolato fiscalmente o tassabile. La matematica scala proporzionalmente, quindi un conto da $25.000 sente lo stesso drenaggio percentuale di uno da $250.000, semplicemente con importi assoluti in gioco più piccoli.
I dati di settore confermano perché questo merita attenzione ora più che mai, come si vede in Wall Street Wants More From Ethereum — Fidelity’s Latest ETF Move Says It All, che illustra come l’innovazione di prodotto influisca su commissioni e concorrenza. Gli expense ratio medi ponderati per gli asset dei fondi comuni azionari sono scesi da circa l’1% nel 2000 a circa lo 0,40% oggi, e gli ETF azionari indicizzati si attestano in media più vicino allo 0,15%. La concorrenza sulle commissioni ha genuinamente aiutato gli investitori, ma solo per chi effettivamente confronta le opzioni invece di affidarsi automaticamente a qualunque fondo un piano o un consulente gli metta davanti.
Intervalli tipici di expense ratio per tipo di fondo
Non tutte le categorie di fondi costano lo stesso da gestire, e conoscere l’intervallo tipico per ciascun tipo ti aiuta a individuare quando stai pagando troppo. I prodotti indicizzati passivi sono i più economici da gestire perché non richiedono un team di ricerca che seleziona i titoli.
- Gli ETF azionari indicizzati hanno tipicamente expense ratio molto bassi per i principali benchmark.
- Gli ETF obbligazionari indicizzati hanno generalmente expense ratio da bassi a moderati, variabili a seconda della strategia.
- I fondi comuni a gestione attiva hanno di solito expense ratio più alti rispetto ai fondi passivi.
- I fondi specialistici e settoriali spesso hanno expense ratio più elevati, riflettendo una gestione e un trading più complessi.
Gli ETF generalmente hanno costi operativi più bassi rispetto ai fondi comuni per via del meccanismo di creazione e rimborso delle quote, anche se dovrai comunque tenere d’occhio gli spread bid/ask e le commissioni di trading come costi separati che si aggiungono.
Come regola generale: sotto lo 0,40% è competitivo per la maggior parte dell’esposizione core indicizzata, dallo 0,40% allo 0,70% è ragionevole per molti fondi a gestione attiva, e qualsiasi cosa sopra l’1,5% richiede una chiara giustificazione.
Quando un expense ratio più alto potrebbe essere giustificato
Pagare di più non è automaticamente un errore. Alcune strategie costano genuinamente di più da gestire, e la commissione extra può valerne la pena se il fondo offre qualcosa che un indice economico non può replicare.
- Gestione attiva con un vantaggio dimostrato: un gestore che batte costantemente il proprio benchmark al netto delle commissioni, non solo in un anno particolarmente positivo.
- Accesso a strategie di nicchia o illiquide: credito privato, alcuni mercati emergenti o materie prime specializzate che richiedono ricerca ed esecuzione costose.
- Gestione attiva efficiente dal punto di vista fiscale: fondi progettati per gestire le distribuzioni di plusvalenze per i conti tassabili, il che può compensare una commissione nominale più alta.
Per giudicare se il costo extra vale la pena, guarda l’alpha al netto delle commissioni su più cicli di mercato, non solo negli ultimi 12 mesi. Controlla il turnover ratio, poiché un turnover elevato spesso segnala costi di trading più alti e un drenaggio fiscale che si aggiunge all’expense ratio dichiarato. Rivedi la coerenza sia nei mercati in rialzo sia in quelli in ribasso, e conferma che il fondo sia trasparente riguardo alle proprie partecipazioni piuttosto che nascondersi dietro un linguaggio strategico vago.
Consiglio pratico: Un segnale d’allarme su cui agire immediatamente: un fondo che addebita commissioni superiori alla media e che è rimasto indietro rispetto al proprio benchmark al netto delle commissioni per tre anni o più. Sottoperformance costante più commissione elevata è la combinazione da cui allontanarsi.
La tua checklist per confrontare le commissioni dei fondi
Confrontare correttamente due fondi richiede circa cinque minuti una volta che sai cosa controllare. Segui questi passaggi ogni volta che devi scegliere tra opzioni simili.
- Conferma che entrambi i fondi condividano lo stesso obiettivo. Confrontare un fondo indicizzato a grande capitalizzazione con un fondo attivo a piccola capitalizzazione solo sulle commissioni non ti dice nulla di utile.
- Confronta il net expense ratio, non la cifra lorda. Le esenzioni scadono, quindi controlla nel prospetto la data di fine dell’esenzione, se prevista.
- Controlla il turnover ratio. Un turnover elevato aggiunge costi di trading e conseguenze fiscali che non compaiono nella voce dell’expense ratio stessa.
- Elabora uno scenario in cifre reali usando il tuo saldo effettivo e il tuo orizzonte temporale. Un divario dello 0,5% su $200.000 detenuti per 25 anni appare molto diverso dallo stesso divario sugli stessi $5.000 detenuti per tre anni.
- Cerca fondi sovrapposti nel tuo portafoglio. Detenere due fondi che seguono indici quasi identici significa pagare due commissioni per un’unica esposizione, cosa che un’analisi di sovrapposizione tra ETF può rivelare rapidamente.
- Poni domande dirette sulle commissioni al tuo consulente o al gestore del piano. Richiedi il net expense ratio, eventuali accordi di condivisione dei ricavi e se sono disponibili classi di quote a costo inferiore dello stesso fondo.
| Domanda da porre | Perché conta |
|---|---|
| Qual è il net expense ratio, dopo le esenzioni? | È ciò che paghi effettivamente, non il numero di marketing |
| Qual è il turnover ratio? | Un turnover elevato aggiunge costi di trading e fiscali nascosti |
| È disponibile una classe di quote a costo inferiore? | Le classi istituzionali o admiral spesso riducono notevolmente le commissioni |
| Questo fondo ha battuto il proprio benchmark al netto delle commissioni negli ultimi 5+ anni? | Giustifica il pagamento sopra la media di categoria |
Risorse come gli strumenti per investitori di FINRA ti permettono di verificare le credenziali di un consulente e controllare eventuali conflitti di interesse dichiarati legati a raccomandazioni basate su commissioni, il che conta se sospetti che una raccomandazione sia guidata dalla commissione piuttosto che dalla performance.
Strumenti per monitorare il fee drag nel tuo portafoglio
Individuare manualmente il fee drag su una dozzina di posizioni è noioso, ed è esattamente lì che la maggior parte degli investitori perde silenziosamente il controllo. Un tracker di portafoglio che valga la pena usare dovrebbe mostrarti l’expense ratio per ogni fondo che detieni, non solo quelli che ricordi di controllare, e dovrebbe permetterti di modellare come una differenza di commissioni si sviluppa sul tuo orizzonte temporale effettivo, non su un generico esempio di 30 anni.
Evibe consolida automaticamente quella visione. Una volta sincronizzati i tuoi conti di intermediazione, la sua analisi ETF mette in evidenza l’expense ratio di ogni fondo accanto ai dati su performance e dividendi, così una posizione ad alto costo non si nasconde all’interno di un saldo più ampio.
Un flusso di lavoro pratico è il seguente:
- Sincronizza le tue posizioni in modo che l’expense ratio di ogni fondo compaia automaticamente, senza doverti mettere a scavare tra i prospetti uno per uno.
- Elabora uno scenario di commissioni confrontando la tua posizione attuale con un’alternativa a costo inferiore con un obiettivo simile.
- Imposta un avviso intelligente per qualsiasi fondo il cui expense ratio si posizioni significativamente sopra la media della sua categoria.
- Verifica incrociando il reinvestimento dei dividendi e i rendimenti netti per confermare che le commissioni non stiano silenziosamente erodendo il tuo rendimento sul costo.
La vera lezione sugli expense ratio
La maggior parte degli articoli su questo argomento si ferma a “le commissioni contano”, il che è vero ma inutile senza una cifra collegata. La vera lezione è che l’impatto dell’expense ratio è interamente prevedibile e interamente evitabile per la stragrande maggioranza dei portafogli. Non stai scommettendo sul fatto che un fondo indicizzato a basso costo batterà un fondo attivo costoso. Stai scommettendo sul fatto che il gestore attivo possa superare un ostacolo che si accumula contro di lui ogni singolo anno, per tutto il tempo in cui detieni il fondo.
Il consiglio convenzionale di “controllare semplicemente l’expense ratio” sottovaluta il problema. Un singolo punto percentuale sembra irrilevante su una scheda informativa. Smette di sembrare irrilevante nel momento in cui lo moltiplichi per il tuo saldo effettivo e per il tuo orizzonte temporale, motivo per cui gli scenari in cifre reali contano più della percentuale in sé.
Per la maggior parte delle persone, quella cifra è abbastanza scomoda da spingere a una vera conversazione con un consulente o a un passaggio verso un’alternativa a costo inferiore.
— Vincent
Questo articolo rappresenta informazioni di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione specifica prima di agire in base a quanto qui riportato.