Haz tangible el impacto del ratio de gastos: checklist de 6 puntos sobre comisiones para inversores
Descubre cómo los ratios de gastos reducen tu jubilación, con ejemplos reales, checklist de 6 puntos para comparar fondos y cómo detectar el fee drag.
Haz tangible el impacto del ratio de gastos: checklist de 6 puntos sobre comisiones para inversores
Los ratios de gastos extraen dinero directamente de los activos de tu fondo cada año, y ese goteo constante se acumula en tu contra del mismo modo que el crecimiento se acumula a tu favor. Una diferencia medible en los ratios de gastos entre dos fondos similares puede costarte miles de dólares a lo largo de varias décadas, incluso con un saldo inicial modesto. Los escenarios que siguen muestran exactamente cómo, y el checklist hacia el final te da una forma de detectarlo en tu propia cartera antes de que te cueste dinero.
Resumen rápido:
- Una pequeña diferencia en los ratios de gastos puede provocar la pérdida de miles de dólares a lo largo de décadas debido al poder de la capitalización compuesta.
- Para una inversión de 10.000 $ que crece al 7 %, un ratio de gastos 0,5 % más alto puede drenar decenas de miles de dólares a largo plazo.
- Los fondos indexados suelen tener ratios de gastos por debajo del 0,40 %, mientras que los fondos de gestión activa suelen cobrar entre 0,40 % y 0,70 %, y los costes más altos requieren justificación.
- Pagar comisiones más altas solo se justifica si el fondo demuestra alfa consistente, estrategias de nicho o ventajas fiscales que superan el coste de la comisión.
- Comparar los ratios de gastos netos, ejecutar escenarios en cifras reales y evitar fondos solapados o con alta rotación son pasos clave para minimizar el fee drag.
Tabla de contenidos
- ¿Qué es un ratio de gastos y qué cubre?
- ¿Cómo se calcula un ratio de gastos?
- Cómo se acumula el impacto del ratio de gastos a lo largo de décadas
- Rangos habituales de ratios de gastos por tipo de fondo
- Cuándo podría justificarse un ratio de gastos más alto
- Tu checklist para comparar las comisiones de los fondos
- Herramientas para hacer seguimiento del fee drag en tu cartera
- La verdadera lección sobre los ratios de gastos
- Fuentes
¿Qué es un ratio de gastos y qué cubre?
Un ratio de gastos es el porcentaje anual de los activos de tu fondo que se deduce para cubrir el coste de gestionarlo. No pagas una factura por ello. En su lugar, la gestora lo descuenta de los activos del fondo de manera continua, lo que reduce silenciosamente la rentabilidad que realmente obtienes en comparación con el rendimiento bruto del fondo.
Esa comisión cubre costes operativos reales, no un margen añadido sin más:
- Comisiones de gestión pagadas a los gestores de la cartera o al equipo que administra un índice
- Costes administrativos como el registro contable, trámites legales y servicios a los partícipes
- Comisiones de custodia pagadas al banco o institución que custodia los activos del fondo
- Costes de marketing y distribución, a veces incluidos como comisión 12b1
- Gastos de auditoría y contabilidad exigidos por el cumplimiento normativo
La mayoría de los folletos informativos incluyen dos cifras que conviene distinguir. El ratio de gastos bruto es el coste total antes de cualquier exención. El ratio de gastos neto refleja lo que realmente pagas después de que la gestora exima o reembolse parte de ese coste, a menudo de forma temporal para atraer activos. La cifra neta es la que importa para tu rentabilidad real, pero comprueba si la exención tiene una fecha de vencimiento escondida en la letra pequeña.
¿Cómo se calcula un ratio de gastos?
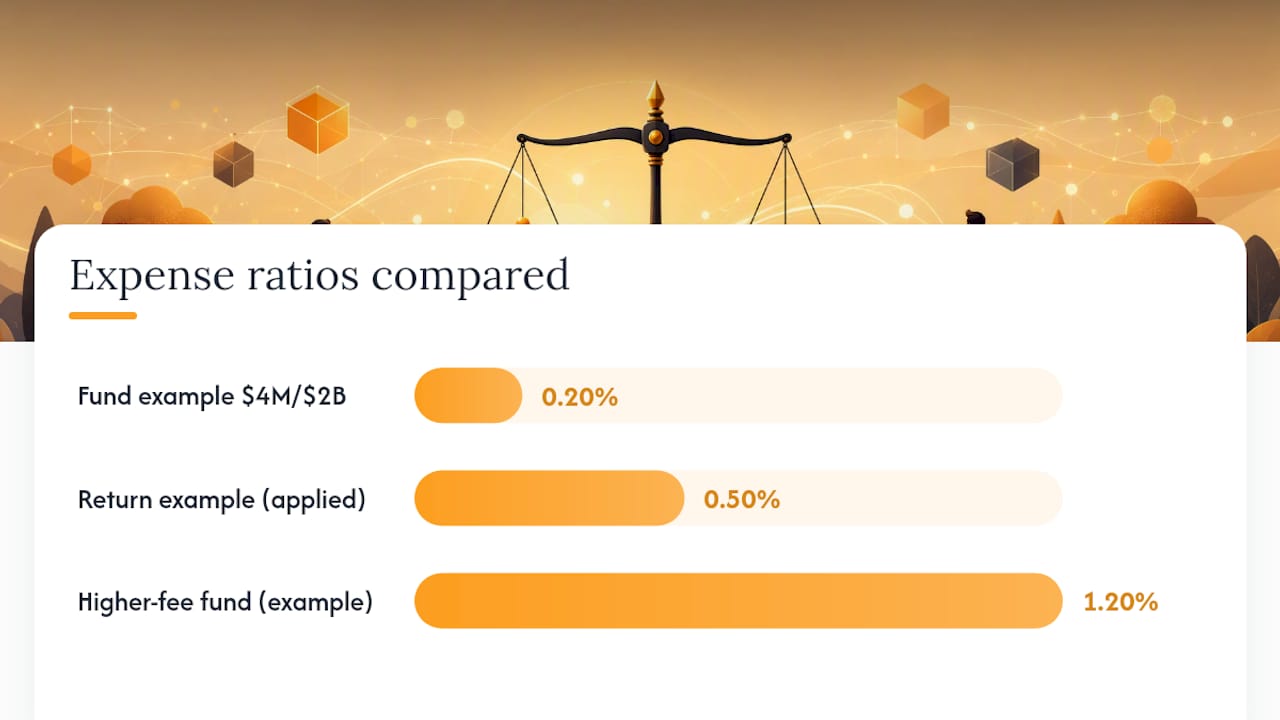
La fórmula detrás de un ratio de gastos es sencilla: gastos operativos anuales totales divididos entre los activos netos medios bajo gestión. Un fondo que gasta 4 millones de dólares al año en operar con 2.000 millones de dólares en activos medios tiene un ratio de gastos del 0,20 %.
Así es como esa cifra se aplica realmente a tu dinero:
- El fondo calcula sus costes operativos totales del año y los expresa como un porcentaje de los activos.
- Ese porcentaje se deduce de forma incremental del valor liquidativo (NAV) del fondo a lo largo del año, no se te factura por separado.
- Tu rentabilidad declarada ya refleja esa deducción. Si las posiciones subyacentes del fondo ganaron un 8 % y el ratio de gastos es del 0,50 %, tu rentabilidad neta se sitúa cerca del 7,5 %.
- A lo largo de muchos años, esa resta recurrente se acumula, porque el dinero retirado cada año ya no puede crecer junto con el resto de tu inversión.
Un breve ejemplo lo deja claro. Invierte 10.000 $ en un fondo con un ratio de gastos del 0,20 % frente a otro con un ratio del 1,20 %, suponiendo que ambos mantienen las mismas inversiones subyacentes con una rentabilidad del 7 % antes de comisiones. Tras un año, la diferencia es de solo unos 100 $. Tras 30 años, como muestra la siguiente sección, esa brecha se convierte en un golpe de cinco cifras.
Cómo se acumula el impacto del ratio de gastos a lo largo de décadas
Aquí está la parte que sorprende a la mayoría de los inversores: el coste en dólares de un ratio de gastos no es lineal. Se acumula, porque las comisiones deducidas al principio de tu vida inversora eliminan dinero que, de otro modo, habría seguido creciendo durante décadas. SmartAsset modeló esto directamente. Partiendo de 10.000 $ y manteniendo dos fondos con rentabilidades brutas idénticas, una diferencia modesta en los ratios de gastos puede generar miles de dólares más en comisiones acumuladas a lo largo de décadas en comparación con un fondo de menor coste. Mismo mercado, mismo punto de partida, resultado radicalmente distinto.
Haz los números con una cartera mayor, a escala de jubilación, y la brecha se amplía rápidamente. Supón una inversión inicial que crece a una rentabilidad anual bruta del 7 %, capitalizada anualmente, sin aportaciones adicionales. A lo largo de décadas, las diferencias en los ratios de gastos pueden traducirse en decenas de miles de dólares de diferencia en el saldo final, lo que pone de relieve el impacto significativo que las comisiones pueden tener en el crecimiento a largo plazo. Eso no es un error de redondeo. Es prácticamente una segunda cuenta de jubilación, perdida por completo por el fee drag y no por el rendimiento del mercado.
Consejo práctico: No te limites a comparar el porcentaje de diferencia entre dos fondos. Multiplícalo por el saldo real de tu cuenta y tu horizonte de inversión previsto. Una brecha del 0,5 % suena pequeña hasta que la ves como una cifra en dólares junto a tu número real de jubilación.
El Investor plantea esto como un coste de oportunidad más que como un simple cargo nominal. Cada dólar retirado en comisiones es un dólar que deja de capitalizarse a tu favor, lo que explica exactamente por qué la brecha entre ratios de gastos bajos y altos se amplía cuanto más tiempo permanece invertido tu dinero. No es una preocupación hipotética reservada a los adinerados. Se aplica a cualquier cantidad, a cualquier edad, en cualquier cuenta con ventajas fiscales o sujeta a impuestos. Las matemáticas escalan de forma proporcional, así que una cuenta de 25.000 $ siente el mismo lastre porcentual que una de 250.000 $, solo que con menos dólares absolutos en juego.
Los datos del sector respaldan por qué esto merece atención ahora más que nunca, como se ve en Wall Street Wants More From Ethereum — Fidelity's Latest ETF Move Says It All, que ilustra cómo la innovación de producto afecta a las comisiones y a la competencia. Los ratios de gastos medios ponderados por activos de los fondos de inversión de renta variable han descendido desde alrededor del 1 % en 2000 hasta aproximadamente el 0,40 % en la actualidad, y los ETF indexados de renta variable promedian algo más cerca del 0,15 %. La competencia en comisiones ha ayudado genuinamente a los inversores, pero solo a quienes realmente comparan opciones en lugar de aceptar por defecto cualquier fondo que un plan o un asesor les ponga delante.
Rangos habituales de ratios de gastos por tipo de fondo
No todas las categorías de fondos cuestan lo mismo gestionar, y conocer el rango habitual de cada tipo te ayuda a detectar cuándo estás pagando de más. Los productos indexados pasivos son los más baratos de operar porque no requieren un equipo de análisis que seleccione valores.
- Los ETF indexados de renta variable suelen tener ratios de gastos muy bajos para los principales índices de referencia.
- Los ETF indexados de renta fija generalmente tienen ratios de gastos bajos a moderados, según la estrategia.
- Los fondos de inversión de gestión activa suelen tener ratios de gastos más altos que los fondos pasivos.
- Los fondos sectoriales y especializados suelen presentar ratios de gastos más altos, reflejo de una gestión y negociación más complejas.
Los ETF suelen tener costes operativos más bajos que los fondos de inversión debido a cómo funcionan sus mecanismos de creación y reembolso, aunque conviene vigilar igualmente los diferenciales de compra/venta y las comisiones de negociación como costes adicionales que se suman.
Como regla general: por debajo del 0,40 % es competitivo para la mayoría de las exposiciones indexadas básicas, entre el 0,40 % y el 0,70 % es razonable para muchos fondos de gestión activa, y cualquier cifra por encima del 1,5 % necesita una justificación clara.
Cuándo podría justificarse un ratio de gastos más alto
Pagar más no es automáticamente un error. Algunas estrategias cuestan genuinamente más de gestionar, y la comisión adicional puede merecer la pena si el fondo ofrece algo que un índice barato no puede replicar.
- Gestión activa con una ventaja demostrada: un gestor que supera consistentemente su índice de referencia neto de comisiones, no solo en un año favorable.
- Acceso a estrategias de nicho o poco líquidas: crédito privado, ciertos mercados emergentes o materias primas especializadas que requieren análisis y ejecución costosos.
- Gestión activa fiscalmente eficiente: fondos diseñados para gestionar las distribuciones de plusvalías en cuentas sujetas a impuestos, lo que puede compensar una comisión nominal más alta.
Para juzgar si el coste adicional se justifica, fíjate en el alfa neto de comisiones a lo largo de varios ciclos de mercado, no solo en los últimos 12 meses. Comprueba el ratio de rotación, ya que una rotación alta suele indicar mayores costes de negociación y un lastre fiscal adicional al ratio de gastos declarado. Revisa la consistencia tanto en mercados alcistas como bajistas, y confirma que el fondo es transparente sobre sus posiciones en lugar de esconderse tras un lenguaje de estrategia vago.
Consejo práctico: Una señal de alarma sobre la que conviene actuar de inmediato: un fondo que cobra comisiones por encima de la media y que ha quedado por debajo de su índice de referencia, neto de comisiones, durante tres años o más. Un bajo rendimiento constante sumado a una comisión alta es la combinación de la que hay que alejarse.
Tu checklist para comparar las comisiones de los fondos
Comparar dos fondos correctamente lleva unos cinco minutos una vez que sabes qué revisar. Repasa estos pasos cada vez que estés decidiendo entre opciones similares.
- Confirma que ambos fondos comparten el mismo objetivo. Comparar un fondo indexado de gran capitalización con un fondo activo de pequeña capitalización basándote solo en las comisiones no te dice nada útil.
- Compara el ratio de gastos neto, no la cifra bruta. Las exenciones caducan, así que revisa el folleto para ver la fecha de vencimiento de la exención si se aplica alguna.
- Comprueba el ratio de rotación. Una rotación alta añade costes de negociación y consecuencias fiscales que no aparecen en la propia línea del ratio de gastos.
- Ejecuta un escenario en cifras reales usando tu saldo real y tu horizonte temporal. Una brecha del 0,5 % en 200.000 $ mantenidos durante 25 años se ve muy distinta de la misma brecha en 5.000 $ mantenidos durante tres años.
- Busca fondos solapados en tu cartera. Mantener dos fondos que replican índices casi idénticos significa que pagas dos comisiones por una sola exposición, algo que un análisis de solapamiento de ETF puede revelar rápidamente.
- Haz preguntas directas sobre comisiones a tu asesor o al proveedor de tu plan. Solicita el ratio de gastos neto, cualquier acuerdo de reparto de ingresos y si existen clases de participaciones de menor coste del mismo fondo.
| Pregunta que hacer | Por qué importa |
|---|---|
| ¿Cuál es el ratio de gastos neto, tras exenciones? | Es lo que realmente pagas, no la cifra de marketing |
| ¿Cuál es el ratio de rotación? | Una rotación alta añade costes ocultos de negociación e impuestos |
| ¿Hay disponible una clase de participaciones de menor coste? | Las clases institucionales o “admiral” suelen recortar comisiones de forma significativa |
| ¿Ha superado este fondo a su índice de referencia, neto de comisiones, durante 5 años o más? | Justifica pagar por encima de la media de su categoría |
Recursos como las herramientas para inversores de FINRA te permiten verificar las credenciales de un asesor y comprobar si existen conflictos de interés declarados vinculados a recomendaciones basadas en comisiones, algo relevante si sospechas que una recomendación está impulsada por la comisión y no por el rendimiento.
Herramientas para hacer seguimiento del fee drag en tu cartera
Detectar el fee drag manualmente en una docena de posiciones es tedioso, y precisamente ahí es donde la mayoría de los inversores lo pierden de vista sin darse cuenta. Un rastreador de cartera que merezca la pena usar debería mostrarte el ratio de gastos de cada fondo que posees, no solo los que recuerdas comprobar, y debería permitirte modelar cómo se traduce una diferencia de comisiones a lo largo de tu horizonte temporal real, en lugar de un ejemplo genérico a 30 años.
Evibe consolida esa vista automáticamente. Una vez que sincronizas tus cuentas de bróker, su análisis de ETF muestra el ratio de gastos de cada fondo junto con los datos de rentabilidad y dividendos, de modo que una posición de coste elevado no queda oculta dentro de un saldo mayor.
Un flujo de trabajo práctico se ve así:
- Sincroniza tus posiciones para que el ratio de gastos de cada fondo aparezca automáticamente, sin que tengas que rebuscar en los folletos uno por uno.
- Ejecuta un escenario de comisiones comparando tu posición actual con una alternativa de menor coste con un objetivo similar.
- Configura una alerta inteligente para cualquier fondo cuyo ratio de gastos se sitúe considerablemente por encima de la media de su categoría.
- Verifica de forma cruzada la reinversión de dividendos y las rentabilidades netas para confirmar que las comisiones no están mermando silenciosamente tu yield on cost.
La verdadera lección sobre los ratios de gastos
La mayoría de los artículos sobre este tema se quedan en “las comisiones importan”, algo cierto pero inútil sin una cifra asociada. La lección real es que el impacto del ratio de gastos es totalmente predecible y totalmente evitable para la gran mayoría de las carteras. No estás apostando a si un fondo indexado de bajo coste superará a un fondo activo caro. Estás apostando a si el gestor activo puede superar un viento en contra que se acumula contra él año tras año, durante todo el tiempo que mantengas el fondo.
El consejo convencional de “simplemente comprueba el ratio de gastos” subestima el problema. Un solo punto porcentual parece trivial en una ficha técnica. Deja de parecer trivial en cuanto lo multiplicas por tu saldo real y tu horizonte temporal, y por eso los escenarios en cifras reales importan más que el porcentaje en sí.
Para la mayoría de las personas, esa cifra resulta lo bastante incómoda como para propiciar una conversación real con un asesor o el cambio a una alternativa de menor coste.
— Vincent
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu propia situación antes de actuar según lo indicado aquí.