Inversores: Método de 5 Pasos para Elegir un Índice de Referencia Combinado e Invertible
Crea un índice de referencia combinado e invertible en 5 pasos: checklist institucional, asignación de ETFs a tu cartera y seguimiento con Evibe.
Inversores: Método de 5 Pasos para Elegir un Índice de Referencia Combinado e Invertible
Elige un índice de referencia invertible y de rentabilidad total que refleje la asignación real de tu cartera, o construye una combinación ponderada que lo haga. Esto preserva el significado del alfa, el beta y cualquier otra métrica de riesgo que calcules. Los estándares GIPS exigen índices de referencia de rentabilidad total por una razón: una cartera que incluye acciones, bonos y efectivo, comparada con un índice compuesto únicamente por acciones, siempre parecerá desajustada. Un rastreador de carteras puede ayudarte a seguir esa combinación una vez que la hayas construido.
Resumen:
- Usar un índice de referencia combinado, de rentabilidad total, que refleje tu asignación real de activos mejora la precisión de métricas de rendimiento como el alfa y el beta.
- Construir tu índice de referencia implica asignar cada segmento de tu cartera a índices invertibles y medibles, y combinarlos según tus ponderaciones objetivo.
- Asegúrate de que tu índice de referencia se elija antes de la medición del rendimiento, sea apropiado, inequívoco y refleje tus inversiones reales, para evitar resultados engañosos.
- Revisa y actualiza periódicamente tu índice de referencia siempre que tu asignación se desvíe o esté disponible un índice mejor; automatiza el seguimiento para mantener la coherencia.
- Comparar tu cartera con un índice de referencia combinado, invertible y de rentabilidad total a largo plazo aporta información valiosa, mientras que las desviaciones a corto plazo deben tratarse como ruido.
Índice
- ¿Qué es un índice de referencia de inversión y por qué importa?
- Tipos de índices de referencia que pueden usar los inversores
- Siete propiedades de un índice de referencia válido (lista práctica)
- Método paso a paso para elegir o construir tu índice de referencia
- Cómo interpretar las comparaciones con el índice de referencia: métricas clave explicadas
- Errores comunes, señales de alerta y cuándo cambiar tu índice de referencia
- Cómo las herramientas y el seguimiento te ayudan a mantener tu índice de referencia bajo control
- Consideraciones para el benchmarking a corto plazo frente al largo plazo
- Impacto de la elección del índice de referencia en las comisiones y los incentivos
- Benchmarking de inversiones alternativas y activos ilíquidos
- Uso de múltiples índices de referencia o sub-índices dentro de una cartera
- Perspectiva del autor y próximos pasos
- Cómo Evibe te ayuda a seguir el índice de referencia que construyes
- Fuentes
- Preguntas frecuentes
¿Qué es un índice de referencia de inversión y por qué importa?
Un índice de referencia es la cartera o índice de referencia que utilizas para juzgar si tus propios resultados son buenos, mediocres o malos. Con uno, se convierte en un veredicto: superaste al mercado, lo igualaste o quedaste rezagado después de las comisiones.
La definición de Fidelity lo plantea de forma sencilla. Un índice de referencia es un estándar con el que mides el rendimiento, y los ejemplos más conocidos son índices de mercado amplios como el S&P 500, el Russell 3000 o el MSCI ACWI.
Los índices de referencia no son lo mismo que los objetivos absolutos. Un índice de referencia de rentabilidad total te mide contra lo que el mercado hizo realmente. Ambos tienen su lugar, pero responden a preguntas distintas: uno pregunta “¿superé al mercado?”, el otro pregunta “¿cubrí mi necesidad financiera personal?”.
Los índices de referencia también realizan un trabajo matemático silencioso entre bastidores. El alfa, el exceso de rentabilidad que generaste, se calcula en relación con un índice de referencia. El beta, tu sensibilidad a las fluctuaciones del mercado, también se mide contra uno. La atribución de rendimiento, el proceso de averiguar qué decisiones ayudaron o perjudicaron tus rentabilidades, carece de sentido sin un punto de comparación fijo. Si te equivocas con el índice de referencia, todas esas cifras te mentirán.
Tipos de índices de referencia que pueden usar los inversores
No todos los índices de referencia se ajustan a todas las carteras, y el mayor error que cometen los inversores particulares es recurrir al S&P 500 simplemente porque es el que escuchan en las noticias. Así se desglosan las principales categorías:
- Índices de mercado amplios como el S&P 500, el Russell 3000 o el MSCI ACWI funcionan bien para una cartera que sea genuinamente de renta variable estadounidense de gran capitalización, o de renta variable global, respectivamente. Fallan estrepitosamente en cuanto entran en juego bonos, efectivo o exposición internacional.
- Los índices de estilo y sectoriales (valor de pequeña capitalización, sector tecnológico, mercados emergentes) son adecuados para un solo segmento de tu cartera, no para el conjunto. Úsalos para juzgar una posición concreta, no tu patrimonio neto total.
- Los índices de referencia combinados o personalizados combinan varios índices con ponderaciones que coinciden con tu asignación real, como un 70% en renta variable y un 30% en bonos. Es la solución estándar para cualquier cartera multiactivo, y normalmente es sencillo replicarla con un puñado de ETFs de bajo coste.
- Los índices de referencia de objetivo absoluto (IPC+4%, una rentabilidad anual fija del 7%) miden el progreso hacia un objetivo personal en lugar del rendimiento del mercado. Son útiles para la planificación de la jubilación, pero no te dicen nada sobre si tu gestor, o tú mismo, realmente aportasteis valor.
- Los índices de referencia de grupo de pares te comparan con otros inversores o gestores de fondos con una estrategia similar. Suenan intuitivos, pero los universos de pares suelen sufrir sesgo de supervivencia y problemas de autoinforme, lo que los hace mucho menos fiables que un índice invertible.
Siete propiedades de un índice de referencia válido (lista práctica)
Tanto el CFA Institute como las directrices GIPS sobre índices de referencia señalan el mismo conjunto de propiedades, que se traducen directamente en preguntas que puedes hacerte sobre cualquier índice candidato antes de adoptarlo.
- Especificado de antemano. Debes elegir el índice de referencia antes de que comience el periodo de medición del rendimiento, no después de ver cómo le fue a tu cartera. Elegir un índice de referencia de forma retroactiva porque resulta que hace que tus rentabilidades parezcan buenas anula todo el propósito.
- Apropiado. El riesgo y la composición del índice de referencia deben parecerse a los tuyos. Un índice de referencia lleno de acciones biotecnológicas de pequeña capitalización no es apropiado para una cartera conservadora de dividendos.
- Medible. ¿Puedes calcular su rentabilidad en cualquier día concreto? La mayoría de los índices publicados cumplen este requisito; una lista seleccionada a mano de “fondos comparables” normalmente no.
- Inequívoco. Los componentes y sus ponderaciones deben ser claramente identificables, no una descripción vaga como “una mezcla de acciones de crecimiento”.
- Representativo. Debe reflejar las áreas del mercado en las que realmente inviertes, no otras adyacentes.
- Responsable. Alguien debe asumir la responsabilidad de la construcción del índice de referencia y de cualquier cambio en su metodología, normalmente el proveedor del índice.
- Invertible. Debes poder comprar realmente los componentes, normalmente a través de un fondo indexado o un ETF, en lugar de una construcción teórica que nadie puede replicar.
GIPS añade un requisito más que conviene tratar como una regla y no como una sugerencia: el índice de referencia debe reflejar la rentabilidad total, es decir, dividendos e intereses reinvertidos, no solo la evolución del precio.
En la práctica, la verificación es rápida. Comprueba si existe un ETF que replique el índice, confirma que cotiza a diario y lee la metodología publicada por el proveedor para asegurarte de que nada sea discrecional u opaco.
Consejo profesional: Busca la expresión “rentabilidad total” en el nombre del índice o del ETF, o en su ficha técnica, antes de adoptarlo como índice de referencia. Un índice basado solo en el precio puede subestimar el rendimiento real del mercado en varios puntos porcentuales al año una vez que se contabilizan los dividendos reinvertidos.
Método paso a paso para elegir o construir tu índice de referencia
Esta es la parte que los gestores institucionales hacen de forma rutinaria y que la mayoría de los inversores particulares se saltan por completo. Lleva menos tiempo de lo que crees.
- Define tu mandato y tu asignación objetivo. Anota lo que realmente posees y por qué: por ejemplo, 60% renta variable estadounidense, 30% internacional, 10% bonos. Este único paso elimina la mayoría de los errores de benchmarking antes de que ocurran.
- Asigna cada segmento a un índice o ETF candidato. La renta variable nacional podría corresponder al S&P 500 o al Russell 3000. La internacional podría corresponder al MSCI ACWI ex-US. Los bonos podrían corresponder al Bloomberg U.S. Aggregate. El efectivo se corresponde con un índice de letras del Tesoro o un tipo del mercado monetario.
- Somete cada candidato a la lista de las siete propiedades de la sección anterior. Elimina cualquier opción no invertible, ambigua o no medible.
- Construye un índice de referencia combinado ponderado de rentabilidad total. Supongamos que tu cartera tiene como objetivo un 60% de renta variable estadounidense y un 40% de bonos. Combinarías un 60% del S&P 500 Total Return Index con un 40% del Bloomberg U.S. Aggregate Total Return Index. Si el S&P 500 TR rinde un 12% y el Aggregate TR un 4% durante un periodo, tu rentabilidad de referencia combinada es (0,60 × 12%) + (0,40 × 4%) = 8,8%. Esa es la cifra que tu cartera real necesita superar.
- Documéntalo en una declaración de política de inversión escrita, y establece una cadencia de revisión, normalmente anual, o activada por un cambio real en tu asignación u objetivos.
Algunas cosas facilitan este proceso:
- Usa ETFs sustitutos en lugar del propio índice bruto; no puedes comprar un índice directamente, pero sí puedes comprar SPY, TOO, AGG u otros fondos similares que lo repliquen fielmente.
- Recalcula las ponderaciones combinadas cada vez que reequilibres, ya que las asignaciones que se desvían convierten silenciosamente el índice de referencia del año pasado en algo poco adecuado.
- Mantén las matemáticas sencillas. Una combinación de dos o tres índices captura la mayor parte del beneficio; perseguir una combinación de seis índices por precisión normalmente no compensa la complejidad añadida.
Cómo interpretar las comparaciones con el índice de referencia: métricas clave explicadas
Una vez que tienes un índice de referencia, las cifras que calculas frente a él solo significan lo que el índice de referencia les permite significar.
El alfa es tu exceso de rentabilidad sobre el índice de referencia. Una cartera que rinde un 10% frente a un índice de referencia del 8% tiene un 2% de alfa, pero esa cifra se desvanece o se infla según qué índice de referencia hayas elegido. Las mismas métricas se aplican a la metodología de benchmarking sin importar la clase de activo.
El beta mide la sensibilidad de tu cartera a los movimientos del índice de referencia.
El ratio de Sharpe ajusta la rentabilidad por la volatilidad, lo que te permite comparar en igualdad de condiciones una rentabilidad accidentada del 12% con una suave del 9%.
El error de seguimiento (tracking error) muestra cuánto se desvían tus rentabilidades del índice de referencia a lo largo del tiempo. Un error de seguimiento alto y persistente normalmente significa que tu índice de referencia ya no se ajusta a tus posiciones reales.
Aquí tienes un ejemplo práctico rápido. Pero si la desviación estándar de esa cartera es el doble que la del índice de referencia, el ratio de Sharpe puede en realidad parecer peor una vez que ajustas por el riesgo adicional asumido para lograrlo. El alfa sin una comprobación ajustada al riesgo es solo la mitad de la historia.
Errores comunes, señales de alerta y cuándo cambiar tu índice de referencia
El error más frecuente con diferencia es comparar una cartera diversificada y multiactivo con un índice de un solo activo, normalmente el S&P 500, simplemente porque es la cifra que todo el mundo cita. La guía de Morningstar es directa en este punto: a menudo resulta simplemente inapropiado y distorsiona todas las conclusiones que extraes de la comparación.
Otros errores frecuentes incluyen:
- Elegir un índice de referencia no invertible o construido a mano que suena razonable pero que en realidad no se puede replicar con valores reales.
- Depender de índices basados solo en el precio en lugar de versiones de rentabilidad total, lo que subestima el listón real que tu cartera necesita superar.
- Seleccionar el índice de referencia a posteriori, una vez que ya sabes cómo se comportó tu cartera.
Presta atención a estas señales de alerta en tus diagnósticos continuos: un beta que se mantiene persistentemente muy alejado de 1 respecto a lo que cabría esperar, un sesgo sistemático en el error de seguimiento que nunca se revierte, o un proveedor de índices que se niega a divulgar su metodología en detalle.
Actualiza tu índice de referencia cuando cambie tu mandato, cuando tu asignación se desvíe de forma significativa de su objetivo original, o cuando esté disponible un índice mejor y más invertible para un segmento que antes solo aproximabas.
Cómo las herramientas y el seguimiento te ayudan a mantener tu índice de referencia bajo control
Construir un índice de referencia combinado sobre el papel es la parte fácil. Seguirlo correctamente, mes tras mes, a través de conversiones de divisas y dividendos reinvertidos, es donde la mayoría de los inversores particulares acaban abandonando en silencio.
Un rastreador multiactivo automatiza las partes que resultan tediosas de hacer a mano:
- Consolidar acciones, ETFs, criptomonedas y otras posiciones en una sola vista en tiempo real en lugar de cinco inicios de sesión distintos.
- Gestionar las conversiones de divisas automáticamente cuando mantienes activos internacionales junto con nacionales.
- Contabilizar los dividendos y la rentabilidad total en lugar de solo el precio, lo que mantiene honesta tu comparación con el índice de referencia.
- Calcular tu rentabilidad de referencia combinada de forma continua, en lugar de que tengas que reconstruir una hoja de cálculo cada trimestre.
Esa automatización importa menos por las matemáticas y más por el tiempo que libera. Las herramientas de benchmarking de Evibe te permiten seguir tu cartera frente a los principales índices en tiempo real, de modo que la revisión estratégica que deberías hacer anualmente no quede relegada por la contabilidad manual, que suele ser lo primero que consume el tiempo.
Consideraciones para el benchmarking a corto plazo frente al largo plazo
Un índice de referencia que tiene sentido a lo largo de diez años puede resultar activamente engañoso en tres meses, y el horizonte en el que realmente estás invirtiendo debería determinar cuál eliges.
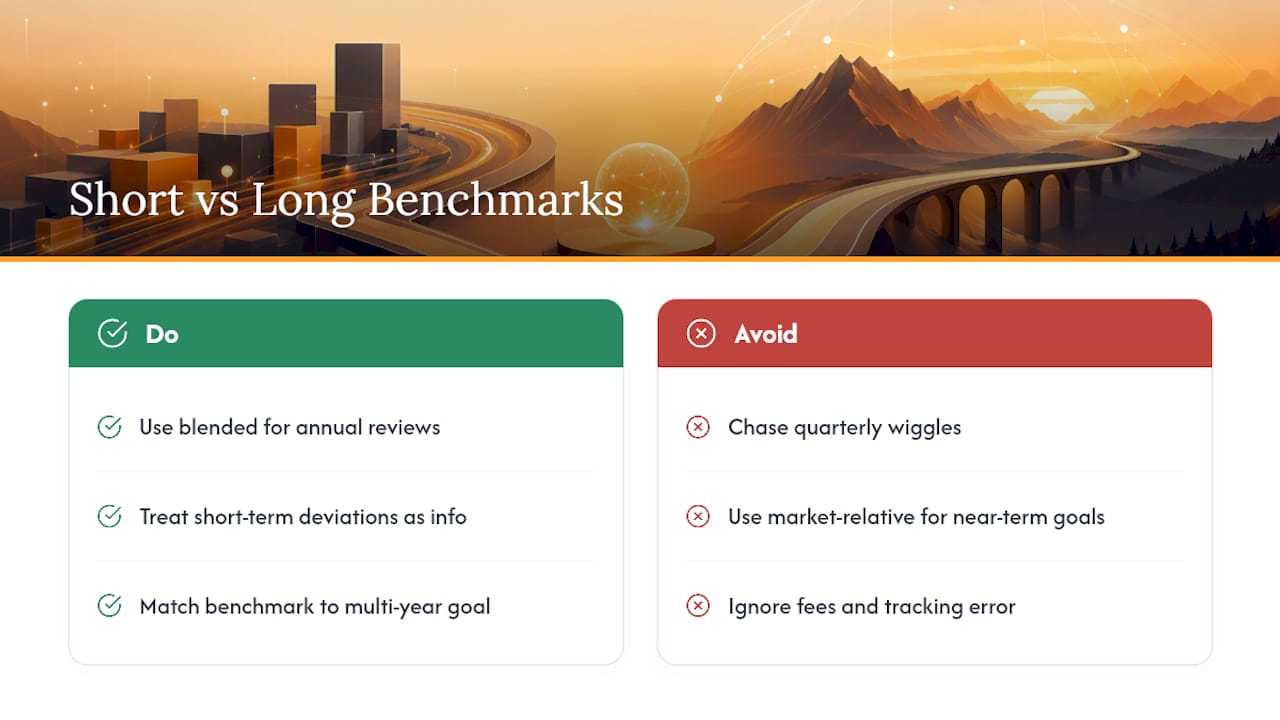
Las comparaciones a corto plazo, cualquier cosa por debajo de un año, tienden a ser ruidosas independientemente del índice de referencia que elijas. Un índice de referencia combinado construido a partir de acciones y bonos puede oscilar varios puntos porcentuales en un trimestre por movimientos de tipos de interés que no tienen nada que ver con tus decisiones. Trata las desviaciones a corto plazo como información, no como veredictos. Un mes de rendimiento inferior frente a tu combinación rara vez justifica cambiar de estrategia.
El benchmarking a largo plazo, cinco años o más, es donde un índice de referencia combinado y de rentabilidad total bien construido demuestra su valor. En ese horizonte, las decisiones de asignación dominan los resultados mucho más que la selección de valores, así que la composición de tu índice de referencia importa más que su precisión. Este es también el horizonte en el que las comisiones y el error de seguimiento se acumulan hasta convertirse en brechas reales y visibles si no se controlan.
La regla práctica: usa tu índice de referencia combinado para las revisiones anuales y las comprobaciones de estrategia plurianuales, pero no persigas cada fluctuación trimestral frente a él. Si estás ahorrando para un objetivo a cinco años o más, tu índice de referencia debería reflejar hacia dónde se dirige tu asignación, no solo dónde se encuentra hoy. Los inversores que se acercan a un horizonte más corto, jubilación en dos años, compra de una vivienda el próximo año, deberían pasarse a un índice de referencia de objetivo absoluto o de preservación de capital, ya que una comparación relativa al mercado deja de ser la pregunta relevante.
Impacto de la elección del índice de referencia en las comisiones y los incentivos
La elección del índice de referencia no es solo un ejercicio analítico. Determina directamente lo que estás dispuesto a pagar por la gestión, y puede recompensar silenciosamente el comportamiento equivocado si no prestas atención.
Si tu índice de referencia es un fondo indexado pasivo que cobra una fracción de un punto porcentual en comisiones, cualquier gestor o estrategia activa por la que pagues más necesita superar ese listón bajo, además de su propia comisión, solo para igualarte. Precisamente por esto un índice de referencia apropiado e invertible importa para evaluar las comisiones, no solo para presumir de resultados.
La elección del índice de referencia también moldea los incentivos cuando se usa para calcular comisiones de rendimiento, algo habitual en los fondos de cobertura y en algunas cuentas gestionadas. Un gestor cuya referencia sea un índice fácil de superar o inapropiado tiene todos los incentivos para mantener ese índice de referencia, ya que infla el “alfa” que activa su comisión. Un índice de referencia invertible y correctamente ajustado elimina ese incentivo para manipular la comparación.
Para los inversores particulares que gestionan sus propias carteras, la conclusión práctica es más sencilla: compara tus costes totales, ratios de gastos, comisiones de asesoramiento, costes de negociación, frente a lo que costaría una combinación de fondos indexados con ponderaciones comparables.
Benchmarking de inversiones alternativas y activos ilíquidos
El sector inmobiliario, el capital privado, el arte, los objetos de colección y otras posiciones ilíquidas se resisten al benchmarking estándar porque no cotizan a diario y a menudo carecen de un índice público limpio.
La solución práctica es usar un sustituto en lugar de buscar una coincidencia perfecta. Las posiciones inmobiliarias pueden compararse con un índice público de REIT, aunque la propiedad directa de inmuebles y las acciones de REIT se comporten de forma algo diferente a corto plazo. El capital privado a veces se compara con un índice de valor de pequeña capitalización más una prima de iliquidez, reconociendo de antemano que la comparación es aproximada, no precisa.
Los activos ilíquidos también incumplen la propiedad de “medible” de la lista de las siete propiedades, ya que a menudo no puedes obtener un precio de mercado en tiempo real. Muchos inversores sustituyen esto con tasaciones periódicas, precio de compra más revalorización estimada, o un sustituto relevante de mercado público, y simplemente señalan esas valoraciones como estimaciones en lugar de tratarlas con la misma confianza que un ETF con precio diario.
El enfoque honesto es segmentar tu cartera. Compara tu segmento líquido y cotizado públicamente con un índice de referencia combinado de rentabilidad total preciso, y trata las posiciones ilíquidas con un índice de referencia sustituto más laxo y claramente etiquetado, en lugar de forzar todo en una sola cifra que implica más precisión de la que respaldan los datos subyacentes. Intentar construir un único índice de referencia perfecto entre activos líquidos e ilíquidos suele producir una falsa sensación de exactitud. Dos cifras honestas y etiquetadas por separado son mejores que una cifra combinada engañosa.
Uso de múltiples índices de referencia o sub-índices dentro de una cartera
Un único índice de referencia combinado funciona bien para juzgar tu cartera total, pero puede ocultar problemas a nivel de segmento. Aquí es donde los sub-índices de referencia demuestran su utilidad.
Aggregate TR, aún puedes asignar a cada segmento individual su propio índice de referencia para una mirada más de cerca. Tus posiciones de renta variable estadounidense se miden solo contra el S&P 500. Tus posiciones en bonos se miden solo contra el Aggregate. Esta estructura te permite aislar exactamente dónde estás generando o perdiendo valor, en lugar de que una cifra combinada enmascare un buen rendimiento en renta variable compensado por una selección débil en bonos, o viceversa.
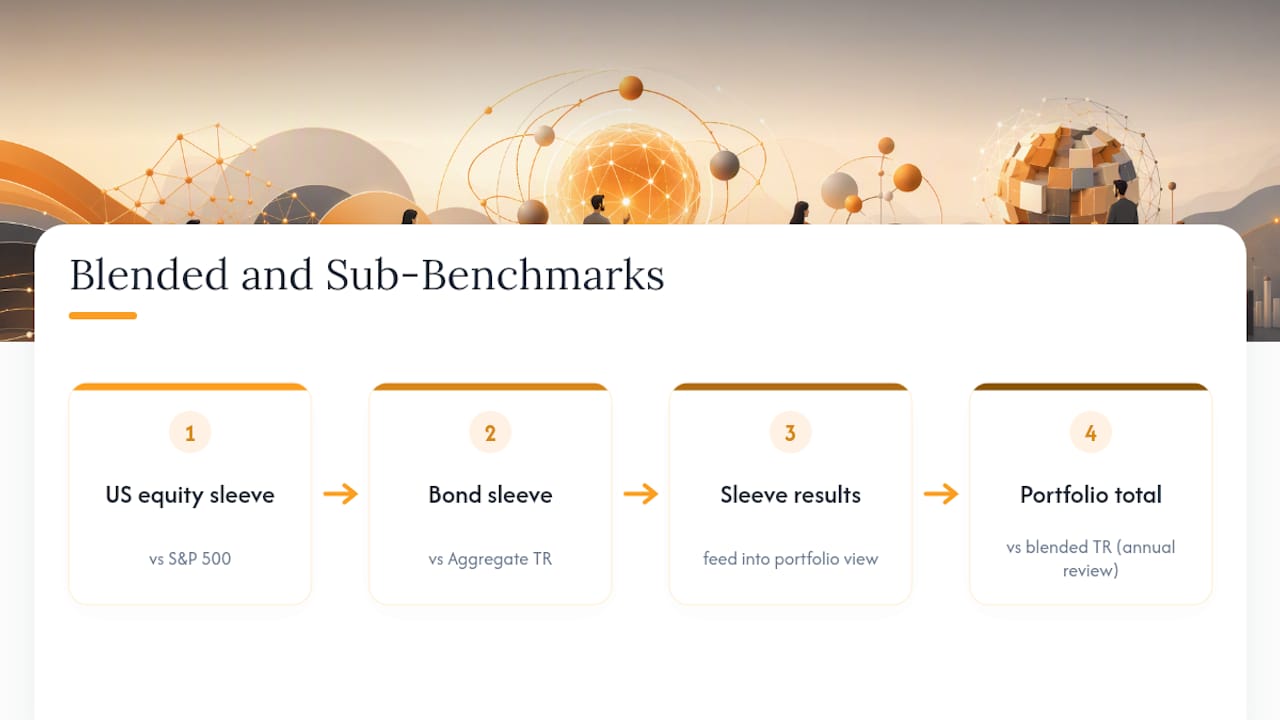
El principal riesgo de usar múltiples índices de referencia es la complejidad por la complejidad misma. Añadir un sub-índice de referencia para cada posición individual convierte una herramienta de diagnóstico útil en una hoja de cálculo que nadie revisa en realidad. Una estructura razonable la limita a tres o cuatro sub-índices de referencia que correspondan a tus principales segmentos, más el único índice de referencia combinado de rentabilidad total que representa toda tu cartera.
Usa el índice de referencia combinado para tu revisión estratégica anual y los sub-índices de referencia cuando algo en tu rentabilidad total parezca fuera de lugar y necesites encontrar la fuente. Esa división del trabajo mantiene el sistema útil sin convertir el mantenimiento del índice de referencia en un trabajo a tiempo parcial.
Perspectiva del autor y próximos pasos
El índice de referencia correcto no es el famoso. Es la combinación aburrida, invertible y de rentabilidad total que realmente coincide con lo que tienes, construida con ETFs que puedes comprar esta misma tarde y documentada para que no tengas que volver a discutir la elección cada vez que tu cartera tenga un trimestre difícil. Aplica el método de cinco pasos esta semana: define tu asignación, asígnala a índices, compárala con las siete propiedades, construye la combinación y anótala. Programa la revisión anual ahora, antes de que se te olvide.
— Vincent
Cómo Evibe te ayuda a seguir el índice de referencia que construyes
Un índice de referencia combinado solo sigue siendo útil si alguien realmente lo recalcula cada vez que tu asignación cambia o se reinvierte un dividendo, y esa es la parte que la mayoría de la gente abandona silenciosamente al tercer mes. Evibe consolida acciones, ETFs, criptomonedas, bienes inmuebles y otras posiciones en un único panel, sincroniza automáticamente tus cuentas bancarias y de correduría, y te permite seguir el rendimiento frente a los principales índices sin reconstruir una hoja de cálculo cada trimestre.

Los análisis impulsados por IA pueden señalar cambios en el riesgo y la diversificación a medida que ocurren, y las alertas inteligentes pueden avisarte cuando tu asignación real se ha desviado lo suficiente de tu objetivo como para que tu combinación de índice de referencia original ya no encaje. Si mantienes posiciones que pagan dividendos, el rastreador de dividendos contabiliza automáticamente los ingresos reinvertidos, manteniendo honestas tus cuentas de rentabilidad total en lugar de subestimarlas. Evibe en sí es gratis de usar, con una suscripción Premium para los análisis avanzados, sin anuncios y sin venta de datos. Empieza gratis y construye tu primer índice de referencia combinado esta semana.
Fuentes
El marco de benchmarking de este artículo se basa en estándares establecidos del sector, no en una convención informal.
- Guidance Statement: Benchmarks for Firms (GIPS)
- What is a benchmark? How does benchmarking work? | Fidelity
- How to Benchmark Your Portfolio | Morningstar
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación personal antes de actuar basándote en lo aquí expuesto.
Preguntas frecuentes
¿Cuál es un buen índice de referencia para las inversiones?
Un buen índice de referencia es invertible, medible y coincide con tu asignación de activos real en lugar de con un único índice popular. Para la mayoría de las carteras diversificadas, eso significa un índice de referencia combinado de rentabilidad total construido a partir de ETFs indexados ponderados para reflejar tus posiciones, no una simple comparación con el S&P 500.
¿Qué es la regla 70/30 de Warren Buffett?
Funciona menos como una regla rígida y más como un ejemplo de índice de referencia combinado: dos índices invertibles y de rentabilidad total ponderados para coincidir con una asignación objetivo.
¿Es Benchmark Capital una empresa legítima?
Benchmark Capital es una firma de capital de riesgo real y establecida, y no tiene ninguna relación con los conceptos, índices o estándares de benchmarking de inversión que se tratan en este artículo. La palabra “benchmark” en el ámbito de las inversiones se refiere a una herramienta de comparación de rendimiento, no a ninguna empresa concreta.
¿Qué significa índice de referencia de inversión?
Un índice de referencia de inversión es una cartera o índice de referencia utilizado para evaluar el rendimiento de tus propias inversiones. Los estándares GIPS exigen que los índices de referencia utilizados en informes de rendimiento formales reflejen la rentabilidad total y se especifiquen de antemano, de modo que la comparación siga siendo justa e inequívoca.
¿Cuánto cuesta Evibe?
Evibe es gratis de usar: el plan Gratis cubre una cartera de hasta 50 posiciones. Premium cuesta 9,99 $ al mes o 99,99 $ al año, y cada cuenta nueva empieza con 7 días de Premium antes de que se te facture nada. Sin anuncios, y la suscripción se gestiona directamente a través de la App Store de Apple.