Inversores: checklist de 6 preguntas y Evibe para ETFs con cobertura o sin cobertura de divisa
Guía práctica para inversores: checklist de 6 preguntas sobre ETFs con o sin cobertura de divisa, y cómo seguir tus rentabilidades reales en privado con Evibe.
Inversores: checklist de 6 preguntas y Evibe para ETFs con cobertura o sin cobertura de divisa
No existe una respuesta universal aquí: los ETFs con cobertura suelen ser adecuados para inversores que necesitan rentabilidades predecibles a corto plazo o ingresos fiables, ya que eliminan las fluctuaciones de divisa. Los ETFs sin cobertura suelen ser adecuados para inversores a largo plazo sensibles a los costes, ya que los efectos de divisa tienden a compensarse con el tiempo, pero los costes de renovación (“roll”) de la cobertura no. La disyuntiva es sencilla: pagar por previsibilidad o aceptar cierto “ruido” para mantener los costes bajos.
Resumen:
- Los ETFs con cobertura reducen la volatilidad y protegen los ingresos al neutralizar los efectos de divisa, lo que beneficia a los inversores a corto plazo o cercanos a la jubilación que dependen de un flujo de caja predecible.
- El coste de la cobertura depende de los diferenciales de tipos de interés y de la frecuencia de renovación, lo que a menudo se traduce en mayores gastos y posibles distribuciones sujetas a impuestos a lo largo de varios años.
- Los ETFs sin cobertura suelen tener comisiones más bajas, pero las fluctuaciones de divisa pueden erosionar la rentabilidad, especialmente durante periodos de movimientos cambiarios significativos.
- En momentos de tensión de mercado, los activos sin cobertura pueden superar a los que sí la tienen si las divisas refugio se fortalecen de forma inesperada, invirtiendo las ventajas habituales.
- Comparar la rentabilidad total real a cinco años de las versiones con y sin cobertura de un mismo fondo revela el impacto real de los efectos de divisa más allá de los ratios de gastos.
Índice
- ETFs con cobertura vs. sin cobertura: qué significan realmente los términos
- Cómo funciona realmente la cobertura de divisa
- Ventajas e inconvenientes de los ETFs con cobertura frente a los sin cobertura
- Qué inversores suelen preferir ETFs con o sin cobertura
- Costes, impuestos y error de seguimiento: qué se come la rentabilidad en los ETFs con cobertura
- Cuándo la cobertura compensó y cuándo salió mal
- Cómo elegir: una checklist práctica para decidir
- Por qué observar los dólares reales gana a teorizar sobre el tipo de cambio
- Sigue ETFs con y sin cobertura lado a lado en dólares reales
- Fuentes
ETFs con cobertura vs. sin cobertura: qué significan realmente los términos
Un ETF con cobertura (“hedged”) utiliza contratos de divisa a plazo (forwards) para neutralizar el efecto de los movimientos del tipo de cambio en una clase de participación, de modo que tu rentabilidad refleja el rendimiento del activo extranjero en su moneda local, en lugar de lo que hizo el dólar frente al yen o al euro. Un ETF sin cobertura no hace nada de eso. Obtienes la rentabilidad del activo subyacente más o menos lo que haya hecho la divisa durante tu periodo de tenencia.
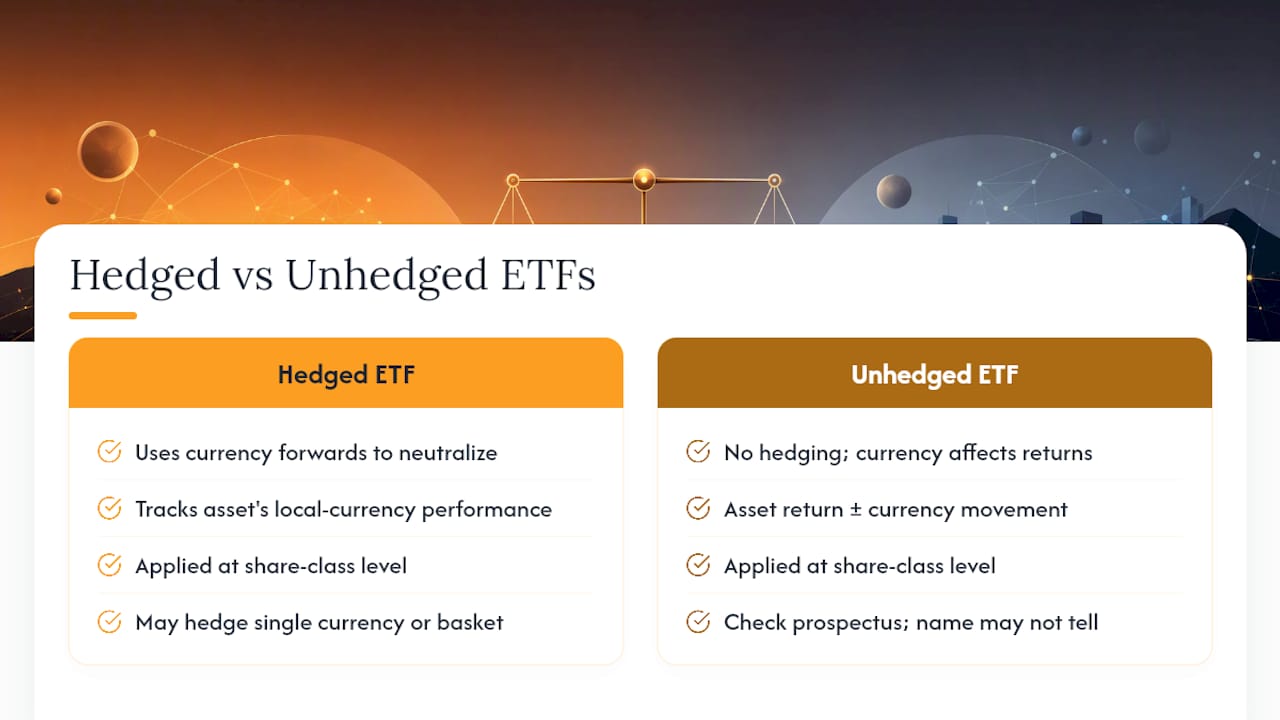
Esta distinción suele producirse a nivel de clase de participación, no a nivel de fondo. Muchos proveedores emiten tanto una versión con cobertura como otra sin cobertura del mismo fondo subyacente, a veces cubriendo frente a una única divisa y otras frente a una cesta de divisas. Revisa el folleto. El nombre por sí solo no siempre indica qué modalidad se aplica.
Cómo funciona realmente la cobertura de divisa
La cobertura no es magia. Es un proceso mecánico basado en contratos de divisa a plazo o “FX forwards”, acuerdos para intercambiar divisa a un tipo fijado en una fecha futura. Los fondos suelen renovar estos contratos mensualmente, cerrando las posiciones que vencen y abriendo otras nuevas para mantener el ratio de cobertura.
Esa renovación no es gratuita, ni tampoco neutra. Su coste o beneficio depende del coste de acarreo (“cost of carry”), el diferencial de tipos de interés entre las dos divisas implicadas. Cuando el tipo de interés extranjero es superior al doméstico, la cobertura tiende a añadir una rentabilidad modesta. Cuando es inferior, la cobertura tiende a restar rentabilidad. La frecuencia de renovación también importa: renovar con más frecuencia reduce el error de seguimiento pero aumenta los costes de transacción.
- Los forwards se liquidan y se restablecen según un calendario continuo, habitualmente mensual.
- El ratio de cobertura (cuánta exposición se compensa) rara vez es un 100% perfecto, lo que genera riesgo de base.
- El coste de acarreo puede pasar de ser un viento a favor a uno en contra a medida que cambian los diferenciales de tipos.
Los diferenciales de tipos de interés, y no la habilidad del gestor del fondo, suelen ser el factor individual que más determina si la cobertura beneficia o perjudica tu rentabilidad en un año concreto.
Ventajas e inconvenientes de los ETFs con cobertura frente a los sin cobertura
Sopesar esto se reduce a qué estás priorizando: rentabilidades más suaves o un coste más bajo.
Ventajas del ETF con cobertura:
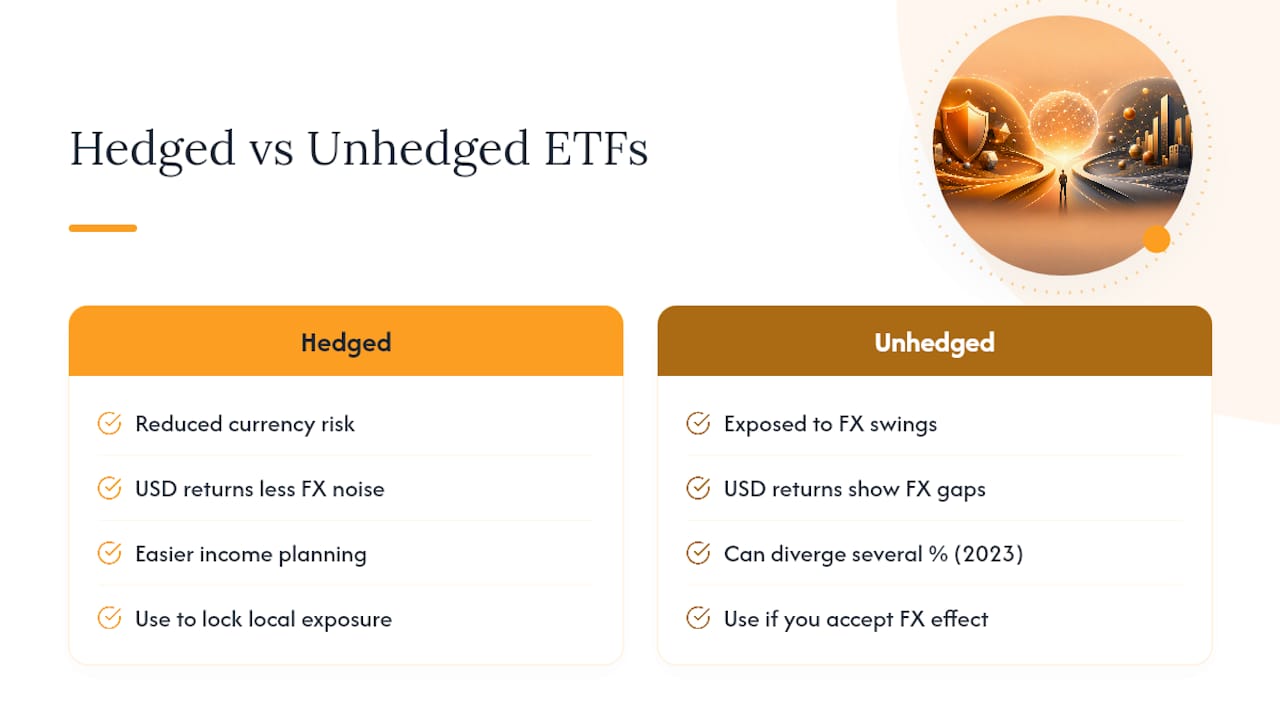
- Menor volatilidad derivada de la divisa, lo cual importa si estás retirando ingresos o te acercas a un objetivo de gasto.
- Los dividendos e intereses pagados en divisa extranjera conservan más valor una vez convertidos, ya que la erosión cambiaria queda en gran medida fuera de la ecuación.
- Un rendimiento a corto plazo más predecible en relación con el índice de referencia en moneda local.
Inconvenientes del ETF con cobertura:
- Ratios de gastos más altos para cubrir los contratos a plazo y su renovación periódica.
- Puede tener un rendimiento inferior durante varios años si los diferenciales de tipos se mueven en contra de la cobertura.
- Las renovaciones frecuentes de contratos pueden generar distribuciones de ganancias de capital en cuentas sujetas a impuestos.
Ventajas y riesgos del ETF sin cobertura: Los fondos sin cobertura cuestan menos de gestionar, en ocasiones se benefician de movimientos favorables de la divisa e implican una mecánica más sencilla, sin nada que renovar o reequilibrar. La desventaja es el riesgo de erosión cambiaria, que puede reducir de forma significativa la rentabilidad en horizontes de corto a medio plazo, especialmente para inversores que buscan ingresos y convierten dividendos extranjeros a dólares.
Qué inversores suelen preferir ETFs con o sin cobertura
Tu horizonte temporal y tus necesidades de flujo de caja suelen decidir esto por ti.
- Los inversores centrados en ingresos y cercanos a la jubilación suelen inclinarse por la cobertura. Los dividendos retenidos en moneda local evitan la erosión cambiaria al convertirlos, lo que protege el flujo de caja del que dependen.
- Los inversores centrados en crecimiento a largo plazo suelen inclinarse por la ausencia de cobertura. Las comisiones más bajas se capitalizan a su favor, y los efectos de divisa tienden a revertir a la media en periodos largos, lo que significa que las rentabilidades con y sin cobertura suelen converger en horizontes de varias décadas.
- El tipo de cuenta importa. Las distribuciones periódicas de ganancias de capital de los ETFs con cobertura suponen un mayor lastre en una cuenta de corretaje sujeta a impuestos que dentro de una cuenta de jubilación con ventajas fiscales.
- El comportamiento también importa. Las fluctuaciones bruscas de divisa tienden a asustar a los inversores sin cobertura y a llevarlos a reequilibrar en mal momento. Si sabes que venderás presa del pánico durante un tramo de dólar débil, eso es un argumento real a favor de la cobertura, más allá de los números.
Costes, impuestos y error de seguimiento: qué se come la rentabilidad en los ETFs con cobertura
Tres vías erosionan silenciosamente la rentabilidad de los ETFs con cobertura, y ninguna resulta evidente hasta que se suman.
- Los ratios de gastos son notablemente más altos en las clases de participación con cobertura que en sus equivalentes sin cobertura, ya que alguien tiene que gestionar la cartera de forwards.
- Los costes de renovación y transacción se acumulan mes tras mes y no desaparecen en mercados planos. Son un lastre fijo, independientemente de cómo salga la operación.
- Las distribuciones de ganancias de capital procedentes de las renovaciones de contratos a plazo pueden sorprender a los titulares de cuentas sujetas a impuestos con una factura fiscal que no generaron con su propia operativa.
La cobertura generalmente reduce el error de seguimiento derivado de la divisa frente a un índice de referencia en moneda local, que es precisamente su objetivo. Pero esa reducción tiene un precio, y la investigación de Morningstar es contundente al señalar que la cobertura puede rendir por debajo durante años si los diferenciales de tipos se mueven en la dirección equivocada.
Consejo práctico: Compara lado a lado la versión con cobertura y sin cobertura de un mismo fondo y examina su rentabilidad total a cinco años, no solo sus ratios de gastos. La diferencia te dice más sobre el coste de acarreo real que cualquier ficha del fondo.
Cuándo la cobertura compensó y cuándo salió mal
Aquí el momento lo decide todo. Durante 2023, la fuerte depreciación del yen frente al dólar produjo una gran divergencia entre la exposición a renta variable japonesa con y sin cobertura, y las clases de participación con cobertura capturaron las ganancias del mercado local que los inversores sin cobertura, en parte, cedieron al movimiento de divisa.
Los periodos de crisis invierten el guion. Las divisas refugio como el dólar y el yen tienden a fortalecerse durante episodios de tensión de mercado, lo que puede hacer que la exposición sin cobertura a activos estadounidenses o japoneses rinda mejor que una versión con cobertura durante una caída generalizada. La investigación de los proveedores de índices muestra que este comportamiento de correlación varía según el episodio, razón por la cual un único ejemplo histórico nunca debería tratarse como una regla permanente.
Cómo elegir: una checklist práctica para decidir
Recorre estas preguntas en orden antes de elegir una clase de participación:
- ¿Cuál es tu objetivo: ingresos ahora o crecimiento a lo largo de décadas?
- ¿Cuál es tu horizonte temporal: menos de cinco años, o quince o más?
- ¿Necesitas un flujo de caja neutro frente al tipo de cambio, o puedes asumir cierta variabilidad?
- ¿Cuál es la diferencia de ratio de gastos entre la versión con cobertura y la sin cobertura?
- ¿Cómo se implementa la cobertura y con qué frecuencia se renueva?
- ¿Va destinado a una cuenta sujeta a impuestos o a una con ventajas fiscales?
Una vez respondidas, compara el lastre de coste total a lo largo de un periodo de tenencia realista, calcula un escenario aproximado para un movimiento de divisa del 10% en cada dirección, y lee el folleto real del fondo en lugar de fiarte solo del nombre del ticker.
Consejo práctico: Antes de comprometer dinero real, registra tanto la versión con cobertura como la sin cobertura en una herramienta de seguimiento de cartera o en una cartera de prueba en papel durante unos meses. Observar cómo se acumula la diferencia en dólares reales enseña más que cualquier modelo de hoja de cálculo.
Por qué observar los dólares reales gana a teorizar sobre el tipo de cambio
La mayoría de las guías se quedan en la mecánica. Lo que suele infravalorarse es lo desconcertante que resulta ver cómo dos fondos casi idénticos divergen varios puntos porcentuales en un año, únicamente por una divisa en la que normalmente no piensas. No es algo hipotético. Le ocurrió a los inversores centrados en Japón en 2023.
La solución no es más teoría. Es hacer seguimiento de tus propias posiciones con y sin cobertura, comparándolas entre sí en términos de dólares reales, no mediante comparaciones abstractas con índices de referencia. Los análisis específicos para ETFs de Evibe y su compatibilidad multidivisa existen en parte por este motivo: te permiten ver la diferencia derivada del tipo de cambio entre dos fondos similares tal como ocurre, en lugar de reconstruirla a posteriori a partir de una ficha del fondo. Combinar eso con una lectura clara de tus propias necesidades de ingresos, usando algo como un marco de ingresos por dividendos de ETFs, convierte un debate abstracto en una decisión basada en tus propios números.
— Vincent
Sigue ETFs con y sin cobertura lado a lado en dólares reales
Leer sobre el coste de acarreo y el error de seguimiento solo te lleva hasta cierto punto. Evibe está pensado para el momento en que ya tienes tanto una posición con cobertura como una sin cobertura y quieres ver, en dólares reales, cuál está ganando y por qué.

Con compatibilidad multidivisa y tipos de cambio históricos, Evibe te muestra exactamente cuánto de tu rentabilidad proviene del activo subyacente y cuánto del movimiento de la divisa. Una app de seguimiento de cartera con análisis de ETFs puede seguir clases de participación con y sin cobertura lado a lado, y su seguimiento de dividendos puede señalar cuánto de tus ingresos se está preservando o erosionando por el tipo de cambio. Si estás sopesando un cambio o simplemente quieres claridad sobre lo que ya tienes, empieza gratis y consulta tu rastreador de cartera de ETFs para ver los números reales detrás de tus posiciones.
Este artículo es información general y no sustituye el asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar en base a lo aquí expuesto.
Fuentes
- The Pros & Cons of Currency-Hedged ETFs | ETFdb
- Do currency-hedged ETFs have merit for the long term? | Morningstar
- How currency-hedged ETFs work | Investopedia
- Currency hedging — S&P educational paper