Inversores: seguridad de apps de inversión alineada con la SEC en 30 min
Checklist de 30 minutos, alineado con la SEC, para verificar la seguridad de una app de inversión: MFA/passkeys, SIPC y sweep, con foco en tu privacidad.
Inversores: seguridad de apps de inversión alineada con la SEC en 30 min

Las apps de inversión pueden ser realmente seguras, pero solo cuando el proveedor exige autenticación multifactor, revela cómo custodia tu efectivo y tus valores, y te ofrece alertas en tiempo real sobre la actividad de la cuenta. Los reguladores, incluidos la SEC y FINRA, señalan estos tres controles como el mínimo imprescindible. Antes de financiar cualquier cuenta, confirma que están implementados.
Resumen rápido:
- Usar passkeys o apps de autenticación reduce significativamente el riesgo de robo de credenciales frente a los códigos SMS, especialmente ante phishing y SIM-swaps.
- Confirma que la app de inversión revela sus medidas de protección de custodia, como la membresía en SIPC y los detalles de los acuerdos de “sweep”, antes de depositar fondos.
- Activa la autenticación multifactor, los bloqueos de dispositivo y las alertas en tiempo real en todas las cuentas de inmediato para detectar rápidamente actividad no autorizada.
- La vinculación de cuentas de solo lectura minimiza los riesgos al impedir transferencias u operaciones no autorizadas si las credenciales se ven comprometidas.
- La mayoría de los fallos de seguridad se deben a una autenticación débil o a permisos demasiado amplios, no a ataques informáticos; elegir proveedores que por defecto limitan el acceso reduce el riesgo general.
Tabla de contenidos
- Controles de seguridad esenciales que debería ofrecer una app de inversión
- Custodia, SIPC y sweeps bancarios: qué protecciones cubren realmente tus activos
- Cómo evaluar una app de inversión antes de financiarla
- Acciones paso a paso para proteger tu cuenta hoy mismo
- Qué significa el diseño centrado en la privacidad para tu seguridad
- Evibe: seguimiento de cartera centrado en la privacidad construido en torno al acceso de solo lectura
- Fuentes
- Preguntas frecuentes
Controles de seguridad esenciales que debería ofrecer una app de inversión
Una app de inversión fiable te ofrece defensas por capas, no una simple contraseña como única puerta. La guía para inversores de la SEC recomienda la autenticación multifactor, las alertas de cuenta, el intercambio mínimo de datos y las salvaguardas de dispositivo como punto de partida, y señala las passkeys como una alternativa más fuerte que las contraseñas, porque la clave privada permanece en tu dispositivo y resiste el phishing.
- Autenticación: las apps de autenticación y las passkeys superan a los códigos SMS, que pueden interceptarse mediante ataques de SIM-swap.
- Salvaguardas de dispositivo: un teléfono bloqueado, un sistema operativo actualizado y la capacidad de borrado remoto limitan el daño si se pierde o roba un dispositivo.
- Alertas: las notificaciones en tiempo real de inicios de sesión, retiradas y operaciones te permiten detectar actividad no autorizada en minutos en lugar de días.
- Alcance de los permisos: la agregación de solo lectura debe estar claramente etiquetada y separada de cualquier conexión capaz de mover dinero.
La Notice 21-18 de FINRA añade que la MFA funciona mejor combinada con autenticación adaptativa y monitorización en segundo plano que detecte patrones de inicio de sesión inusuales, ya que los ataques de credential-stuffing suelen tener éxito contra cuentas protegidas únicamente por una contraseña. En la práctica, tu dispositivo suele ser el eslabón más débil. Una app puede tener un cifrado fuerte y aun así verse comprometida si tu teléfono está desbloqueado o reutilizas tu contraseña en otro sitio, así que proteger el dispositivo importa tanto como confiar en la app.
Consejo profesional: Activa una passkey o una app de autenticación el mismo día que abras una cuenta, no después de tu primer depósito importante.
Custodia, SIPC y sweeps bancarios: qué protecciones cubren realmente tus activos

La ciberseguridad y la protección de custodia resuelven problemas distintos. Un cifrado fuerte impide que alguien entre en tu cuenta; la protección de custodia determina qué ocurre si la propia firma quiebra.
SIPC cubre a los clientes de firmas de corretaje miembros por efectivo y valores desaparecidos hasta 500.000 $, incluidos 250.000 $ para efectivo, pero no cubre las pérdidas de mercado. Si el valor de tu cartera cae, SIPC no hace nada: existe para fallos de custodia, no para operaciones que salen mal.
- El efectivo de corretaje que permanece inactivo a menudo se transfiere automáticamente (“sweep”) a bancos asociados.
- El efectivo transferido mediante sweep está cubierto por el seguro de la FDIC, hasta el límite estándar por depositante y por banco, según el boletín de la SEC sobre sweeps bancarios, por lo que puede ser necesario repartir saldos elevados entre varios bancos para mantener la cobertura total.
- El efectivo de corretaje, los fondos del mercado monetario y los depósitos sweep tienen protecciones distintas, y un proveedor fiable revela cuál se aplica a tu saldo.
Antes de financiar una cuenta, comprueba directamente el estado de membresía SIPC de la firma y lee la divulgación de su programa de sweep en lugar de dar por hecho una cobertura total.
Cómo evaluar una app de inversión antes de financiarla
Realiza estas comprobaciones en el orden indicado. Cada una lleva solo unos minutos y te dice algo concreto sobre cómo gestiona el proveedor tu dinero y tus datos.
- Lee la página de seguridad y la política de privacidad. Busca los estándares de cifrado declarados, qué se comparte con terceros, cuánto tiempo se conservan los datos y si se nombran los socios de sweep o custodia.
- Confirma las opciones de MFA. El soporte de passkey o de app de autenticación indica una postura de seguridad más moderna que la verificación solo por SMS.
- Examina los permisos de conexión. Si la app se vincula a tu banco o corretaje, comprueba si la conexión es de solo lectura o puede iniciar transferencias, y verifica si puedes revocarla.
- Prefiere agregadores de solo lectura para herramientas de seguimiento. Una conexión sin derechos de transferencia limita lo que un atacante puede hacer aunque se filtren las credenciales.
- Busca un canal claro para denunciar fraudes. Un proveedor que publica un contacto de soporte y un proceso declarado de respuesta ante incidentes de seguridad es más fácil de responsabilizar que uno que esconde el soporte detrás de un formulario.
La agregación de cuentas de solo lectura reduce el riesgo posterior solo cuando la conexión realmente no puede ejecutar operaciones ni transferencias, así que verifica el alcance de los permisos tanto dentro de la app como en la propia página de permisos de tu banco.
Acciones paso a paso para proteger tu cuenta hoy mismo
Puedes completar la mayoría de estas acciones en menos de treinta minutos, y se aplican tanto si estás abriendo una cuenta nueva como si estás reforzando una existente.
- Activa la MFA usando una app de autenticación o una passkey en lugar de SMS.
- Configura un gestor de contraseñas y genera una contraseña única y fuerte para cada cuenta financiera.
- Activa el bloqueo biométrico de tu teléfono y habilita las actualizaciones automáticas del sistema operativo y de las apps.
- Activa el borrado remoto en tu dispositivo y evita teléfonos con rooteo o jailbreak, que eluden las protecciones integradas.
- Activa las alertas de cuenta y de transacciones, y luego envíate una notificación de prueba para confirmar que tu correo electrónico y tu número de teléfono están actualizados.
- Evita guardar credenciales en los navegadores, no operes usando Wi-Fi público y conoce el procedimiento de tu proveedor para denunciar por escrito actividad no autorizada.
Consejo profesional: Si detectas una operación que no realizaste, documéntala con capturas de pantalla de inmediato y presenta un informe por escrito al proveedor el mismo día, ya que los informes verbales por sí solos pueden ser más difíciles de rastrear.
Qué significa el diseño centrado en la privacidad para tu seguridad

La mayor parte del riesgo de toma de control de cuentas proviene de una autenticación débil o de permisos demasiado amplios, no de ataques informáticos sofisticados. Un proveedor que por defecto usa conexiones de solo lectura, evita almacenar contraseñas y limita lo que recopila reduce el radio de impacto si falla cualquier eslabón de la cadena. Esa es una forma más honesta de pensar en la seguridad que confiar únicamente en el lenguaje de marketing de una página de seguridad.
Lo que a la mayoría de los inversores se les escapa es que una app de seguimiento y una app de trading tienen perfiles de riesgo distintos. Una herramienta que solo agrega tus activos sin derechos de transferencia simplemente no puede mover tu dinero, pase lo que pase con tu inicio de sesión. Esa distinción merece más atención de la que recibe.
— Vincent
Evibe: seguimiento de cartera centrado en la privacidad construido en torno al acceso de solo lectura
Evibe consolida acciones, ETF, criptomonedas, inmuebles y otros activos en un único panel mediante sincronización de cuentas de solo lectura, de modo que la app que te muestra tu patrimonio neto no puede mover tu dinero. Evibe declara que nunca ve las contraseñas de tu banco y que gestiona los datos de forma anónima, sin anuncios ni venta de datos.
- Sincronización automática entre clases de activos sin entrada manual.
- Vinculación de solo lectura que limita lo que una credencial comprometida podría llegar a afectar.
- Información sobre riesgo y diversificación impulsada por IA junto con alertas inteligentes.
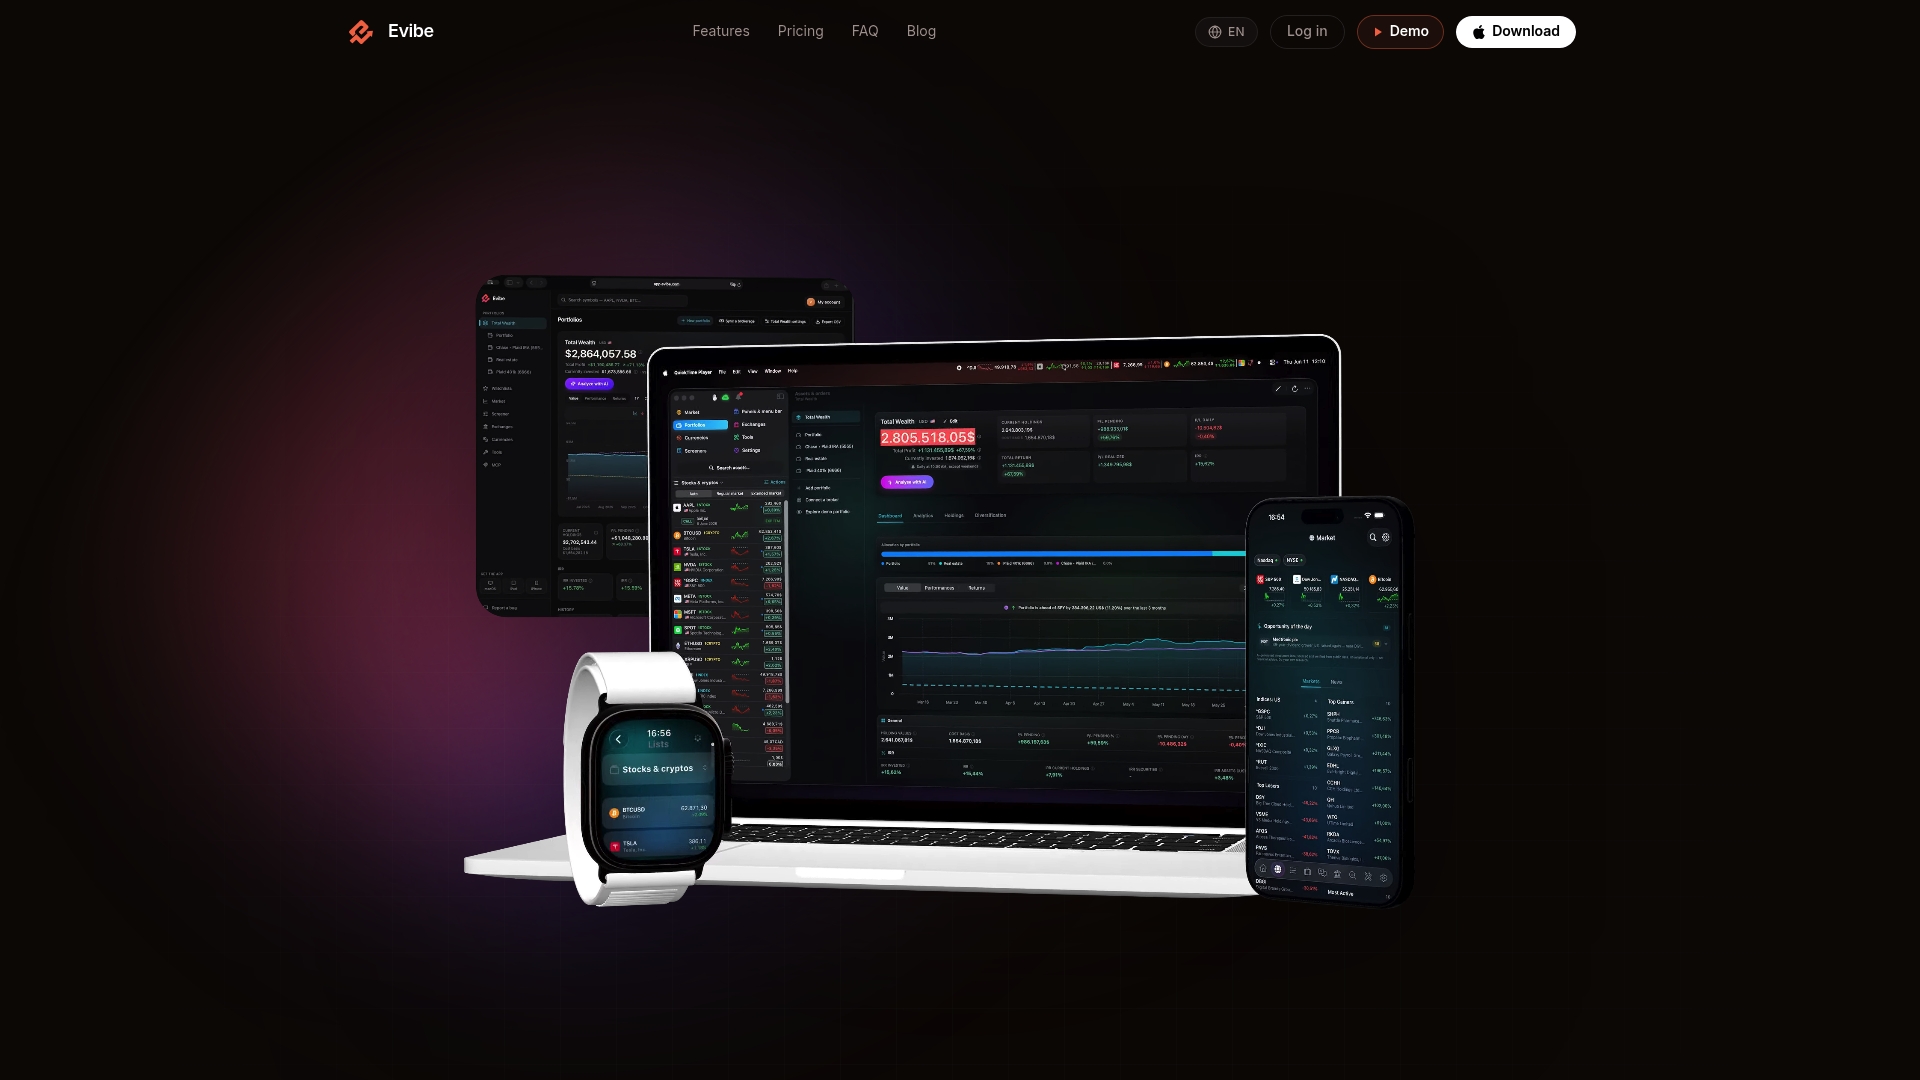
Revisa la página de seguridad de Evibe y prueba la app tú mismo en Evibe, donde encontrarás los detalles de precios en el propio sitio. Ni siquiera el rastreador más centrado en la privacidad elimina el riesgo de mercado, así que combínalo con los pasos de configuración anteriores.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar en función de lo expuesto aquí.
Fuentes
- FINRA Notice 21-18: Protección frente a la toma de control de cuentas
- SIPC - Para inversores - Qué protege SIPC
Preguntas frecuentes
¿Qué app de inversión es la más segura?
Ninguna app puede considerarse la más segura en todos los aspectos, ya que la protección depende de la estructura de custodia, de la aplicación de MFA por parte del proveedor y de tus propios hábitos con el dispositivo. Confirma la membresía SIPC, el soporte de passkey o de app de autenticación, y divulgaciones claras sobre el sweep antes de valorar la seguridad de cualquier proveedor.
¿Cuánto dinero necesito invertir para ganar 3000 $ al mes?
La cantidad depende por completo de tu tasa de rentabilidad esperada y de los activos que mantengas, por lo que no existe una cifra fija aplicable a todo el mundo. Un asesor financiero puede modelar esto a partir de tu cartera real y de tu tolerancia al riesgo.
¿Qué app es la mejor y más segura para invertir?
La seguridad depende de controles verificables más que de la reputación de la marca por sí sola: comprueba la MFA, la membresía SIPC, los socios de sweep divulgados y las opciones de solo lectura para cualquier herramienta que únicamente haga seguimiento y no opere. Algunas apps de seguimiento de carteras utilizan sincronización de solo lectura precisamente para limitar lo que un inicio de sesión comprometido podría afectar.
¿Debería usar una app de inversión?
Las apps de inversión pueden ser una forma práctica de operar y hacer seguimiento de tus activos cuando el proveedor cumple protecciones básicas como la MFA, las alertas de transacciones y divulgaciones claras de custodia. Realiza la lista de verificación anterior antes de financiar cualquier cuenta y trata las afirmaciones de “protegido” como condicionales hasta que confirmes qué cubren realmente.