Torne o Impacto da Taxa de Administração Tangível: Checklist de 6 Pontos para Investidores
Veja como as taxas de administração corroem o saldo da aposentadoria: exemplos reais, checklist de 6 pontos para comparar fundos e detectar o fee drag.
Torne o Impacto da Taxa de Administração Tangível: Checklist de 6 Pontos para Investidores
As taxas de administração retiram dinheiro diretamente dos ativos do seu fundo todos os anos, e esse dreno constante se acumula contra você da mesma forma que o crescimento se acumula a seu favor. Uma diferença mensurável nas taxas de administração entre dois fundos semelhantes pode custar milhares de dólares ao longo de várias décadas, mesmo com um saldo inicial modesto. Os cenários abaixo mostram exatamente como isso acontece, e o checklist perto do final oferece uma forma de identificar isso na sua própria carteira antes que ele custe caro.
Resumo:
- Uma pequena diferença nas taxas de administração pode gerar milhares de dólares perdidos ao longo de décadas devido ao poder dos juros compostos.
- Para um investimento de US$ 10.000 crescendo a 7%, uma taxa de administração 0,5% maior pode drenar dezenas de milhares de dólares no longo prazo.
- Fundos de índice normalmente têm taxas de administração abaixo de 0,40%, enquanto fundos ativamente geridos costumam cobrar entre 0,40% e 0,70%, sendo que custos mais altos precisam de justificativa.
- Pagar taxas mais altas só se justifica se o fundo demonstrar alfa consistente, estratégias de nicho ou vantagens fiscais que superem o custo da taxa.
- Comparar as taxas líquidas de administração, simular cenários em valores reais e evitar fundos sobrepostos ou com alto giro de carteira são passos-chave para minimizar o fee drag.
Índice
- O que é a taxa de administração e o que ela paga?
- Como a taxa de administração é calculada?
- Como o impacto da taxa de administração se acumula ao longo de décadas
- Faixas típicas de taxa de administração por tipo de fundo
- Quando uma taxa de administração mais alta pode se justificar
- Seu checklist para comparar taxas de fundos
- Ferramentas para acompanhar o fee drag em toda a sua carteira
- A verdadeira lição sobre taxas de administração
- Fontes
O que é a taxa de administração e o que ela paga?
A taxa de administração é o percentual anual dos ativos do seu fundo que é deduzido para cobrir o custo de operá-lo. Você não emite um cheque para pagá-la. Em vez disso, a gestora do fundo a retira continuamente dos ativos do fundo, o que reduz discretamente o retorno que você realmente obtém em comparação com o desempenho bruto do fundo.
Essa taxa cobre custos operacionais reais, não é apenas um acréscimo sem propósito:
- Taxas de gestão pagas aos gestores da carteira ou à equipe responsável por um índice
- Custos administrativos como manutenção de registros, arquivamentos legais e serviços aos cotistas
- Taxas de custódia pagas ao banco ou instituição que mantém os ativos do fundo
- Custos de marketing e distribuição, às vezes agrupados como uma taxa 12b1
- Despesas de auditoria e contabilidade exigidas para conformidade regulatória
A maioria dos prospectos lista dois números que vale a pena diferenciar. A taxa de administração bruta é o custo total antes de qualquer isenção. A taxa de administração líquida reflete o que você realmente paga depois que a gestora dispensa ou reembolsa parte desse custo, geralmente de forma temporária para atrair ativos. O número líquido é o que importa para o seu retorno real, mas verifique se a isenção tem uma data de vencimento escondida nas letras miúdas.
Como a taxa de administração é calculada?
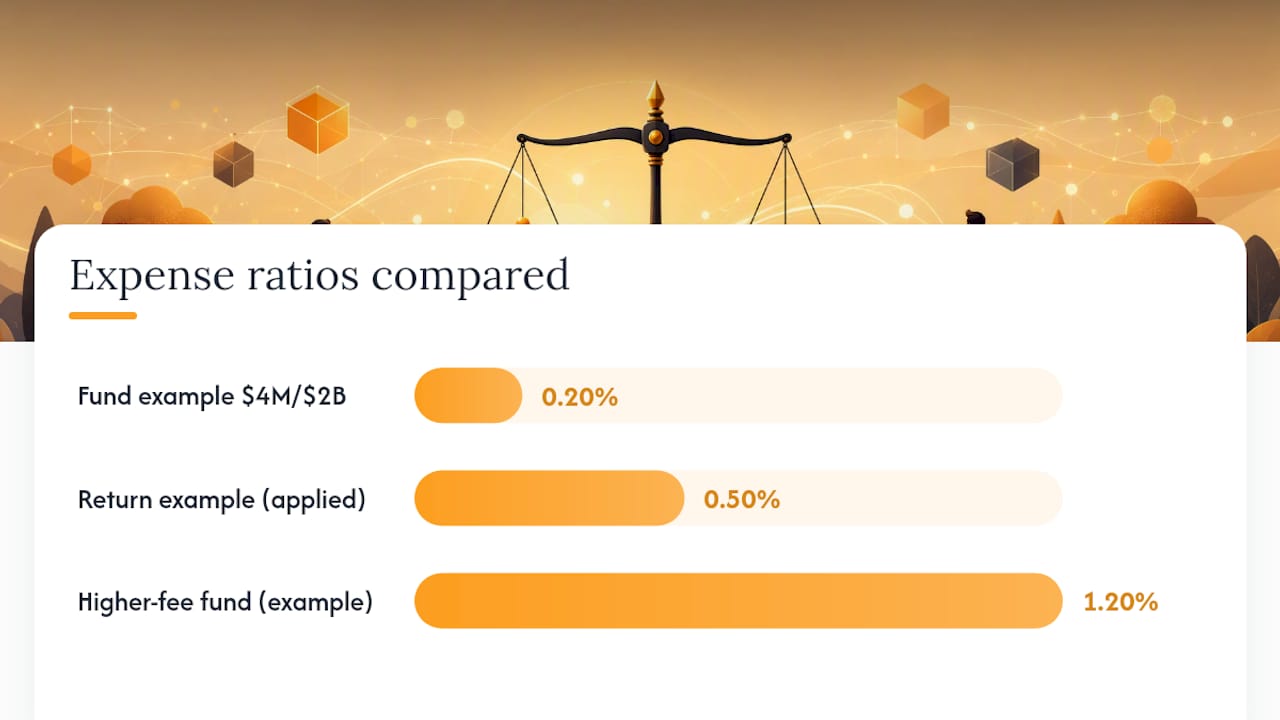
A fórmula por trás da taxa de administração é simples: despesas operacionais anuais totais divididas pelos ativos líquidos médios sob gestão. Um fundo que gasta US$ 4 milhões por ano para operar com US$ 2 bilhões em ativos médios tem uma taxa de administração de 0,20%.
Veja como esse número é aplicado, na prática, ao seu dinheiro:
- O fundo calcula seus custos operacionais totais do ano e os expressa como um percentual dos ativos.
- Esse percentual é deduzido de forma incremental do valor patrimonial líquido (NAV) do fundo ao longo do ano, e não cobrado de você separadamente.
- O retorno reportado a você já reflete essa dedução. Se as posições subjacentes do fundo renderam 8% e a taxa de administração é de 0,50%, seu retorno líquido fica próximo de 7,5%.
- Ao longo de muitos anos, essa subtração recorrente se acumula, porque o dinheiro retirado a cada ano não pode mais crescer junto com o restante do seu investimento.
Um exemplo curto torna isso concreto. Coloque US$ 10.000 em um fundo com taxa de administração de 0,20% versus outro com taxa de 1,20%, presumindo que ambos mantenham investimentos subjacentes idênticos rendendo 7% antes das taxas. Após um ano, a diferença é de apenas cerca de US$ 100. Após 30 anos, como mostra a próxima seção, essa diferença se transforma em um impacto de cinco dígitos.
Como o impacto da taxa de administração se acumula ao longo de décadas
Eis a parte que surpreende a maioria dos investidores: o custo em dólares de uma taxa de administração não é linear. Ele se acumula, porque as taxas deduzidas no início da sua vida de investidor removem dinheiro que, de outra forma, continuaria crescendo por décadas. A SmartAsset modelou isso diretamente. Partindo de US$ 10.000 e mantendo dois fundos com retornos brutos idênticos, uma diferença modesta nas taxas de administração pode gerar milhares de dólares a mais em taxas acumuladas ao longo de décadas, em comparação com um fundo de custo mais baixo. Mesmo mercado, mesmo ponto de partida, resultado radicalmente diferente.
Faça as contas em uma carteira maior, em escala de aposentadoria, e a diferença se amplia rapidamente. Suponha um investimento inicial crescendo a uma taxa de retorno bruta anual de 7%, composta anualmente, sem aportes adicionais. Ao longo de décadas, diferenças nas taxas de administração podem gerar dezenas de milhares de dólares de diferença no saldo, evidenciando o impacto significativo que as taxas podem ter no crescimento de longo prazo. Isso não é um erro de arredondamento. É praticamente uma segunda conta de aposentadoria inteira, perdida integralmente para o fee drag, e não para o desempenho do mercado.
Dica profissional: Não compare apenas a diferença percentual entre dois fundos. Multiplique-a pelo saldo real da sua conta e pelo seu horizonte de investimento esperado. Uma diferença de 0,5% parece pequena até você vê-la como um valor em dólares ao lado do seu número real de aposentadoria.
O Investor enquadra isso como um custo de oportunidade, e não apenas como uma cobrança nominal. Cada dólar retirado em taxas é um dólar que para de se multiplicar a seu favor, e é exatamente por isso que a diferença entre taxas de administração baixas e altas se amplia quanto mais tempo seu dinheiro permanece investido. Essa não é uma preocupação hipotética reservada aos ricos. Ela se aplica a qualquer valor em dólares, em qualquer idade, em qualquer conta com ou sem benefícios fiscais. A matemática escala proporcionalmente, então uma conta de US$ 25.000 sente o mesmo dreno percentual que uma de US$ 250.000, apenas com valores absolutos menores em jogo.
Os dados do setor reforçam por que isso merece atenção agora mais do que nunca, como visto em Wall Street Wants More From Ethereum — Fidelity's Latest ETF Move Says It All, que ilustra como a inovação de produtos afeta taxas e concorrência. As taxas médias de administração ponderadas por ativos para fundos mútuos de ações caíram de cerca de 1% em 2000 para aproximadamente 0,40% hoje, e os ETFs de ações indexados têm média mais próxima de 0,15%. A concorrência de taxas genuinamente ajudou os investidores, mas apenas aqueles que realmente pesquisam em vez de simplesmente aceitar qualquer fundo que um plano ou consultor lhes apresente.
Faixas típicas de taxa de administração por tipo de fundo
Nem toda categoria de fundo custa o mesmo para operar, e conhecer a faixa típica de cada tipo ajuda você a identificar quando está pagando demais. Produtos passivos indexados são os mais baratos de operar porque não exigem uma equipe de pesquisa selecionando ações.
- ETFs de índice de ações normalmente têm taxas de administração muito baixas para os principais benchmarks.
- ETFs de índice de renda fixa geralmente têm taxas de administração baixas a moderadas, variando conforme a estratégia.
- Fundos mútuos ativamente geridos costumam ter taxas de administração mais altas do que fundos passivos.
- Fundos especializados e setoriais frequentemente têm taxas de administração mais altas, refletindo uma gestão e negociação mais complexas.
Os ETFs geralmente têm custos operacionais menores do que os fundos mútuos por causa de como funcionam seus mecanismos de criação e resgate, embora você ainda deva observar os spreads de compra/venda e as comissões de negociação como custos adicionais.
Como regra geral: abaixo de 0,40% é competitivo para a maioria das exposições de índice principais, entre 0,40% e 0,70% é razoável para muitos fundos ativamente geridos, e qualquer valor acima de 1,5% precisa de uma justificativa clara.
Quando uma taxa de administração mais alta pode se justificar
Pagar mais não é automaticamente um erro. Algumas estratégias realmente custam mais para operar, e a taxa extra pode valer a pena se o fundo entregar algo que um índice barato não consegue replicar.
- Gestão ativa com vantagem demonstrada: um gestor que supera consistentemente seu benchmark líquido de taxas, não apenas em um ano forte.
- Acesso a estratégias de nicho ou pouco líquidas: crédito privado, certos mercados emergentes ou commodities especializadas que exigem pesquisa e execução caras.
- Gestão ativa eficiente em termos fiscais: fundos projetados para gerenciar distribuições de ganhos de capital em contas tributáveis, o que pode compensar uma taxa nominal mais alta.
Para avaliar se o custo extra vale a pena, observe o alfa líquido de taxas ao longo de vários ciclos de mercado, não apenas nos últimos 12 meses. Verifique o índice de giro de carteira, já que um giro alto costuma indicar custos de negociação mais altos e um dreno fiscal adicional além da taxa de administração declarada. Analise a consistência tanto em mercados de alta quanto de baixa, e confirme que o fundo é transparente sobre suas posições, em vez de se esconder atrás de uma linguagem vaga sobre estratégia.
Dica profissional: Um sinal de alerta que merece ação imediata: um fundo que cobra taxas acima da média e que ficou atrás do seu benchmark líquido de taxas por três anos ou mais. Baixo desempenho constante combinado com taxa alta é a combinação da qual você deve se afastar.
Seu checklist para comparar taxas de fundos
Comparar dois fundos corretamente leva cerca de cinco minutos assim que você sabe o que verificar. Percorra estes passos toda vez que estiver decidindo entre opções semelhantes.
- Confirme que os dois fundos compartilham o mesmo objetivo. Comparar um fundo indexado de large cap com um fundo ativo de small cap apenas pelas taxas não diz nada útil.
- Compare a taxa de administração líquida, não o número bruto. As isenções expiram, então verifique no prospecto a data de encerramento da isenção, se houver.
- Verifique o índice de giro de carteira. Um giro alto adiciona custos de negociação e consequências fiscais que não aparecem na linha da taxa de administração em si.
- Simule um cenário em valores reais usando seu saldo e horizonte de tempo reais. Uma diferença de 0,5% em US$ 200.000 mantidos por 25 anos parece muito diferente da mesma diferença em US$ 5.000 mantidos por três anos.
- Procure por fundos sobrepostos na sua carteira. Manter dois fundos que acompanham índices quase idênticos significa que você está pagando duas taxas por uma única exposição, algo que uma análise de sobreposição de ETFs pode revelar rapidamente.
- Faça perguntas diretas sobre taxas ao seu consultor ou provedor de plano. Peça a taxa de administração líquida, quaisquer acordos de compartilhamento de receita e se existem classes de cotas de custo mais baixo do mesmo fundo disponíveis.
| Pergunta a fazer | Por que isso importa |
|---|---|
| Qual é a taxa de administração líquida, após isenções? | É isso que você realmente paga, não o número de marketing |
| Qual é o índice de giro de carteira? | Um giro alto adiciona custos ocultos de negociação e impostos |
| Existe uma classe de cotas de custo mais baixo disponível? | Classes institucionais ou admiral costumam reduzir as taxas significativamente |
| Esse fundo superou seu benchmark líquido de taxas em 5+ anos? | Justifica pagar acima da média da categoria |
Recursos como as ferramentas para investidores da FINRA permitem que você verifique as credenciais de um consultor e confira conflitos de interesse divulgados relacionados a recomendações baseadas em taxas, o que importa se você suspeitar que uma recomendação é motivada por comissão em vez de desempenho.
Ferramentas para acompanhar o fee drag em toda a sua carteira
Identificar o fee drag manualmente em uma dezena de posições é trabalhoso, e é exatamente aí que a maioria dos investidores perde o controle discretamente. Um rastreador de carteira que vale a pena usar deve mostrar a taxa de administração de cada fundo que você possui, não apenas os que você lembra de verificar, e deve permitir que você simule como uma diferença de taxa se desenrola ao longo do seu horizonte de tempo real, em vez de um exemplo genérico de 30 anos.
O Evibe consolida essa visão automaticamente. Depois que você sincroniza suas contas de corretora, sua análise de ETFs apresenta a taxa de administração de cada fundo lado a lado com dados de desempenho e dividendos, para que uma posição de alto custo não fique escondida dentro de um saldo maior.
Um fluxo de trabalho prático seria assim:
- Sincronize suas posições para que a taxa de administração de cada fundo apareça automaticamente, em vez de exigir que você vasculhe prospectos um a um.
- Simule um cenário de taxas comparando sua posição atual com uma alternativa de custo mais baixo e objetivo semelhante.
- Configure um alerta inteligente para qualquer fundo cuja taxa de administração esteja significativamente acima da média da sua categoria.
- Faça uma verificação cruzada da reinvestimento de dividendos e dos retornos líquidos para confirmar que as taxas não estão corroendo silenciosamente seu rendimento sobre o custo.
A verdadeira lição sobre taxas de administração
A maioria dos artigos sobre esse tema para em “as taxas importam”, o que é verdade, mas inútil sem um número associado. A lição real é que o impacto da taxa de administração é totalmente previsível e totalmente evitável para a vasta maioria das carteiras. Você não está apostando se um fundo indexado de baixo custo vai superar um fundo ativo caro. Você está apostando se o gestor ativo consegue superar um obstáculo que se acumula contra ele todo único ano, durante todo o tempo em que você mantiver o fundo.
O conselho convencional de “apenas verifique a taxa de administração” subestima o problema. Um único ponto percentual parece trivial em uma ficha técnica. Ele deixa de parecer trivial assim que você o multiplica pelo seu saldo real e horizonte de tempo, e é por isso que os cenários em valores reais importam mais do que o percentual em si.
Para a maioria das pessoas, esse número é desconfortável o suficiente para motivar uma conversa real com um consultor ou uma troca por uma alternativa de custo mais baixo.
— Vincent
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas circunstâncias específicas antes de agir com base em qualquer coisa aqui apresentada.