Investidores: Segurança de App de Investimento Alinhada à SEC em 30 Min
Checklist de 30 minutos, com foco em privacidade e alinhado a reguladores, para avaliar a segurança de um app de investimento: MFA/passkeys, SIPC, sweep e mais.
Investidores: Segurança de App de Investimento Alinhada à SEC em 30 Min

Apps de investimento podem ser genuinamente seguros, mas apenas quando o provedor exige autenticação multifator, divulga como custodia seu dinheiro e seus ativos, e fornece alertas em tempo real sobre a atividade da conta. Reguladores como a SEC e a FINRA apontam esses três controles como o mínimo necessário. Antes de depositar fundos em qualquer conta, confirme que eles estão em vigor.
Resumo:
- Usar passkeys ou aplicativos autenticadores reduz significativamente o risco de roubo de credenciais em comparação com códigos por SMS, especialmente contra phishing e SIM-swap.
- Confirme se um app de investimento divulga medidas de proteção de custódia, como associação ao SIPC e detalhes dos arranjos de sweep, antes de depositar fundos.
- Ative imediatamente a autenticação multifator, o bloqueio de dispositivos e alertas em tempo real em todas as contas para identificar rapidamente atividades não autorizadas.
- A vinculação de contas somente leitura minimiza riscos ao impedir transferências ou operações não autorizadas caso as credenciais sejam comprometidas.
- A maioria das falhas de segurança decorre de autenticação fraca ou de permissões excessivamente amplas, e não de invasões propriamente ditas; escolher provedores que usam acesso limitado por padrão reduz o risco geral.
Índice
- Controles de segurança essenciais que um app de investimento deve oferecer
- Custódia, SIPC e sweeps bancários: o que as proteções realmente cobrem
- Como avaliar um app de investimento antes de depositar fundos
- Ações passo a passo para proteger sua conta hoje
- O que o design com foco em privacidade significa para sua segurança
- Evibe: rastreamento de portfólio com foco em privacidade, baseado em acesso somente leitura
- Fontes
- Perguntas Frequentes
Controles de segurança essenciais que um app de investimento deve oferecer
Um app de investimento confiável oferece defesas em camadas, não apenas uma senha como barreira única. As orientações da SEC para investidores recomendam autenticação multifator, alertas de conta, compartilhamento mínimo de dados e proteções de dispositivo como ponto de partida, e destacam as passkeys como uma alternativa mais forte às senhas, já que a chave privada permanece no seu dispositivo e resiste a phishing.
- Autenticação: aplicativos autenticadores e passkeys superam os códigos por SMS, que podem ser interceptados por meio de ataques de SIM-swap.
- Proteções de dispositivo: um celular bloqueado, sistema operacional atualizado e capacidade de apagamento remoto limitam os danos caso o dispositivo seja perdido ou roubado.
- Alertas: notificações em tempo real para logins, saques e operações permitem identificar atividades não autorizadas em minutos, em vez de dias.
- Escopos de permissão: a agregação somente leitura deve ser claramente identificada e separada de qualquer conexão capaz de movimentar dinheiro.
A Notificação 21-18 da FINRA acrescenta que a MFA funciona melhor quando combinada com autenticação adaptativa e monitoramento de backend que sinaliza padrões de login incomuns, já que ataques de credential stuffing costumam ter sucesso contra contas protegidas apenas por senha. Na prática, seu dispositivo costuma ser o elo mais fraco. Um app pode usar criptografia forte e ainda assim ser comprometido se o seu celular estiver desbloqueado ou se sua senha for reutilizada em outro lugar, portanto proteger o dispositivo é tão importante quanto confiar no app.
Dica Profissional: Ative uma passkey ou um aplicativo autenticador no dia em que você abrir a conta, não depois do seu primeiro grande depósito.
Custódia, SIPC e sweeps bancários: o que as proteções realmente cobrem

Cibersegurança e proteção de custódia resolvem problemas diferentes. A criptografia forte impede que alguém invada sua conta; a proteção de custódia determina o que acontece se a própria corretora falir.
O SIPC cobre clientes de corretoras-membro em casos de dinheiro e ativos ausentes até US$ 500.000, incluindo US$ 250.000 para dinheiro, mas não cobre perdas de mercado. Se o valor do seu portfólio cair, o SIPC não faz nada: ele existe para falhas de custódia, não para operações malsucedidas.
- O dinheiro parado na corretora costuma ser automaticamente transferido (sweep) para bancos parceiros.
- O dinheiro transferido é coberto pelo seguro da FDIC, até o limite padrão por depositante, por banco, conforme o boletim da SEC sobre sweeps bancários, de modo que saldos elevados podem precisar ser divididos entre vários bancos para permanecerem totalmente cobertos.
- Dinheiro em corretora, fundos do mercado monetário e depósitos via sweep têm proteções diferentes, e um provedor confiável informa claramente qual delas se aplica ao seu saldo.
Antes de depositar fundos em uma conta, verifique diretamente a condição de associado do SIPC da corretora e leia a divulgação do seu programa de sweep, em vez de presumir cobertura total.
Como avaliar um app de investimento antes de depositar fundos
Execute estas verificações na ordem abaixo. Cada uma leva alguns minutos e revela algo concreto sobre como o provedor lida com seu dinheiro e seus dados.
- Leia a página de segurança e a política de privacidade. Procure por padrões de criptografia declarados, o que é compartilhado com terceiros, por quanto tempo os dados são retidos e se parceiros de sweep ou custódia são nomeados.
- Confirme as opções de MFA. O suporte a passkey ou aplicativo autenticador indica uma postura de segurança mais moderna do que a verificação apenas por SMS.
- Inspecione as permissões de conexão. Se o app se conecta ao seu banco ou corretora, verifique se a conexão é somente leitura ou se pode iniciar transferências, e teste se é possível revogá-la.
- Prefira agregadores somente leitura para ferramentas de rastreamento. Uma conexão sem direitos de transferência limita o que um invasor pode fazer, mesmo que as credenciais vazem.
- Procure um canal claro de denúncia de fraudes. Um provedor que divulga um contato de suporte e um processo declarado de resposta a incidentes de segurança é mais fácil de responsabilizar do que um que esconde o suporte atrás de um formulário.
A agregação de contas somente leitura reduz o risco subsequente apenas quando a conexão realmente não pode executar operações ou transferências, portanto verifique o escopo da permissão tanto dentro do app quanto na própria página de permissões do seu banco.
Ações passo a passo para proteger sua conta hoje
Você pode concluir a maioria dessas ações em menos de trinta minutos, e elas se aplicam tanto se você está abrindo uma nova conta quanto reforçando uma já existente.
- Ative a MFA usando um aplicativo autenticador ou passkey, em vez de SMS.
- Configure um gerenciador de senhas e gere uma senha única e forte para cada conta financeira.
- Ative o bloqueio biométrico do seu celular e habilite atualizações automáticas do sistema operacional e dos aplicativos.
- Ative o apagamento remoto no seu dispositivo e evite celulares com root ou jailbreak, que contornam as proteções integradas.
- Ative os alertas de conta e de transação e, em seguida, envie uma notificação de teste para confirmar que seu e-mail e número de telefone estão atualizados.
- Evite salvar credenciais em navegadores, não opere via Wi-Fi público e conheça o processo do seu provedor para relatar atividades não autorizadas por escrito.
Dica Profissional: Se você notar uma operação que não realizou, documente-a imediatamente com capturas de tela e registre uma denúncia por escrito junto ao provedor no mesmo dia, já que relatos verbais isoladamente podem ser mais difíceis de rastrear.
O que o design com foco em privacidade significa para sua segurança

A maior parte do risco de invasão de conta tem origem em autenticação fraca ou permissões excessivamente amplas, não em ataques sofisticados. Um provedor que usa conexões somente leitura por padrão, evita armazenar senhas e limita o que coleta reduz o impacto caso qualquer elo da cadeia falhe. Essa é uma forma mais honesta de pensar em segurança do que confiar apenas na linguagem de marketing de uma página de segurança.
A lacuna que a maioria dos investidores não percebe é que um app de rastreamento e um app de negociação têm perfis de risco diferentes. Uma ferramenta que apenas agrega suas posições, sem direitos de transferência, simplesmente não pode movimentar seu dinheiro, independentemente do que aconteça com seu login. Essa distinção merece mais atenção do que recebe.
— Vincent
Evibe: rastreamento de portfólio com foco em privacidade, baseado em acesso somente leitura
O Evibe consolida ações, ETFs, criptomoedas, imóveis e outros ativos em um único painel usando sincronização de contas somente leitura, de modo que o app que mostra seu patrimônio líquido não consegue movimentar seu dinheiro. O Evibe afirma que nunca vê as senhas do seu banco e trata os dados de forma anônima, sem anúncios e sem venda de dados.
- Sincronização automática entre classes de ativos, sem entrada manual.
- Vinculação somente leitura que limita o que uma credencial comprometida poderia alcançar.
- Insights de risco e diversificação baseados em IA, além de alertas inteligentes.
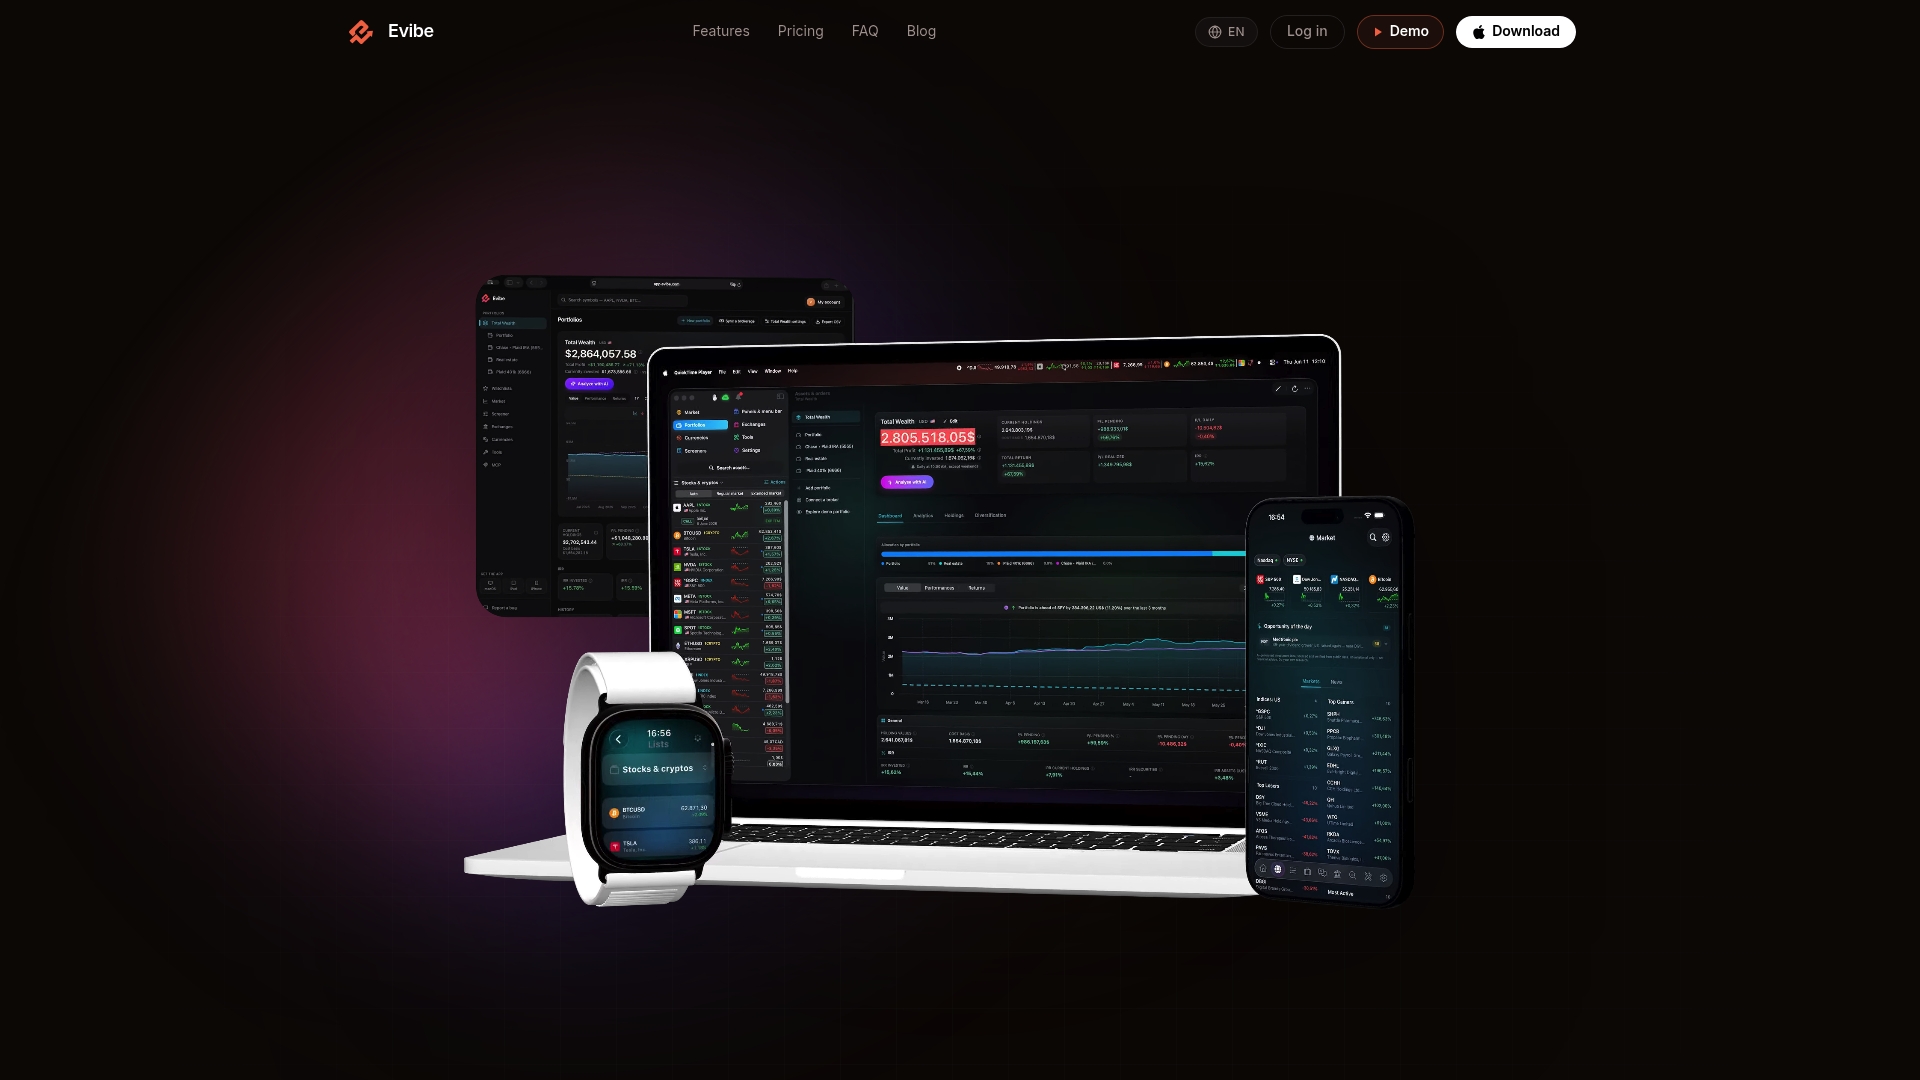
Consulte a página de segurança do Evibe e experimente o app você mesmo em Evibe, onde os detalhes de preços estão disponíveis no site. Mesmo o rastreador mais focado em privacidade não elimina o risco de mercado, portanto combine-o com as etapas de configuração acima.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui apresentada.
Fontes
- Notificação 21-18 da FINRA: Protegendo-se contra a invasão de contas
- SIPC - Para Investidores - O que o SIPC Protege
Perguntas Frequentes
Qual app de investimento é o mais seguro?
Nenhum app isolado pode ser considerado o mais seguro em todos os aspectos, já que a proteção depende da estrutura de custódia, da aplicação de MFA pelo provedor e dos hábitos de uso do seu próprio dispositivo. Confirme a associação ao SIPC, o suporte a passkey ou autenticador e divulgações claras sobre sweep antes de avaliar a segurança de qualquer provedor.
Quanto dinheiro preciso investir para ganhar US$ 3.000 por mês?
O valor depende inteiramente da taxa de retorno esperada e dos ativos que você possui, portanto não existe um número fixo que se aplique a todos. Um consultor financeiro pode modelar isso com base no seu portfólio real e na sua tolerância a risco.
Qual é o melhor e mais seguro app para investir?
A segurança se resume a controles verificáveis, não apenas à reputação da marca: verifique MFA, associação ao SIPC, parceiros de sweep divulgados e opções somente leitura para qualquer ferramenta que apenas rastreie, em vez de negociar. Alguns apps de rastreamento de portfólio usam sincronização somente leitura justamente para limitar o que um login comprometido poderia afetar.
Devo usar um app de investimento?
Apps de investimento podem ser uma forma prática de negociar e acompanhar ativos quando o provedor atende a proteções mínimas, como MFA, alertas de transação e divulgações claras sobre custódia. Execute o checklist de verificação acima antes de depositar fundos em qualquer conta, e trate as alegações de “proteção” como condicionais até confirmar o que elas realmente cobrem.