Investidores: checklist de 6 perguntas e o Evibe para ETFs com ou sem hedge cambial
Guia prático para investidores: checklist de 6 perguntas sobre ETFs com ou sem hedge cambial, além de como acompanhar retornos reais em dólares com o Evibe.
Investidores: checklist de 6 perguntas e o Evibe para ETFs com ou sem hedge cambial
Não existe uma resposta universalmente melhor aqui: ETFs com hedge cambial geralmente atendem investidores que precisam de retornos previsíveis e de curto prazo ou de renda confiável, já que eliminam as oscilações cambiais. ETFs sem hedge geralmente atendem investidores de longo prazo e sensíveis a custos, já que os efeitos cambiais tendem a se equilibrar com o tempo, mas os custos de rolagem do hedge não. A troca é simples: pagar pela previsibilidade ou aceitar algum ruído para manter os custos baixos.
Resumo:
- ETFs com hedge cambial reduzem a volatilidade e protegem a renda ao neutralizar os efeitos cambiais, o que beneficia investidores de curto prazo ou próximos da aposentadoria que dependem de fluxo de caixa previsível.
- O custo do hedge depende dos diferenciais de taxa de juros e da frequência de rolagem, o que costuma gerar despesas maiores e possíveis distribuições tributáveis ao longo de vários anos.
- ETFs sem hedge geralmente têm taxas mais baixas, mas as flutuações cambiais podem corroer os retornos, especialmente em períodos de movimentos cambiais significativos.
- Em momentos de estresse de mercado, ativos sem hedge podem superar os ativos com hedge se moedas de refúgio se valorizarem inesperadamente, invertendo as vantagens típicas.
- Comparar os retornos totais reais de cinco anos das versões com e sem hedge revela o impacto real dos efeitos cambiais além dos índices de despesas.
Índice
- ETFs com hedge vs. sem hedge: o que os termos realmente significam
- Como o hedge cambial realmente funciona
- Prós e contras de ETFs com e sem hedge cambial
- Que tipo de investidor tende a preferir ETFs com ou sem hedge
- Custos, impostos e erro de rastreamento: o que consome os retornos em ETFs com hedge
- Quando os hedges valeram a pena e quando saíram pela culatra
- Como escolher: um checklist prático de decisão
- Por que acompanhar dólares reais é melhor do que teorizar sobre câmbio
- Acompanhe ETFs com e sem hedge lado a lado em dólares reais
- Fontes
ETFs com hedge vs. sem hedge: o que os termos realmente significam
Um ETF com hedge cambial usa contratos a termo de câmbio para neutralizar o efeito das oscilações da taxa de câmbio sobre uma classe de cotas, de modo que seu retorno acompanhe o desempenho do ativo estrangeiro em moeda local, e não o que o dólar fez em relação ao iene ou ao euro. Um ETF sem hedge não faz nada disso. Você recebe o retorno do ativo subjacente somado (ou subtraído) do que a moeda fez durante o período em que você o manteve.
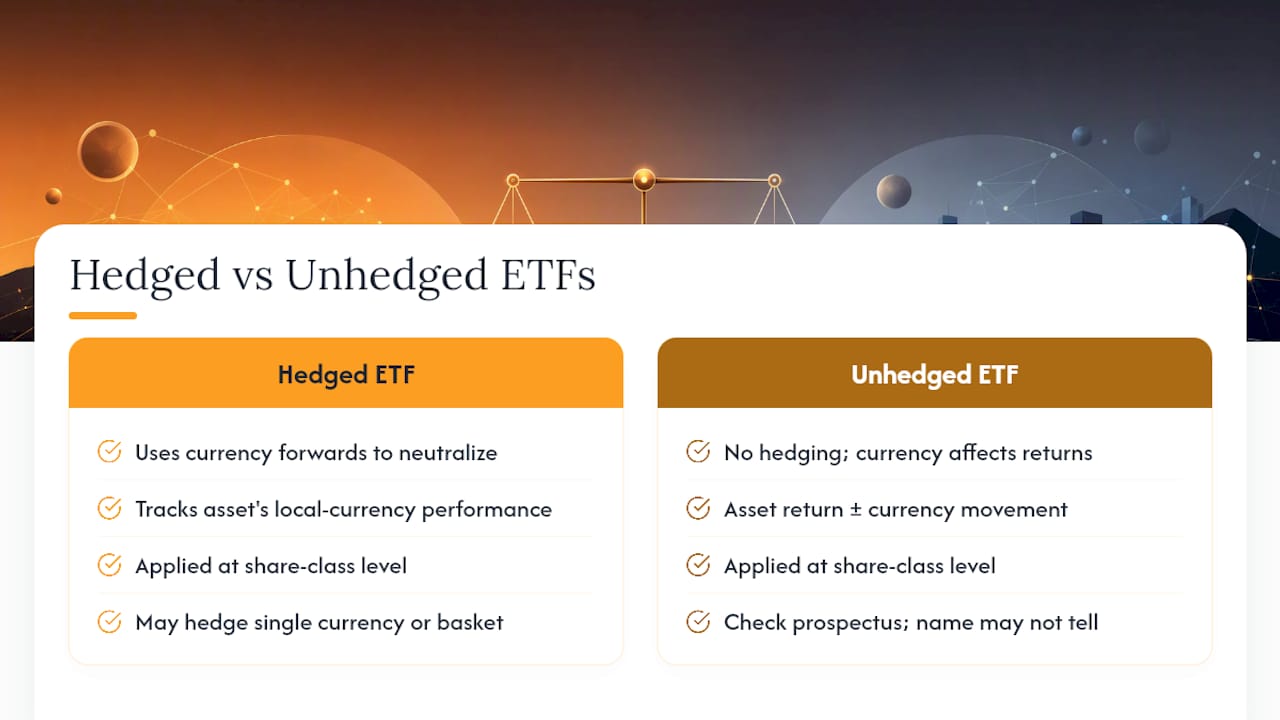
Essa distinção geralmente ocorre no nível da classe de cotas, não no nível do fundo. Muitas gestoras emitem uma versão com hedge e outra sem hedge do mesmo fundo subjacente, às vezes protegendo contra uma única moeda, às vezes contra uma cesta de moedas. Verifique o prospecto. O nome sozinho nem sempre indica qual é a base aplicada.
Como o hedge cambial realmente funciona
O hedge não é mágica. É um processo mecânico construído sobre contratos a termo de câmbio (FX forwards), acordos para trocar moeda a uma taxa fixa em uma data futura. Os fundos costumam rolar esses contratos mensalmente, encerrando posições que vencem e abrindo novas para manter o índice de proteção (hedge ratio).
Essa rolagem não é gratuita, nem neutra. Seu custo ou benefício depende do custo de carregamento, o diferencial de taxa de juros entre as duas moedas envolvidas. Quando a taxa de juros estrangeira é mais alta do que a doméstica, o hedge tende a adicionar um retorno modesto. Quando é mais baixa, o hedge tende a subtrair retorno. A frequência de rolagem também importa: rolagens mais frequentes reduzem o erro de rastreamento, mas elevam os custos de transação.
- Os contratos a termo são liquidados e restabelecidos em um cronograma contínuo, geralmente mensal.
- O índice de proteção (quanto da exposição é neutralizada) raramente é 100% perfeito, o que cria risco de base.
- O custo de carregamento pode se transformar de vento favorável em vento contrário conforme os diferenciais de taxas mudam.
Os diferenciais de taxa de juros, e não a habilidade do gestor do fundo, costumam ser o principal fator que determina se o hedge ajuda ou prejudica seu retorno em determinado ano.
Prós e contras de ETFs com e sem hedge cambial
A ponderação aqui se resume ao que você está otimizando: retornos mais suaves ou custo mais baixo.
Vantagens do ETF com hedge cambial:
- Menor volatilidade causada por câmbio, o que importa se você está sacando renda ou se aproximando de uma meta de gastos.
- Dividendos e juros pagos em moeda estrangeira preservam mais do seu valor após a conversão de volta, já que a erosão cambial é praticamente eliminada da equação.
- Desempenho de curto prazo mais previsível em relação ao benchmark em moeda local.
Desvantagens do ETF com hedge cambial:
- Índices de despesas mais altos para cobrir os contratos a termo e a atividade de rolagem.
- Pode ter desempenho inferior por vários anos seguidos se os diferenciais de taxas se moverem contra o hedge.
- Rolagens frequentes de contratos podem gerar distribuições de ganhos de capital em contas tributáveis.
Vantagens e riscos do ETF sem hedge cambial: Fundos sem hedge custam menos para operar, ocasionalmente se beneficiam de movimentos cambiais favoráveis e têm uma mecânica mais simples, sem nada para rolar ou rebalancear. A desvantagem é o risco de erosão cambial, que pode impactar significativamente os retornos em janelas de curto a médio prazo, especialmente para investidores de renda que convertem dividendos estrangeiros de volta para dólares.
Que tipo de investidor tende a preferir ETFs com ou sem hedge
Seu horizonte de tempo e suas necessidades de fluxo de caixa geralmente decidem isso por você.
- Investidores de renda e próximos da aposentadoria normalmente preferem o hedge. Dividendos retidos em moeda local evitam a erosão cambial na conversão, o que protege o fluxo de caixa do qual você depende.
- Investidores focados em crescimento de longo prazo normalmente preferem não ter hedge. Taxas mais baixas se acumulam a seu favor, e os efeitos cambiais tendem a se reverter à média ao longo do tempo, o que significa que os retornos com e sem hedge muitas vezes convergem em horizontes de várias décadas.
- O tipo de conta importa. As distribuições periódicas de ganhos de capital dos ETFs com hedge pesam mais em uma conta de corretagem tributável do que dentro de uma conta de aposentadoria com benefício fiscal.
- O comportamento também importa. Oscilações cambiais acentuadas tendem a assustar investidores sem hedge, levando-os a rebalanceamentos mal cronometrados. Se você sabe que entraria em pânico e venderia durante um período de dólar fraco, esse é um argumento real a favor do hedge, independentemente da matemática.
Custos, impostos e erro de rastreamento: o que consome os retornos em ETFs com hedge
Três canais corroem silenciosamente os retornos de ETFs com hedge, e nenhum deles aparece claramente até que você os some.
- Índices de despesas são mensuravelmente mais altos nas classes de cotas com hedge do que em suas equivalentes sem hedge, já que alguém precisa gerenciar a carteira de contratos a termo.
- Custos de rolagem e transação se acumulam mês após mês e não desaparecem em mercados estáveis. São um peso fixo, independentemente do resultado da operação.
- Distribuições de ganhos de capital provenientes das rolagens de contratos a termo podem surpreender detentores de contas tributáveis com uma cobrança de imposto que eles não geraram por conta própria.
O hedge geralmente reduz o erro de rastreamento causado por câmbio em relação a um benchmark em moeda local, que é justamente o objetivo. Mas essa redução tem um preço, e a pesquisa da Morningstar é direta ao afirmar que o hedge pode ter desempenho inferior por anos se os diferenciais de taxas se moverem na direção errada.
Dica profissional: Compare lado a lado uma versão com hedge e uma sem hedge do mesmo fundo e observe os retornos totais de cinco anos, não apenas os índices de despesas. A diferença revela mais sobre o custo real de carregamento do que qualquer ficha técnica jamais mostrará.
Quando os hedges valeram a pena e quando saíram pela culatra
O timing decide tudo aqui. Durante 2023, a forte desvalorização do iene frente ao dólar produziu uma divergência acentuada entre exposições com e sem hedge em ações japonesas, com as classes de cotas com hedge capturando os ganhos do mercado local que os investidores sem hedge parcialmente devolveram devido ao movimento cambial.
Períodos de crise invertem esse cenário. Moedas de refúgio como o dólar e o iene tendem a se fortalecer durante o estresse de mercado, o que pode fazer com que a exposição sem hedge a ativos dos EUA ou do Japão tenha desempenho melhor do que uma versão com hedge durante uma queda de mercado. Pesquisas de provedores de índices mostram que esse comportamento de correlação varia conforme o episódio, o que é exatamente o motivo pelo qual um único exemplo histórico nunca deve ser tratado como uma regra permanente.
Como escolher: um checklist prático de decisão
Responda a estas perguntas, nesta ordem, antes de escolher uma classe de cotas:
- Qual é o seu objetivo: renda agora ou crescimento ao longo de décadas?
- Qual é o seu horizonte de tempo: menos de cinco anos ou mais de quinze?
- Você precisa de fluxo de caixa neutro em relação ao câmbio, ou consegue absorver algumas oscilações?
- Qual é a diferença no índice de despesas entre as versões com e sem hedge?
- Como o hedge é implementado e com que frequência ele é rolado?
- Isso vai para uma conta tributável ou uma conta com benefício fiscal?
Depois de responder a essas perguntas, compare o peso do custo total ao longo de um período realista de permanência, faça uma simulação aproximada de um movimento cambial de 10% em cada direção e leia o prospecto real do fundo, em vez de confiar apenas no nome do ticker.
Dica profissional: Antes de comprometer dinheiro de verdade, registre as versões com e sem hedge em uma ferramenta de acompanhamento de portfólio ou em uma carteira de papel simples por alguns meses. Observar a diferença real em dólares se acumulando ensina mais do que qualquer modelo de planilha.
Por que acompanhar dólares reais é melhor do que teorizar sobre câmbio
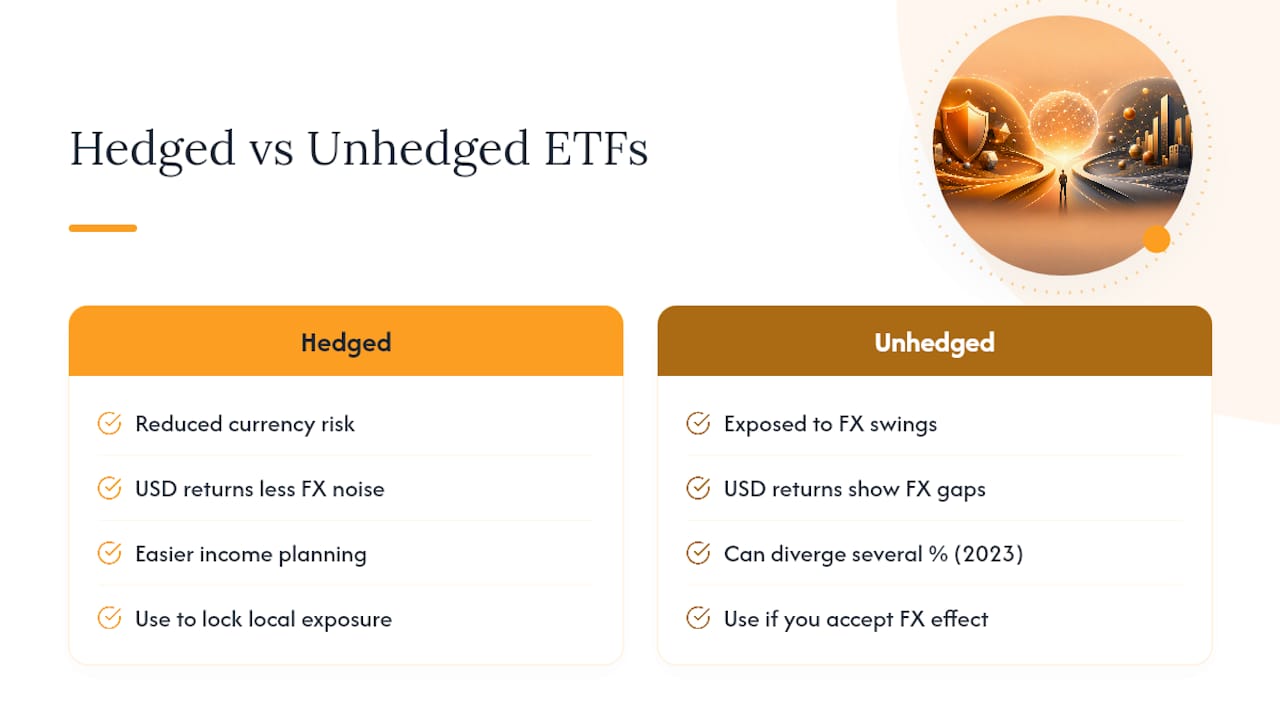
A maioria dos guias para por aí, nos mecanismos. O que costuma ser subestimado é como é desorientador ver dois fundos quase idênticos divergirem em vários pontos percentuais ao longo de um ano, puramente por causa de uma moeda na qual você normalmente nem pensa. Isso não é hipotético. Aconteceu com investidores focados no Japão em 2023.
A solução não é mais teoria. É acompanhar suas posições reais com e sem hedge, comparando-as em termos de dólares reais, e não em comparações abstratas de benchmark. Os recursos analíticos específicos para ETFs do Evibe e o suporte a múltiplas moedas existem, em parte, por esse motivo: permitem que você veja a diferença causada pelo câmbio entre dois fundos semelhantes conforme ela acontece de fato, em vez de reconstruí-la depois, a partir de uma ficha técnica. Combinar isso com uma leitura clara das suas próprias necessidades de renda, usando algo como uma estrutura de renda de dividendos de ETF, transforma um debate abstrato em uma decisão baseada nos seus próprios números.
— Vincent
Acompanhe ETFs com e sem hedge lado a lado em dólares reais
Ler sobre custo de carregamento e erro de rastreamento só leva você até certo ponto. O Evibe foi criado para o momento em que você realmente possui uma posição com hedge e uma sem hedge e quer ver, em dólares reais, qual está vencendo e por quê.

Com suporte a múltiplas moedas e taxas de câmbio históricas, o Evibe mostra exatamente quanto do seu retorno veio do ativo subjacente e quanto veio da movimentação cambial. Um aplicativo de acompanhamento de portfólio com análises de ETF pode acompanhar classes de cotas com e sem hedge lado a lado, além de rastrear dividendos para sinalizar quanto da sua renda está sendo preservado ou corroído pelo câmbio. Se você está avaliando uma troca ou simplesmente quer clareza sobre o que já possui, comece de graça e confira seu rastreador de portfólio de ETFs para ver os números reais por trás das suas posições.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer informação aqui apresentada.
Fontes
- The Pros & Cons of Currency-Hedged ETFs | ETFdb
- Do currency-hedged ETFs have merit for the long term? | Morningstar
- How currency-hedged ETFs work | Investopedia
- Currency hedging — S&P educational paper