Investidores: Método em 5 Passos para Escolher um Benchmark Combinado e Investível
Monte um benchmark de retorno total combinado e investível em cinco passos: checklist institucional, ETFs mapeados à sua alocação e acompanhamento simples.
Investidores: Método em 5 Passos para Escolher um Benchmark Combinado e Investível
Escolha um benchmark de retorno total, investível, que espelhe a alocação real do seu portfólio, ou construa uma combinação ponderada que faça isso. Isso preserva o significado de alfa, beta e todas as outras métricas de risco que você calcula. Os padrões GIPS exigem benchmarks de retorno total por um motivo: um portfólio que contém ações, títulos e caixa, comparado com um índice apenas de ações, sempre parecerá errado. Um rastreador de portfólio pode ajudar você a acompanhar essa combinação depois de construída.
Resumo:
- Usar um benchmark combinado, de retorno total, que reflita sua alocação de ativos real melhora a precisão de métricas de desempenho como alfa e beta.
- Construir seu benchmark envolve mapear cada fatia do portfólio para índices investíveis e mensuráveis e combiná-los com base nos seus pesos-alvo.
- Garanta que seu benchmark seja escolhido antes da medição de desempenho, seja apropriado, inequívoco e reflita seus investimentos reais para evitar resultados enganosos.
- Revise e atualize seu benchmark regularmente sempre que sua alocação se desviar ou surgir um índice melhor; automatize o acompanhamento para manter a consistência.
- Comparar seu portfólio com um benchmark combinado, investível e de retorno total ao longo do tempo fornece insights significativos, enquanto desvios de curto prazo devem ser tratados como ruído.
Índice
- O Que É um Benchmark de Investimento e Por Que Ele Importa?
- Tipos de Benchmarks que Investidores Podem Usar
- Sete Propriedades de um Benchmark Válido (Checklist Prático)
- Método Passo a Passo para Escolher ou Construir Seu Benchmark
- Como Interpretar Comparações de Benchmark: Principais Métricas Explicadas
- Erros Comuns, Sinais de Alerta e Quando Mudar Seu Benchmark
- Como Ferramentas e Acompanhamento Ajudam a Manter Seu Benchmark Responsável
- Considerações sobre Benchmarking de Curto vs. Longo Prazo
- Impacto da Escolha do Benchmark sobre Taxas e Incentivos
- Benchmarking de Investimentos Alternativos e Ativos Ilíquidos
- Usando Múltiplos Benchmarks ou Sub-Benchmarks em um Portfólio
- Perspectiva do Autor e Próximos Passos
- Como o Evibe Ajuda Você a Acompanhar o Benchmark que Você Constrói
- Fontes
- Perguntas Frequentes
O Que É um Benchmark de Investimento e Por Que Ele Importa?
Um benchmark é o portfólio ou índice de referência que você usa para julgar se seus próprios resultados são bons, medianos ou ruins. Com um deles, isso se transforma em um veredito: você superou o mercado, empatou com ele ou ficou atrás depois das taxas.
A definição da Fidelity coloca isso de forma simples. Um benchmark é um padrão contra o qual você mede o desempenho, e os exemplos mais conhecidos são índices de mercado amplos como o S&P 500, o Russell 3000 ou o MSCI ACWI.
Benchmarks não são o mesmo que metas absolutas. Um benchmark de índice de retorno total mede você contra o que o mercado de fato fez. Ambos têm seu lugar, mas respondem perguntas diferentes: um pergunta “eu superei o mercado”, o outro pergunta “eu atingi minha necessidade financeira pessoal”.
Benchmarks também fazem um trabalho matemático silencioso nos bastidores. O alfa, o retorno excedente que você gerou, é calculado em relação a um benchmark. O beta, sua sensibilidade às oscilações do mercado, também é medido contra um. A atribuição de desempenho, o processo de descobrir quais decisões ajudaram ou prejudicaram seus retornos, não tem sentido sem um ponto de comparação fixo. Erre no benchmark, e todos esses números mentirão para você.
Tipos de Benchmarks que Investidores Podem Usar
Nem todo benchmark serve para todo portfólio, e o maior erro que investidores individuais cometem é pegar o S&P 500 só porque é o número que ouvem nas notícias. Veja como as principais categorias se dividem:
- Índices de mercado amplos como o S&P 500, o Russell 3000 ou o MSCI ACWI funcionam bem para um portfólio que é genuinamente todo em ações domésticas de grande capitalização, ou todo em ações globais, respectivamente. Eles falham feio no momento em que títulos, caixa ou exposição internacional entram no quadro.
- Índices de estilo e setor (valor de pequena capitalização, setor de tecnologia, mercados emergentes) servem para uma única fatia do seu portfólio, não para o todo. Use-os para julgar uma posição específica, não seu patrimônio total.
- Benchmarks combinados ou personalizados combinam múltiplos índices em pesos que correspondem à sua alocação real, como 70% em ações e 30% em títulos. Essa é a solução padrão para qualquer portfólio multiativos, e geralmente é simples de replicar com um punhado de ETFs de baixo custo.
- Benchmarks de meta absoluta (IPCA+4%, um retorno anual fixo de 7%) medem o progresso em direção a um objetivo pessoal, e não o desempenho do mercado. São úteis para o planejamento de aposentadoria, mas não dizem nada sobre se seu gestor, ou você mesmo, de fato agregou valor.
- Benchmarks de grupo de pares comparam você com outros investidores ou gestores de fundos com estratégia semelhante. Soam intuitivos, mas universos de pares frequentemente sofrem de viés de sobrevivência e problemas de autodeclaração, o que os torna bem menos confiáveis do que um índice investível.
Sete Propriedades de um Benchmark Válido (Checklist Prático)
O CFA Institute e as orientações do GIPS sobre benchmarks apontam para o mesmo conjunto de propriedades, e elas se traduzem diretamente em perguntas que você pode fazer sobre qualquer benchmark candidato antes de adotá-lo.
- Especificado com antecedência. Você deve escolher o benchmark antes do início do período de desempenho, não depois de ver como seu portfólio se saiu. Escolher um benchmark retroativamente porque ele por acaso faz seus retornos parecerem bons anula todo o propósito.
- Apropriado. O risco e a composição do benchmark devem se assemelhar aos seus próprios. Um benchmark cheio de ações de biotecnologia de pequena capitalização não é apropriado para um portfólio conservador de dividendos.
- Mensurável. Você consegue calcular seu retorno em qualquer dia dado? A maioria dos índices publicados se qualifica; uma lista escolhida a dedo de “fundos comparáveis” geralmente não.
- Inequívoco. Os componentes e seus pesos devem ser claramente identificáveis, não uma descrição vaga como “uma mistura de ações de crescimento”.
- Representativo. Deve refletir as áreas do mercado em que você realmente investe, não áreas adjacentes.
- Responsável. Alguém deve assumir a responsabilidade pela construção do benchmark e por quaisquer mudanças em sua metodologia, tipicamente o provedor do índice.
- Investível. Você deve conseguir efetivamente comprar os componentes, geralmente por meio de um fundo de índice ou ETF, em vez de uma construção teórica que ninguém consegue replicar.
O GIPS acrescenta mais uma exigência que vale a pena tratar como regra, e não como sugestão: o benchmark deve refletir retorno total, ou seja, dividendos e juros reinvestidos, não apenas a variação de preço.
Na prática, a verificação é rápida. Confira se existe um ETF que acompanha o índice, confirme que ele tem preço diário, e leia a metodologia publicada pelo provedor para garantir que nada seja discricionário ou opaco.
Dica profissional: Procure pela expressão “retorno total” no nome ou na ficha técnica do índice ou ETF antes de adotá-lo como benchmark. Um índice apenas de preço pode subestimar o desempenho real do mercado em vários pontos percentuais ao ano, uma vez considerados os dividendos reinvestidos.
Método Passo a Passo para Escolher ou Construir Seu Benchmark
Esta é a parte que gestores institucionais fazem rotineiramente e que a maioria dos investidores individuais simplesmente ignora. Leva menos tempo do que você imagina.
- Defina seu mandato e alocação-alvo. Anote o que você realmente possui e por quê: 60% em ações dos EUA, 30% internacional, 10% em títulos, por exemplo. Esse único passo elimina a maioria dos erros de benchmarking antes que aconteçam.
- Mapeie cada fatia para um índice ou ETF candidato. Ações domésticas podem ser mapeadas para o S&P 500 ou o Russell 3000. Ações internacionais podem ser mapeadas para o MSCI ACWI ex-US. Títulos podem ser mapeados para o Bloomberg U.S. Aggregate. Caixa é mapeado para um índice de letras do Tesouro ou taxa de mercado monetário.
- Passe cada candidato pelo checklist das sete propriedades da seção anterior. Elimine tudo que for não investível, ambíguo ou não mensurável.
- Construa um benchmark combinado ponderado de retorno total. Suponha que seu portfólio tenha como meta 60% em ações dos EUA e 40% em títulos. Você combinaria 60% do S&P 500 Total Return Index com 40% do Bloomberg U.S. Aggregate Total Return Index. Se o S&P 500 TR retorna 12% e o Aggregate TR retorna 4% em um período, o retorno do seu benchmark combinado é (0,60 × 12%) + (0,40 × 4%) = 8,8%. Esse é o número que seu portfólio real precisa superar.
- Documente isso em uma declaração de política de investimento por escrito e defina uma periodicidade de revisão, tipicamente anual, ou acionada por uma mudança genuína na sua alocação ou nos seus objetivos.
Algumas coisas tornam esse processo mais tranquilo:
- Use proxies em ETFs em vez do próprio índice bruto; você não pode comprar um índice diretamente, mas pode comprar SPY, TOO, AGG ou fundos semelhantes que o acompanham de perto.
- Recalcule os pesos combinados sempre que fizer rebalanceamento, já que alocações que se desviam silenciosamente transformam o benchmark do ano passado em um ajuste ruim.
- Mantenha a matemática simples. Uma combinação de dois ou três índices captura a maior parte do benefício; buscar uma combinação de seis índices por precisão geralmente não vale a complexidade adicional.
Como Interpretar Comparações de Benchmark: Principais Métricas Explicadas
Uma vez que você tenha um benchmark, os números que você calcula em relação a ele só significam o que o benchmark permite que signifiquem.
Alfa é seu retorno excedente sobre o benchmark. Um portfólio que retorna 10% contra um benchmark de 8% tem 2% de alfa, mas esse número desaparece ou infla dependendo inteiramente de qual benchmark você escolheu. As mesmas métricas se aplicam em toda a metodologia de benchmarking, independentemente da classe de ativo.
Beta mede o quão sensível seu portfólio é aos movimentos do benchmark.
O índice de Sharpe ajusta o retorno pela volatilidade, permitindo comparar um retorno turbulento de 12% com um retorno suave de 9% em pé de igualdade.
O erro de rastreamento (tracking error) mostra o quanto seus retornos se desviam do benchmark ao longo do tempo. Um erro de rastreamento alto e persistente geralmente significa que seu benchmark não se encaixa mais nas suas posições reais.
Aqui vai um exemplo prático rápido. Mas se o desvio padrão desse portfólio for o dobro do benchmark, o índice de Sharpe pode, na verdade, parecer pior uma vez ajustado para o risco extra assumido para chegar lá. O alfa sem uma verificação ajustada ao risco é apenas metade da história.
Erros Comuns, Sinais de Alerta e Quando Mudar Seu Benchmark
O erro mais comum de todos é comparar um portfólio diversificado e multiativos contra um índice de ativo único, geralmente o S&P 500, porque é o número que todo mundo cita. As orientações da Morningstar são diretas nesse ponto: geralmente é simplesmente inadequado e distorce todas as conclusões que você tira da comparação.
Outros erros frequentes incluem:
- Escolher um benchmark não investível ou construído à mão que soa razoável, mas não pode de fato ser replicado com títulos reais.
- Confiar em índices apenas de preço em vez de versões de retorno total, o que subestima a barra real que seu portfólio precisa superar.
- Selecionar o benchmark depois do fato, quando você já sabe como seu portfólio se saiu.
Fique atento a estes sinais de alerta nos seus diagnósticos contínuos: um beta que se mantém persistentemente longe de 1 em relação ao que você esperaria, um viés sistemático no erro de rastreamento que nunca se reverte, ou um provedor de índice que não divulga sua metodologia em detalhes.
Atualize seu benchmark quando seu mandato mudar, quando sua alocação se desviar significativamente do alvo original, ou quando um índice melhor e mais investível se tornar disponível para uma fatia que você antes apenas aproximava.
Como Ferramentas e Acompanhamento Ajudam a Manter Seu Benchmark Responsável
Construir um benchmark combinado no papel é a parte fácil. Acompanhá-lo corretamente, mês após mês, através de conversões cambiais e dividendos reinvestidos, é onde a maioria dos investidores individuais desiste silenciosamente.
Um rastreador multiativos automatiza as partes tediosas de fazer manualmente:
- Consolidar ações, ETFs, criptomoedas e outras posições em uma única visão ao vivo, em vez de cinco logins separados.
- Lidar com conversões cambiais automaticamente quando você mantém ativos internacionais junto com os domésticos.
- Contabilizar dividendos e retorno total em vez de apenas preço, o que mantém sua comparação de benchmark honesta.
- Calcular o retorno do seu benchmark combinado continuamente, em vez de você reconstruir uma planilha a cada trimestre.
Essa automação importa menos pela matemática e mais pelo tempo que libera. As ferramentas de benchmarking do Evibe permitem acompanhar seu portfólio contra os principais índices em tempo real, para que a revisão estratégica que você deveria fazer anualmente não seja deixada de lado pela contabilidade manual que costuma consumir o tempo primeiro.
Considerações sobre Benchmarking de Curto vs. Longo Prazo
Um benchmark que faz sentido ao longo de dez anos pode ser ativamente enganoso ao longo de três meses, e o horizonte em que você realmente está investindo deve moldar qual benchmark você escolhe.
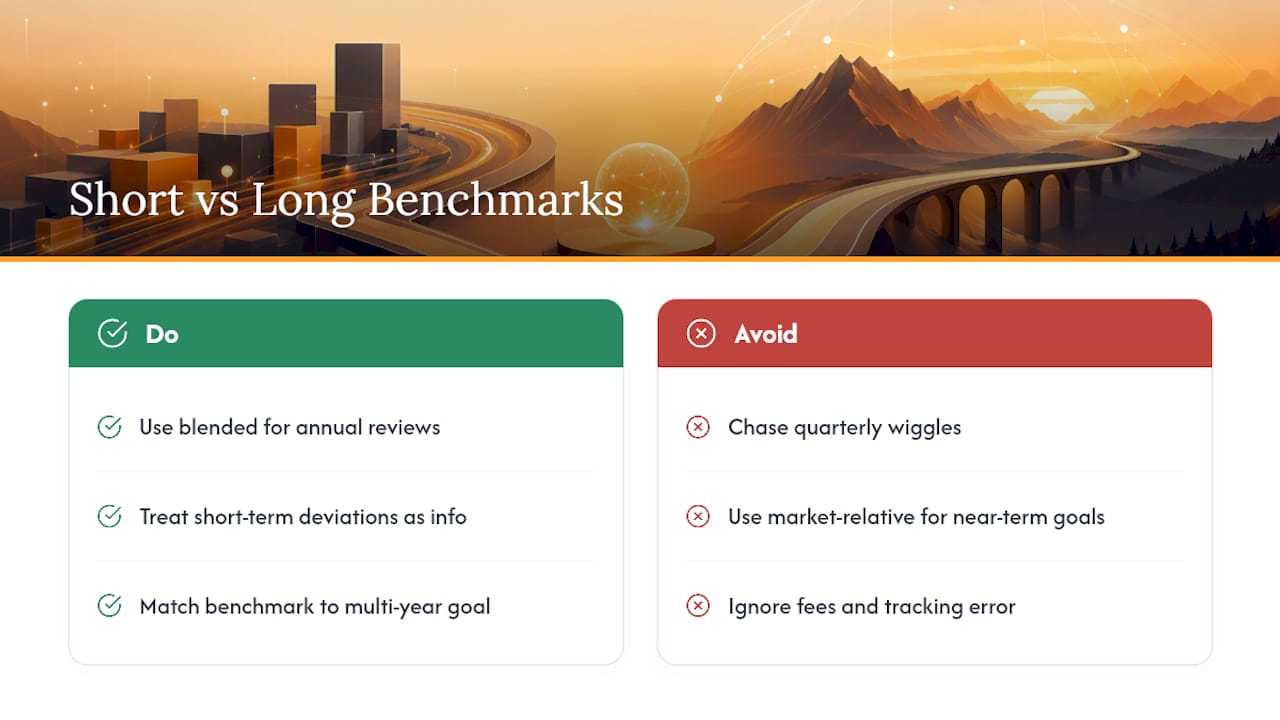
Comparações de curto prazo, qualquer coisa abaixo de um ano, tendem a ser ruidosas independentemente do benchmark escolhido. Um benchmark combinado construído a partir de ações e títulos pode oscilar vários pontos percentuais em um trimestre, puramente por movimentos de taxa de juros que não têm nada a ver com suas decisões. Trate desvios de curto prazo como informação, não como veredito. Um mês de desempenho inferior em relação à sua combinação raramente justifica mudar de estratégia.
O benchmarking de longo prazo, cinco anos ou mais, é onde um benchmark combinado de retorno total bem construído comprova seu valor. Nesse horizonte, decisões de alocação dominam os resultados muito mais do que a seleção de títulos, então a composição do seu benchmark importa mais do que sua precisão. Esse também é o horizonte em que taxas e erro de rastreamento se acumulam em lacunas reais e visíveis, se não forem controlados.
A regra prática: use seu benchmark combinado para revisões anuais e verificações de estratégia de vários anos, mas não persiga cada oscilação trimestral em relação a ele. Se você está poupando para um objetivo de cinco anos ou mais no futuro, seu benchmark deve refletir para onde sua alocação está indo, não apenas onde ela está hoje. Investidores próximos de um horizonte mais curto, aposentadoria em dois anos, compra de uma casa no próximo ano, devem migrar para um benchmark de meta absoluta ou de preservação de capital, já que uma comparação relativa ao mercado deixa de ser a pergunta relevante.
Impacto da Escolha do Benchmark sobre Taxas e Incentivos
A escolha do benchmark não é apenas um exercício analítico. Ela molda diretamente quanto você está disposto a pagar por gestão, e pode silenciosamente recompensar o comportamento errado se você não estiver prestando atenção.
Se seu benchmark for um fundo de índice passivo que cobra uma fração de um por cento em taxas, qualquer gestor ativo ou estratégia pela qual você paga mais precisa superar essa barra baixa mais sua própria taxa apenas para empatar com você. É exatamente por isso que um benchmark apropriado e investível importa para a avaliação de taxas, não apenas por questões de vaidade.
A escolha do benchmark também molda incentivos quando um benchmark é usado para calcular taxas de desempenho, o que é comum em fundos de hedge e algumas contas gerenciadas. Um gestor comparado a um índice fácil de superar ou inadequado tem todo incentivo para manter esse benchmark em vigor, já que ele infla o “alfa” que dispara sua taxa. Um benchmark investível e devidamente compatível remove esse incentivo de manipular a comparação.
Para investidores individuais que gerenciam seus próprios portfólios, a conclusão prática é mais simples: compare seus custos totais, índices de despesas, taxas de consultoria, custos de negociação, contra o que uma combinação de fundos de índice com peso comparável custaria.
Benchmarking de Investimentos Alternativos e Ativos Ilíquidos
Imóveis, private equity, arte, colecionáveis e outras posições ilíquidas resistem ao benchmarking padrão porque não são negociados diariamente e frequentemente não têm um índice público limpo.
A solução prática é usar um proxy em vez de buscar uma correspondência perfeita. Posições imobiliárias podem ser comparadas a um índice público de REITs, mesmo que a propriedade direta de imóveis e as ações de REITs se comportem de forma um tanto diferente no curto prazo. Private equity às vezes é comparado a um índice de valor de pequena capitalização somado a um prêmio de iliquidez, reconhecendo desde o início que a comparação é aproximada, não precisa.
Ativos ilíquidos também quebram a propriedade “mensurável” do checklist das sete propriedades, já que muitas vezes você não consegue obter um preço de mercado em tempo real. Muitos investidores substituem por avaliações periódicas, preço de compra mais valorização estimada, ou um proxy de mercado público relevante, e simplesmente sinalizam essas avaliações como estimativas, em vez de tratá-las com a mesma confiança de um ETF com preço diário.
A abordagem honesta é segmentar seu portfólio. Compare sua fatia líquida, negociada publicamente, com um índice combinado de retorno total preciso, e trate as posições ilíquidas com um benchmark proxy mais frouxo e claramente rotulado, em vez de forçar tudo em um único número que sugere mais precisão do que os dados subjacentes suportam. Tentar construir um único benchmark contínuo abrangendo ativos líquidos e ilíquidos geralmente produz uma falsa sensação de precisão. Dois números honestos e rotulados separadamente superam uma cifra combinada e enganosa.
Usando Múltiplos Benchmarks ou Sub-Benchmarks em um Portfólio
Um único benchmark combinado funciona bem para julgar seu portfólio total, mas pode esconder problemas no nível da fatia. É aqui que os sub-benchmarks ganham seu espaço.
Aggregate TR, você ainda pode atribuir a cada fatia individual seu próprio benchmark para uma análise mais detalhada. Suas posições em ações dos EUA são medidas contra o S&P 500 sozinho. Suas posições em títulos são medidas contra o Aggregate sozinho. Essa estrutura permite isolar exatamente onde você está agregando ou perdendo valor, em vez de um número combinado mascarando um forte desempenho em ações compensado por uma seleção fraca de títulos, ou vice-versa.
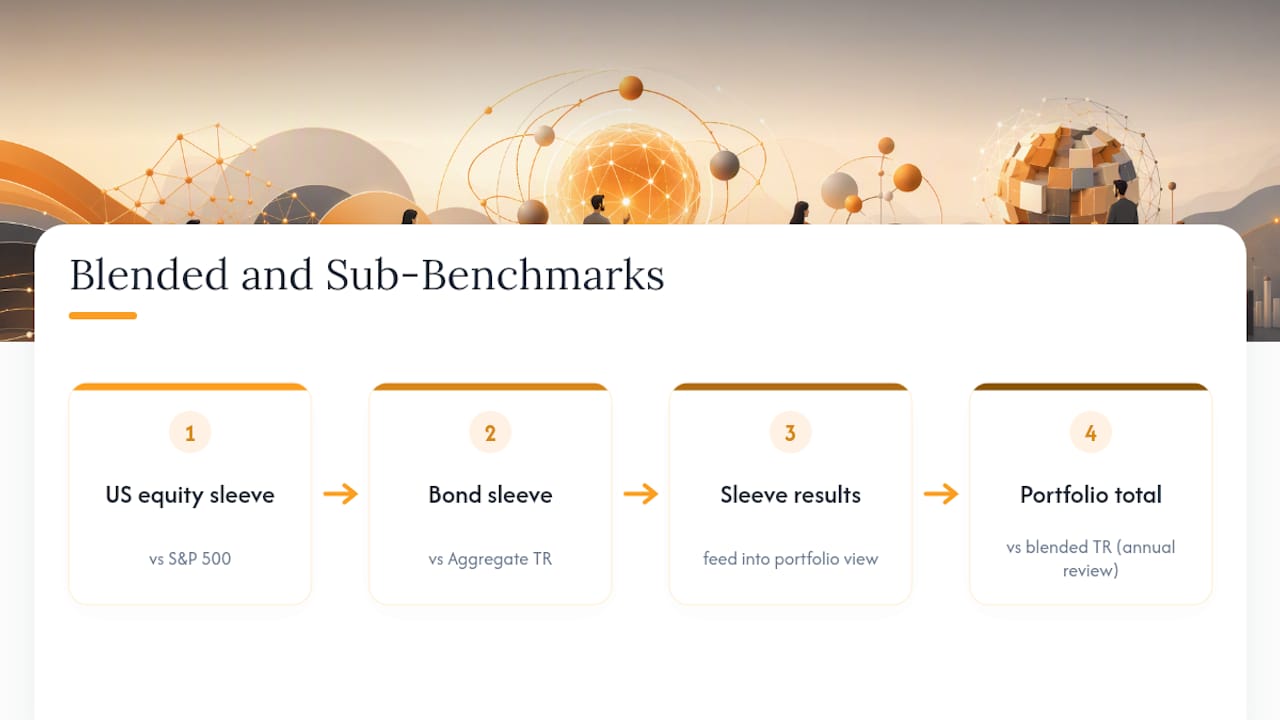
O principal risco de usar múltiplos benchmarks é a complexidade pela complexidade. Adicionar um sub-benchmark para cada posição individual transforma uma ferramenta de diagnóstico útil em uma planilha que ninguém de fato revisa. Uma estrutura razoável mantém isso em três ou quatro sub-benchmarks correspondendo às suas principais fatias, mais o único benchmark combinado de retorno total que representa todo o seu portfólio.
Use o benchmark combinado para sua revisão estratégica anual e os sub-benchmarks quando algo no seu retorno total parecer estranho e você precisar encontrar a origem. Essa divisão de tarefas mantém o sistema útil sem transformar a manutenção do benchmark em um trabalho de meio expediente.
Perspectiva do Autor e Próximos Passos
O benchmark certo não é o famoso. É a combinação chata, investível e de retorno total que de fato corresponde ao que você possui, construída a partir de ETFs que você pode comprar hoje à tarde e documentada para que você não fique reabrindo a discussão toda vez que seu portfólio tiver um trimestre difícil. Execute o método de cinco passos esta semana: defina sua alocação, mapeie-a para índices, verifique-a contra as sete propriedades, construa a combinação e escreva tudo. Agende a revisão anual agora, antes que você se esqueça.
— Vincent
Como o Evibe Ajuda Você a Acompanhar o Benchmark que Você Constrói
Um benchmark combinado só continua útil se alguém de fato o recalcular toda vez que sua alocação mudar ou um dividendo for reinvestido, e essa é a parte que a maioria das pessoas abandona silenciosamente por volta do terceiro mês. O Evibe consolida ações, ETFs, criptomoedas, imóveis e outras posições em um único painel, sincroniza suas contas bancárias e de corretora automaticamente, e permite acompanhar o desempenho em relação aos principais índices sem reconstruir uma planilha a cada trimestre.

Insights orientados por IA podem sinalizar mudanças de risco e diversificação assim que acontecem, e alertas inteligentes podem notificar quando sua alocação real se desviou o suficiente da sua meta para que a combinação original do seu benchmark deixe de se encaixar. Se você mantém posições que pagam dividendos, o rastreador de dividendos contabiliza a renda reinvestida automaticamente, mantendo sua matemática de retorno total honesta em vez de subestimada. O Evibe em si é gratuito para usar, com uma assinatura Premium para as análises avançadas, sem anúncios e sem venda de dados. Comece de graça e construa seu primeiro benchmark combinado esta semana.
Fontes
O arcabouço de benchmarking neste artigo se baseia em padrões estabelecidos do setor, e não em convenções informais.
- Guidance Statement: Benchmarks for Firms (GIPS)
- What is a benchmark? How does benchmarking work? | Fidelity
- How to Benchmark Your Portfolio | Morningstar
Este artigo é uma informação geral, não um substituto para o aconselhamento de um profissional financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.
Perguntas Frequentes
Qual é um Bom Benchmark para Investimentos?
Um bom benchmark é investível, mensurável e corresponde à sua alocação de ativos real, em vez de um único índice popular. Para a maioria dos portfólios diversificados, isso significa um benchmark combinado de retorno total construído a partir de ETFs de índice ponderados para espelhar suas posições, não uma simples comparação com o S&P 500.
O Que É a Regra 70/30 de Warren Buffett?
Ela funciona menos como uma regra rígida e mais como um exemplo de benchmark combinado: dois índices investíveis, de retorno total, ponderados para corresponder a uma alocação-alvo.
A Benchmark Capital É uma Empresa Legítima?
A Benchmark Capital é uma empresa de capital de risco real e estabelecida, e não tem nenhuma conexão com os conceitos, índices ou padrões de benchmarking de investimento discutidos neste artigo. A palavra “benchmark” em investimentos se refere a uma ferramenta de comparação de desempenho, não a nenhuma empresa específica.
O Que Significa Benchmark de Investimento?
Um benchmark de investimento é um portfólio ou índice de referência usado para avaliar o desempenho dos seus próprios investimentos. Os padrões GIPS exigem que os benchmarks usados em relatórios formais de desempenho reflitam retorno total e sejam especificados com antecedência, para que a comparação permaneça justa e inequívoca.
Quanto Custa o Evibe?
O Evibe é gratuito para usar: o plano Free cobre um portfólio de até 50 posições. O Premium custa US$ 9,99 por mês ou US$ 99,99 por ano, e toda conta nova começa com 7 dias de Premium antes de qualquer cobrança. Sem anúncios, e a assinatura é gerenciada diretamente pela Apple App Store.