投資家向け:ローン残高は「現在の元本」で管理する
ローンは現在の元本残高で記録し、純資産に実際の負債を反映させましょう。毎月更新するか、返済見積もりと照合するか、あるいはEvibeで残高を自動同期できます。
投資家向け:ローン残高は「現在の元本」で管理する
ポートフォリオトラッカーでは、各ローンをその時点での未払い元本残高で記録しましょう。純資産をドル単位で減少させるのは、この数字であり、当初の借入額でも毎月の支払額でもありません。これを負債として記録し、毎月、あるいは大きな支払いの直後に更新し、貸し手が対応している場合は自動同期に任せましょう。
要約:
- 純資産の正確性を保ち、時間の経過とともに過大評価が生じるのを防ぐため、常に当初の借入額ではなく現在の未払いローン残高を記録すること。
- 可能な場合はローンデータを自動的に同期させるが、四半期ごとに返済見積もりを確認し、同期対応がない場合は手動で更新すること。
- 元本を返済すると純資産はドル単位で即座に増加し、この進捗を追跡することで誤解を招くトレンドの歪みを防げる。
- 保留中の支払いや手数料、同期の不具合が負債の水準を誤って表現しないよう、毎月貸し手の返済見積もりと残高を照合すること。
- 常に現在の元本残高を記録することでローン管理を標準化し、意味のある純資産分析に不可欠な一貫したデータを維持すること。
目次
- 純資産トラッカーで各ローンについて記録すべきこと
- ポートフォリオトラッカーへのローン追加方法:同期か手動入力か
- ローン返済が純資産とポートフォリオ指標にどう影響するか
- 実際に機能するモニタリング頻度と照合方法
- ポートフォリオ利用者にとってローン管理の標準化が重要な理由
- Evibeがローン管理を代行し、残高が古くなることはない
- 情報源
純資産トラッカーで各ローンについて記録すべきこと
純資産は資産から負債を差し引いたものであり、この計算式が成り立つのは、負債側が現在の未払い残高を反映している場合に限られます。当初の借入額ではありません。数年前に組んだ住宅ローンは、現在の残高が今日ではかなり低くなっている可能性があります。トラッカーがいまだに当初の金額を表示しているなら、あなたの純資産は誤って記載されていることになり、更新をしない限り毎月不正確な状態が続きます。
負債の欄には、明らかなものだけでなく、あらゆる種類の債務を記載する必要があります。
- 住宅ローン・HELOC(ホームエクイティ・ライン・オブ・クレジット) — 当初の証書額ではなく現在の元本
- 学生ローン — 連邦ローンと民間ローンの残高は、金利や条件が異なるため別々に管理する
- 自動車ローン — 通常、明細書上の残高よりわずかに低い、現在の返済金額
- クレジットカード — これらはリボルビング払いであり分割償還ではないため、明細書残高でよい
- 個人向けローン — 現在の元本に、まだ償却中の組成手数料を加えたもの
- 信用取引(マージンローン) — 証券口座に対する借入残高で、日々変動しうる
- 税金債務 — 未払い残高、特に分割払いのプランに組まれている場合
各項目について、次の6つのフィールドを記録してください。基準日付きの現在の元本残高、APR(年率)、予定支払額、残存期間、金利が固定か変動か、そして貸し手が別途提示している場合は返済金額です。最後の項目は、見た目以上に重要です。返済見積もりには、明細書の「残高」欄には含まれない日割り利息や手数料が含まれていることが多く、Aplosによる管理ガイダンスでも、このギャップが純資産の過大表示の最も一般的な原因の一つとして指摘されています。元本を使い、それを一貫して使いましょう。さもないと、実際の進捗とは無関係な理由でトレンドラインがジグザグしてしまいます。
ポートフォリオトラッカーへのローン追加方法:同期か手動入力か
ローンを正確にダッシュボードへ組み込むには2つの方法があり、ほとんどのポートフォリオでは両方を使うことになります。
- 貸し手が対応している場合は自動同期する。 ローンサービサーまたは証券口座をリンクし、同期されたフィールドが実際に現在の元本または返済金額であることを確認しましょう。一部の貸し手のポータルでは、口座概要ページに当初の借入額を表示し続ける場合があります。
- アカウントを「資産」ではなく「負債」に紐づける。 当たり前に聞こえますが、初回同期時に自動インポートされたアカウントが誤ったカテゴリーに入ってしまうことがあります。特に、証券の評価額と借入残高の両方を抱えるマージン口座で起こりがちです。
- 同期に対応していない場合は手動で入力する。 一貫した命名規則(貸し手名+ローン種別、例えば「Chase Auto Loan」)を使い、手入力する残高には日付を付けましょう。
- トラッカーがメモや添付ファイルに対応している場合は、償却スケジュールや返済見積もりを別途保存する。 これにより、数か月後に照合する際の参照ポイントになります。
- 信用枠は慎重に扱う。 HELOC、マージン、その他の信用枠については、引き出した金額のみを負債として記録します。信用限度額は別のフィールドに記載し、返済すべき負債としてカウントされないようにしましょう。
プロのヒント: トラッカーの残高を、明細書の残高だけでなく、貸し手の「現在の返済金額」と四半期に一度は照合しましょう。保留中の支払いや手数料により、数百ドルの差が生じ、それが何か月も気づかれないまま残ることがあります。
どちらの方法を使うにせよ、目標は同じです。負債欄にある数字は、今日貸し手に電話して返済見積もりを尋ねた場合に実際に支払うべき金額と一致している必要があります。
ローン返済が純資産とポートフォリオ指標にどう影響するか
元本を1ドル返済するたびに負債は減少し、純資産はその同じ1ドル分だけ増加します。これはポートフォリオの他の部分で市場がどう動いているかとは無関係です。自動車ローンに500ドルの追加返済をすれば、その月の純資産は500ドル増加します。これに例外はありません。これは投資においては珍しいことです。市場に左右されない保証されたリターンであり、だからこそローン管理は株式ポジションと同じ注意を払う価値があるのです。
注目すべき第二の要素は、自由になったキャッシュフローです。ローンが完済されると、その毎月の支払額は他の目的、投資や現金準備の構築、あるいは別のローンをより早く返済することなどに充てられるようになります。この数字を前もって把握しておけば、その資金が行き先もなく当座預金口座に漂うままになるのではなく、計画的な再配分ができます。
ローンを繰り上げ返済すべきか、それとも同じ現金を投資に回すべきかを決める際には、比較の鍵となるのはローンのAPRと、税引き後の期待リターン、そして時間軸です。繰り上げ返済はAPRに等しい保証されたリターンをもたらし、投資はより高くも低くもなり得る期待リターンをもたらします。タイミングも重要で、有限の時間軸における早期のキャッシュフローは、多くのシナリオにおいて繰り上げ返済を有利にする傾向があります。これはモデル化の問題であり、普遍的な答えではありません。画一的なルールに従うのではなく、自分自身の数字で計算する価値があります。
有用なダッシュボードは、一目で次の4つを示します。
- 時間経過による負債のトレンドライン
- それに並ぶ純資産のトレンドライン
- 現在の支払いペースでの返済完了予測日
- 負債がポートフォリオ総価値に占める割合
6か月から12か月にわたって記録された月次スナップショットこそが、最も重要なパターンを明らかにします。 負債が減少傾向にある一方で純資産が増加傾向にあるという、いわゆる「はさみパターン」です。これは2本の線が交差し、そこから開いていく様子からそう呼ばれています。
実際に機能するモニタリング頻度と照合方法
ローン残高は基本として毎月更新し、状況を大きく変える出来事、たとえば借り換え、完済、大きな追加返済があった直後には即座に更新しましょう。6週間前に行った返済の記録を四半期末まで待って行うと、その間ずっと純資産チャートが偽りの情報を示すことになります。
毎月同じ日にこの照合ルーティンを実行してください。
- 同期されたすべての残高の基準日を確認する。30日より古いものは手動更新が必要です。
- トラッカーの数字を、最新の明細書だけでなく、貸し手の現在の返済見積もりと比較する。
- 気づかないうちに同期が止まっているアカウントがないか確認する。これは多くの人が想定するより頻繁に起こります。
- 追加返済、手数料、保留中の取引など、あらゆる調整をメモ欄に記録し、後で見た自分がその数字の変化の理由を理解できるようにする。
最もよくある落とし穴は、いずれも純資産を同じ方向に歪めます。つまり、返済済みの負債を過大に、あるいは残っている負債を過小に見せてしまう方向です。具体的には、現在の元本ではなく当初の借入額を記録すること、支払額をあたかも残高であるかのように使うこと、変動金利ローンの返済見積もりが金利変動とともに変わることを忘れること、そして他の場所ですでに反映されているエスクロー資金を二重計上することです。
プロのヒント: 追跡している残高と貸し手の返済見積もりが、通常の1か月分の利息以上に食い違っている場合は、トラッカーが壊れていると決めつける前に保留中の取引を確認しましょう。処理中の支払いこそが、この不一致の最も一般的な原因です。
ポートフォリオ利用者にとってローン管理の標準化が重要な理由
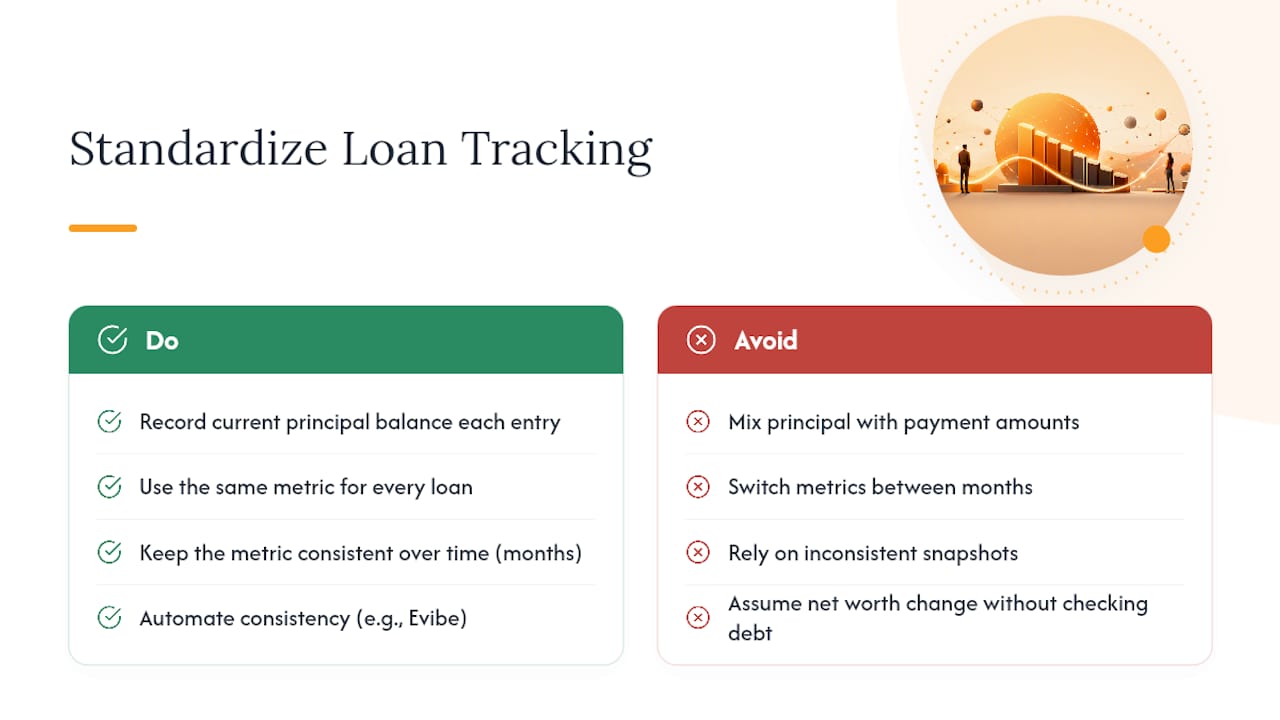
個人の純資産管理で私が目にする最大の誤りは、怠慢ではありません。一貫性の欠如です。ある人は1月には元本残高を記録し、2月には銀行アプリからすぐに取得できるという理由だけで支払額に切り替え、そして3月にはなぜトレンドラインが壊れて見えるのか不思議に思うのです。
常に、すべてのローンについて、現在の元本残高で標準化することこそが、6か月分のデータに意味を持たせるものです。この規律がなければ、純資産が増加したのが負債を返済したからなのか、それとも証券口座が好調な四半期を過ごしたからなのかを見分けることはできません。この違いは実際の意思決定を左右します。リバランスすべきか、返済を加速すべきか、所有しているものから負っているものを差し引いた場合に実際のリスクエクスポージャーがどう変わって見えるのか。Evibeはこの計算を自動的に一貫させ続けるために構築されました。ここから、この話の実践的な側面に入っていきます。
— Vincent
Evibeがローン管理を代行し、残高が古くなることはない
このポートフォリオダッシュボードは、ローンをスプレッドシートに後付けされたおまけとしてではなく、実際の負債として扱いたい投資家のために構築されています。銀行や証券会社と直接同期し、現在の返済残高を自動的に取得するため、ダッシュボード上の元本の数字は手入力なしで更新されます。

ローンが同期されると、ダッシュボードはそれを資産と照らし合わせてプロットし、リアルタイムの純資産トレンドラインを表示します。さらに、ローン完済によって解放されるキャッシュフローを追跡し、負債残高がポートフォリオ全体のリスクや分散にどう影響するかについてのAI主導のシグナルも重ねて表示します。これは上記で説明した元本残高の規律と同じものですが、手動での照合作業は不要です。これらのローンに加えてETFや配当のポジションも保有している場合、EvibeのETFポートフォリオトラッカーと配当トラッカーは同じダッシュボードに統合されるため、資産と負債の両方を含む純資産の全体像を一か所で把握できます。Evibeを無料で始めて、次回ローンの支払いが処理された際に実際の純資産を確認してみましょう。
情報源
この記事は一般的な情報提供を目的としたものであり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに記載された内容に基づいて行動する前に、ご自身の状況について資格を持つ金融の専門家にご相談ください。