1時間もかからずに資産配分を追跡する方法(スプレッドシート不要)
資産配分をスプレッドシートなしで1時間以内に把握する方法を解説。Evibeはプライバシー重視のApple向け資産管理アプリで、複数口座を横断して自動同期し、配分のドリフトも即座に通知。設定は数分で完了、データは端末内で暗号化して保護され外部送信は一切なし。無料で使え、7日間のPremium付きで今すぐ試せます。
1時間もかからずに資産配分を追跡する方法(スプレッドシート不要)
資産配分を追跡するもっとも速く確実な方法は、複数口座の残高をリアルタイムで取得しドリフト(目標配分からのズレ)を検知してくれる自動トラッカーを使い、それでは把握しきれない部分を定期的なスプレッドシート監査で補うことです。中核となる保有資産は自動的に同期され、不動産やプライベートエクイティのようなカスタム資産・流動性の低い資産は手動で入力し、四半期ごとに確認します。これを最初から組み込んだ状態で使いたい投資家にとって、Evibeはこの両方の要素を一つのダッシュボードに統合しています。
要約:
- Evibeのような自動トラッカーは、初期設定さえ済ませればほぼメンテナンス不要で、複数資産や流動性の低い保有資産も自動的に取り込まれます。
- ドリフト通知とETFのルックスルー分析は、特に複数口座や複雑な資産を管理する場合に、目標配分の精度を維持するのに役立ちます。
- セクターのマッピングやデータ収集といった手作業には30分から90分、あるいはそれ以上かかることがありますが、自動化によって1口座あたり数分に短縮されます。
- リバランスは、あらかじめ定めた閾値、または新規拠出をきっかけに実行するのが望ましく、不要な税負担や感情的な判断を避けられます。取引は税制優遇口座を優先すべきです。
- 継続的な追跡が何より重要です。ツールを途中でやめてしまったり、口座残高の増加を配分の健全性と混同したりすると、ドリフトや過剰なリスク集中に気づかないまま放置してしまう危険があります。
目次
- 資産配分を追跡するための現実的な選択肢
- 1時間以内に配分トラッキングを設定する方法
- 本当に見るべき指標:重要なメトリクス
- 不要な税負担を発生させずにリバランスする方法
- Evibeがこのワークフロー全体を自動化する仕組み
- ライフイベントや市場の変化に応じて配分を調整する
- 配分トラッキングで陥りがちな失敗
- 配分トラッキングを大きな資産計画とつなげる
- 自分の状況に合った配分モデルの選び方
- 友人にこの設定を勧めるなら実際に何を伝えるか
- Evibeで配分の全体像を把握しよう
- 参考文献
資産配分を追跡するための現実的な選択肢
ほとんどの投資家は、すでに開いているツールをそのまま使ってしまいがちですが、それは往々にして間違いです。適切な方法は、保有する口座の数、扱っている資産クラスの数、そしてどれだけ手作業でのメンテナンスを許容できるかによって決まります。
証券会社やロボアドバイザーの配分ページは、もっとも手間のかからない方法です。Fidelity、Schwabなどのプラットフォームは、その一つの口座内の保有資産を円グラフで表示してくれます。Quickenのポートフォリオの資産配分を監視する方法というガイドでは、こうした組み込みビューがどのように口座の保有資産からウェイトを計算しているかが詳しく解説されています。投資可能な純資産のすべてが一つの場所にまとまっていれば、これで十分機能します。しかし、二つ目の証券口座や古い401(k)、あるいは暗号資産ウォレットが加わった瞬間、この方法は破綻します。複数のログインを行き来しながら、頭の中で割合を足し算する羽目になり、それを数週間以上続けられる人はまずいません。
独立系のポートフォリオトラッカーは、すべてを一つのフィードにリンクすることで複数口座の問題を解決します。その付加価値は単なる集約だけではありません。ETFや投資信託のルックスルー分析(ファンドを不透明な一項目として扱うのではなく、その中身の個別株を実際に把握すること)、自動的なドリフト通知、そして数式に触れることなく指数と比較したベンチマークが可能になります。真剣に取り組む個人投資家の多くが最終的にたどり着くのがこの方法です。なぜなら、この代替手段は毎月手作業でロジックを組み立て直すことだからです。
スプレッドシートのテンプレートは、特定の状況においては今でも正しい選択です。シンプルなポートフォリオを持っている場合、カテゴリの定義方法を完全にコントロールしたい場合、あるいはまだ自動同期をそこまで信頼していない場合です。Bogleheadsコミュニティは、資産配分の追跡専用に作られた無料のGoogleスプレッドシートを公開しており、自分の口座構成に合わせてコピー・カスタマイズできる追加の共有テンプレートも存在します。スプレッドシートは無料で、自分にとって重要なカテゴリに合わせて自由に設計できます。ただし、確認するたびに価格や保有資産を手動で更新する必要があり、これがたいてい3か月目あたりでこっそり習慣を放棄してしまう原因になります。
実際に重要な要素で三つの方法を比較すると、次のようになります。
- 設定にかかる時間:証券会社のページはゼロ。スプレッドシートは30分から90分。独立系トラッカーはリンクする口座ごとに10分から20分。
- 継続的なメンテナンス:証券会社のページは不要だが不完全。スプレッドシートは確認のたびに手動更新が必要。トラッカーは初回のリンク後はほぼ不要。
- 複数口座の可視性:証券会社のページはなし。スプレッドシートはすべて入力すればあり。トラッカーは自動的にあり。
- カスタム資産や流動性の低い資産:証券会社のページはなし。スプレッドシートはあり。トラッカーは通常、手動入力フィールド経由であり。
不動産、スタートアップの持分、コレクター品などを公開証券とあわせて保有している人にとって、実用的な答えはハイブリッド型の運用です。流動性が高く同期可能な口座は自動トラッカーに任せ、カスタム資産は同じビューの中に手動で記録するのです。Evibeが暗号資産を純資産全体とあわせて追跡するアプローチは、誰も開かないスプレッドシートの別タブに置くのではなく、非標準的な資産を一つの配分ビューに組み込む一例です。
1時間以内に配分トラッキングを設定する方法
配分の現状を把握するのは、それ自体は複雑な作業ではありません。ただし、五つの口座にわたって手作業で行うと退屈な作業になり、それがまさに多くの人が最後までやり遂げない理由です。以下は、スプレッドシートをゼロから作る場合でも、トラッカーアプリを設定する場合でも通用する手順です。
ステップ1:保有資産のデータを集める。 各口座について、ティッカーまたは資産名、保有数量、口座の種類(課税口座、Roth IRA、401(k)など)、現在の価格または取得原価が必要です。ほとんどの証券会社では、ポジション画面からCSVを直接エクスポートできます。口座連携機能のあるツールを使っていれば、このステップは自動で完了します。スプレッドシートを一から作る場合は、オープンソースのGitHub上のportfolio-trackerプロジェクトにあるCSVベースのインポートワークフローが、計算を始める前にこのデータを整理するきれいな構造を示してくれます。
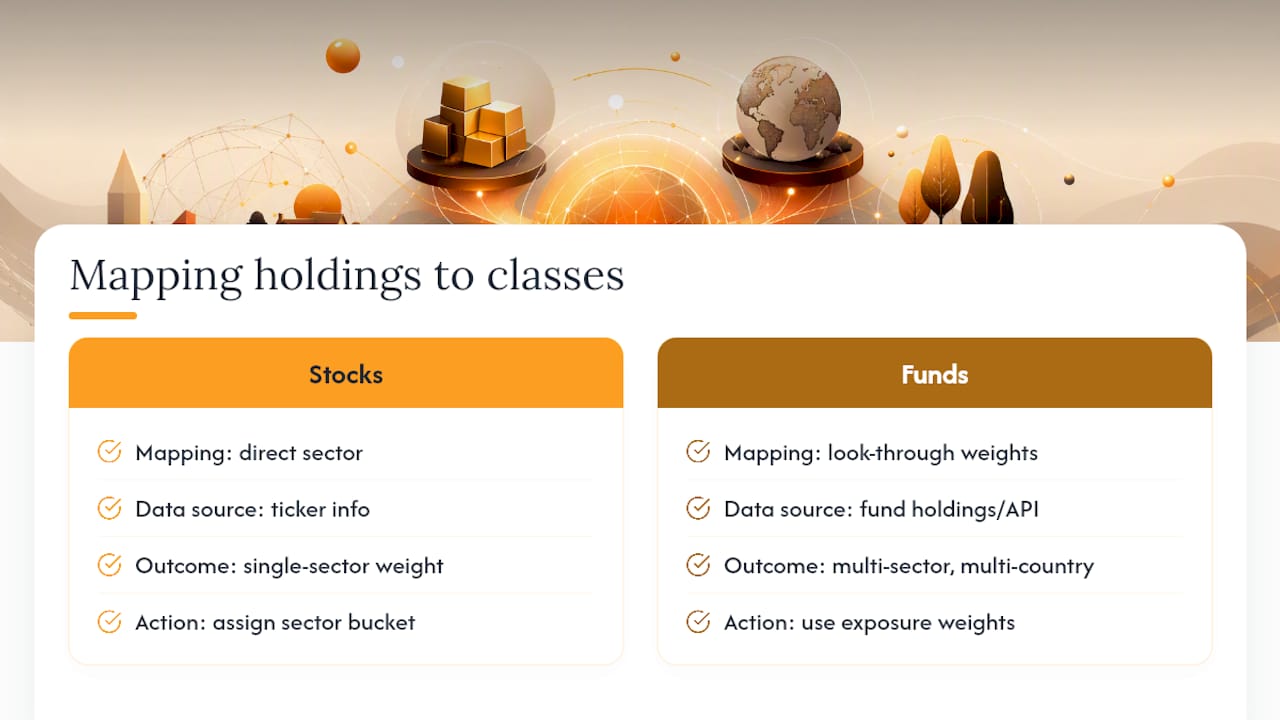
ステップ2:各保有資産を資産クラスとセクターにマッピングする。 ここが、役に立つ配分ビューと誤解を招く配分ビューを分ける分岐点です。個別株はシンプルで、セクターを直接割り当てるだけです。しかし、ETFや投資信託はそうはいきません。一つのファンドのティッカーが十以上のセクターや複数の資産クラスにまたがっていることがあるからです。可能な限りルックスルーデータを活用しましょう。ファンドやETFのセクター別、国別、資産クラス別のエクスポージャーを計算するAPIは、まさにこの問題を解決するために存在しており、ファンドのファクトシートを目視で見積もるよりもほぼ100%に近いウェイトを返してくれます。
ステップ3:現在のウェイト、目標ウェイト、ドリフトを計算する。 現在のウェイトは、単純にその保有資産の時価をポートフォリオ全体の価値で割ったものです。ドリフトは現在のウェイトから目標ウェイトを引いたものです。目標が株式60%で、実際には67%になっているなら、それは7ポイントのドリフトであり、これこそがリバランスの検討を促すべき唯一の数字です。初めて自分で数字を計算する場合、ポートフォリオアナライザーのようなツールを使った簡単な構造チェックで、こうしたウェイトや集中度をすばやく可視化できます。
ステップ4:ドリフトの閾値と見直しの頻度を設定する。 規律を重視する投資家の多くは、主要な資産クラスについて3%から5%の間でドリフトの通知閾値を設定し、通知の有無にかかわらず四半期ごとの全体レビューを実施します。両方の数字を書き留めておきましょう。実際に運用されない閾値は、単なる飾りであってシステムとは言えません。
プロのヒント: SPACや流動性の低いADR、私募案件などの変わった証券は、自動フィードを通じたきれいなセクターデータが手に入らないことがほとんどです。無理に合わないセクターに押し込むのではなく、トラッカー内で「未分類」として手動でタグ付けしましょう。誤った分類は、正直に空白にしておくより悪い結果を招きます。
ある保有資産がきれいにマッピングできないなら、無理に当てはめないでください。コレクター品、個人向け貸付、車両の持分といった非標準的な資産は、なんでも入る「オルタナティブ」というカテゴリに押し込むのではなく、独自の資産クラスバケットを設けるべきです。関連性のない三つのものが一つのバケットに入った瞬間、そのバケットは意味をなさなくなるからです。
本当に見るべき指標:重要なメトリクス
配分の追跡とは、四半期に一度円グラフをちらっと見るだけの作業ではありません。四つの数字が、あなたのポートフォリオが意図通りになっているかどうかをほぼすべて教えてくれます。
現在の配分と目標配分の比較が基本です。株式70%、債券25%、現金5%という目標を設定しているなら、ダッシュボードは単独の現状だけでなく、その目標に対して実際にどこにいるかを示すべきです。ドリフトは、繰り返しになりますが、両者の差であり、市場の状況についての直感ではなく、この数字こそがすべてのリバランス判断を導くべきです。
集中度は、ほとんどの投資家が思っている以上に注意を払う価値があります。上位3銘柄、上位5銘柄がポートフォリオ全体に占める割合を計算しましょう。
- 上位3銘柄の集中度がポートフォリオ全体の価値に対して中程度の水準を超えている場合は、再確認する価値があります。
- 複数のファンド間でセクターが重複していると、気づかないうちにエクスポージャーが二重になっていることがあります。
- 資産クラスの数そのものよりも、資産クラス間の相関のほうが重要です。
この相関についての指摘は、もう少し掘り下げる価値があります。保有銘柄が連動して動くのであれば、保有数の多さによる分散は安心感を与えるだけの幻想にすぎません。グロース株ファンド、テック株中心のインデックス、そして個別のFAANG株を持っていれば、三つの項目があるように見えて、実質的には一つの賭けに過ぎません。ETF内の個別保有資産に対するルックスルー分析は、ファンド名からはまったく示唆されなかった重複により、投資家が気づいていなかった集中を明らかにすることがよくあります。
ここではっきり指摘しておく価値のある落とし穴があります。口座残高が増えていることは、配分が健全であることを意味しません。新規拠出や市場の値上がりは、意図を反映する形でパーセンテージウェイトを変えるわけではなく、単に金額を変化させるだけです。「ポートフォリオが成長した」ことと「配分が変化した」ことは切り分けて考えましょう。これらはまったく別のシグナルであり、両者を混同することが、増え続ける残高に安心しながら何年もドリフトを見逃してしまう原因になります。
不要な税負担を発生させずにリバランスする方法
リバランスの標準的なきっかけには三種類あり、抽象的に「最良」の方法を選ぶことよりも、自分の状況に合ったものを選ぶことのほうが重要です。
- カレンダーベースのリバランスは、通常は年に一度など固定のスケジュールで実施されます。予測可能で手間はかかりませんが、レビューの間隔中に市場が大きく動いた場合、数か月間にわたって特定の資産クラスに偏った状態が続く可能性があります。
- 閾値ベースのリバランスは、資産クラスが一定のパーセンテージ、一般的には3%から5%を超えてドリフトした際に発動します。これはポートフォリオのリバランスに関する業界のガイダンスでもよく推奨されているアプローチです。実際の市場の動きにより速く反応できますが、そのためには継続的にドリフトを監視する必要があり、これはまさに通知ベースのトラッカーが自動化してくれる部分です。
- 新規資金によるリバランスは、何かを売却するのではなく、新規の拠出資金を使ってウェイトが不足している資産クラスを買い増す方法です。積極的に拠出を続けている投資家にとっては、キャピタルゲイン課税を一切発生させないため、もっとも税効率の良い選択肢です。
リバランスのために売却が必要な場合、順番によって手元に残る金額が大きく変わります。まずは税制優遇口座(IRA、401(k)など)内で取引を行いましょう。ここでの損益は即座の税負担を伴わないからです。その余地を使い切った後にのみ、課税対象の証券口座内でリバランスを行い、その際にはタックスロスハーベスティング(含み損のあるポジションを売却してドリフトを是正しつつ、他の利益を相殺する)の機会も併せて探しましょう。
プロのヒント: 数千ドル未満の小さな口座では、精密なリバランスによって得られるメリットよりも、取引コストやビッド・アスク・スプレッドによる損失のほうが大きくなることがよくあります。ドリフトが小さく、口座残高も小さい場合は、取引を発動させるのではなく、新規拠出にリバランスの役割を任せましょう。
簡単な四半期チェックリストがあれば、これが当てずっぽうになるのを防げます。すべての資産クラスについて現在のドリフトを目標と照らし合わせて確認する、いずれかの保有資産が集中度の閾値を超えていないか確認する、対応が必要な場合はまず税制優遇口座内で取引を実行する、そして行った取引についてはその日付と理由を記録する、という内容です。この記録は思っている以上に重要です。半年後、その時のリバランスが本当の根拠に基づくものだったのか、それとも市場の悪い一週間に対する反射的な反応だったのかを知りたくなるはずです。
Evibeがこのワークフロー全体を自動化する仕組み
ここまで説明してきたこと、CSVのエクスポート、手作業でのセクターマッピング、数式によるドリフトの計算はすべて、Evibeがまさに取り除くために作られた手作業です。設定の考え方自体は変わりませんが、実行にあなたの時間はもう必要ありません。
- 自動口座同期:連携された銀行や証券会社から残高と保有資産を直接取得し、CSVエクスポートの手順を完全に置き換えます。
- マルチアセットの一元化:株式、ETF、オプション、暗号資産、不動産、その他のカスタム保有資産を、散らばったスプレッドシートのタブではなく一つのダッシュボードにまとめます。
- ドリフト通知:資産クラスが設定した閾値を超えると通知され、毎週手動でパーセンテージを確認する必要がなくなります。
- ETFのルックスルーとセクター分類が自動的に行われ、別途APIを呼び出すことなく、ステップ2で説明したマッピングの問題に対応します。
- **オプションの追跡(グリークスや満期カレンダー付き)**と高度な配当追跡機能により、通常の配分トラッカーが見落としがちな資産タイプもカバーします。
| 設定プロセスに必要なこと | Evibeでの対応方法 |
|---|---|
| 各証券会社から保有資産をエクスポートする | 連携口座による自動同期 |
| ETFをセクターに手動でマッピングする | 組み込みのルックスルー分類 |
| 数式でドリフトを計算する | リアルタイムのドリフト通知 |
| オプションと配当を別々に追跡する | ネイティブのオプション・配当モジュール |
| 手作業で指数とのベンチマークを行う | 組み込みの指数ベンチマーク機能 |
Evibeは無料で使え、新規アカウントにはiOSおよびmacOSアプリを通じて、課金が発生する前に7日間のPremiumが付くため、契約を決める前に口座を接続して実際の配分状況を確認する余地を読者に与えています。ETFトラッカーおよびオプショントラッカーのページでは、それぞれの資産タイプがどのように扱われるかを具体的に解説しています。
ライフイベントや市場の変化に応じて配分を調整する
目標とする資産配分は、永久不変の設定ではありません。市場は動き、人生には出来事が起こります。そのどちらも、反射的な取引ではなく、計画的な見直しを促すべきものです。
市場主導の調整は、まれであり、かつルールに基づいて行われるべきです。自分の行動とは無関係に、急落によって株式配分が目標を下回ったとしても、多くの場合は「取り戻す」ために慌てて買い増すのではなく、通常通りの拠出スケジュールを続けるのが最善の対応です。例外は、実際にドリフト閾値を超えた場合で、その時点ではその日の見出しではなく、あらかじめ定めたリバランスのルールが取引を決めるべきです。
ライフイベントは、目標配分そのものを変更するもっと正当な理由になります。収入が上がる新しい仕事に就けば、より多くのリスクを取れるようになるかもしれません。今後2年以内に住宅購入を控えているなら、長期の目標とは関係なく、その特定の貯蓄用バケットを現金に移すべきかもしれません。結婚、新しい扶養家族、退職の接近などは、現在の保有資産だけでなく、目標とするパーセンテージ自体を見直す典型的なきっかけです。
避けるべき誤りは、あらゆる市場のニュースをライフイベントとして扱ってしまうことです。収入、時間軸、リスク許容度に実質的な変化がないのであれば、目標配分も変えるべきではありません。目標は自分自身のスケジュールに従って意図的に更新し、それに対する継続的な測定はトラッカーに任せましょう。
配分トラッキングで陥りがちな失敗
もっともよくある間違いは、ツール選びが悪いことではありません。一貫性の欠如です。ある投資家が美しいスプレッドシートを作り、6週間ほど熱心に使い続けたものの、生活が忙しくなった最初の瞬間に更新をやめてしまう、というのはよくある話です。2か月で放棄されたトラッキングシステムは、初日にどれほど洗練されていたとしても価値をまったく生みません。
二つ目の間違いは、口座残高の増加と配分の健全性を混同することです。これはポートフォリオのダッシュボードに対するもっともよくある誤読の一つなので、あらためて強調する価値があります。今年、口座が12%増えたのだから何もかも順調だと感じるかもしれませんが、実際には株式が債券をずっと上回り続けたことで、株式のウェイトが65%から78%へとひそかに上昇していた、ということが起こりえます。
セクターの二重カウントは三つ目の落とし穴で、これは見えにくいものです。トータル・マーケット・インデックスファンドと、テクノロジーセクターに特化したファンドを両方保有していると、書類上は分散されているように見えます。しかし実際には、二つの異なる手段を通じてテクノロジーへの比重を二重に高めているだけであり、各ファンドを単に「株式」という一項目として扱うような単純な配分ビューでは、これに気づけません。
口座の種類を無視することが、四つ目の落とし穴です。目標配分は通常、口座ごとにではなく、純資産全体に対して適用されるべきです。
最後に、過度な監視もそれ自体が害になります。毎日配分を確認していると、短期的なノイズに基づく感情的な取引を招きます。好奇心ではなく通知の閾値によって強制される四半期ごとのペースのほうが、日々執着的に確認するよりも、長期的には良い結果をもたらします。
配分トラッキングを大きな資産計画とつなげる
単独で行う配分トラッキングは、単なる記帳作業にすぎません。それが本当に価値を発揮するのは、そのお金が本来果たすべき目的、たとえばある年齢での退職、5年後の住宅購入、子どもの教育資金といった実際のゴールと結びついたときです。
各ゴールには通常、それぞれ固有の目標配分と、リスクを段階的に下げていくための独自のタイムラインが伴います。何十年も先の退職資金であれば、株式比率の高い積極的な目標配分でも耐えられます。一方で、18か月後の頭金に充てる予定のお金は、その株式ポジションが最近どれほど好調であっても、同じ配分バケットに置くべきではありません。こうしたゴールを一つの区別のないポートフォリオビューにまとめてしまうことが、直近のゴールが許容できる範囲をはるかに超えたリスクを、人々が知らず知らずのうちに取ってしまう原因になります。
実践面で言えば、これは資産クラスだけでなく、目的別に保有資産や口座にタグ付けできるトラッカーを使うべきだということを意味します。住宅の頭金用に確保された証券口座は、退職口座の目標とは別に、おそらくより保守的な、独自の目標配分を持つべきです。そのお金に紐づくゴールのタイムラインと照らし合わせずに配分のドリフトを確認するのは、作業の半分にすぎません。画面上の数字が何のために使われる予定で、いつまでに必要なのかを知らなければ、その数字自体にほとんど意味はありません。
自分の状況に合った配分モデルの選び方
ほとんどの目標配分は、いくつかの標準的なモデルのいずれかに由来しています。どれか一つを選ぶことで、ドリフトの閾値やリバランスのルールに、当てずっぽうではなく実際の基準点を与えることができます。
年齢ベースのモデルは、「110から自分の年齢を引いた数字を株式比率にする」といった形でまとめられることもあり、退職が近づくにつれて株式へのエクスポージャーを段階的に減らしていきます。自分自身のリスク許容度について強い意見を持たない人にとっては妥当なデフォルトですが、大雑把な面もあります。雇用の安定性や貯蓄率がまったく異なる二人の45歳が、必ずしも同じ目標に落ち着くべきだとは限りません。
リスク許容度ベースのモデルは、アンケートや、パニックに陥ることなく耐えられるポートフォリオのボラティリティについての率直な対話から始まり、生まれ年ではなくその答えを軸に目標配分を組み立てます。どんな配分戦略にとっても最大の脅威は下落局面で戦略を放棄してしまうことであるため、これはより個人的に継続しやすい目標を生み出す傾向があります。
ゴールベースのモデルは、前述の通り、純資産全体に一つの混合された目標を適用するのではなく、それぞれの財務目標ごとに個別の目標配分を割り当てます。設定と追跡にはより手間がかかりますが、実際にお金が時間とともにどのように使われていくかを、もっとも正確に反映するモデルです。
これらのモデルのいずれかが本質的に優れているわけではありません。実際にうまくいくのは、あなたが継続して維持し、それに対して一貫してリバランスできるモデルであり、これは財務的な問いであると同時に、行動面での問いでもあります。
友人にこの設定を勧めるなら実際に何を伝えるか
もしあなたのポートフォリオが三つ以下の口座に収まっていて、ほとんどが普通のインデックスファンドで構成されているなら、スプレッドシートで十分です。コストはかかりませんし、手動で更新する規律は、自動化がときに省略させてしまうような形で、自分自身の数字を体で覚えさせてくれます。しかし、四つ、五つ以上の口座を持つようになったり、オプション、暗号資産、流動性の低い資産を公開証券とあわせて保有するようになったりすると、手作業での計算はちょっとした不便では済まなくなり、いつの間にか確認をやめてしまう原因になります。
私が正直に勧めたいのは、残高の同期、ドリフトの計算、集中度の検知といった純粋に機械的な部分は自動化し、実際の判断、たとえばライフイベントによって目標を変えるべきかどうか、あるいはセクターの偏りが意図的なものかどうかといった部分にこそ、自分の注意を割り当てるということです。どのツールを使っていても、年に一度は完全な手動監査を行いましょう。自動分類は、変わった証券に対してときどき誤作動を起こすことがあるからです。一つのシステムを選び、四半期ごとのレビューを続け、存在しない完璧な方法を探して数か月ごとに追跡方法を作り直すのはやめましょう。
— Vincent
Evibeで配分の全体像を把握しよう
このガイドで説明してきたこと、CSVのエクスポート、手動でのセクターマッピング、ドリフトの数式は、いずれもEvibeが口座を連携させた瞬間から自動化してくれる作業です。証券会社のビューとスプレッドシート、そして別の暗号資産トラッカーをつなぎ合わせる代わりに、株式、ETF、オプション、暗号資産、不動産、その他のカスタム資産をリアルタイムで同期する一つのダッシュボードが手に入り、ドリフト通知とセクターのルックスルーもあらかじめ組み込まれています。

インカム重視の投資家には、配当トラッカーが配分ビューに加えてコスト対比利回りや支払履歴も提供してくれるため、キャッシュフローを確認するためだけに別のツールを併用する必要がありません。ポートフォリオ戦略について専門家と直接相談したい場合は、Bright Capital Americaのポートフォリオ管理サービスも検討する価値があります。しかし、まずは自分自身の数字を見てみたいという方は、Evibeで無料で始めて(7日間のPremium付き)、口座を接続してみてください。コーヒーを飲み終える前に、本当の配分状況が見えているはずです。
この記事は一般的な情報提供を目的としており、資格を持つファイナンシャルアドバイザーによる助言に代わるものではありません。ここに記載された内容に基づいて行動する前に、必ずご自身の状況について資格を持つ金融の専門家にご相談ください。
参考文献
- How do I monitor my portfolio's asset allocation?
- A Free Google Sheet for Asset Allocation Tracking
- portfolio-tracker releases