AIを活用した実践者向けポートフォリオリスク分析6ステップ・ワークフロー
Evibeが解説する、保有資産をアクションにつなげるポートフォリオリスク分析の実践ワークフロー。6つの主要リスク指標、6ステップの分析手順、シナリオテスト、AIによるリスク変化の監視方法まで、プライバシー重視でApple完全対応、データを外部送信しない安全な環境で実践できる内容を詳しく紹介します。
AIを活用した実践者向けポートフォリオリスク分析6ステップ・ワークフロー
ポートフォリオリスク分析は、散在する保有資産のリストを、何が、どの程度悪化しうるか、そしてどう対処すべきかを定量化した視点に変換します。その出力は3つです。集中度と相関を示すエクスポージャーの概要、ボラティリティやテールリスクといった不確実性を数値化する指標群、そしてリバランスからヘッジまでの推奨アクションの短いリストです。投資家やアドバイザーは、リスクに関する感覚的な判断を、根拠のある再現可能なプロセスへ移行させるためにこの分析を行います。以下でステップごとの手順を説明します。
TL;DR:
- パラメトリックVaRとヒストリカルVaRの両方の推定値を用いることで、モデルが過小評価しがちなファットテールやストレス期間を明らかにできる。
- R二乗値やベータなどのポートフォリオリスク指標は併せて評価すべきであり、R二乗値が0.5未満の場合、アルファとベータの意味は薄れる。
- リスクプロファイリングでは、必要性、キャパシティ、行動面での許容度を別々に検討する必要があり、これらの不整合は意図しないエクスポージャーにつながりうる。
- できれば毎月、定期的に相関関係を更新することが、レジームの変化を捉え、誤った分散効果の兆候を避けるために重要である。
- 経営陣の質や業界リスクといった質的要因を組み込むことで、定量モデルが強化され、見えにくい脅威の過小評価を防げる。
目次
- すべての投資家が追跡すべき主要リスク指標
- VaR、CVaR、CAPM、効率的フロンティアの比較
- 投資家の実際のリスクプロファイルにリスク分析を対応させる
- ポートフォリオリスク分析をステップごとに実行する方法
- スプレッドシート、Python、トラッカーそれぞれの適所
- ポートフォリオリスクモデルの限界と前提条件
- シナリオ分析とマクロ経済要因の影響
- 質的リスク要因を分析に取り込む
- 実践におけるリスクバジェッティングと配分
- 隠れたリスクに関するVincentの実践者ノート
- データはEvibeに任せて、あなたは意思決定に集中する
- 出典
すべての投資家が追跡すべき主要リスク指標
ポートフォリオリスク分析の大部分は6つの数値によって担われ、それぞれ異なる問いに答えます。アルファは、市場エクスポージャーを調整した後に、マネージャーや戦略がベンチマークを上回ったかどうかを示します。ベータはそのベンチマークに対する感応度を測り、ポートフォリオが市場に対してどの程度動く傾向があるかを示します。R二乗値は、ポートフォリオの変動のうちベンチマークによってそもそもどの程度説明されるかを示すもので、この指標は本来より軽視されがちです。
この最後の点は、多くのガイドが認める以上に重要です。Investopediaによる5つの主要リスク指標の解説では、アルファ、ベータ、R二乗値、標準偏差、シャープレシオを一つのまとまりとして扱っています。それには理由があります。これらは選んで見るのではなく、一組として読み取るべきものだからです。R二乗値が0.5未満のポートフォリオは、ベータとアルファがほとんど意味を持ちません。ベンチマークが実際にはその挙動を説明していないためです。
標準偏差は、上昇・下落双方の振れを含む総ボラティリティを捉え、シャープレシオはそのボラティリティ1単位あたりに得られたリターンを測定します。ソルティノレシオはこれを改良したもので、下方への偏差のみをペナルティ対象とするため、大きな上昇月は気にしないが大きな下落月は避けたい投資家に適しています。
- アルファとベータ:併せて用い、R二乗値を確認した上でのみ使用する。
- 標準偏差:類似の資産クラス間で全体的なボラティリティを比較する際に最適。
- シャープレシオ:似たリスクプロファイルを持つ戦略の順位付けに有用。
- ソルティノレシオ:下落リスク重視型または収益重視型のポートフォリオに適する。
プロのヒント: ボラティリティのレジームが大きく異なる資産クラス間でシャープレシオを比較してはいけません。債券ファンドのシャープレシオ0.8と、小型成長株ファンドのシャープレシオ0.8は、比較可能な成果ではありません。
VaR、CVaR、CAPM、効率的フロンティアの比較
バリュー・アット・リスク(VaR)とコンディショナル・バリュー・アット・リスク(CVaR)はいずれもテールリスクを定量化しますが、答える問いは異なります。VaRは、設定された期間・信頼水準において想定される最悪の損失を推定します。CVaR(期待ショートフォールとも呼ばれます)は、そのVaRの閾値を超えた場合の平均損失を測定し、テール領域に入った後どこまで悪化するかを捉えます。95%VaRが5万ドルであれば、それは閾値を示すものであり、CVaRはその先で何が起こるかを示します。
VaRの算出方法は3種類あり、ストレス時に最も差が広がります。パラメトリックVaRはリターンが正規分布に従うと仮定するため計算が速い一方、ファットテールリスクを過小評価します。ヒストリカルVaRは過去の実際のリターンを再現するため実際のクラッシュを捉えますが、将来が過去と似ていることを前提とします。モンテカルロVaRは、想定した分布と相関関係を用いて何千通りもの可能な経路をシミュレーションするため、オプションのような非線形のポジションを他の2つより適切に扱えます。この点は、3手法を並行して実行するオープンソースのポートフォリオリスクアナライザーツールにも示されています。
CAPMとマーコウィッツの効率的フロンティアは、測定ではなく配分のためのものです。CAPMは、リスクフリーレートと市場リスクプレミアムを前提とした必要リターンを推定します。この考え方は、NYUスターン校のDamodaranのリスクプレミアム・フレームワークに基づいています。効率的フロンティアは、与えられたリスク水準で最大のリターンを、あるいは与えられたリターンで最小のリスクを実現する資産の組み合わせをマッピングします。
- VaRは損失の閾値を設定し、CVaRはその先の損害の大きさを測る。
- ヒストリカルVaRは過去を信頼し、モンテカルロVaRは仮想的な未来を構築する。
- CAPMはリターンの基準を設定し、効率的フロンティアはその基準を最も効率的に満たす組み合わせを見つける。
プロのヒント: 同じポートフォリオに対してパラメトリックVaRとヒストリカルVaRの両方を実行してください。両者の数値に大きな差がある場合、それ自体が、標準的なモデルが仮定するよりもリターン分布のテールが太いことを示すシグナルです。
投資家の実際のリスクプロファイルにリスク分析を対応させる
ボラティリティの数値は、それを保有する人物と結び付けられなければ意味を持ちません。CFA協会による投資リスクプロファイリングのフレームワークは、これを3つの異なる次元に分けています。これらはめったにきちんと一致しません。
- **リスクの必要性(Risk need)**は、財務目標を達成するために必要なボラティリティとリターンであり、目標リターンから数学的に導かれます。
- **リスクキャパシティ(Risk capacity)**は、時間軸、収入の安定性、流動性の必要性に基づく、損失を吸収できる客観的な能力です。
- **行動面の許容度(Behavioral tolerance)**は、資産価値の下落を目の当たりにした際の、主観的で、しばしば非合理的な心理的耐性です。
目標リターンをボラティリティ目標とドローダウン予算に変換することで、この3つを同じ単位に揃えることができます。年間4%を取り崩す退職者は、たとえ数十年の市場経験から行動面の許容度が高くても、(時間軸が短く、現金を必要とするため)リスクキャパシティは低い場合があります。一方、仕事が忙しく収入が不安定な30歳の人は、理論上のキャパシティは高くても、2度の下落相場を経験した後は行動面の許容度が低いことがあります。実践者向けの助言全体にも共通するCFAフレームワークの核心的な警告は、単一の心理測定的なアンケート結果だけで他の2つの次元を無視してはならない、というものです。
ポートフォリオリスク分析をステップごとに実行する方法
この分析をうまく行うには、高度な数学よりも手順の順序立てが重要です。ステップを一つ飛ばすと、出力は問題なく見えても、実際には誤った結論に導かれます。
- データを収集し整備する。 すべての保有資産についてポジション、コストベース、価格履歴を取得し、合致するベンチマークも用意します。株式分割やスピンオフなどのコーポレートアクションは、指標が信頼できるものになる前に調整する必要があります。
- 時間軸と頻度を選ぶ。 日次データはアクティブトレーダーに、月次データは長期の資産配分者に適しています。ポートフォリオとベンチマークの頻度が一致していないと、ベータの計算が狂います。
- その意思決定に応じた指標を選ぶ。 ポジションの上限を設定する場合はVaRと相関データが必要です。テールリスクの計画にはCVaRとモンテカルロが必要です。リバランスには目標配分からのずれの追跡が必要です。
- 相関行列を構築する。 ペアごとの相関関係は、「分散されている」とされたポジションが実際には一緒に動いているかどうかを明らかにします。モルガン・スタンレーのリスク管理ガイダンスも、単独の指標では見逃してしまうリスクを見つけるためにこのステップを不可欠だとしています。
- ストレスシナリオを実行する。 モンテカルロシミュレーションと過去のストレステストにより、現在の資産配分が2008年、2020年、または利上げショックのシナリオでどのように機能したかを示せます。
- 発見をアクションに変換する。 リバランスのトリガーを設定し、集中したポジションについてはヘッジの候補としてフラグを立て、次回のレビューを予定します。
プロのヒント: 相関関係は固定値ではなく、変動する数値として扱ってください。10年間無相関だった資産が、流動性危機の際には歩調を合わせて動くことがあります。しかもそれは、まさに分散効果が最も必要とされるタイミングです。
Investing.com Academyの実践的なガイダンスでは、最低でも年1回の正式なレビューを行い、大きなライフイベントや市場の混乱の後には臨時の再確認を行うことが推奨されています。
スプレッドシート、Python、トラッカーそれぞれの適所
スプレッドシートは、単発の分析、特に一人のアナリストが数式を完全にコントロールしたい小規模なポートフォリオにおいて、今でも十分に機能します。Pythonのライブラリ(NumPyやpandasなど)は、何千通りもの経路にわたるモンテカルロシミュレーションや、スプレッドシートでは動作が固まってしまうようなカスタムの相関モデリングが必要になった時点で活躍します。
どちらのアプローチにも共通する弱点は、データそのものです。クリーンな価格履歴、FX換算、コーポレートアクションの調整、オプションのグリークス、流動性データを一つの場所にまとめることは、通常、実際のリスク計算そのものよりも時間がかかります。これこそが、統合型トラッキングアプリが解決する課題です。
Evibeは、このワークフローにおいて監視レイヤーとして機能します。銀行や証券会社から株式、ETF、オプション、暗号資産、不動産を自動で同期するため、手動でのデータ整備のステップが完全に不要になります。AIによる分析が、ユーザーがゼロからモデルを構築する必要なく分散状況やリスクの兆候を示し、相関ビューは単純な保有資産リストでは見えない集中度を明らかにします。
- スプレッドシート:迅速で透明性が高い一回限りの分析に最適。
- Pythonツールキット:モンテカルロ、カスタムファクターモデル、大規模シミュレーションに最適。
- 統合型トラッカー:継続的な監視、マルチアセットの同期、正式なレビューの間に発生するリスクの変化を捉えるのに最適。
ポートフォリオリスクモデルの限界と前提条件
ここで紹介したすべてのモデルは、成り立つ限りにおいて機能する前提のもとで動いています。標準偏差やパラメトリックVaRは一般に、リターンが正規分布に近いものと仮定していますが、実際の市場はファットテール、つまり正規分布が予測するよりも極端な変動が頻繁に起こる性質を示します。この前提の破綻こそが、2008年や2020年3月に、パラメトリックVaRモデルがその期間に予測していた範囲を大きく超えて損失が拡大した理由です。
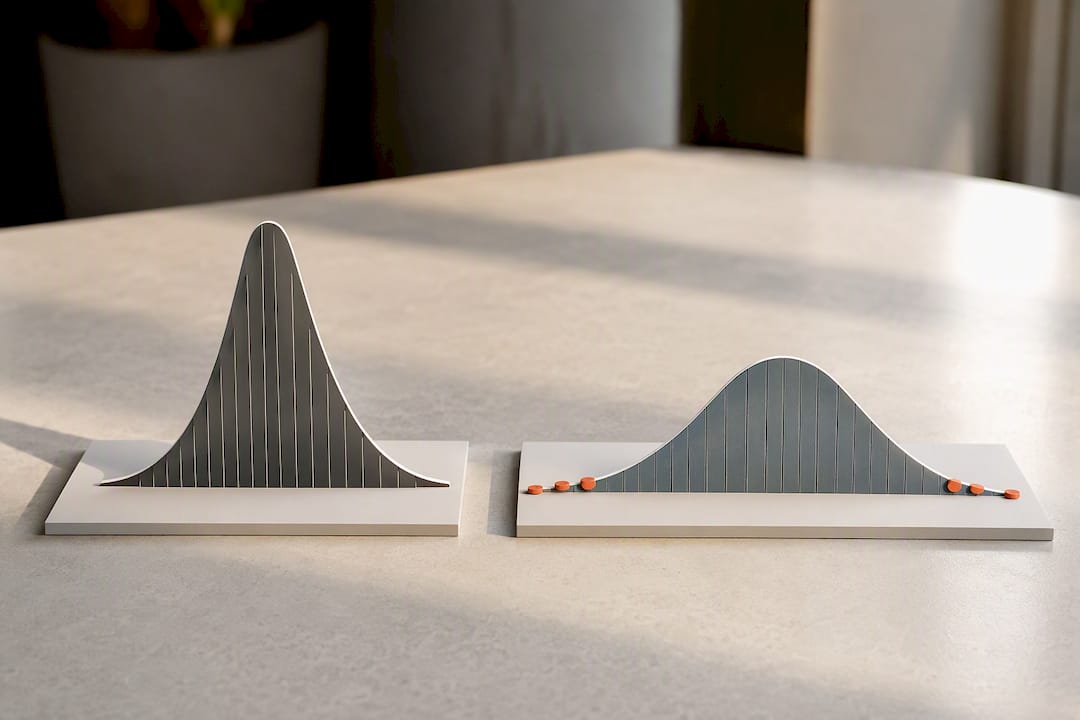
相関関係の推定にも同様の欠陥があります。それらは過去のデータから算出されるため不安定になりやすく、しばしば分散効果が最も重要になる危機の最中にこそ急上昇します。穏やかだった5年間のデータから構築された相関行列は、実際にはどれだけ保有資産が連動しているかを過小評価してしまう可能性があります。
CAPMのベータは、資産と市場との間に線形関係を仮定していますが、これはオプションや仕組み商品といった非線形の商品には当てはまりません。モンテカルロシミュレーションは多数の可能な経路を生成することでこれを改善しますが、その品質はあくまで入力されるリターン分布と相関関係の質に依存します。前提の質が悪ければ、リスク推定の質も悪くなります。
すべてに共通する最も根本的な限界は、過去を振り返るデータであるという点です。ベータからシャープレシオ、ヒストリカルVaRまで、これまで述べてきたすべての指標は、すでに起こったことを描写するものです。どれもレジームの変化、流動性の急激な低下、あるいは過去のデータ範囲に含まれない新種のショックを予測することはできません。だからといって定量分析を省略すべきという話ではありません。むしろ、それをシナリオプランニングや質的判断と組み合わせ、単一の数値を絶対的な真実として扱わないようにすべき理由になります。
シナリオ分析とマクロ経済要因の影響
シナリオ分析は、「何が起きたか」ではなく「何が起きたら」を問うことで、過去のモデルが残す空白を埋めます。よく構築されたシナリオセットは、現在のポートフォリオに利上げショック、リセッション、通貨危機、特定セクターへのショックを適用し、総資産価値と個々のポジションへの推定影響を報告します。
これらのシナリオの多くはマクロ経済要因によって駆動されます。金利上昇は通常、デュレーションの長い成長株や債券の評価を圧縮する一方で、金融株には有利に働くことが多いです。ドルの弱含みは、米国拠点の投資家にとって未ヘッジの海外保有資産のリターンを押し上げる傾向があり、ドルの強含みはその逆に働きます。インフレの急上昇は、購買力の低下を通じて固定利付資産の保有者に直接影響し、価格決定力を持たない企業のマージンを圧迫する可能性があります。
シナリオ分析の実践的な価値は、予測ではなくポジションサイジングに表れます。次の利上げ判断や地政学的ショックを確実に予測できる人は誰もいませんが、ポートフォリオマネージャーは、想定しうる悪いシナリオが発生しても許容できない損失にならないようにポジションサイズを調整できます。200ベーシスポイントの利上げショックシナリオでポートフォリオが22%下落するという結果が出た場合、その数値そのものが有用な成果です。それは、現在のデュレーションエクスポージャーが実際のリスクキャパシティに一致しているかどうかを示してくれます。
ファクター感応度分析は、すべてを一つの混合ボラティリティ数値にまとめるのではなく、金利、原油価格、ドルの強さといった特定のマクロドライバーへのエクスポージャーを分離することで、これを補完します。ポートフォリオ全体のボラティリティは控えめであっても、金利感応度のような単一ファクターへの集中したエクスポージャーを抱えている場合があり、それは混合された数値だけでは決して明らかになりません。
質的リスク要因を分析に取り込む
数値は、ニュースを注意深く読んでいれば分かることを見逃します。経営陣の質、規制上のエクスポージャー、地政学的リスク、業界の破壊的変化は、すでに損害を引き起こした後になるまで過去の価格データに現れないことが多く、その時点では定量的な指標は単にすでに起きたことを確認するだけになっています。
セクター表示の裏に隠れた集中リスクは、よくある質的なチェックポイントです。10の保有資産にわたって分散されているように見え、標準偏差の値も妥当に見えるポートフォリオでも、そのうち8つが同じサプライチェーンや同じ規制認可に依存している場合、実際のリスクは価格データだけで構築された相関行列が示すものよりもはるかに高くなります。
実践的な統合とは、定量的な出力を置き換えるのではなく、その上に質的なチェックリストを重ねることを意味します。リスク評価を確定する前に、単一の規制上の決定、訴訟の結果、経営陣の交代が複数のポジションを一度に動かしうるかどうかを問うべきです。また、最近の価格の安定性が本当に事業の安定性を反映しているのか、それとも単にニュースフローが少ないだけなのかを問うべきです。これらの問いは数値を生み出しませんが、既存の数値にどれだけの重みを置くべきかを変えます。見かけ上のボラティリティが低く、単一の保留中の訴訟に集中したエクスポージャーを持つポートフォリオは、実際には低リスクではありません。カレンダー上の特定の日付が来るまでの間だけ、低リスクなのです。
実践におけるリスクバジェッティングと配分
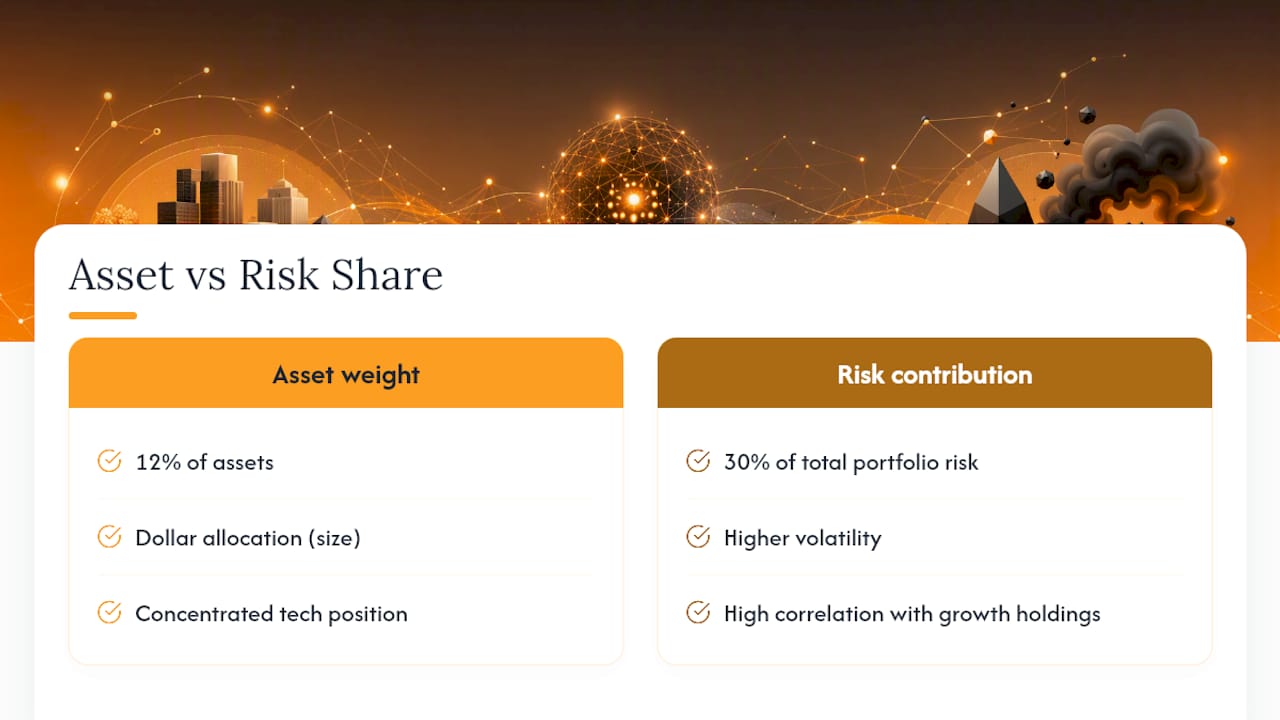
リスクバジェッティングは、通常の配分に関する問いを反転させます。各資産にいくらの資金を投じるかを問うのではなく、ポートフォリオ全体のリスクに対して各ポジションがどれだけの割合を占めることを許容するかを問うのです。あるポジションが少額であっても、それが高ボラティリティであったり、他の資産との相関が低かったりすれば、ポートフォリオ全体のボラティリティの大きな割合を占めることがあり、リスクバジェッティングはまさにこの不整合を明らかにします。
その仕組みは、各ポジションのポートフォリオ総分散への寄与度を算出することから始まります。これはそのポジション自体のボラティリティと、他のすべてとの相関関係に依存します。集中したテック株のポジションは、資産全体の12%を占めるだけでも、より高いボラティリティと他の成長株保有資産との相関を考慮すると、ポートフォリオ全体のリスクの30%を占めることがあります。
バジェット自体の設定は、プロファイリングの過程で確立された投資家のリスクキャパシティに基づいて行われます。ドローダウン予算が悪いシナリオで最大15%の下落を許容する場合、「60対40」といった任意のドル配分ではなく、各資産クラスとポジションにその上限を下回るように合計されるリスク配分が割り当てられます。ドル金額による等分配と、リスク寄与度による等分配とでは、まったく異なるポートフォリオが生まれます。リスクウェイト型のポートフォリオは、単一の要因が結果を支配しないため、ボラティリティの急上昇を、より小さなドローダウンで乗り切る傾向があります。
隠れたリスクに関するVincentの実践者ノート
私が最もよく目にする誤りは、指標の欠落ではなく、古い相関データを最新のものとして扱ってしまうことです。5年前の相関行列に基づいて構築された分散効果は、新しいマクロレジームが定着した瞬間に静かに崩れ始めますが、多くの投資家はドローダウンが実際に起こるまでそれに気づきません。
相関関係は年1回ではなく毎月再計算してください。レジームの変化はレビューの周期よりも速く進み、無相関だと思っていたポジションが、たいてい一緒に失敗するポジションなのです。
— Vincent
データはEvibeに任せて、あなたは意思決定に集中する
Evibeが存在するのは、ポートフォリオリスク分析で最も難しい部分が、たいてい数学そのものではなく、その数学を実行する前にクリーンで最新のデータを一つの場所にまとめることだからです。Evibeは、銀行や証券会社から株式、ETF、オプション、暗号資産、不動産を直接同期させることでこのステップを自動化し、その上にAIによる分析を重ねて、集中、分散のギャップ、リスクの変化が発生した際にそれをフラグします。

相関ヒートマップはポジションの変化に応じて自動的に更新されるため、隠れた集中を、ドローダウンになってしまった後ではなく、その前に発見できます。スマートアラートはリスクプロファイルの重要な変化を通知し、ベンチマーキングツールは、モデルポートフォリオではなく実際のあなたのポートフォリオが、主要な指数と比較してどうなっているかをリアルタイムで示します。
複数の証券会社にわたる株式ポジションを管理していて、本当にリスクを動かしている要因を一つの画面で把握したい場合は、stock portfolio trackerから始めて、アカウントを接続したその日に統合されたエクスポージャーを確認してください。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。本記事の内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
出典
- What Are the 5 Principal Risk Measures and How Do They Work? — Investopedia
- Investment risk profiling — CFA Institute
- Damodaran notes on risk premium and CAPM — NYU Stern
- Portfolio risk management: Mitigating risks — Morgan Stanley