アクティブトレーダーのためのオプション満期戦略と実践的ルール
オプション満期戦略を徹底解説。相場の動きに合わせたトレードで利益を最大化するための実践的ルールと知見を、アクティブトレーダー向けにEvibeが分かりやすく紹介。ポートフォリオ管理やリスク調整にも役立つ具体的な判断基準と、プライバシーを守るApple専用アプリの活用法も提示します。
アクティブトレーダーのためのオプション満期戦略と実践的ルール
買い手は自分のシナリオの時間軸に合った満期を選ぶべきです――ゆっくりとした確信には長めの満期を、特定のイベント狙いには短めの満期を選びます。売り手は一般的に、満期までの残存日数(DTE)が45日から21日の範囲でシータ収益とガンマリスクの最良のバランスを得られます。そして、オプションが満期を迎える週で最も重要な規律は、レビューを「早めに」行うことであり、「遅く」ではないということです。
まず要点を圧縮してお伝えします。
- 買い手: 予測が実現するまでにどれくらいの時間が必要かに合わせて満期を選びましょう。ゆっくりとしたシナリオには60〜90DTE以上、決算やカタリスト狙いのトレードにはせいぜい1〜2週間で十分です。
- 売り手: 多くの実践者がプレミアムを売るのは45〜21DTEの範囲です。ガンマリスクが手に負えなくなる前に、意味のあるシータを獲得できるためです。高利益のクレジット取引は、満期週の早い段階でクローズし、最後の数セントまで持ち続けないようにしましょう。
- 満期週チェックリスト: 月曜の朝にすべての建玉をレビューし、アット・ザ・マネー付近にあるショートオプションは火曜までにクローズまたはロールし、満期日には決して成行注文を出さず、ストライクとDTEの閾値にアラートを設定して、金曜午後にうっかり見落とさないようにしましょう。
これが骨格です。この記事の残りの部分では、そのメカニズム、意思決定のフレームワーク、そして各ルールを単なる言い伝えではなく根拠あるものにする具体的な戦術を掘り下げていきます。
要点まとめ
満期時の結果は、戦略の選択そのものよりも、満期前の最終週にトレーダーが決まったスケジュールでレビュー・決済・ロールを実行しているかどうかによって左右されます。
| ポイント | 詳細 |
|---|---|
| 満期をシナリオに合わせる | 買い手は予測に必要な時間に応じて満期を選ぶべきで、売り手は通常45〜21DTEの範囲を好みます。 |
| 最終週を注意深く見守る | 加速するガンマリスクを抑えるため、満期週の火曜までにアット・ザ・マネーのショートオプションをクローズします。 |
| 早めに利益を確定する | 最後の数セントまで持ち続けるのではなく、最大利益のおよそ90%でクレジットスプレッドをクローズします。 |
| ピンリスクを軽視しない | 土曜朝の想定外の事態を避けるため、ショートストライクから約1〜2ドル以内のポジションは大引け前にクローズまたはロールします。 |
| 監視を自動化する | DTEとストライク距離のアラートを設定し、満期の締め切りを記憶だけに頼らないようにします。 |
目次
- オプション満期戦略はメカニズムの理解から始まる
- 適切な満期日をどう選ぶか?
- どの満期がどのオプション取引戦略に適しているか?
- 満期直前の最終数日で何をすべきか?
- クローズではなくロールすべきタイミングは?
- なぜ0DTEオプションは異質な取引なのか?
- 満期を迎えるオプションを追跡・管理するにはどんなツールが役立つか?
- 満期近くで取引されるオプションにはどんな税ルールが適用されるか?
- 満期が近づくと心理はどう意思決定に影響するか?
- カレンダーに不意打ちされないようウォッチリストを自動化する
- 規律あるトレーダーとそれ以外を実際に分けるもの
- 出典
オプション満期戦略はメカニズムの理解から始まる
どの満期も基本的な流れは同じですが、扱う商品とサイクルによって、その流れが口座に与える実際の影響は変わります。月次オプション(伝統的な第3金曜日の契約)は、ほとんどの個別株において依然として最も流動性が深いものです。週次オプションはほぼすべての主要銘柄と指数で存在し、毎週金曜日に満期を迎えるため、トレーダーはイベントのタイミングをより細かく調整できます。SPXや一部の高出来高ETFなど一部の商品では、現在では毎日満期を迎えるオプションもあり、一般に0DTEと呼ばれます。LEAPSは対極に位置し、1年以上先まで残存し、短期トレード手段というより株式の代替のように振る舞います。
満期時に機械的に何が起こるかは、実際に損失を被るまで多くのトレーダーが思っている以上に重要です。
- 自動権利行使が自動的に発動する。 OCC(清算機関)は、$0.01以上イン・ザ・マネーで終えたすべてのオプションを行使します。これは「例外による行使」と呼ばれるルールです。イン・ザ・マネーのロングオプションが株式や現金になるために、あなたが何かをする必要はありません。
- ブローカーは独自の権利行使拒否(DNE)締め切りを設定する。 権利行使を望まないロングオプションを保有している場合、ブローカー固有の締め切りまでにDNEリクエストを提出する必要があります。締め切りは会社によって異なります。
- 決済方式によって実際に受け取るものが決まる。 エクイティオプションは現物株式で決済されます。SPXのようなほとんどの現金決済の指数商品は、始値(AM決済)または終値(PM決済)のいずれかに基づいて現金決済され、この違いを混同することはよくある驚きの原因です。
- 権利行使の受付期間は市場が閉まった後も続く。 ロング保有者は、通常東部時間午後4時から5時30分の間にあるブローカーの締め切りまで権利行使指示を提出できます。つまり、午後4時の大引け時点では安全に見えたショートポジションも、締め切りが過ぎる前に権利行使される可能性があるということです。
この時間外のギャップがあるため、金曜の大引けに向けてストライク付近のショートオプションを保有するトレーダーは、大引け価格を最終決定と決して思い込むべきではありません。
適切な満期日をどう選ぶか?
カレンダーではなく予測から始めましょう。満期日選びに関するFidelityのガイダンスは、この選択をコストとトレードが実証されるために必要な時間とのバランスとして捉えており、この考え方は戦略に関わらず有効です。3週間のシナリオを90日オプションで包むと、必要ない時間的価値の減衰にプレミアムを無駄にすることになり、90日のシナリオを2週間のオプションに詰め込むと、トレードが息をつく余地がなくなります。
そこから、資金を投じる前に短いチェックリストを確認しましょう。
- 満期間でインプライド・ボラティリティを比較する。 近い満期は、自らの過去の水準に対して高いIVランクを持つことがあり、これは株の実際の予想変動幅とは無関係にあなたが支払う(または受け取る)プレミアムを引き上げます。
- グリークスを画面上のギリシャ文字ではなく感応度の指標として使う。 デルタはオプションがイン・ザ・マネーで終わる確率を近似し、シータは1日あたりどれだけ価値が失われるかを示し、ガンマは満期が近づくにつれてデルタ自体がどれだけ速く変化するか、特にアット・ザ・マネーのストライクにおいて示します。
- 他の何よりも先に流動性を確認する。 広いビッド・アスク・スプレッドと薄い建玉は、良いアイデアを悪い約定に変えてしまいます。これは満期に近づくほど重要になります。
- ストライクに対して確率計算ツールを実行する。 ほとんどのブローカープラットフォームに組み込まれたツールは、オプションがイン・ザ・マネーまたはアウト・オブ・ザ・マネーで満期を迎える確率を推定し、支払う(または受け取る)プレミアムと天秤にかける数値を提供します。
プロのヒント: 満期に基づくトレードに入る前に、利益目標と損失許容ラインの両方について出口計画を書き留めておきましょう。これを事前に決めておくことで、最終週にガンマの加速がもたらしがちな当て推量を排除できます。
シンプルなチェックリストで意思決定を一通りカバーできます:予測の時間軸、インプライド・ボラティリティ対ヒストリカル・ボラティリティ、意図したストライクにおける流動性、リスク許容度に合わせたデルタの選択、そしてトレードを始める前にブローカーと確認した証拠金または権利行使割当の計画。これらのいずれかを省略すると、計画ではなく希望に基づいて取引していることになります。
どの満期がどのオプション取引戦略に適しているか?
異なる戦略は満期曲線上の異なるポイントに依拠しており、その理由は各ポジションのシータとガンマのエクスポージャーが時間切れが近づくにつれてどう振る舞うかにあります。
- カバードコールとキャッシュセキュアードプットは通常、月次または週次の満期を使います。目標が繰り返し可能な収益だからです。所有している株に対して数週間ごとにコールを売ることで、予測可能なサイクルでシータを獲得できます。LEAPSはここではほとんど意味を成しません。プレミアム売却の要点は時間的価値の減衰を刈り取ることであり、1年先ではその減衰はほぼ存在しないためです。
- クレジットスプレッド、アイアンコンドル、ショートストラングルは、45〜21DTEのフレームワークがその評判を得ている場所です。売り手はガンマがまだ管理可能なうちにシータ豊富なプレミアムを獲得するためにこの範囲でポジションを取り、締め切りぎりぎりまで待つのではなく利益目標に基づいて最終局面のずっと前にクローズまたはロールします。
- ロングコール、ロングプット、デビットスプレッドは一般に、より短い時間ではなくより長い時間を必要とします。シータが買い手に不利に働くためです。長めの満期のデビットスプレッドは、減衰がポジションを食い潰すことなくシナリオが展開する余地を与えます。例外はイベント主導のトレード、例えば決算プレイのようなもので、トレーダーはあえて短期のオプションを購入し、既知のカタリストへの集中的なエクスポージャーと引き換えにシータのコストを受け入れます。ただし、インプライド・ボラティリティは方向にかかわらずイベント直後にしばしば急落することに注意が必要です。
- カレンダーとダイアゴナルは、2つの満期の差を利用するために特別に構築されます。より長い満期のオプションを買い、それに対してより近い満期のオプションを売ることで、ショート脚のより速い減衰を獲得しつつ、方向性やボラティリティの期間構造上の優位性のためにロング脚を保持します。これは、満期の不一致がそれ自体見落としではなく戦略全体であるという数少ない構造の一つです。
戦略をその自然な満期範囲に合わせることは、スタイル上の好みではありません。それは減衰が自分に有利に働くか不利に働くかの違いです。
満期直前の最終数日で何をすべきか?
満期に至る日々は独自のタイムラインに値します。ガンマとピンリスクは均等にスケールせず、金曜が近づくにつれて複利的に増大するからです。
- 45〜21DTE:エントリーと最初のレビュー。 ここは多くのプレミアム売り手がポジションを開く場所であり、標準的な出口の規律は、最大利益の50〜75%でクローズするか、21DTEに近づいたらロールするか、どちらか早い方です。
- 最終週の月曜:全ポジションのレビュー。 すべての建玉を、そのストライク、DTE、そして目標に対する現在の損益と照らし合わせて確認します。
- 最終週の火曜:アット・ザ・マネーのショートをクローズ。 ガンマは満期に近い残り5営業日で急速に加速します。明示的なヘッジ計画なしにATMのショートを水曜以降まで保有し続けることは、トレーダーが計画外の損失を被るより一般的な方法の一つです。
- 水曜:試されている脚をロールする。 スプレッドが不利に動き、新しい満期でもリスクパラメータに合致し続けているなら、これは通常、現在のサイクルの流動性が薄くなり始める前にロールできる最後の快適な日です。
- 木曜と金曜:勝ちポジションをクローズし、小銭を追わない。 最後のわずかな残りを保有するのではなく、最大利益の90%でクレジットスプレッドをクローズすることで、契約あたりわずか数セントの見返りのためにガンマと権利行使割当のリスクを避けられます。
ピンリスクには独自の注意喚起が必要です。原資産がショートストライクに非常に近い水準で決済される場合、権利行使割当が満期日後まで判明しないことがあり、不確実性が生じます。これは、その判断がカウンターパーティの決定とあなたのブローカー自身の権利行使拒否の締め切りに依存するためです。実践的な対処法は、その狭い範囲に入るポジションを大引け前にクローズまたはロールすることであり、あなたに有利に解決することを期待することではありません。
プロのヒント: 満期日の金曜、東部時間午後3時30分までに満期を迎えるポジションの最後の注文を出す、という厳格なルールを設定しましょう。最後の30分間の流動性は、妥当な指値注文でさえ約定しないほど急速に消え去ることがあります。
執行のメカニクスについて:特に大引けに向けてスプレッドが広がる際は、成行注文ではなく指値注文を使いましょう。複数脚のポジションについては、脚ごとに出し入れするのではなく、単一のスプレッド注文としてエントリー・エグジットしましょう。脚ごとの取引は、複合注文なら完全に避けられる約定間の価格変動リスクにさらすことになります。
クローズではなくロールすべきタイミングは?
ロールとは実質的に、1つの注文として実行される2つの取引です:現在のオプションを買い戻して決済し、新しいオプションを売り建てる、理想的には1つのチケットで行い、2つの脚の間で価格変動にさらされないようにします。同じストライクをより先の時間に延長するか、ストライク自体を動かすかは、何が変わったかによります。シナリオが健在だが猶予がなくなってきているなら、時間を延長しましょう。原資産がストライクに不利に動いたなら、ストライクを動かす(そして通常は少し少ないクレジットを受け取るか、少し多いデビットを支払う)ことでリスクをリセットします。
ロールするか単純にクローズするかの判断はコストに帰着します。新しいポジションで受け取るプレミアムが現在のリスクエクスポージャーを大きく改善しないなら、あるいは損失の実現を避けるためだけにロールしているなら、クローズして再評価する方が良いでしょう。妥当なロールは、渋々認めたくないだけのポジションを単に延長するのではなく、新規トレードに適用するのと同じリスクパラメータを満たすべきです。
いくつかの実行上の習慣が、ロールが不必要なミスに変わるのを防ぎます。
- 別々にクローズしてオープンするのではなく、常にロールを1つの複数脚注文として出しましょう。別々の注文は、一時的にヘッジされていない状態を生みます。
- コミットする前に新しい満期のストライクの流動性を確認しましょう。流動性の薄い契約へのロールは、プレミアムで節約する以上のスリッページコストを生むことがあります。
- 事前にスリッページの上限を設定しておき、急速に動く原資産のせいで、5分前なら受け入れなかったであろう約定に押し込まれないようにしましょう。
このプロセスの一部を自動化するトレーダー、たとえばポジションが実現または含み益の一定水準に達した時点でのルールベースの逆指値・決済トリガーを利用するトレーダーは、良いルールを見送りルールに変えてしまうためらいの多くを取り除く傾向があります。MT4 Copierが提供する逆指値・決済自動化のような執行ツールは、事前定義された出口ルールがその場のトレーダーの判断に委ねられるのではなく、機械的に実行され得ることを示しています。
なぜ0DTEオプションは異質な取引なのか?
満期までの残存日数がゼロのオプションは、オプションのライフサイクル全体を単一のセッションに圧縮し、この圧縮はほぼすべての計算を変えてしまいます。ガンマとシータは共に満期当日に最も極端な値まで加速し、これは原資産のわずかな動きがオプションの価値を不釣り合いに大きく振らせることを意味し、時間的価値の減衰は日単位ではなく時間単位でポジションを蝕んでいきます。
- ポジションサイズを縮小する必要があります。 1回の逆行するティックが、数週間の時間的価値のクッションがある場合の同じ値動きよりも大きなパーセンテージの損失を生む可能性があるためです。
- 指値注文のみを使用しましょう。 0DTE契約のスプレッドは急速に広がります。薄い板での成行注文は、予想よりはるかに悪く約定する可能性があります。
- エントリー前に出口計画を書いておきましょう。 数日または数週間残っているポジションのように、トレード途中で再評価する時間はないからです。
- 0DTEはイベントスキャルプ、短期ヘッジ、自動執行を伴う体系的なセットアップなど特定の用途に留保しましょう。 週次オプションの日常的な代替として扱うべきではありません。
ほとんどのトレーダーにとって、0DTEは既定の選択ではなく専門的なツールです。
満期を迎えるオプションを追跡・管理するにはどんなツールが役立つか?
複数のポジションにわたるストライク、DTE、グリークスを手動で追跡することは、満期週のミスの多くが実際に生まれる場所です。それは通常、知識のギャップではありません。監視のギャップです。
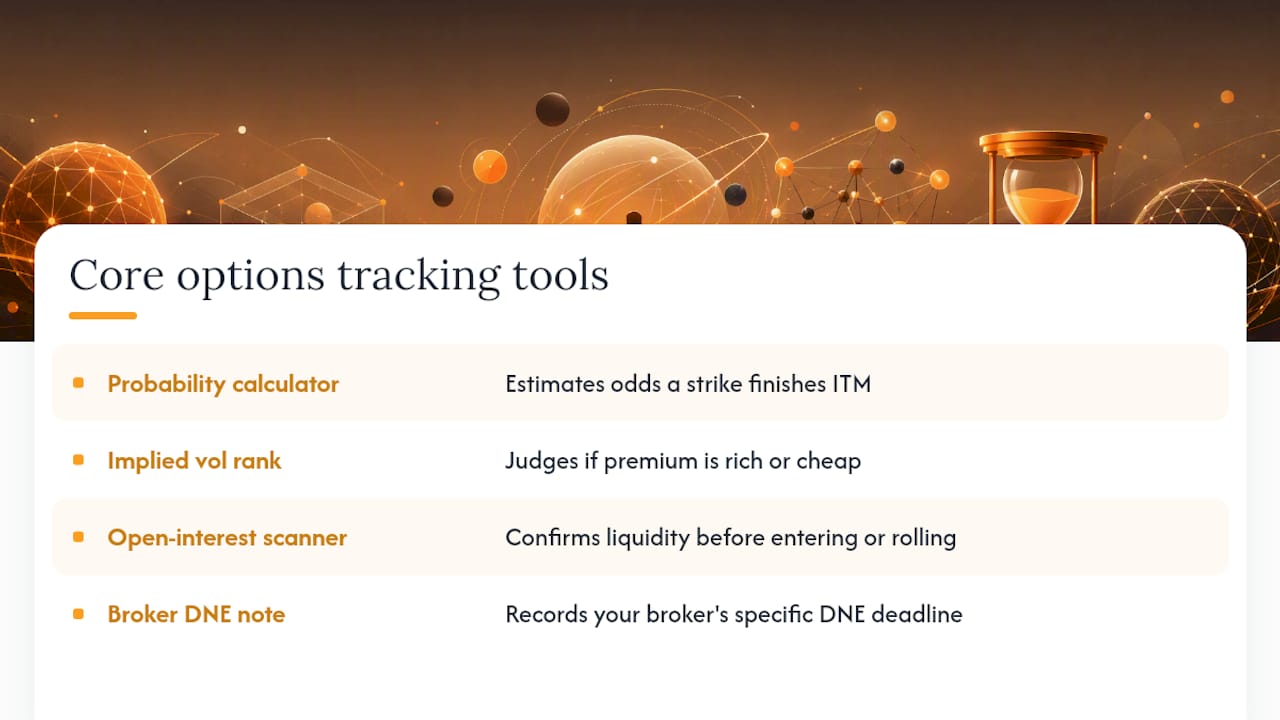
ほとんどのアクティブトレーダーが頼りにする中心的なツールセットには、ストライクがイン・ザ・マネーで終わる確率を推定する確率計算ツール、現在のプレミアムが自らの過去水準に対して割高か割安かを判断するインプライド・ボラティリティ・ランクツール、エントリーやロールの前に流動性を確認する建玉スキャナー、そして満期日に決して当て推量をしないためのブローカー固有のDNE締め切りに関する書き留めたメモが含まれます。
Evibeのオプショントラッカーは、これらのいくつかを一つのビューにまとめます:すべての建玉にわたる満期カレンダー、DTEが減るにつれてデルタとシータがどう変化するかを見られるライブのグリークス表示、そして自分自身の閾値、例えば45、21、7、3DTE、あるいは原資産がショートストライクの1〜2ドル以内に動いたときに設定できるスマートアラートです。デルタ、シータ、ガンマの背後にあるメカニクスを平易な言葉で理解したいトレーダーには、Options Greeks Explainedガイドが、満期が近づくにつれて各グリークスがどう振る舞うかを解説しています。
シンプルな金曜のワークフロー:まずアラートキューを確認し、権利行使割当まで手が届く距離にフラグが立てられたポジションを一通り確認し、最終時間帯に流動性が薄くなる前にクローズまたはロール注文を出したことを確認しましょう。
満期近くで取引されるオプションにはどんな税ルールが適用されるか?
満期そのものが、権利行使を意図していなかった場合でも課税イベントを引き起こすことがあります。無価値で満期を迎えたロングオプションは、満期日に譲渡損失を生み、権利行使されないまま満期を迎えたショートオプションは、ポジションが開いていた期間の長さにかかわらず、受け取ったプレミアムに等しい短期譲渡益を生みます。この短期扱いは、プレミアム売却による収益のほとんどに適用され、これは多くの新しいオプション売り手が、決済されたトレードが1年分たまった初めての確定申告シーズンまで見落としがちな詳細です。
権利行使割当はもう一つの層を加えます。ショートプットが権利行使割当を受けると、受け取ったプレミアムは今持つ株式の取得価格を引き下げます。ショートコールが権利行使割当を受けると、プレミアムは売却代金を引き上げます。ロールは、1つのオプションをクローズしてもう1つを開くことを伴うため、一般的にクローズされた脚の損益をすぐに実現し、繰り延べません。これは、アクティブにロールするトレーダーが、1つの原資産について1年間に相当数の課税イベントを生み出し得ることを意味します。
特殊な商品はこれをさらに複雑にします。SPXのような指数オプションは米国でセクション1256の税務扱いを受け、実際の保有期間にかかわらず利益を60%長期、40%短期に分割します。これは、ほとんどのエクイティオプションのプレミアムが受ける通常の短期扱いとは大きく異なる結果です。これらはいずれも、あなた自身の口座と管轄区域に精通した税務専門家の助言の代わりにはなりませんが、満期日そのものが(権利行使だけでなく)課税イベントになり得ることを知っておき、4月に発見するのではなくトレード計画に組み込んでおく価値があります。
満期が近づくと心理はどう意思決定に影響するか?
満期週のルールの背後にある計算は単純明快です。しかし、プレッシャーの下でそれに従うことは単純ではありません。クレジットスプレッドが最大利益の90%にあることを冷静に計算できるトレーダーでさえ、早めのクローズがテーブルにお金を残すように感じられ、最後の数ドルを追ってポジションを持ち続けてしまうことがよくあります。
損失回避は逆方向にも同じように働きます。最終週に不利に動くポジションは、損失を受け入れて再評価するのではなく、「もう一度だけ」ロールしようというプレッシャーを生みます。たとえ新しいロールが、新規トレードに適用するリスクパラメータをもはや満たさなくても、です。これが、定義されたリスクのスプレッドにおける管理可能な損失が、もはや意味を成さないポイントを超えて延長されたポジションでのはるかに大きな損失に変わる仕組みです。
ピンリスクは特有の不安を加えます。結果は、決済まで見えないカウンターパーティの決定に部分的に依存するためです。トレーダーは時々、その曖昧さの中で凍りついてしまい、単純にポジションをクローズして不確実性を完全に取り除くことをしません。そして最終数日の加速するガンマは、原資産のわずかな動きを、実際の金額が正当化する以上に感情的にはるかに大きく感じさせ、あと3週間残っていればほとんど気にも留めないような値動きへの過剰反応を招くことがあります。
解決策は意志の力ではありません。結果に感情的に投資する前に出口ルールを書いておき、ポジションが生きている間はそのルールを譲れないものとして扱うことです。
カレンダーに不意打ちされないようウォッチリストを自動化する
この記事のルールは、実際に従ってこそ機能します。そして、トレーダーがそれをしない最大の理由は、忙しいポジション帳の中でDTEを見失ってしまうことです。カバードコール、クレジットスプレッド、あるいは複数の原資産にわたるホイール戦略を保有しているなら、すべてのストライクをすべての締め切りと照らし合わせて手動で確認するという作業は、まさにそれが最も重要なときに省略されてしまう種類のタスクです。
Evibeのオプションポートフォリオトラッカーは、そのギャップを埋めるために作られています。証券会社のポジションを自動的に同期し、ライブのグリークスを表示してガンマリスクがリアルタイムで蓄積していく様子を確認でき、自分自身のDTE閾値でアラートを設定できるため、満期に向かってドリフトしていくポジションが、満期週の火曜「後」ではなく「前」に浮かび上がってきます。ポートフォリオにETFオプションも含まれているなら、ETFトラッカーが同じ監視をファンドレベルのポジションとその独自の満期カレンダーにまで拡張します。
ダウンロードして証券口座を接続し、最初のアラートを45、21、7DTEに設定しましょう。これは、満期週の管理における最も一般的な失敗要因、つまり単純に見るのを忘れてしまうことを取り除く、小さなセットアップの一歩です。
規律あるトレーダーとそれ以外を実際に分けるもの
オプション満期に関するアドバイスの多くは間違っているわけではなく、単に不完全なだけです。誰もが45〜21DTEルールと90%の利益目標を繰り返し口にしますが、ポジションが不利に動き、もう1日待とうという本能が働くときに、実際にそれらのルールに従うためのインフラを構築するトレーダーははるかに少数です。
この記事の調査とメカニクスが実際に裏付けているのはこうです:満期リスクは圧倒的にスケジューリングと規律の問題であり、戦略の問題ではありません。グリークス、決済ルール、DTEのフレームワークはすべてよく文書化され、自由に入手できます。意図しない権利行使割当やガンマの暴走を一貫して避けるトレーダーとそうでないトレーダーを分けるのは、その週がどう推移していようとも決まったスケジュールでポジションを確認しているかどうかです。
また、0DTEを経験豊富なトレーダーの自然な発展形として扱うことにも異議を唱えたいと思います。ガンマと流動性のリスクは現実のものであり、ある戦略が人気だからといって、すべての口座規模やリスク許容度に適しているとは限りません。当日満期に対する具体的でテスト済みの計画を実行していないのであれば、週次または月次のサイクルの方があなたにとってより良い結果をもたらすでしょう。
次にどの戦略を取引するかというより興味深い問いに触れる前に、まず地味な部分――すべてのポジションについて書かれた出口ルール、決まった日に確認すること――を優先しましょう。
— Vincent
出典
- Options: Picking the right expiration date — Fidelity Viewpoints
- Options Expiration Week: What to Do With Every Position Before Friday Close - Trader Central
- Options Expiration Guide: Mechanics, Risks, and Strategies | ImpliedOptions
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりにはなりません。ここに書かれている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。