投資家必見:見かけの7%が実は4%?マネー・ウェイテッド・リターンをXIRRで正しく計算する方法
投資家必見、見かけの利回り7%が実は4%という落とし穴。XIRRでマネー・ウェイテッド・リターン(内部収益率)を正しく計算する実践ガイドです。スプレッドシートの日付や符号のミスを防ぎ、Evibeの口座連携でキャッシュフロー計算を自動化し、プライバシーを守りながら資産の実態を正確に把握する方法を解説します。
投資家必見:見かけの7%が実は4%?マネー・ウェイテッド・リターンをXIRRで正しく計算する方法
マネー・ウェイテッド・リターン(ドル・ウェイテッド・リターン、またはIRRとも呼ばれます)は、ポートフォリオへの入出金のタイミングと金額をすべて考慮した単一の年率換算リターンです。市場そのものの動きではなく、あなたの資金が実際に何を稼いだかを測定します。個人の進捗管理やファイナンシャルプランニングに使いましょう。運用者やファンド同士を比較する際には使わないでください。それはタイム・ウェイテッド・リターンの役割です。
要約:
- マネー・ウェイテッド・リターンは、タイム・ウェイテッド・リターンとは異なり、キャッシュフローのタイミングと金額に応じてリターンを加重するため、個人の投資成果を正確に反映します。
- MWRRの計算には、すべてのキャッシュフローを正確な日付とともに整理し、符号の規則を確認したうえで、正しいレートを自動的に反復計算で求めるXIRRなどのスプレッドシート関数を使う必要があります。
- 特に複数回の拠出や引き出しがある場合、キャッシュフローのタイミングによってMWRRはTWRから大きく乖離することがあり、これは戦略のパフォーマンスと個人の運用結果に関する異なる示唆を浮き彫りにします。
- 口座を同期し、すべての取引を記録する自動ポートフォリオ追跡ツールは、よくある誤りを防ぎ、継続的なMWRR計算を実用的かつ正確なものにします。
- 個人の進捗管理にはMWRRを、投資戦略や運用者の評価にはTWRを使い、明確で信頼できるレポートのために常に両方を併せて提示しましょう。
目次
- マネー・ウェイテッド・リターン(MWRR)とは?
- マネー・ウェイテッド・リターンはどう計算するのか?
- ExcelやGoogleスプレッドシートでXIRRを計算するには?
- マネー・ウェイテッド・リターン対タイム・ウェイテッド・リターン:どちらを使うべきか?
- あなたのマネー・ウェイテッド・リターンは実際に何を教えてくれるのか?
- MWRR計算でよくある間違いとは?
- ポートフォリオトラッカーがMWRRを実用的にする仕組み
- MWRRとTWR、どちらを追跡すべきか?実践的な判断基準
- スプレッドシートの手間なく、実際のリターンを追跡する
- 出典
- FAQ
マネー・ウェイテッド・リターン(MWRR)とは?
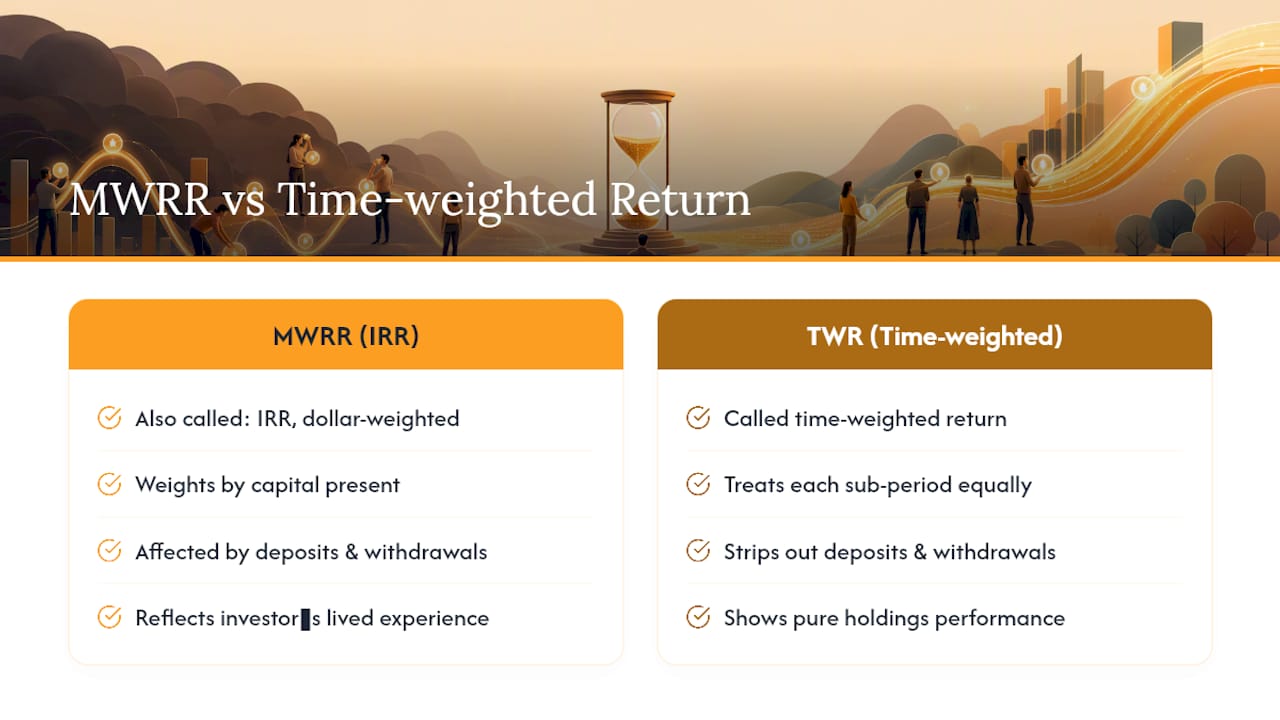
マネー・ウェイテッド・リターン(内部収益率、IRR)は、数学的にはポートフォリオの内部収益率(IRR)と同じ数値です。読んでいるテキストやアプリによって、MWRRと略されたり、ドル・ウェイテッド・リターンと呼ばれたり、単にIRRと呼ばれたりしますが、いずれも同じ計算を指しています。
直感的に理解するとこうなります。MWRRは、投資期間の各時点において実際にどれだけの資金が運用されていたかによって、その期間を加重します。好調な四半期の直前に大きな一時金を追加した場合、その四半期は、開始残高が少なく追加拠出もなかった四半期よりも、全体のリターンに強く影響します。これが「マネー・ウェイテッド(資金加重)」の意味です。この指標は文字通り、その出来事が起きた時点で存在していた資金によって結果を加重するのです。
これは、預け入れや引き出しの影響を取り除き、保有資産そのものの純粋なパフォーマンスを見るためのタイム・ウェイテッド・リターンとは異なります。TWRは、口座内の現金の額に関係なく、各サブ期間を等しく扱います。MWRRはこれとは意図的に逆のことをします。投資家として実際に体験したこと、つまり(しばしばコストのかかる)誤ったタイミングでの資金追加という習慣も含めて反映することを目的としているのです。
この2つの数値が一致するケースが1つだけあります。最初の投資後に一切追加や引き出しを行わない場合、MWRRとTWRは同一になります。キャッシュフローのタイミングは、外部からの拠出や引き出しが発生して初めて問題になります。単一の当初預け入れのみで追加を行わない買い持ち口座であれば、どちらの指標を使うか気にする必要はありません。両者は一致します。
マネー・ウェイテッド・リターンはどう計算するのか?
MWRRの背後にある方程式は、初めて見ると威圧的に感じられますが、紐解いてみれば概念自体はシンプルです。次の式を満たすレートrを求めます。
Σ [CFₜ / (1 + r)ᵗ] = 0
すべてのキャッシュフロー(CFₜ)は、レートrを用いて現在時点まで割り引かれ、割り引かれたすべてのフローの合計がゼロになるような単一のrを探します。口座に入れた拠出金はマイナスの数値として扱います。引き出しと最終的なポートフォリオの終了時評価額はプラスの数値として扱い、その資金を「受け取った」ものとみなします。符号を逆にすると、計算全体が破綻します。
キャッシュフローが2つを超えると、その方程式からrを代数的に単純に導き出す近道はありません。単純なパーセンテージの公式のように式を変形することはできません。代わりに、値を試し、結果を確認し、調整するという方法でレートを求める必要があります。ソルバーは1秒に満たない時間で数百通りの推測を試し、方程式をゼロにするレートを見つけ出します。これはまさに、XIRRのようなスプレッドシート関数や専用の金融電卓が裏側で行っていることであり、手作業での反復計算が非現実的である理由です。教科書に載っているような2つのキャッシュフローの例を超えると、手計算は現実的ではありません。
電卓やスプレッドシートに触れる前に、キャッシュフローを整理しておきましょう。この手順を省略することが、ほとんどの計算ミスの出発点になります。
- 拠出、引き出し、あらゆる資金移動を含む、すべての外部キャッシュフローを正確な日付とともに一覧にします。
- 開始時のポートフォリオ評価額を、初日にマイナスのフロー(投資した資金として)として記録します。
- 終了時のポートフォリオ評価額を、最終日にプラスのフロー(換金した場合に受け取る資金として)として記録します。
- 符号の規則が最初から最後まで一貫していることを確認します。
ソルバーが答えを見つけるためには、2つの条件を満たす必要があります。
- 少なくとも1つのマイナスのキャッシュフローと、少なくとも1つのプラスのキャッシュフローが必要です。すべてがマイナス、またはすべてがプラスの数値の並びには、方程式を解くレートが存在しません。
- 日付はおおよそではなく、正確でなければなりません。1日ではなく3日に記録された預け入れは、割引計算をわずかにずらし、結果を変えてしまいます。
キャッシュフローが整理できたら、スプレッドシートに渡す準備は完了です。
ExcelやGoogleスプレッドシートでXIRRを計算するには?
ExcelとGoogleスプレッドシートはどちらも、**XIRR(values, dates, [rate_guess])**という1つの関数でマネー・ウェイテッド・リターンの計算式を解いてくれます。正しく使うために背後の反復計算の仕組みを理解する必要はありませんが、整った入力データを与える必要はあります。
- キャッシュフローの金額の列(「values」配列)を作成します。入金にはマイナス、出金や最終残高にはプラスの値を入れます。
- 対応する実際の暦日の列(「dates」配列)を作成します。values配列と同じ順序で、各キャッシュフローに1つずつ日付を対応させます。
=XIRR(values_range, dates_range)と入力してEnterキーを押します。ExcelとSheetsは内部で反復計算を行い、年率換算のレートを返します。- 関数がエラーや非現実的な結果を返す場合にのみ、3つ目の任意の引数であるrate_guess(10%なら0.1など)を追加します。極端なリターンや符号が何度も変わるキャッシュフローパターンでは、ソルバーが収束するために手助けが必要になることがあります。
XIRRが#NUM!エラーを返す場合、まず次の3点を確認してください。プラスとマイナスの値が実際に混在しているか、すべての値に対応する日付があるか、日付がテキストではなく実際の日付形式になっているか。
精度は、思っている以上に重要です。XIRRは、うるう年を含む実際の暦日と実日数を使用するため、約定日と受渡日のどちらで拠出を記録するかによって、短い報告期間では小さいながらも明らかな差が結果に生じることがあります。1つの規則(証券会社のエクスポートでは通常、約定日が標準です)を選び、すべてのフローで一貫して使いましょう。
プロのヒント: オンラインのMWRR計算ツールは、2つか3つのキャッシュフローの簡単な確認には十分ですが、複数年の口座にわたる毎月の拠出があると、すぐに信頼できなくなります。スプレッドシートを一度作成し、四半期ごとに同じテンプレートを使い回しましょう。
マネー・ウェイテッド・リターン対タイム・ウェイテッド・リターン:どちらを使うべきか?
MWRRとTWRは異なる2つの問いに答える指標であり、この2つを混同することが、このテーマに関して金融を学ぶ学生が最もよく犯す間違いです。MWRRは「いつ入出金したかを踏まえて、自分の投資資金は実際に何を稼いだのか?」という問いに答えます。TWRは「自分自身のキャッシュフローの判断とは切り離して、その投資戦略そのものはどれほどうまく機能したのか?」という問いに答えます。
この違いが業界の慣行を決めています。国際投資パフォーマンス基準(GIPS)のもとでは、運用者を比較する際にはタイム・ウェイテッド・リターンが標準として使われます。これは、運用者がコントロールできない顧客の入出金タイミングの影響を取り除き、腕前だけを切り分けるためです。プライベートファンドではこの論理が逆転します。ゼネラルパートナーがキャピタルコールや分配のタイミングをコントロールするため、そこではIRR(マネー・ウェイテッド・リターン)が標準的な報告指標となり、しばしばMOICのような倍率と組み合わせて示されます。
短いシナリオで、この2つの数値がどれほど乖離しうるかを見てみましょう。同じポートフォリオに投資する2人の投資家を比較します。
- 投資家Aは年初に1万ドルを投入し、それ以外は何も追加しません。彼らのMWRRはTWRに近い数値になります。
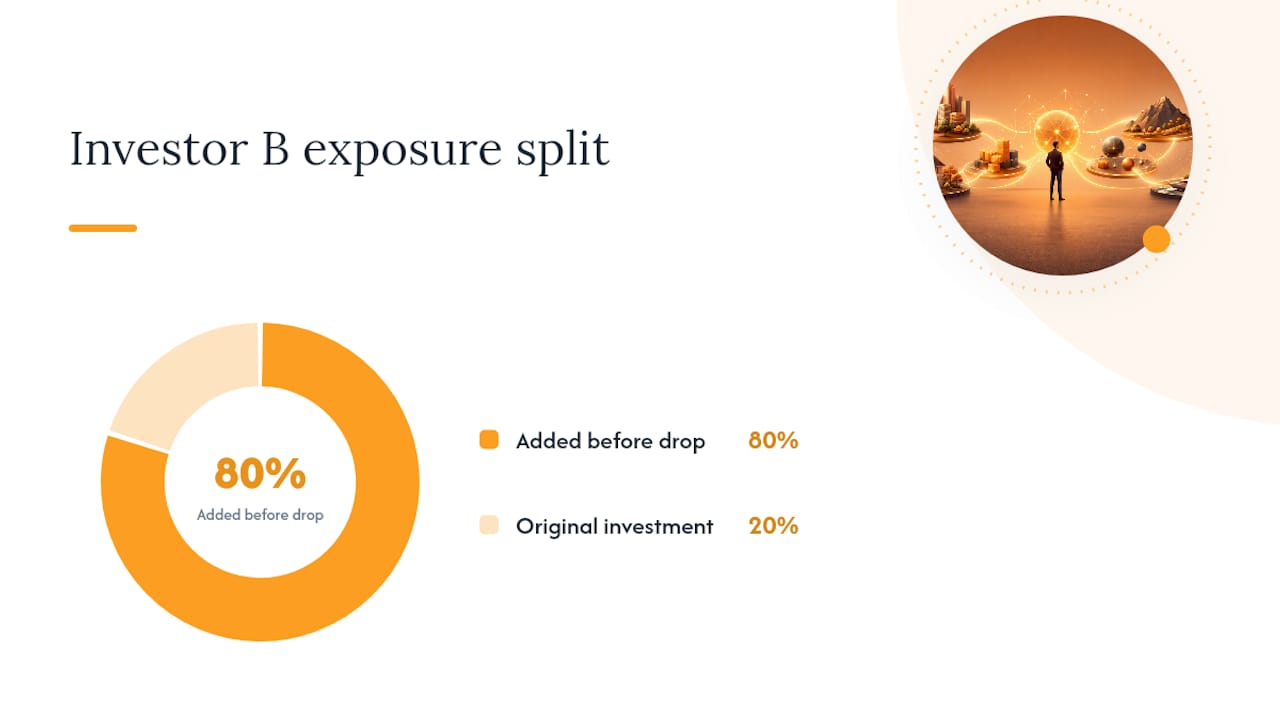
- 投資家Bは年初に1万ドルを投入した後、15%の下落の直前にさらに4万ドルを追加します。資金の大部分がその下落にさらされたため、投資家Aとまったく同じファンドを保有していたにもかかわらず、彼らのMWRRはTWRの2%を大きく下回ります。
同じファンド、同じTWRであっても、実際に体験した結果はまったく異なります。この差こそが、MWRRが存在する理由そのものです。
実践的な答えは、どちらか一方の指標を選んでもう一方を無視することではありません。ファミリーオフィスやより優れたレポーティング・プラットフォームは、TWRとMWRRを並べて公表する傾向を強めています。顧客は自分自身が実際にいくら稼いだかを知りたいと同時に、運用者が本当に優秀かどうかについての公正な評価も求めているからです。数値が大きく乖離している場合、その差自体が情報を持っています。それは通常、運用者の腕前ではなく、あなた自身の拠出や引き出しのタイミングが結果を左右していることを意味します。
あなたのマネー・ウェイテッド・リターンは実際に何を教えてくれるのか?
あなたのMWRRが最も役立つのは、自分自身のプランニングの前提と照らし合わせて確認するときです。年率7%のリターンを前提に退職後の資金計画を立てたのに、開始以来のMWRRが4%にとどまっているなら、その計画がまだ順調だと決めつける前に、そのギャップを調べる価値があります。
この数値をどう読み解くかを左右する要素がいくつかあります。
- 拠出のタイミングは、市場のパフォーマンスと同じくらい重要です。 ボラティリティの高い資産に対してドルコスト平均法で投資すると、その資産の生のTWRとは異なるMWRRが自然に生じます。それは良い方向に働くこともあれば、悪い方向に働くこともあります。
- ボラティリティはタイミングの影響を増幅させます。 穏やかで安定的に上昇する市場では、MWRRとTWRは近い数値のままです。乱高下する市場では、投資家が慌てて資金を追加したり引き出したりする可能性が最も高いまさにそのタイミングで、両者の差が急速に広がります。
- 持続的に低いMWRRは、漠然とした不安ではなく、具体的な行動を促すべきです。 貯蓄率を上げる、目標配分に向けてリバランスする、あるいは自分のリスク許容度が本当に目標の時間軸に見合っているかを再評価する、といった行動です。
プロのヒント: 授業の課題やクライアント向けのレポートとしてこれをまとめるなら、MWRRとTWRを1つの表にまとめて提示し、そのギャップを説明する一文を加えましょう。採点者もクライアントも、数値を計算できることだけでなく、なぜそれらが異なるのかを理解していることを見たいと考えています。
MWRR計算でよくある間違いとは?
一部のキャッシュフローのパターン、特に時間の経過とともに符号が何度も変わるようなパターンでは、数学的に妥当なIRRが複数存在してしまうことがあります。そうなると、XIRRは技術的には方程式を満たすものの、実際のリターンについて意味のある結果を何も反映していない数値を返すことがあります。実務家は通常、あいまいなキャッシュフローの系列から無理に単一の答えを引き出そうとするのではなく、データを整理するか、報告期間をより短い区間に分割することでこれに対処します。
とはいえ、ほとんどの誤りはこれよりも単純です。符号規則が逆になっていること、配当の再投資の記録漏れ、開始残高と終了残高の間で評価日が一致していないことが、明らかにおかしいMWRRを生み出す通常の原因です。
数値を信頼する前に、簡単なチェックリストを確認しましょう。
- キャッシュフローの一覧に、マイナスとプラスの値が実際に混在していることを確認する。
- 同じ期間について、おおよそのTWRとMWRRを突き合わせる。大きく異なる結果は、通常、本当の乖離ではなくデータの誤りを示している。
- すべての配当、利息の支払い、手数料が、それぞれ日付付きのフローとして記録されていることを確認する。
- 開始と終了の評価日が、実際の報告期間の開始日と終了日に一致していることを再確認する。
覚えておくべき構造上の限界が1つあります。MWRRは、異なる投資家や運用者間の比較を行うようには設計されていません。キャッシュフローのタイミングは各口座固有のものだからです。同一のファンドに投資している2人が、投資の質とは無関係な理由で、まったく異なるMWRRを記録することがあります。
ポートフォリオトラッカーがMWRRを実用的にする仕組み
上記のような誤りは、ほとんどの場合、計算式そのものではなく、雑然とした入力データに起因します。日付の欠落、記録されていない配当、一致しない評価時点はデータの問題であり、まさにこれこそ自動口座同期が解決するために作られた問題です。証券会社や銀行との連携が、日付付きで項目分けされたキャッシュフローをトラッカーに直接送り込めば、日付の転記ミスや資金移動の記録漏れがひそかにXIRRを狂わせるような手入力の段階そのものが存在しなくなります。
株式、ETF、暗号資産、不動産、そしてあまり標準的でない保有資産を1つのダッシュボードに統合することも、見た目以上に重要です。MWRRには、すべての配当、売却、拠出が正しい日付と符号で記録されている必要があります。Evibeの配当追跡機能とマルチアセット同期機能は、まさにその要件を満たすように作られており、5つの別々の口座エクスポートを手作業で照合することなく、パフォーマンス数値の背後にある入力データを整った状態に保てます。
MWRRとTWR、どちらを追跡すべきか?実践的な判断基準
「自分は個人として順調に進んでいるか?」という問いにはMWRRを、「この戦略や運用者は本当に優れているか?」という問いにはTWRを使いましょう。これらは異なる問いであり、両者を混同することが、混乱のほとんどの出発点になります。
最も清潔なレポーティングの習慣は、両方の数値を同じ明細書に載せ、両者が乖離している場合にはその理由を説明する一文を添えることです。この一文だけで、どちらか一方の数値単独よりもはるかに信頼を築くことができます。
頻度について:積極的に拠出や取引を行っているなら、拠出のタイミングがアクティブな口座ではより頻繁に数値を左右するため、MWRRは四半期ごとに確認しましょう。受動的で長期の買い持ち口座であれば、通常は年1回の見直しで十分です。それ以上頻繁に確認しても、多くの場合、洞察ではなくノイズが増えるだけです。
— Vincent
スプレッドシートの手間なく、実際のリターンを追跡する
MWRRを手作業で計算する際に最も難しいのは、計算そのものではなく、手作業で管理している複数の口座にわたって、すべての配当、拠出、引き出しの日付と符号を正確に保つことです。Evibeは、証券会社と銀行口座を自動的に同期することでこの手間を取り除きます。スプレッドシートを開く前から、パフォーマンス数値の背後にあるキャッシュフローはすでに整理され、日付が記録された状態になっています。

EvibeのETFトラッカーと配当トラッカーは、再投資された配当や、手作業の計算をつまずかせる不規則な拠出日など、MWRRに必要な正確な入力データを取得します。四半期ごとにXIRRの数式を組み直す代わりに、マネー・ウェイテッド・リターンとタイム・ウェイテッド・リターンが自動的に計算される様子を見たいなら、Evibeを無料で始めて、口座を連携させてみてください。新規アカウントには、証券会社との同期も含む7日間のPremiumが付きます。
出典
- Understand Money-Weighted Rate of Return (MWRR) With Simple Examples — Investopedia
- Gipsstandards
- Money-weighted rate of return (MWRR) — Corporate Finance Institute (CFI)
- Money vs Time Weighted Return — WallStreetMojo
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言に代わるものではありません。ここに記載されている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
FAQ
IRRとマネー・ウェイテッド・リターンは同じものですか?
はい。マネー・ウェイテッド・リターンは、数学的にはポートフォリオの内部収益率(IRR)と等価であり、ほとんどの金融のテキストやアプリでは、これらの用語は互換的に使われています。
TWRRとCAGRの違いは何ですか?
タイム・ウェイテッド・リターンは、預け入れや引き出しの影響を取り除いて戦略のパフォーマンスを切り分けるのに対し、CAGR(年平均成長率)は、途中のキャッシュフローをまったく考慮せず、開始時から終了時の評価額を単純に1つの年率換算値にならしたものです。単一の一時金投資であれば両者は一致することがありますが、資金の出入りが発生した瞬間から乖離します。
MWRとTWRの違いは何ですか?
MWRは、各期間中にどれだけの資金が投資されていたか、つまりあなた自身の拠出と引き出しのタイミングによって加重された、あなた個人の運用結果を反映します。TWRは、外部からの資金移動が一切なかったものとみなした場合の、その戦略そのもののパフォーマンスを反映します。だからこそGIPSは、運用者比較の標準としてTWRを扱っているのです。
良いタイム・ウェイテッド・リターンとはどのようなものですか?
唯一の普遍的な基準というものは存在しません。「良い」TWRかどうかは、資産配分、時間軸、そして測定期間中の市場環境によって決まるため、通常は固定の目標数値ではなく、関連する指数やベンチマークと比較して判断されます。
追跡アプリはマネー・ウェイテッド・リターンを自動的に計算できますか?
はい。証券会社や銀行口座を同期するEvibeのようなポートフォリオトラッカーは、MWRRの計算に必要な、日付付きで符号が明確なキャッシュフローを生成し、レートを自動的に計算できます。これにより、結果を最も歪めがちな手入力の誤りを避けられます。