アカウントアグリゲーション:個人とアドバイザーのためのAPIファーストチェックリスト
アカウントアグリゲーションの仕組みと、APIによる連携がスクリーンスクレイピングより優れている理由を解説。安全なAPIファーストの提供元を選ぶための実践的チェックリストも紹介します。
アカウントアグリゲーション:個人とアドバイザーのためのAPIファーストチェックリスト
アカウントアグリゲーションとは、銀行口座、証券口座、その他の金融口座すべての残高と取引履歴を一つのログインにまとめて取り込む技術です。これは安全な読み取り専用の接続、すなわちAPI、あるいは今ではあまり使われなくなったスクリーンスクレイピングを通じて機能し、アプリがあなたのお金を動かすことは決してありません。結果として、10個の異なるログインではなく、一つの場所で自分の財務全体を見渡せるようになります。
要約:
- APIベースのアグリゲーターは、パスワードを一切露出させない安全なトークンを使用するため、スクリーンスクレイピング方式に比べて認証情報の盗難リスクが低減されます。
- 信頼できるデータを得るには、SOC 2のような業界のセキュリティ認証を取得している提供元を選び、転送中および保存中のデータが暗号化されていることを確認してください。
- 毎日または準リアルタイムの更新が標準です。より頻繁な更新は、特にアクティブトレーダー向けに、追加費用や同意要件を伴う場合があります。
- 直接的なAPIサポートを持たない小規模な金融機関ではカバレッジの空白があり、接続の失敗やデータ取得の不完全さを引き起こす可能性があります。
- 今後の動向としては、API基盤の拡大、不正検知やポートフォリオ分析のための機械学習の強化、そしてより細分化された消費者に優しい同意管理の仕組みが挙げられます。
目次
- アカウントアグリゲーションとは何か、どう始めるか?
- アカウントアグリゲーションは内部でどう機能するのか?
- 実際に誰がアグリゲーションの恩恵を受けるのか?
- アカウントアグリゲーションは安全か?セキュリティとプライバシーの現実
- アカウントアグリゲーターの評価方法:実践的チェックリスト
- ポートフォリオトラッカー内でのアグリゲーションの姿
- アカウントアグリゲーションの歴史
- アカウントアグリゲーションが今なお抱える課題
- アカウントアグリゲーション技術の今後
- アグリゲーションについて多くの人が誤解していること
- 出典
アカウントアグリゲーションとは何か、どう始めるか?
アカウントアグリゲーションとは、複数の金融口座からデータ、残高、取引、保有資産を一つのインターフェースに取り込み、各金融機関に個別にログインする必要をなくすプロセスです。これは、あなたがこれまで使ってきたほぼすべての家計簿アプリ、純資産トラッカー、アドバイザー用ダッシュボードの背後にある仕組みです。アカウントアグリゲーションは、設計上、読み取り専用です。サービスはあなたのデータを見ることはできますが、送金を開始したり、請求を支払ったり、あなたのお金に触れたりすることはできません。
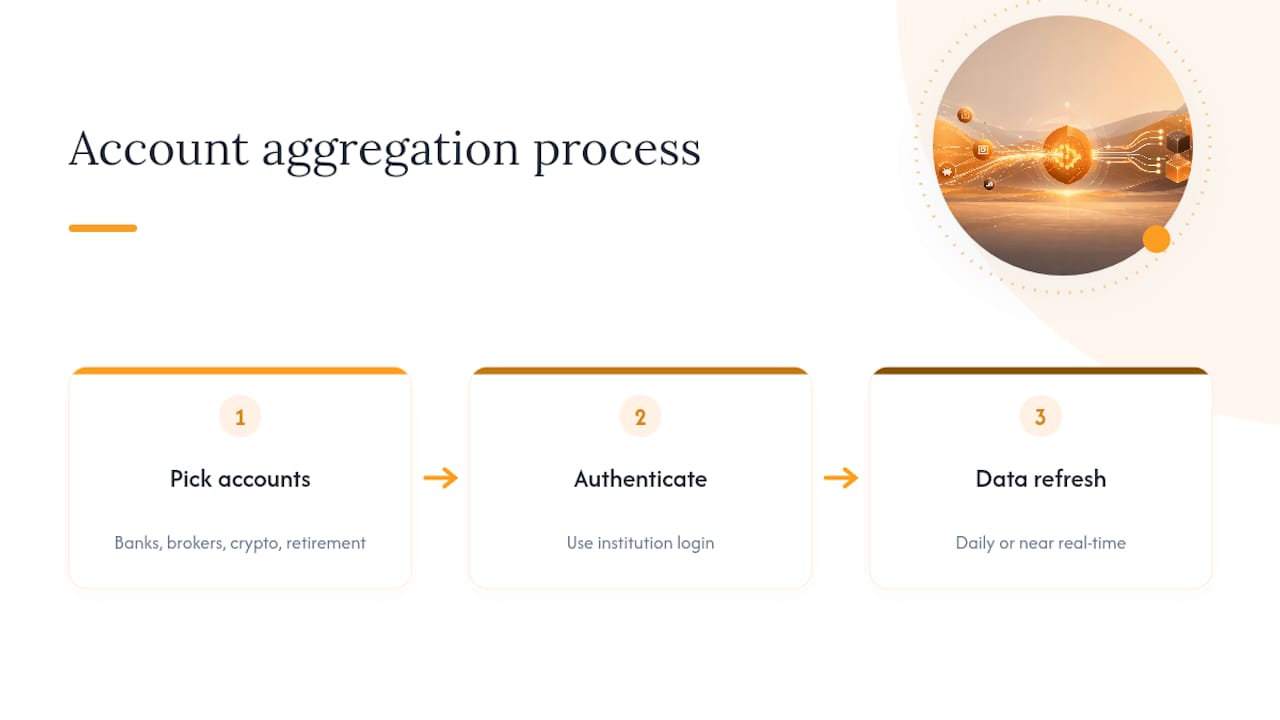
開始するには通常3つのステップが必要です。まず、連携したい口座、銀行、証券会社、時には仮想通貨取引所や退職金プランを選びます。次に、認証を行います。理想的には、アグリゲーターのアプリにパスワードを入力するのではなく、各金融機関自体のログイン画面を通じて行います。第三に、アグリゲーターが定期的なスケジュール、多くは毎日、時には準リアルタイムでデータを取得し、表示内容を更新します。
これが機械的な手順です。しかしより重要な違い、そして信頼できるアグリゲーターとリスクのあるアグリゲーターを分けるものは、その接続が内部でどのように行われるかです。ここでAPIベースのアグリゲーションと従来のスクリーンスクレイピング方式は分かれ道を迎え、多くのユーザーが認識している以上に重要な意味を持ちます。
アカウントアグリゲーションは内部でどう機能するのか?
すべてのアグリゲーターは同じ課題を解決しなければなりません。すなわち、ユーザーに一つ一つの取引を手入力させることなく、銀行のシステムからデータを取り出してアプリに反映させることです。その方法は二つあり、どちらも同等に優れているわけではありません。
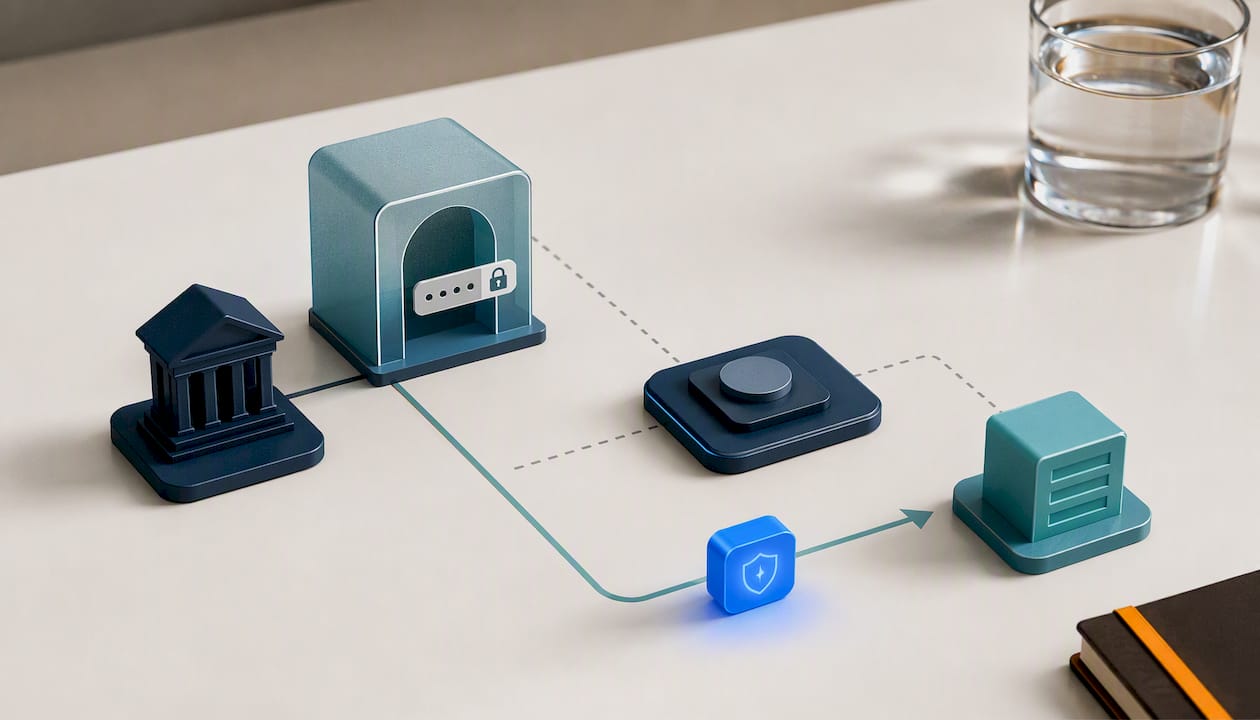
APIベースのアグリゲーションは、金融機関がアグリゲーターにパスワードではなくトークンを、OAuthスタイルのハンドシェイクを通じて付与する、安全かつ標準化された接続を使用します。あなたは銀行に直接ログインし、特定のデータ権限を承認し、銀行はアグリゲーターが今後データを取得するために使用するトークンを発行します。あなたの実際の認証情報がアグリゲーターのサーバーに触れることはありません。
スクリーンスクレイピングはより古い方式です。アグリゲーターはあなたの実際のユーザー名とパスワードを使ってあなたの口座にログインし、ブラウザが行うのと同じようにページを読み取ります。これは機能はしますが脆弱です。ログインページが再設計されると接続が一夜にして壊れることがあり、また、あなたの認証情報は銀行自体のシステム外のどこかに保存されることになります。
データフロー自体は、方式に関わらず一貫したパターンをたどります。
- 検証:アグリゲーターが口座が実在し、接続が承認されていることを確認します。
- 取得:取引、残高、保有資産が金融機関から取得されます。
- 正規化とエンリッチメント:生データ(しばしば「SQ *COFFEE013_XX」のような雑然とした加盟店文字列)がクリーンアップされ、分類され、標準化されます。
- 表示:クリーンアップされたデータが、アプリがサポートする周期でダッシュボードに更新表示されます。
APIモデルの採用は急速に進んでいます。APIによる口座連携は、今では個人向け金融アプリへの主要な入り口になっており、これはスクリーンスクレイピングがまだ標準だった10年前には考えられなかった変化です。「読み取り専用」アクセスは通常、残高、取引、保有資産の閲覧を許可しますが、使用される接続方式が何であれ、資金の移動、口座設定の変更、支払いの承認は許可されません。
実際に誰がアグリゲーションの恩恵を受けるのか?
アカウントアグリゲーションは利用者によって異なる課題を解決しますが、10個ではなく1つの視点という核心的な価値は変わりません。
個人にとって、主な利点は可視性です。5つの銀行アプリと2つの証券会社にログインして純資産を計算する代わりに、アグリゲーションが自動的に計算を行い、常に最新の合計を保持します。共同口座や共有支出にまたがる支出を追跡する家計管理は、すべてが一つのフィードに集約されれば劇的に容易になります。
ファイナンシャルアドバイザーやウェルスマネージャーにとって、アグリゲーションは統合的なクライアントレポートを支えます。クライアントの外部管理の401(k)、外部の証券口座、運用資産を一つのダッシュボードに表示することで、パフォーマンスレポートやコンプライアンス文書作成は、明細書を金融機関ごとに一つずつ取得する場合に比べてはるかに手作業が少なくなります。
企業やフィンテック企業にとって、アグリゲーションはオンボーディング、本人確認、審査を高速化します。アグリゲーターの代表的な利用事例には、送金のための即時口座確認や融資判断のための所得データ取得があり、これらはかつてはFAXで送られた銀行明細書を必要としていた作業です。
これらはエンリッチメントなしにはうまく機能しません。生の取引データは省略された加盟店コードだらけの混乱状態です。これらのコードを実際の加盟店名や支出カテゴリーにマッピングするエンリッチメントパイプラインこそが、データフィードを人が実際に読めるものへと変えるのです。
アカウントアグリゲーションは安全か?セキュリティとプライバシーの現実
正直な答えは、接続方式と提供元の慣行に大きく依存する、というものであり、口座を一つでも連携する前に両方を理解しておく価値があります。
認証情報の保存が最大の断層線です。アグリゲーターを選ぶ前に、アカウント管理リスクとその軽減方法を理解しておくことが不可欠です。APIベースのアグリゲーターは通常、銀行のパスワードを一切見ることはなく、代わりにトークンを取得します。対照的に、スクリーンスクレイピングツールは機能するためにあなたの実際のログイン認証情報を必要とし、そのベンダーが侵害された場合にパスワードが漏洩しうるもう一つの場所を作り出します。トークンベースのシステムであっても、再認証をサポートするためにハッシュ化または暗号化された認証情報を保存する場合があるため、提供元に対して認証情報を保持しているか、どのくらいの期間保持するのかを直接尋ねる価値があります。
プライバシーの懸念は侵害リスクよりも根深いものです。本当に問うべきは、データが取得された後に何が起こるか、すなわち提供元がそれを販売するのか、広告主と共有するのか、マーケティングプロファイルの構築に使うのかということです。何かを連携する前に、同意条項を読んでください。
規制の背景は業界にとって有利な方向へ変化しています。消費者金融保護局はFinancial Data Exchangeからの申請を承認し、オープンバンキングの共通標準を発行することとなりました。これは、米国が業界の初期を特徴づけていた個別の場当たり的な合意の寄せ集めから、同意に基づく標準化されたデータ共有へと移行しつつあることを示すシグナルです。オープンバンキングは米国よりも英国および欧州でより成熟していますが、その差は縮まりつつあります。
どのアグリゲーターを信頼する前にも、次の点を確認してください。
- SOC 2または同等の第三者によるセキュリティ認証
- 転送中および保存中のデータの暗号化、加えてアプリ自体の多要素認証
- データ保持およびサードパーティとの共有の有無に関する明確で具体的な文言
プロのヒント: 提供元が銀行のパスワードそのものを保存しているのか、それともトークンのみを保存しているのかを明確に答えられない場合、それは些末な問題ではなく警戒すべき兆候として扱ってください。
アカウントアグリゲーターの評価方法:実践的チェックリスト
すべてのアグリゲーターが同じように作られているわけではなく、その違いはまさに信頼性が最も必要になるとき、すなわち市場のボラティリティ時や確定申告シーズンに表れます。契約する前に、以下のリストを確認してください。
- APIファーストであることを確認する。 提供元がスクリーンスクレイピングではなく主にAPIを通じて接続しているか、またAPIアクセスをまだサポートしていない金融機関をどう扱っているかを尋ねましょう。
- セキュリティ認証を確認する。 SOC 2レポート、明示された暗号化基準、認証情報が保存されるかトークン化されるかを確認します。
- データ品質をテストする。 エンリッチメントが不十分なフィードは、乱れた加盟店名や誤分類された取引として表れます。簡単な試用アカウントですぐに分かるでしょう。
- 同意および保持条項を読む。 どのようなデータが取得され、どのくらいの期間保持され、アクセスをきちんと取り消せるかを正確に理解します。
- 料金設定とデータの取り扱い慣行を確認する。 アプリは無料プランを補うためにデータを販売または共有しているのか、それともシンプルなサブスクリプションモデルなのかを確認します。
プロのヒント: 更新頻度について具体的に尋ねましょう。毎日の更新は標準的ですが、アクティブトレーダーはより速い更新を望む場合があり、これは追加の同意要件や、提供元側の追加API費用を伴うことがあります。
ポートフォリオトラッカー内でのアグリゲーションの姿
現代のポートフォリオトラッカーの内部では、アグリゲーションは他のすべてを可能にする見えない層です。Evibeは銀行や証券会社に自動的に接続し、株式、ETF、暗号資産、現金口座を同期する一方、不動産、美術品、その他の流動性の低い資産は、同期されたフィードと並んで手動で追加されます。
生データそのものが興味深いわけではありません。重要なのはその後に何が起こるかです。
- エンリッチメントは取引ラベルをクリーンアップし、配当支払い、手数料、取引が謎めいたティッカーコードとして表示されるのではなく正しくタグ付けされるようにします。
- 分析は、そのクリーンアップされたデータを、リスク、分散、主要指数に対するパフォーマンスに関する読みやすい指標へと変えることができます。
- 配当トラッカーは同じ集約されたフィードを使用し、実行済み、宣言済み、見積もりの配当を一箇所に表示します。
- マルチ通貨サポートは過去の為替レートを自動的に適用し、異なる国の口座が正しく整合するようにします。
暗号化やアカウント連携がどのように機能するかについて技術的な詳細を知りたい読者は、Evibeのセキュリティドキュメントを直接確認できます。
アカウントアグリゲーションの歴史
アカウントアグリゲーションは洗練されたアプリから始まったわけではありません。1990年代後半から2000年代初頭にかけて、最初のアグリゲーションサービスは完全にスクリーンスクレイピングに依存していました。それは、ユーザー自身の認証情報を使ってあなたの銀行にログインし、ページに表示される内容を何でもコピーするソフトウェアでした。それは扱いにくく、銀行がサイトを再設計するたびに壊れやすく、ユーザーはほとんど監督のないサードパーティ企業にパスワードを引き渡す必要がありました。
2010年代には転換がありました。企業は金融データ共有専用に設計されたAPIを構築し、スクレイプして望みをかけるモデルを、構造化された許可ベースの接続に置き換えました。アグリゲーターはユーザーになりすます代わりに、保存されたパスワードではなくトークンを通じて検証された、特定のデータを銀行に直接要求するようになりました。この時期に、個人向け家計管理アプリや予算管理ツールはニッチな関心事から主流へと変わりました。
2020年代は標準化の時代です。すべての銀行とすべてのアグリゲーターが一つ一つ個別の技術協定を交渉する代わりに、業界団体は共通のデータフォーマットと同意フレームワークへと押し進めており、一つのアプリのために構築された接続が他のアプリでも一貫して機能するようにしています。Financial Data Exchangeが標準策定団体として規制上認められたことは、この統合が非公式なものから制度的なものへと変わりつつあることの最も明確な証です。
アカウントアグリゲーションが今なお抱える課題
アグリゲーションは劇的に信頼性を高めてきましたが、摩擦がないわけではありません。提供元に関わらず、業界全体でいくつかの構造的な制約が依然として残っています。
金融機関のカバレッジの空白。 すべての銀行、信用組合、証券会社が直接のAPI接続をサポートしているわけではありません。特に小規模な地方金融機関は遅れをとることがあり、提供元は古い接続方式に頼らざるを得なくなったり、特定の口座を完全にサポート対象外としたりすることがあります。
多要素認証の摩擦。 アカウントの安全性にとっては良いことですが、追加されるセキュリティ層それぞれが、接続が失敗したり再認証が必要になったりする箇所を増やします。銀行口座で厳格なMFAを有効にしているユーザーは、集約された接続が定期的な手動更新を必要とすることに気づくことがあります。
データ正規化のエラー。 強力なエンリッチメントパイプラインがあっても、加盟店名の解決は完璧ではありません。複数の小規模加盟店を代理する決済処理業者からの請求は誤ってラベル付けされることがあり、これは残高追跡よりも家計簿アプリにとって重要な問題ですが、実際に存在する課題です。
更新の遅延対コスト。 リアルタイムデータは理想的に聞こえますが、絶え間ないAPIポーリングは提供元にとっても、間接的にはポーリングされる金融機関にとってもコストがかかります。ほとんどのアグリゲーターは、継続的なポーリングではなく、毎日または一日数回の更新に落ち着いており、これは時折、表示されている数字が数時間古いものであることを意味します。
これらはいずれも致命的な欠点ではありませんが、ダッシュボード上のすべての数字が銀行で何かが変わった瞬間に更新されると思い込む前に、知っておく価値があります。
アカウントアグリゲーション技術の今後
最も明確な傾向は、スクリーンスクレイピングの継続的な衰退です。より多くの金融機関がAPI基盤を構築し、CFPBのような規制当局がFDXのような団体を通じて標準化されたフレームワークを推進するにつれ、脆弱なスクレイピング接続を維持するインセンティブは縮小し続けています。これまで大手全国銀行に遅れをとってきた小規模・地方の金融機関にもAPIのカバレッジが拡大し続けると予想されます。
AIは取引ラベルのクリーンアップ以上のことを始めています。次世代のアグリゲーションツールは、加盟店の分類だけでなく、パターン検出、異常な口座活動のフラグ付け、キャッシュフローの予測、そして人間が手作業で計算すれば何時間もかかるようなポートフォリオリスクの可視化に機械学習を使用しています。
より厳格な同意管理の仕組みも期待されます。オール・オア・ナッシングの接続ではなく、たとえば残高は共有するが取引履歴は共有しないといった、細分化された権限が、CFPBのオープンバンキングの取り組みとともに消費者保護への期待が高まるにつれて標準になっていく可能性が高いです。
方向性は一貫しています。手渡されるパスワードは減り、データフォーマットはより標準化され、届いたデータのより賢いの解釈が進んでいくのです。
アグリゲーションについて多くの人が誤解していること
私が目にする最大の誤りは、読み取り専用の可視性をコントロールであるかのように扱ってしまうことです。一つのダッシュボードにすべての口座を見ることは、自分の財務を掌握しているように感じられますが、アグリゲーターはポートフォリオをリバランスしたり、手数料を止めたり、悪い取引を修正したりすることはできません。それは問題を見せてくれるだけで、解決してはくれません。
消費者向けアプリは、可視性を求め、自分自身の判断で運用することに抵抗がない人々にとって理にかなっています。アドバイザー主導のアグリゲーションは、データを単に表示するだけでなく、誰かがそのデータに基づいて実際に行動する必要がある場合に、その費用に見合う価値を発揮します。
どのアグリゲーターと契約する前にも、自分のデータをエクスポートできるかどうかを確認してください。ベンダーロックインは静かなコストであり、離れたいと思う日になって初めて明らかになるものです。
— Vincent
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに書かれている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
出典
- CFPB approves application from Financial Data Exchange to issue standards for open banking
- What Is Account Aggregation? | Investopedia