Routine in 8 Passi per Monitorare il Valore dei Collezionabili nel Portafoglio degli Investitori
Integra i collezionabili nel patrimonio netto con Evibe. Segui la routine mensile in 8 passi e la valutazione IA per stime aggiornate e assicurabili.
Routine in 8 Passi per Monitorare il Valore dei Collezionabili nel Portafoglio degli Investitori

Sì: traccia i collezionabili nel tuo net worth tracker usando valutazioni conservative e documentate, insieme a uno strumento che supporti record di asset personalizzati e aggiornamenti assistiti dall’IA (Evibe è un’opzione pensata proprio per questo). L’abitudine più importante di tutte è registrare il costo base, la provenienza, le condizioni e il valore assicurato nel momento stesso in cui registri l’oggetto, prima che la memoria o la documentazione diventino confuse.
In breve:
- I collezionabili dovrebbero essere inclusi in un net worth tracker solo se valutati in modo conservativo e contrassegnati come asset illiquidi, per riflettere accuratamente l’esposizione al rischio.
- Le categorie attivamente scambiate come monete o opere d’arte andrebbero riviste mensilmente, mentre gli oggetti unici o meno liquidi richiedono solo rivalutazioni trimestrali o semestrali.
- Le vendite di collezionabili si dichiarano nel modulo IRS Form 8949 e nello Schedule D, con le plusvalenze nette tassate a un’aliquota massima del 28%, rendendo essenziale una documentazione corretta.
- Poiché i collezionabili non possono sincronizzarsi automaticamente dalle banche, richiedono un inserimento manuale con valutazione assistita dall’IA e aggiornamenti regolari per garantirne l’accuratezza.
- Molti collezionisti credono erroneamente che l’assicurazione sulla casa copra gli oggetti di valore, per cui è spesso necessaria una polizza dedicata per una protezione adeguata.
Indice
- Quali dati raccogliere per ogni collezionabile
- Come stimare e aggiornare il fair value
- Impostare i collezionabili nel tracking automatico del portafoglio
- Nozioni base su tasse e dichiarazioni per i collezionisti
- Rischio, liquidità e assicurazione nel quadro del tuo patrimonio netto
- Una routine mensile in 8 passi per mantenere i valori aggiornati
- Bilanciare piacere e disciplina d’investimento
- Dove si inserisce Evibe nel monitoraggio dei collezionabili
- Fonti primarie per verificare le affermazioni fiscali e di consulenza agli investitori
- Fonti
- FAQ
Quali dati raccogliere per ogni collezionabile
Un collezionabile diventa un dato utile solo quando gli vengono associati i campi giusti. Saltare questo passaggio significa che ogni valutazione successiva sarà solo una supposizione travestita da numero.
Parti dagli elementi essenziali:
- Nome e categoria dell’oggetto: moneta, fumetto, opera d’arte, carta collezionabile o altro tipo, così il tuo tracker può raggrupparlo e ponderarlo correttamente.
- Data di acquisto e costo base: quanto hai pagato, più eventuali commissioni d’acquisto o spese di spedizione.
- Provenienza e numeri di serie: chi lo possedeva prima di te, e qualsiasi segno identificativo che ne confermi l’autenticità.
- Note sulle condizioni e foto: le immagini datate contano più degli aggettivi.
- Valore assicurato e luogo di conservazione: separato dal costo base, e da rivedere secondo un proprio calendario.
Alcuni campi complementari completano il quadro: il nome del venditore, la fattura originale, le ricevute di eventuali restauri o interventi di conservazione (che possono modificare il costo base), e i rapporti di perizia con le rispettive date. Ogni campo ha una sua ragion d’essere perché alimenta qualcosa a valle, che sia un modulo fiscale, una richiesta assicurativa o un calcolo del rischio nella dashboard del tuo portafoglio.
Come stimare e aggiornare il fair value
I collezionabili non vengono scambiati su un mercato regolamentato, quindi il “fair value” è sempre una stima costruita sulla migliore evidenza disponibile. Il metodo da scegliere dipende da quanto l’oggetto sia liquido e di valore.
- Aste e vendite comparabili: la prova più solida per categorie attivamente scambiate come monete graduate o opere d’arte di alto profilo.
- Perizie di terze parti: ne vale la pena per pezzi di alto valore o unici, soprattutto in vista di rinnovi assicurativi o pianificazioni patrimoniali.
- Guide dei prezzi specializzate o listini di rivenditori: utili per oggetti comuni, dove è sufficiente un intervallo indicativo.
- Stime al ribasso conservative: la soluzione di riserva quando non esiste alcun comparabile recente, meglio che lasciare un numero ormai superato.
Aggiorna mensilmente le categorie attivamente scambiate e trimestralmente o semestralmente i pezzi illiquidi o unici. FINRA avverte che gli estratti conto dei conti autogestiti spesso elencano gli asset alternativi al prezzo d’acquisto originale o a un valore indicato da un promotore, anziché a un valore di mercato verificato — un’abitudine da evitare anche nel proprio monitoraggio. Gli errori più comuni sono ancorarsi a quanto pagato, fidarsi di un unico preventivo da un rivenditore e dimenticare di datare ogni valutazione, così da poterne seguire l’andamento.
Consiglio pratico: In caso di dubbio, valuta al ribasso. Una stima prudente che si rivela errata a tuo favore è un problema molto più gestibile di una gonfiata.

Impostare i collezionabili nel tracking automatico del portafoglio
I collezionabili non possono sincronizzarsi da un feed bancario, ma è qui che finisce il lavoro manuale. In Evibe, crei un record di asset personalizzato, aggiungi costo base, provenienza e condizioni, quindi allega fattura e foto come documenti. Da quel momento, subentra l’analisi assistita dall’IA.
- Suggerimenti di fair value: l’IA incrocia i dati comparabili per proporre un intervallo che puoi accettare o modificare.
- Contributo al rischio: vedi quale percentuale del tuo patrimonio netto totale è collocata in asset illiquidi, aggiornata automaticamente man mano che gli altri conti si sincronizzano.
- Avvisi sullo scostamento di valutazione: ricevi una notifica quando un oggetto non viene rivalutato da un po’ di tempo.
- Confronto con indici: confronta l’andamento dell’intero portafoglio, collezionabili inclusi, rispetto ai principali indici.
Una grande parte dei collezionisti sottoassicura e valuta male la propria copertura: un sondaggio Chubb riportato da Morningstar ha rilevato che il 94% dei collezionisti intervistati desidera un’assicurazione per oggetti di valore, eppure il 46% crede erroneamente che la normale assicurazione sulla casa li copra già. Un monitoraggio consolidato fa emergere questo divario nel momento in cui il valore assicurato compare accanto al valore stimato sulla stessa schermata.
Nozioni base su tasse e dichiarazioni per i collezionisti
I collezionabili hanno un trattamento fiscale proprio, distinto da azioni o fondi, e le abitudini di documentazione che costruisci ora determinano quanto sarà complessa una vendita in futuro.
- Aliquota sulle plusvalenze: le istruzioni IRS per il Form 8949 confermano che i collezionabili sono asset di capitale, e le plusvalenze nette derivanti da una vendita possono essere tassate a un’aliquota massima del 28%, dichiarata nel Form 8949 e nello Schedule D.
- Regole sul costo base: il tuo costo base parte dal prezzo d’acquisto e dai costi associati, e interventi di restauro o miglioria documentati possono modificarlo.
- Requisiti di perizia: per donazioni o trasferimenti patrimoniali, l’IRS spesso richiede una perizia qualificata e indipendente, quindi conserva quel rapporto allegato al record dell’asset, non in una cartella separata.
- Quando rivolgersi a un professionista: vendite significative, liquidazioni patrimoniali o rettifiche del costo base relative a oggetti ereditati meritano il tempo di un consulente fiscale piuttosto che una supposizione.
Una cifra da tenere a mente: l’aliquota massima del 28% sui collezionabili è più alta dell’aliquota a lungo termine che la maggior parte degli investitori si aspetta sulle azioni, il che rende genuinamente preziosa una documentazione accurata del costo base e del periodo di possesso al momento della dichiarazione dei redditi.
Rischio, liquidità e assicurazione nel quadro del tuo patrimonio netto
I collezionabili si comportano diversamente da azioni o liquidità all’interno di un portafoglio, e trattarli allo stesso modo sopravvaluta quanto rapidamente potresti effettivamente accedere a quel denaro.
- Rischio di liquidità: la guida FINRA sulla liquidità di mercato rileva che gli investimenti illiquidi sono difficili da valutare e possono variare ampiamente rispetto a ciò che effettivamente frutterebbero, quindi allinea qualsiasi allocazione in collezionabili a un orizzonte temporale lungo.
- Monitoraggio assicurativo: registra il valore assicurato separatamente dal valore stimato, poiché è spesso una polizza dedicata agli oggetti di valore, e non una polizza generica sulla casa, a proteggere realmente l’asset.
- Dimensionamento delle posizioni: l’approccio al portafoglio totale di Morningstar tratta ogni asset, collezionabili inclusi, come in competizione per il capitale in base a rischio e rendimento, anziché lasciarlo intoccato in un compartimento a sé stante dedicato all’hobby.
- Verifica indipendente: verifica incrociando qualsiasi valore indicato in un conto autogestito, anziché accettare per buono il numero fornito da un promotore.
Consiglio pratico: Limita i collezionabili a una percentuale del patrimonio netto che saresti disposto a perdere interamente, e lascia che il tuo tracker applichi automaticamente quel limite.
Una routine mensile in 8 passi per mantenere i valori aggiornati
Qui la costanza batte l’intensità. Una piccola collezione può richiedere dieci minuti al mese, una grande quasi un’ora, e l’automazione riduce rapidamente questo divario.
- Verifica che fatture, rapporti di perizia e documenti di provenienza siano ancora allegati a ogni oggetto.
- Aggiorna le foto se le condizioni sono cambiate dall’ultima revisione.
- Esegui un confronto con comparabili assistito dall’IA per verificare se la stima attuale è ancora valida.
- Riconcilia il valore assicurato con la cifra stimata o periziata più recente.
- Registra eventuali lavori di restauro o conservazione che potrebbero modificare il costo base.
- Assegna a ogni valutazione un livello di affidabilità: alto, medio o basso.
- Rivedi la quota dei collezionabili sul patrimonio netto totale rispetto al tuo budget di rischio.
- Imposta o modifica gli avvisi per la prossima perizia o verifica delle vendite comparabili.
L’automazione gestisce la maggior parte del lavoro pesante: la sincronizzazione automatica mantiene aggiornato il resto dei tuoi conti, mentre dedichi il tuo tempo manuale limitato solo agli asset che davvero necessitano di uno sguardo umano.
Bilanciare piacere e disciplina d’investimento
I collezionabili portano con sé un tipo di valore che un foglio di calcolo non riuscirà mai a catturare: il piacere di possedere l’oggetto in sé. È un valore reale, ma non dovrebbe giustificare una tenuta della documentazione approssimativa.
Una collezione documentata e valutata in modo conservativo ti permette di prendere decisioni migliori, sia che tu conservi ogni pezzo per decenni sia che tu ne venda uno l’anno prossimo. Un approccio al portafoglio totale non sminuisce l’hobby, e un perito professionista o un consulente fiscale valgono la spesa ogni volta che una decisione comporta un peso finanziario reale. Un buon monitoraggio è ciò che trasforma una collezione da una supposizione in un asset che comprendi davvero.
— Vincent
Dove si inserisce Evibe nel monitoraggio dei collezionabili
Evibe consolida i collezionabili insieme ad azioni, criptovalute, immobili e ogni altra classe di asset in un’unica dashboard, così una collezione di monete o una serie di fumetti trova finalmente posto accanto al resto del tuo patrimonio netto, invece di vivere in un foglio di calcolo separato.
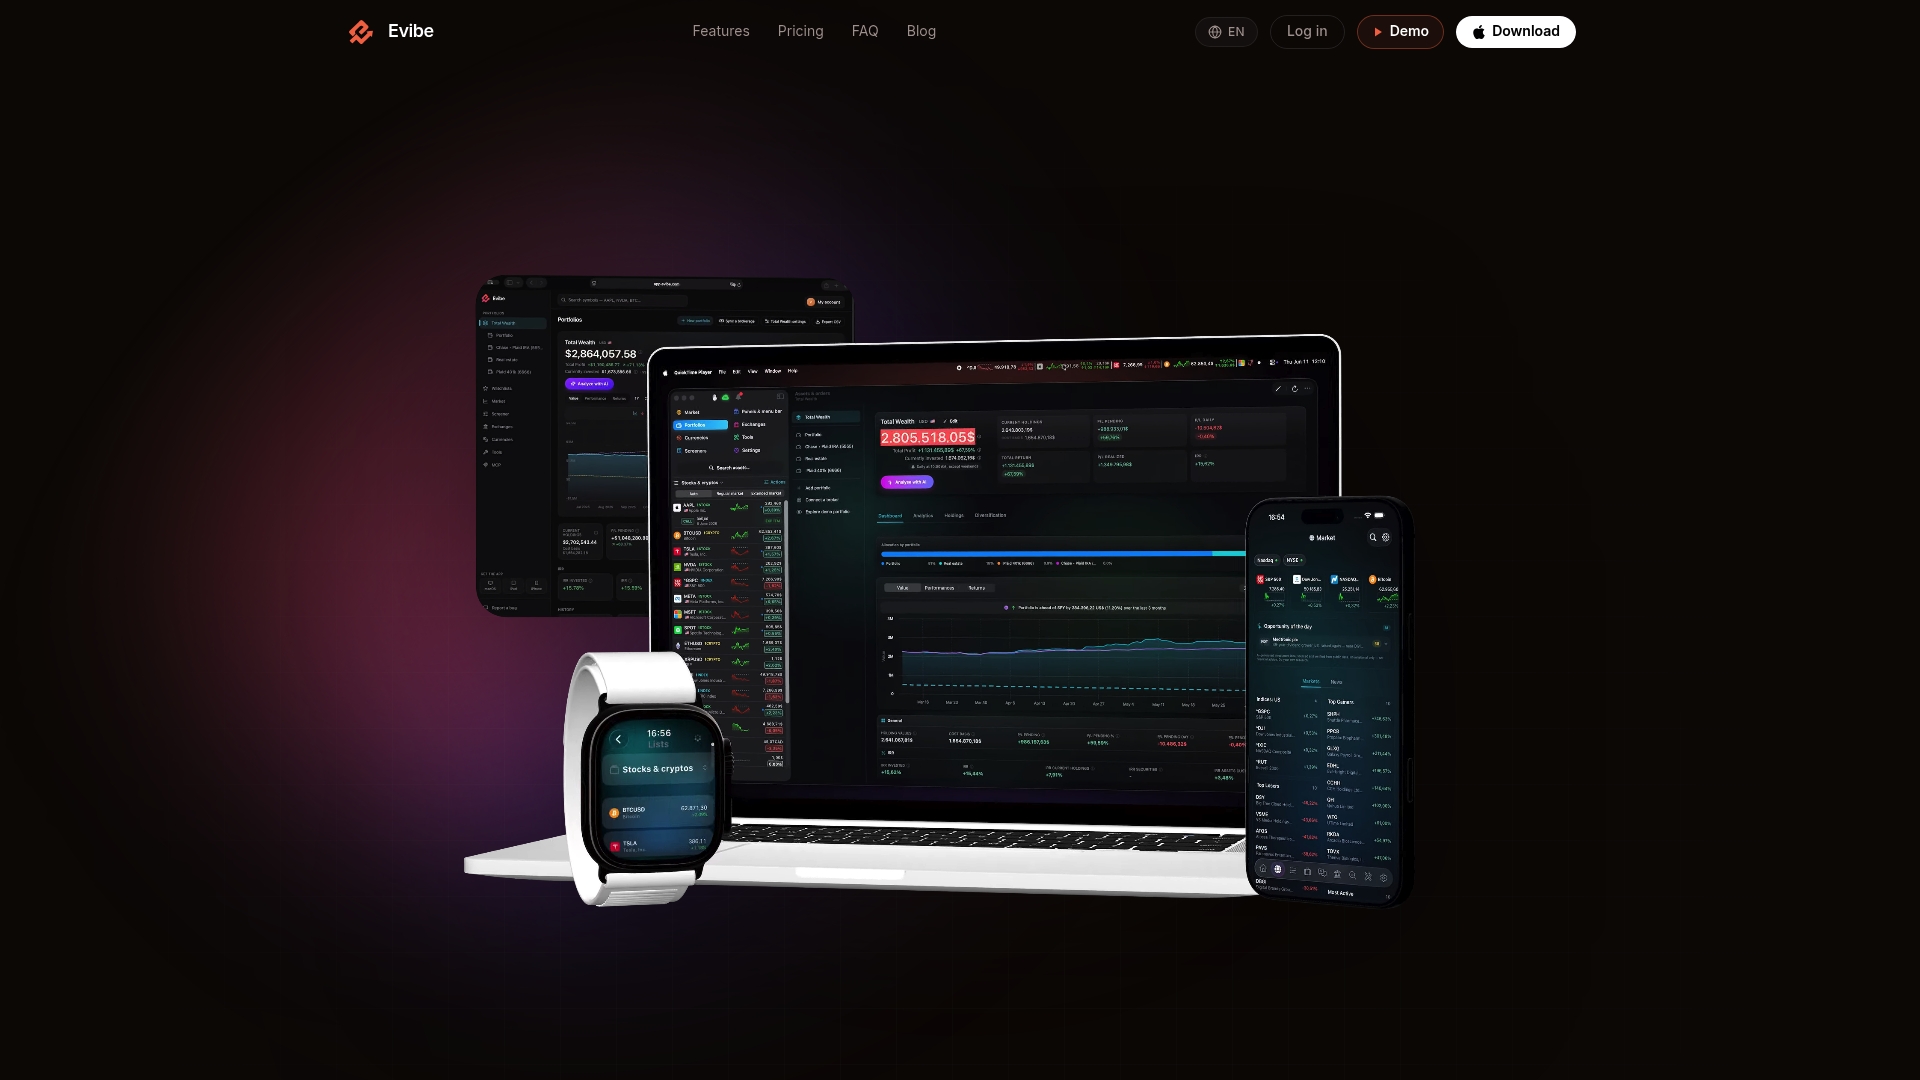
- I record di asset personalizzati contengono costo base, provenienza, note sulle condizioni e valore assicurato in un unico posto.
- Gli allegati di documenti e foto mantengono fatture e rapporti di perizia collegati direttamente a ogni oggetto.
- I suggerimenti di valutazione assistiti dall’IA ti aiutano a individuare una stima superata prima che alteri il tuo quadro complessivo.
- La sincronizzazione automatica di banche e broker significa che il resto del tuo portafoglio si aggiorna da solo, mentre tu ti concentri sui pezzi più difficili da valutare.
Aggiungi il tuo primo collezionabile, allega la fattura e attiva i suggerimenti assistiti dall’IA per vedere come si inserisce nel tuo quadro di rischio complessivo. Il piano Evibe costa 79 $ all’anno, e il glossario merita un’occhiata se termini come costo base o mark-to-market richiedono prima un rapido ripasso.
Fonti primarie per verificare le affermazioni fiscali e di consulenza agli investitori
Le istruzioni IRS per il Form 8949 confermano il trattamento fiscale e i requisiti di dichiarazione dei collezionabili. L’avviso di FINRA sugli IRA autogestiti e la sua guida sulla liquidità trattano il rischio di valutazione e la verifica indipendente. Il quadro del portafoglio totale di Morningstar sostiene l’approccio al dimensionamento delle posizioni utilizzato in tutto questo articolo. Per i metodi di catalogazione amatoriale che proteggono nel tempo il valore documentato di una collezione, la guida di MagicFranco alla gestione di una collezione di carte è una lettura complementare utile.

Questo articolo è un’informazione di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
- Istruzioni per il Form 8949 (IRS)
- Avviso agli investitori: IRA autogestiti e il rischio di frode (FINRA)
- Come incorporare i fondi semiliquidi in un portafoglio (Morningstar)
- Comprendere la liquidità di mercato e i tuoi investimenti (FINRA)
- Sondaggio Chubb sui giovani collezionisti di beni di lusso (riportato da Morningstar)
FAQ
I collezionabili dovrebbero essere inclusi in un net worth tracker?
Sì, i collezionabili hanno posto in una visione consolidata del patrimonio netto, a patto che vengano contrassegnati come illiquidi e valutati in modo conservativo. Trattarli separatamente dal resto dei tuoi asset rende più difficile vedere la tua reale esposizione al rischio e l’allocazione complessiva.
Ogni quanto dovrei aggiornare il valore di un collezionabile?
Le categorie attivamente scambiate, come monete graduate o set di carte popolari, vale la pena controllarle mensilmente, mentre i pezzi unici o illiquidi possono essere rivisti trimestralmente o due volte l’anno. La guida FINRA sulla liquidità rileva che gli asset illiquidi sono per loro natura difficili da prezzare con precisione, motivo per cui una stima conservativa conta più della sola frequenza.
Quale modulo fiscale uso quando vendo un collezionabile?
Le vendite si dichiarano nel Form 8949 e nello Schedule D, e le plusvalenze nette derivanti dai collezionabili possono essere tassate a un’aliquota massima del 28% secondo le istruzioni IRS per il Form 8949. Tieni a portata di mano il costo base, le fatture ed eventuali ricevute di restauro, poiché incidono direttamente sul calcolo.
Posso monitorare i collezionabili automaticamente come azioni o criptovalute?
Non del tutto: i collezionabili richiedono un inserimento manuale poiché non esiste alcun feed bancario o di brokeraggio per una collezione di monete o un dipinto. In Evibe, aggiungi l’oggetto come asset personalizzato una sola volta, e i suggerimenti di valutazione assistiti dall’IA aiutano a mantenere aggiornata la stima senza bisogno di ricerche manuali ogni mese.
Ho bisogno di un’assicurazione per i collezionabili che monitoro come investimenti?
Molti collezionisti presumono che l’assicurazione sulla casa copra gli oggetti di valore, ma un sondaggio Chubb riportato da Morningstar ha rilevato che il 46% dei collezionisti crede erroneamente questo. Una polizza o un’estensione dedicata agli oggetti di valore è generalmente necessaria per una copertura adeguata.