Regole di Ribilanciamento del Portafoglio: Checklist in 5 Punti, Esempio 60/40, Evibe
Ribilanciamento del portafoglio basato su regole: controlli trimestrali, soglia trigger del 5%, priorità ai contributi per evitare tasse, con Evibe.
Regole di Ribilanciamento del Portafoglio: Checklist in 5 Punti, Esempio 60/40, Evibe
Usa una regola ibrida: rivedi il tuo portafoglio trimestralmente, ma opera solo quando una classe di attivi principale si discosta di oltre 5 punti percentuali dall’obiettivo. Dai priorità al ribilanciamento all’interno del tuo 401(k) o IRA, quindi usa i nuovi contributi e i dividendi per correggere i conti tassabili prima di vendere qualsiasi cosa. Questo approccio, supportato da Vanguard e dalla regola 5/25 di Bogleheads, ti mantiene concentrato sulla gestione del rischio invece che sull’inseguimento dei rendimenti.
In breve:
- Il ribilanciamento dovrebbe essere attivato solo quando una classe di attivi principale si discosta di oltre 5 punti percentuali dal proprio obiettivo, non solo secondo un calendario fisso.
- Dai priorità al ribilanciamento all’interno dei conti pensionistici prima di intervenire sui conti tassabili con nuovi contributi e dividendi, per evitare eventi fiscali.
- Un approccio ibrido, che combina controlli programmati e trigger a soglia, offre il miglior equilibrio tra reattività e costi di negoziazione.
- Soglie più strette sono consigliate in prossimità del pensionamento, in particolare margini più ristretti come 3 o 5 punti, a causa dei rischi legati alla sequenza dei rendimenti.
- Automatizzare il monitoraggio con supporto multi-conto e avvisi di deviazione aiuta a mantenere la disciplina ed evita costose decisioni emotive.
Indice
- La checklist di ribilanciamento essenziale per ogni investitore
- Calendario, soglia o ibrido: quale metodo di ribilanciamento fa per te?
- Con quale frequenza dovresti davvero controllare il tuo portafoglio?
- Perché i tuoi conti pensionistici dovrebbero essere ribilanciati per primi
- Ribilanciare senza vendere nemmeno un’azione
- Un esempio pratico: ribilanciare un portafoglio 60/40
- Cosa dovrebbe fare per te un buon strumento di monitoraggio
- Gli errori di ribilanciamento che costano di più
- Da dove vengono queste regole
- Perché la maggior parte dei consigli sul ribilanciamento non coglie il punto
- Fonti
La checklist di ribilanciamento essenziale per ogni investitore
Prima di effettuare una singola operazione, scrivi le tue regole. Le linee guida di Vanguard stesse considerano una politica documentata come la differenza tra investitori disciplinati e quelli che si bloccano durante un’oscillazione di mercato. Ecco cosa deve contenere la tua.
Definisci prima il quadro generale:
- Allocazione obiettivo: Elenca ogni componente rilevante (azioni USA, internazionali, obbligazioni, liquidità, alternativi) e la relativa percentuale obiettivo.
- Unità di trigger: Decidi se misurare punti percentuali assoluti, variazione percentuale relativa o importi in dollari.
- Cadenza: Stabilisci una frequenza di controllo (mensile, trimestrale, annuale) separata dal trigger d’azione.
- Data di valutazione: Usa una data coerente ogni periodo. Confrontare i prezzi del lunedì con la chiusura del venerdì del trimestre precedente introduce rumore che non è una deviazione reale.
Poi stabilisci le regole di esecuzione:
- Decidi la tua destinazione d’azione: ripristino completo all’obiettivo, ribilanciamento parziale verso l’obiettivo, o priorità ai contributi (indirizzare il nuovo denaro verso i sottopesi prima di vendere qualsiasi cosa).
- Fissa le tutele fiscali: i conti pensionistici vengono ribilanciati prima di quelli tassabili, ogni volta.
- Assegna la responsabilità di esecuzione: lo fai tu stesso, oppure un conto gestito da terzi richiede una telefonata?
- Registra ogni operazione con data, motivo e allocazione risultante, così il tuo futuro te potrà verificare la decisione.
Una politica scritta sembra un eccesso finché il mercato non scende del 15% e ti trovi a decidere in tempo reale se vendere obbligazioni per comprare azioni. Le regole stabilite nei momenti di calma ti proteggono dalle decisioni prese nel panico.
Calendario, soglia o ibrido: quale metodo di ribilanciamento fa per te?
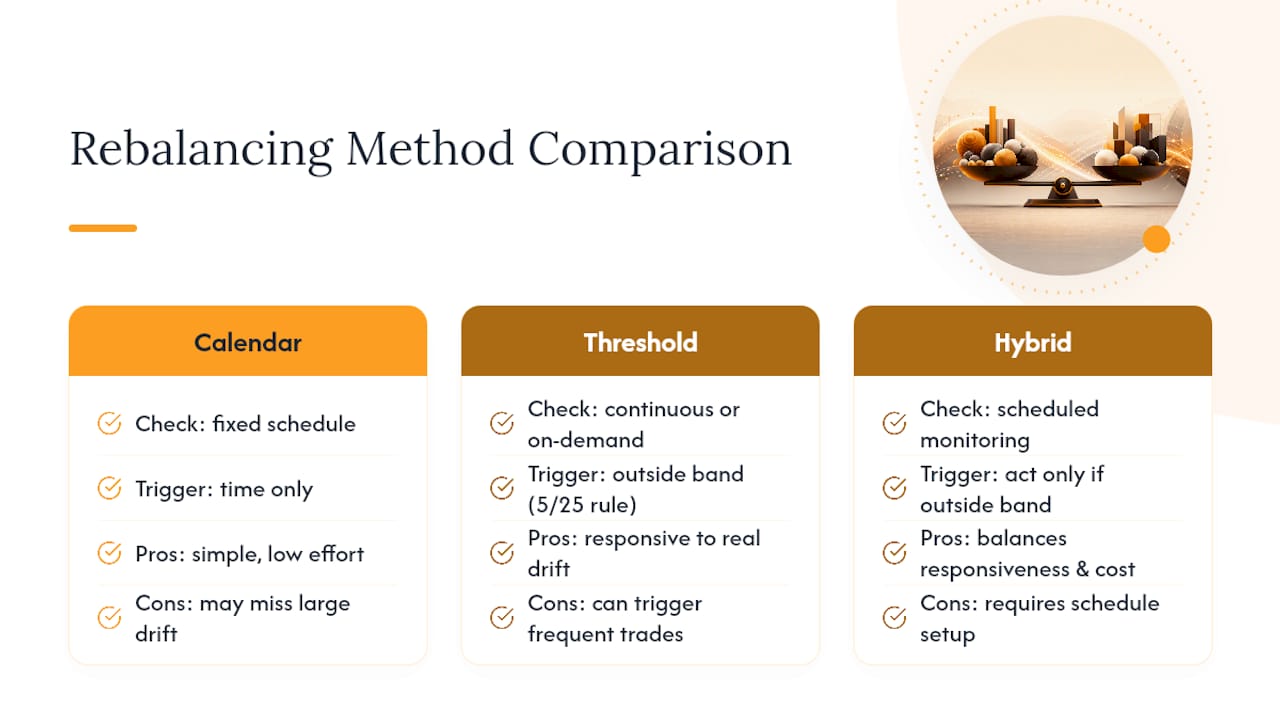
Ogni approccio di ribilanciamento si riduce a tre varianti, e il quadro stesso di Vanguard le considera tutte valide, a seconda di quanto monitoraggio sei disposto a fare.
Il ribilanciamento basato sul calendario significa che controlli e operi secondo un programma fisso, ad esempio ogni gennaio o ogni trimestre, indipendentemente dalla deviazione. È semplice e richiede poco sforzo, ma può portarti a operare quando la deviazione è irrilevante, oppure a ignorare un portafoglio gravemente squilibrato per mesi.
Il ribilanciamento basato su soglia attiva un’operazione solo quando una classe di attivi esce da una fascia definita, controllata con la frequenza che preferisci. È qui che entra in gioco la regola 5/25: ribilancia quando una componente principale si discosta di 5 punti percentuali assoluti (ad esempio, un obiettivo del 60% di azioni che sale al 65%), oppure quando una componente più piccola si sposta del 25% relativo rispetto al proprio obiettivo (un’allocazione del 4% nei mercati emergenti che sale al 5% attiva la regola relativa anche se lo spostamento assoluto è minimo). Il wiki di Bogleheads documenta questa duplice soglia proprio perché una regola fissa del 5% quasi mai catturerebbe la deviazione in componenti piccole e volatili.
Il ribilanciamento ibrido combina entrambi: controlla secondo un programma, agisci solo quando esci dalla fascia. Ricerche sulla frequenza di ribilanciamento suggeriscono che questo approccio offre il miglior compromesso tra reattività e costo, poiché il monitoraggio è quasi gratuito, mentre ogni operazione comporta attrito, dagli spread denaro-lettera agli eventi fiscali.
Consiglio pratico: Se più della metà delle tue componenti è sotto il 10% del portafoglio totale, affidati al trigger relativo del 25%. Una soglia puramente assoluta lascerà quelle posizioni piccole crescere indisturbate per anni.
Più stretta è la tua soglia, più spesso opererai. È tutto il compromesso riassunto in una frase.
Con quale frequenza dovresti davvero controllare il tuo portafoglio?
Frequenza e dimensione della soglia vanno di pari passo, e sbagliare l’abbinamento è dove la maggior parte degli investitori autonomi perde denaro a causa dell’attrito. Le linee guida di Morningstar indirizzano gli investitori retail verso fasce di 3-5 punti percentuali, controllate trimestralmente o annualmente, con un monitoraggio più stretto riservato a chi si avvicina al pensionamento.
- Revisione annuale: Adatta agli investitori più giovani con orizzonti lunghi e portafogli semplici da due o tre fondi. Meno cose da monitorare, meno decisioni, meno occasioni per ripensarci.
- Revisione trimestrale: Adatta alla maggior parte degli investitori autonomi con cinque o più componenti, o a chiunque detenga azioni singole insieme a fondi.
- Fasce più strette in prossimità del pensionamento: Un sessantenne che sta prelevando da un portafoglio affronta il rischio di sequenza dei rendimenti, ovvero un mercato negativo appena prima o durante il pensionamento causa danni sproporzionati. Le linee guida di Morningstar supportano soglie più strette in questo caso, poiché una deviazione di 10 punti verso le azioni durante una flessione aggrava il rischio dei prelievi in un modo che semplicemente non accade per un trentenne.
Confronta due investitori: un trentaduenne con una divisione azioni-obbligazioni 90/10 che controlla annualmente con una fascia di 5 punti opererà forse una volta ogni due o tre anni. Un sessantunenne con una divisione 50/50 che controlla trimestralmente con una fascia di 3 punti potrebbe operare due volte l’anno. Stesso regolamento, quadranti diversi.
Perché i tuoi conti pensionistici dovrebbero essere ribilanciati per primi
Ribilanciare all’interno di un 401(k), di una IRA tradizionale o di una Roth IRA non genera alcuna imposta immediata, poiché guadagni e perdite all’interno di quei contenitori non sono eventi realizzati agli occhi del fisco statunitense. Ribilanciare in un conto di intermediazione tassabile vendendo i titoli in guadagno genera invece plusvalenze, motivo per cui le linee guida di Vanguard sui conti agevolati fiscalmente indicano di correggere la deviazione all’interno dei conti protetti prima di toccare qualsiasi cosa tassabile.
Ecco l’ordine che fa davvero risparmiare denaro:
- Ribilancia prima i conti pensionistici. Vendi i titoli in guadagno e compra i sottopesi all’interno del 401(k)/IRA senza alcuna conseguenza fiscale.
- Indirizza i nuovi contributi verso i sottopesi. Se la tua allocazione obbligazionaria è leggera, indirizza lì i contributi da busta paga o i versamenti forfettari invece di suddividerli equamente.
- Indirizza dividendi e interessi verso i sottopesi invece di reinvestirli automaticamente nello stesso fondo che li ha distribuiti.
- Solo a quel punto considera le vendite tassabili, e quando lo fai, controlla la selezione dei lotti (lotto specifico rispetto a costo medio), se qualche posizione ha diritto alle aliquote a lungo termine rispetto a quelle a breve termine, e se una perdita vicina può compensare il guadagno tramite la raccolta di perdite fiscali (tax-loss harvesting).
Consiglio pratico: Prima di qualsiasi vendita tassabile, esegui una rapida checklist pre-operazione: c’è un conto pensionistico con margine sufficiente per assorbire questo ribilanciamento? Ho controllato eventuali perdite raccoglibili nella stessa classe di attivi? Questa operazione supererà la soglia di un anno passando da guadagni a breve a lungo termine se aspetto qualche settimana?
Ribilanciare senza vendere nemmeno un’azione
Il ribilanciamento più economico è quello che non tocca mai una posizione esistente. Indirizzare il nuovo denaro e i flussi di cassa verso le componenti sottopesate ottiene gran parte di ciò che farebbe un ribilanciamento tramite vendita-e-acquisto, senza generare un’imposta. Le linee guida sul ribilanciamento con priorità ai contributi mostrano che questa singola abitudine riduce drasticamente il numero di operazioni tassabili di cui la maggior parte degli investitori ha mai bisogno.
- Priorità ai contributi: Ogni nuovo versamento va alla componente più lontana dall’obiettivo, non suddiviso equamente per impostazione predefinita.
- Indirizzamento dei dividendi: Disattiva il reinvestimento automatico nel fondo che li distribuisce e reindirizza i proventi da dividendi verso i sottopesi.
- Raccolta di perdite fiscali: Vendere una posizione in perdita per realizzare una perdita, poi acquistare un fondo simile (non identico, per evitare le regole di wash-sale), può compensare i guadagni altrove nel tuo ribilanciamento.
- Coordinamento a livello familiare: Se tu e il tuo coniuge detenete ciascuno un 401(k) e una IRA per lo stesso obiettivo pensionistico, ribilancia il totale familiare, non ogni conto isolatamente. Questo spesso significa che un conto rimane intatto mentre un altro assorbe l’intera correzione.
Consiglio pratico: Verifica se una perdita in un conto può essere raccolta lo stesso giorno in cui altrimenti venderesti un titolo in guadagno altrove. Abbinare i due nello stesso anno fiscale spesso azzera quasi del tutto l’impatto tassabile.
Un esempio pratico: ribilanciare un portafoglio 60/40
Ecco il flusso di lavoro completo, usando come esempio un semplice portafoglio 60% azioni, 40% obbligazioni del valore di 200.000 $.
- Misura. Alla data di valutazione scelta, aggrega i saldi di ogni conto. Poniamo che le azioni siano cresciute a 130.000 $ (65%) e le obbligazioni siano scese a 70.000 $ (35%).
- Decidi. La tua regola scritta prevede una revisione trimestrale con una fascia di 5 punti. Le azioni si sono discostate di 5 punti percentuali sopra l’obiettivo, esattamente al tuo trigger. Questo è un segnale di ribilanciamento, non un forse.
- Calcola l’operazione. L’obiettivo è il 60% di 200.000 $, ovvero 120.000 $ in azioni. Sei a 130.000 $, quindi devi spostare 10.000 $ dalle azioni alle obbligazioni per tornare al 60/40.
- Esegui, in modo fiscalmente consapevole. Se questa deviazione si trova in una Roth IRA, vendi 10.000 $ di fondi azionari e compra obbligazioni senza alcun evento fiscale. Se si trova in un conto tassabile, controlla il lotto fiscale con stato di perdita o di guadagno a lungo termine prima di scegliere quali azioni vendere, una decisione approfondita in guadagni realizzati contro non realizzati e come incidono sulla tua imposta.
- Verifica. Dopo che l’operazione si è regolata, conferma che il conto mostri 120.000 $ in azioni e 80.000 $ in obbligazioni. Registra la data, il trigger scattato e la dimensione dell’operazione per i tuoi archivi.
Quell’operazione da 10.000 $ su un portafoglio da 200.000 $ è uno spostamento del 5%, esattamente in linea con il trigger che l’ha causata. Quando la tua matematica e la tua regola concordano così chiaramente, sai che il sistema funziona come previsto.
Cosa dovrebbe fare per te un buon strumento di monitoraggio
Applicare queste regole a mano su quattro o cinque conti diventa rapidamente tedioso, ed è esattamente il divario che uno strumento di monitoraggio consolidato colma. Le funzionalità più importanti sono la sincronizzazione multi-conto, così non devi accedere a sei login diversi per sommare i saldi, il supporto multi-asset, così immobili e criptovalute stanno accanto ai tuoi conti di intermediazione, avvisi di deviazione che segnalano una componente nel momento esatto in cui supera la tua soglia, e un simulatore di contributi che mostra dove dovrebbe andare il nuovo denaro prima che tu lo depositi — scopri di più sull’importanza di diversificare il tuo portafoglio valutario.
Una buona app di monitoraggio del portafoglio recupera automaticamente i saldi da banche e intermediari in tempo reale, così il passaggio di “misurazione” sopra descritto richiede secondi invece di una sessione con un foglio di calcolo. L’analisi basata sull’IA può segnalare deviazioni e lacune di diversificazione senza che tu debba fare i calcoli da solo, e avvisi intelligenti possono notificarti nel momento esatto in cui una componente supera una soglia che hai impostato.
| Componente della regola | Cosa cercare in uno strumento di monitoraggio |
|---|---|
| Misurazione | Aggregazione automatica multi-conto e multi-asset |
| Trigger | Avvisi di deviazione personalizzati (punti percentuali o relativi) |
| Priorità ai contributi | Simulatore che mostra dove dovrebbe finire il nuovo capitale |
| Verifica | Istantanea dell’allocazione post-operazione rispetto all’obiettivo |
Gli errori di ribilanciamento che costano di più
L’errore più costoso è non avere alcuna regola scritta, poiché trasforma ogni ribilanciamento in una nuova decisione emotiva.
- Raggruppa le piccole correzioni di deviazione invece di operare ogni volta che una soglia viene superata di una frazione.
- Coordina a livello familiare prima di assumere che ogni conto necessiti della propria correzione.
- Preferisci un ribilanciamento parziale a un ripristino completo quando i costi di negoziazione o l’impatto fiscale sono rilevanti.
- Rivolgiti a un consulente finanziario una volta che i tuoi conti coprono più regimi fiscali, la titolarità di un’attività d’impresa, o guadagni tassabili a sei cifre, dove la matematica diventa genuinamente complicata.
Consiglio pratico: Se un’operazione proposta è più piccola di quanto pagheresti in spread o attrito fiscale, saltala per questo ciclo e lasciala confluire nella tua prossima revisione programmata.
Da dove vengono queste regole
Questa guida si basa sulla metodologia di ribilanciamento di Vanguard, sulla documentazione della regola 5/25 di Bogleheads, Investor e sulle linee guida di frequenza di Morningstar. Ogni fonte tratta il ribilanciamento come una disciplina, non come una previsione.
Perché la maggior parte dei consigli sul ribilanciamento non coglie il punto
Non lo è. Il numero conta molto meno rispetto al fatto che tu ne abbia effettivamente uno scritto e lo segua quando il mercato diventa scomodo. Ho visto più portafogli danneggiati da investitori che abbandonano una regola ragionevole durante una flessione che da investitori che usano coerentemente una soglia leggermente subottimale.
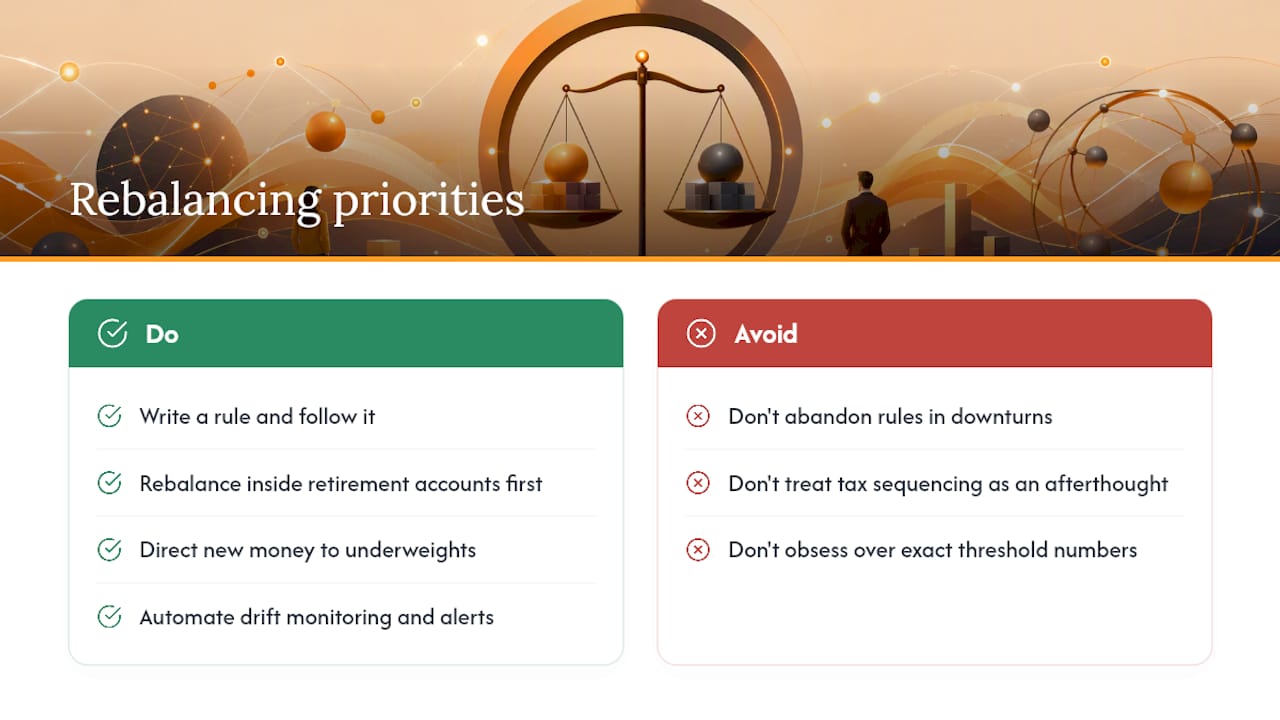
L’altro punto in cui i consigli convenzionali falliscono è il sequenziamento fiscale. Molte guide menzionano il ribilanciamento all’interno dei conti pensionistici come una nota a margine. Dovrebbe essere il primo passo, non un ripensamento, perché il risparmio fiscale si accumula nello stesso modo in cui lo fanno i rendimenti.
Se devi trarre una sola cosa da questa guida, dai priorità all’abitudine di privilegiare i contributi rispetto al dibattito sulla soglia. Indirizzare nuovo denaro e dividendi verso i sottopesi svolge silenziosamente gran parte del lavoro di ribilanciamento che la maggior parte degli investitori pensa richieda vendite. Fai bene questo, e il resto del regolamento diventa una formalità che raramente dovrai invocare.
— Vincent
Pronto a smettere di monitorare la deviazione a mano? Evibe sincronizza automaticamente i tuoi conti di intermediazione, pensionistici e crypto, così puoi vedere esattamente quale componente si è discostata e di quanto, senza aprire un foglio di calcolo. Imposta un avviso di deviazione una volta sola, e lascia che l’app ti dica quando è il momento di agire in base alle regole che hai appena costruito.
Questo articolo rappresenta informazioni generali, non un sostituto della consulenza di un professionista finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.