Investitori: Il Max Drawdown Spiegato, Formula, Esempio, Checklist in 4 Passaggi
Calcola il max drawdown con formula, esempio pratico e checklist in 4 punti su entità e tempi di recupero per regole di portafoglio più smart.
Investitori: Il Max Drawdown Spiegato, Formula, Esempio, Checklist in 4 Passaggi
Il massimo drawdown (MDD) è il più grande calo percentuale da un picco al minimo successivo che un portafoglio ha subito prima di raggiungere un nuovo massimo. Espresso come singola percentuale, indica la peggior perdita che un investitore avrebbe effettivamente vissuto e quanto grande debba essere il guadagno necessario solo per tornare in pareggio. Per la maggior parte degli investitori, questo numero conta più della volatilità, perché è il dato più probabile a scatenare vendite di panico o a dimostrare che un portafoglio può sopravvivere a una crisi reale.
In breve:
- Il max drawdown può essere significativamente influenzato dall’ordine dei rendimenti, con gli stessi guadagni annuali che possono portare a cali massimi molto diversi.
- Calcolare il massimo drawdown richiede di individuare il calo più ampio dal picco al minimo di un portafoglio, in base a una finestra di dati scelta, e di tracciare separatamente il tempo di recupero.
- Nella pratica, è essenziale confrontare sempre i dati sul rendimento totale quando si valutano i drawdown tra fondi, poiché i dividendi attutiscono i cali e possono distorcere la valutazione del rischio.
- È fondamentale monitorare sia la profondità sia la durata dei drawdown, poiché recuperi rapidi come il crollo da COVID possono avere un impatto molto diverso sul comportamento degli investitori rispetto a flessioni prolungate.
- Gli strumenti di rischio di portafoglio, incluse app e analisi basate su IA, sono sempre più in grado di aggregare le metriche di drawdown su più asset per comprendere meglio l’esposizione complessiva al rischio.
Indice
- Cosa Misura il Max Drawdown: Definizione e Proprietà Chiave
- La Formula del Max Drawdown e Come Calcolarla
- Un Esempio Pratico: Individuare Picco, Minimo e Recupero
- Perché il Tempo di Recupero Conta Quanto la Percentuale
- Max Drawdown vs. Volatilità, VaR e Calmar Ratio
- Come Calcolare il Max Drawdown in un Foglio di Calcolo o in Python
- Trasformare il Max Drawdown in Regole di Portafoglio
- Come Evibe Mostra il Drawdown su Tutto il Tuo Portafoglio
- Perché Vale la Pena Monitorare il Drawdown, Non Solo i Rendimenti
- Fonti
- FAQ
Cosa Misura il Max Drawdown: Definizione e Proprietà Chiave
Formalmente, il massimo drawdown è il calo più grande da un qualsiasi picco della curva del capitale fino al punto più basso prima che quel picco venga nuovamente superato. Alcuni analisti lo esprimono come numero negativo (-35%), altri come valore assoluto positivo (35%). Nessuno dei due approcci è sbagliato: basta essere coerenti quando si confrontano strategie diverse.
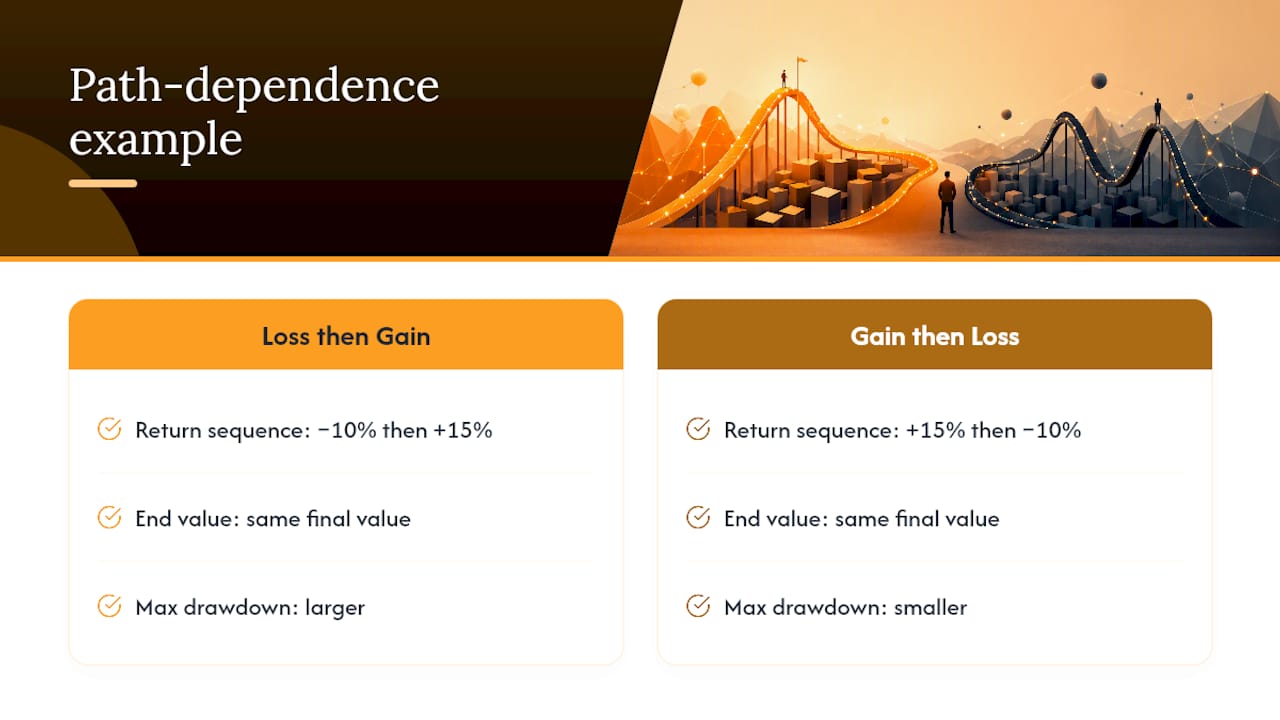
L’MDD dipende dal percorso seguito, ed è questa la sua proprietà più sottovalutata. Due portafogli possono registrare rendimenti annuali identici e terminare con lo stesso valore, ma avere drawdown molto diversi a seconda dell’ordine in cui quei rendimenti si sono verificati. Una perdita del 10% seguita da un guadagno del 15% produce una curva del capitale molto diversa rispetto alla sequenza inversa, anche se il rendimento medio sembra identico.
Anche le scelte di reporting cambiano il numero. Una finestra retrospettiva di tre anni quasi mai mostrerà lo stesso MDD di una finestra di quindici anni. I dati sul rendimento totale (che includono i dividendi reinvestiti) di solito producono un drawdown più piccolo rispetto ai dati basati solo sul prezzo, poiché i dividendi attutiscono il calo. Il massimo drawdown calcolato sui prezzi giornalieri tende inoltre a risultare più profondo rispetto alla stessa serie campionata mensilmente, perché i dati giornalieri catturano picchi intraday e di breve termine che le rilevazioni mensili appianano.
La Formula del Max Drawdown e Come Calcolarla
La formula canonica è:
MDD = min[(V_t − Picco_t) / Picco_t]
Dove V_t è il valore del portafoglio al tempo t, e Picco_t è il valore massimo progressivo raggiunto fino a quel punto. Si tratta di individuare il singolo divario negativo più ampio tra il punto in cui si trovava il portafoglio e il punto più basso raggiunto prima del recupero.
Il calcolo si svolge in quattro passaggi:
- Costruire la curva del capitale. Elencare il valore del portafoglio a ogni intervallo temporale, che sia giornaliero, settimanale o mensile.
- Calcolare il massimo progressivo. In ogni punto, registrare il valore più alto raggiunto fino a quel momento, non solo il picco più recente.
- Calcolare la serie dei drawdown. A ogni passaggio temporale, sottrarre il massimo progressivo dal valore attuale e dividere per il massimo progressivo.
- Trovare il valore minimo in quella serie di drawdown. Quel singolo numero più negativo è il tuo max drawdown.
Un caso particolare crea spesso confusione: un drawdown ancora in corso che non si è ancora ripreso. Se il tuo portafoglio è attualmente 18% sotto il suo ultimo picco e non ha raggiunto un nuovo massimo, quel -18% è comunque il tuo max drawdown attuale, anche se il minimo potrebbe peggiorare prima di migliorare. Riportalo come “max drawdown a oggi, in corso” piuttosto che come cifra definitiva. Questo processo graduale si applica sia che tu stia valutando una singola azione, un fondo o un intero portafoglio multi-asset.
Un Esempio Pratico: Individuare Picco, Minimo e Recupero
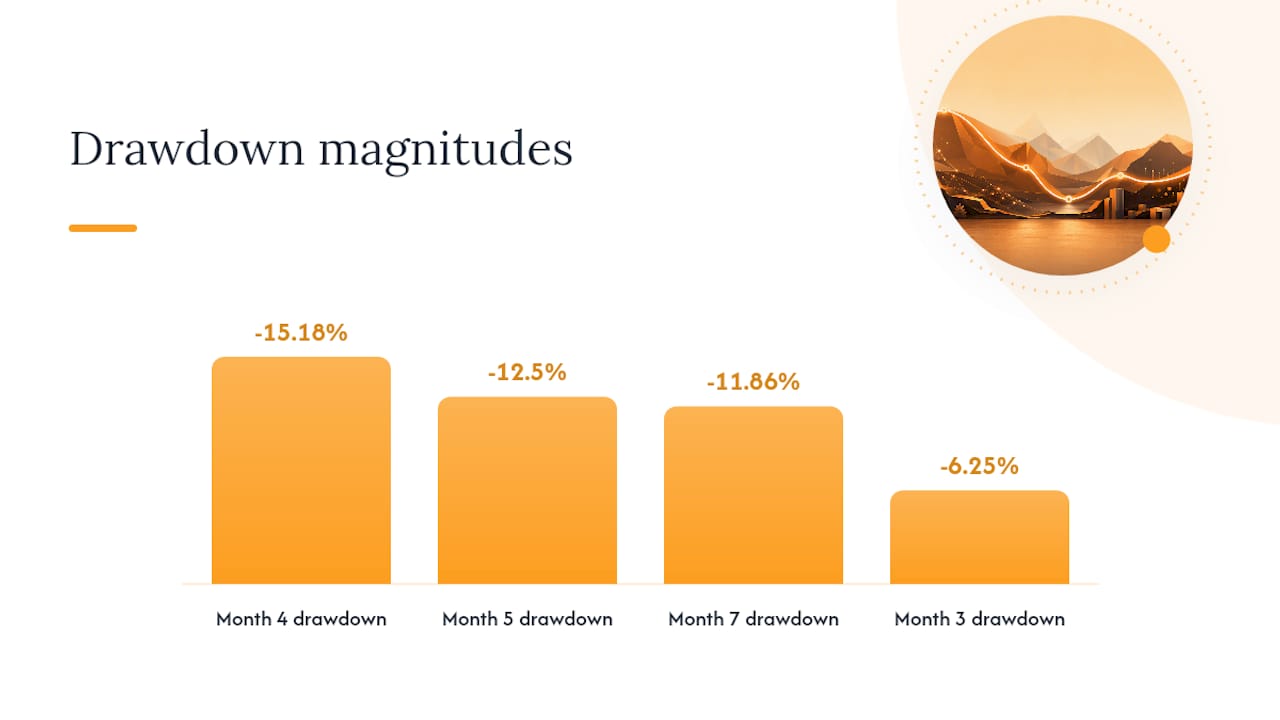
Immagina un portafoglio con questi valori di fine mese: $100.000 → $112.000 → $105.000 → $95.000 → $98.000 → $118.000 → $104.000.
Percorrendo il massimo progressivo e il drawdown a ogni passaggio:
- Mese 1: $100.000. Massimo progressivo = $100.000. Drawdown = 0%.
- Mese 2: $112.000 (nuovo picco). Massimo progressivo = $112.000. Drawdown = 0%.
- Mese 3: $105.000. Il massimo progressivo resta $112.000. Drawdown = ($105.000 − $112.000) / $112.000 = −6,25%.
- Mese 4: $95.000. Il massimo progressivo resta $112.000. Drawdown = −15,18%.
- Mese 5: $98.000. Il massimo progressivo resta $112.000 (questo rimbalzo intermedio non stabilisce un nuovo massimo). Drawdown = −12,5%.
- Mese 6: $118.000 (nuovo picco, superando il precedente massimo di $112.000). Il massimo progressivo si aggiorna a $118.000. Drawdown = 0%.
- Mese 7: $104.000. Il massimo progressivo resta $118.000. Drawdown = −11,86%.
Per risalire da $95.000 al picco precedente di $112.000, il portafoglio aveva bisogno di un guadagno di circa 17,9%, un utile promemoria del fatto che le perdite e i guadagni di recupero necessari per cancellarle non sono mai simmetrici. Nota come il rimbalzo del Mese 5 a $98.000 non azzeri nulla, poiché non ha mai superato il picco di $112.000 raggiunto in precedenza.
Perché il Tempo di Recupero Conta Quanto la Percentuale
Un drawdown ha tre fasi distinte che vale la pena monitorare separatamente: il calo dal picco al minimo, la risalita dal minimo fino al ritorno al vecchio massimo, e il tempo totale trascorso “sott’acqua” al di sotto di quel picco.
C’è anche una particolarità statistica da considerare. Per serie di rendimenti che si comportano come una passeggiata casuale, il drawdown massimo atteso tende a crescere con la radice quadrata del periodo di osservazione, quindi una strategia monitorata per quindici anni mostrerà quasi meccanicamente un MDD più profondo della stessa strategia monitorata per tre anni, anche se il rischio sottostante non è cambiato.
La storia mostra chiaramente il divario nella velocità di recupero. Il crollo da COVID dell’S&P 500 di circa -33,9% nel 2020 si è ripreso in pochi mesi. Stessa classe di asset, esperienza dell’investitore radicalmente diversa. Controlla sempre sia la profondità di un drawdown sia quanto tempo ha effettivamente richiesto il recupero.
Max Drawdown vs. Volatilità, VaR e Calmar Ratio
La volatilità misura la dispersione attorno a una media, trattando un forte rialzo e un forte crollo come ugualmente “rischiosi”. La maggior parte degli investitori non la pensa così.
Il Value at Risk (VaR) stima una soglia di perdita a un dato livello di confidenza su un orizzonte definito, ma è un quantile probabilistico, non un risultato effettivamente vissuto. L’MDD, al contrario, riporta ciò che è realmente accaduto.
È qui che il Calmar ratio guadagna il suo posto in una scheda tecnica: divide il rendimento annualizzato per il max drawdown, fornendo un dato di performance corretto per il drawdown che risuona con gli investitori in modo più diretto rispetto allo Sharpe ratio. Per i portafogli soggetti a perdite gravi occasionali piuttosto che a oscillazioni giornaliere costanti, il Conditional Drawdown at Risk (CDaR) va oltre, calcolando la media della coda peggiore dei drawdown invece di isolare solo quello più profondo.
Come Calcolare il Max Drawdown in un Foglio di Calcolo o in Python
Non serve un software specializzato per calcolarlo da soli. In un foglio di calcolo:
- Colonna A: date. Colonna B: valore del portafoglio a ogni data.
- Colonna C: massimo progressivo, usando una formula come
=MAX($B$2:B2)trascinata lungo la colonna. - Colonna D: drawdown, calcolato come
=(B2-C2)/C2. - Usa
MIN(D:D)per estrarre il max drawdown, poiINDEX/MATCHper trovare la data esatta in cui si è verificato.
In Python con pandas, la stessa logica richiede tre righe: calcolare un massimo progressivo con .cummax(), sottrarre e dividere per ottenere la colonna del drawdown, poi chiamare .min() per estrarre il valore peggiore. I calcolatori online sono un modo rapido per verificare la coerenza dei tuoi calcoli su un foglio di calcolo con una piccola serie di dati.
Consiglio dell’esperto: Calcola sempre il max drawdown sui dati di rendimento totale (con dividendi reinvestiti) quando confronti due fondi testa a testa. Confrontare il drawdown basato solo sul prezzo di un fondo con il drawdown a rendimento totale di un altro farà sembrare artificialmente più rischioso il fondo che paga dividendi.
Trasformare il Max Drawdown in Regole di Portafoglio
Estrai il max drawdown e il relativo tempo di recupero sempre dalla stessa finestra retrospettiva e dallo stesso tipo di dati. Mescolare un MDD a cinque anni basato solo sul prezzo per una partecipazione con un MDD a rendimento totale su dieci anni per un’altra produce un confronto privo di significato.
Abbina il dato grezzo al Calmar ratio per avere un contesto e, dove possibile, esegui una simulazione Monte Carlo dei possibili percorsi di rendimento futuri per vedere la gamma di drawdown che la strategia potrebbe plausibilmente produrre in futuro. Ogni volta che citi l’MDD a qualcun altro, indica le date, la frequenza di campionamento e se si tratta di rendimento sul prezzo o totale.
Come Evibe Mostra il Drawdown su Tutto il Tuo Portafoglio
Calcolare il max drawdown a mano su un singolo fondo è gestibile. Farlo su un portafoglio che comprende azioni, ETF, opzioni, crypto e immobili è un problema completamente diverso, poiché ogni conto vive in un login separato con il proprio formato di dati.
Alcune app di portafoglio consolidano automaticamente le partecipazioni una volta collegate, quindi mostrano le metriche di drawdown e di recupero sia a livello di singola partecipazione sia a livello dell’intero portafoglio. L’analisi basata su IA può aiutare a tradurre un numero grezzo di drawdown in un contesto, segnalando se un calo appare tipico per quella classe di asset o insolitamente grave, senza richiedere di costruire un foglio di calcolo ogni volta che i mercati diventano turbolenti. Per i lettori che vogliono approfondire la matematica sottostante, la guida alla formula del rischio di portafoglio di Evibe illustra passo dopo passo i calcoli di rischio correlati, e il tracker dei dividendi mostra come i pagamenti reinvestiti incidano sulle cifre di rendimento totale.
Perché Vale la Pena Monitorare il Drawdown, Non Solo i Rendimenti
La maggior parte degli investitori è ossessionata dai rendimenti e tratta il drawdown come un ripensamento, ma dal punto di vista comportamentale è l’esatto contrario. Le persone abbandonano le strategie proprio durante un drawdown, quando il numero sullo schermo è profondamente rosso e il recupero sembra incerto. Comprendere il peggior calo storico del proprio portafoglio, e chiedersi onestamente se lo si potrebbe sopportare di nuovo, fa più per la disciplina a lungo termine di quanto potrà mai fare l’inseguimento di un punto percentuale di rendimento in più.
Monitora il max drawdown insieme ai tuoi rendimenti, non dopo. Se guardi la performance solo quando le cose vanno bene, il primo vero drawdown ti coglierà impreparato.
— Vincent
Fonti
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
FAQ
Qual È un Buon Max Drawdown?
Non esiste un numero universale, ma molti portafogli azionari diversificati storicamente registrano drawdown moderati durante le normali tensioni di mercato, mentre le strategie concentrate o a leva possono subire cali molto più ampi. Ciò che conta come “buono” dipende dal tuo orizzonte temporale e da quanto calo puoi tollerare senza vendere.
Qual È Stato Storicamente il Massimo Drawdown dell’S&P 500?
L’S&P 500 è sceso di circa il 33,9% durante il crollo da COVID del 2020 e si è ripreso entro pochi mesi, mentre la crisi finanziaria del 2007-2009 ha prodotto un drawdown molto più profondo che ha richiesto anni per un recupero completo.
Cosa Succede se Raggiungo il Max Drawdown su un Conto di Trading Finanziato?
I conti di trading finanziati stabiliscono in genere un limite di max drawdown come regola di rischio rigida. Superarlo di solito comporta la sospensione o la chiusura automatica del conto, poiché la metrica viene utilizzata dalla società per limitare la propria esposizione al ribasso su quel trader.
Un Drawdown del 20% È un Segnale Negativo?
Se sia “un segnale negativo” dipende più da quanto tempo richiede il recupero e da quanto il calo corrisponda alla tua tolleranza al rischio personale, che dal numero in sé.