Consolidare in sicurezza i conti d’investimento: 7 passaggi per gli investitori
Checklist in 7 passaggi per consolidare i conti d’investimento in sicurezza: preferisci OAuth allo scraping, verifica le posizioni, attiva l’MFA con Evibe.
Consolidare in sicurezza i conti d’investimento: 7 passaggi per gli investitori
Consolidare i conti d’investimento significa collegare le tue banche e società di intermediazione esistenti a un’unica app, così da vedere un solo numero di patrimonio netto invece di cinque login diversi. Non si tratta di chiudere conti o trasferire asset a un nuovo custode. La mossa giusta è scegliere un aggregatore che si connetta tramite API o OAuth, non tramite screen scraping, e che richieda l’autenticazione a più fattori prima di accedere ai tuoi dati. App come Evibe e gli aggregatori di conti che le alimentano gestiscono oggi questo tipo di connessione, utilizzando connessioni API o OAuth sicure.
TL;DR:
- Utilizzare connessioni API o OAuth per l’aggregazione dei conti aumenta la sicurezza evitando di condividere le password bancarie e abilitando l’autenticazione a più fattori.
- Controlli manuali dei saldi dei conti rispetto agli estratti conto dopo la sincronizzazione iniziale, in particolare nei periodi con poche operazioni, riducono gli errori di riconciliazione e garantiscono l’accuratezza dei dati.
- I ritardi di sincronizzazione variano a seconda dell’istituto, quindi le stime del patrimonio netto “in tempo reale” sono in genere aggiornate all’ultima sincronizzazione riuscita, non immediate.
- Verificare correttamente i permessi, comprendere le politiche di conservazione dei dati e revocare l’accesso quando necessario sono passaggi fondamentali per mantenere la sicurezza del conto.
- Gli approfondimenti basati sull’IA aiutano a monitorare il rischio di portafoglio e la diversificazione, ma non devono sostituire una consulenza personalizzata da parte di un professionista finanziario qualificato.
Indice
- Come funziona davvero l’aggregazione dei conti
- Quali controlli di sicurezza fare prima di collegare i conti?
- Checklist passo dopo passo per consolidare in sicurezza le tue banche e società di intermediazione
- Cosa mostra la tua dashboard aggregata, e dove non arriva
- Mantenere i tuoi conti collegati accurati e sicuri
- Perché Evibe ha costruito l’aggregazione mettendo la sicurezza al primo posto
- Ottieni il tuo patrimonio netto completo in un unico posto con Evibe
- Da dove proviene la guida sulla sicurezza di questo articolo
- Fonti
- FAQ
Come funziona davvero l’aggregazione dei conti
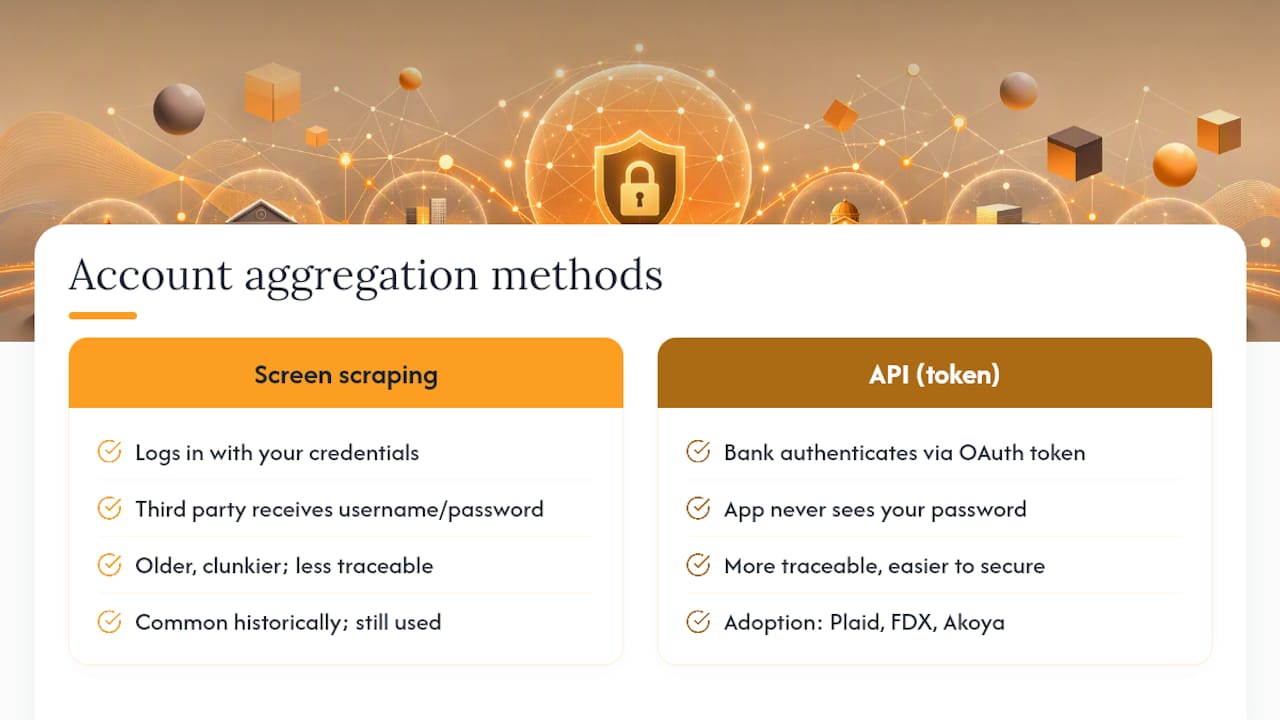
Due metodi dominano l’aggregazione dei conti, e la differenza conta più di quanto molti pensino. Lo screen scraping funziona accedendo ai tuoi conti usando le tue credenziali reali, poi leggendo la pagina come farebbe un browser. È un metodo più vecchio, più macchinoso, e richiede che tu consegni il tuo nome utente e la tua password a terzi. Le connessioni basate su API funzionano diversamente: la tua banca ti autentica direttamente tramite OAuth, poi emette un token che consente all’app di estrarre dati senza mai vedere la tua password.
Le linee guida dell’OCC per le banche raccomandano, dove possibile, accordi diretti di feed dati e API, in gran parte perché sono più tracciabili e più facili da proteggere rispetto allo scraping. Gli aggregatori di conti sono diventati i maggiori player in questo settore costruendo connessioni API con migliaia di istituti, e il settore in generale si sta muovendo verso standard come il Financial Data Exchange (FDX) e l’accesso tokenizzato tramite reti come Akoya.
Ciò che viene effettivamente importato nella tua dashboard: saldi dei conti, posizioni, storico delle transazioni e allocazioni. L’inserimento manuale colma ancora le lacune. Immobili, private equity, oggetti da collezione e alcuni conti pensionistici spesso devono essere aggiunti a mano.
Quali controlli di sicurezza fare prima di collegare i conti?
Prima di collegare anche un solo conto, verifica come l’app si connette ai tuoi istituti. Se ti chiede direttamente nome utente e password della banca invece di reindirizzarti alla schermata di login ufficiale della tua banca, si tratta di un’impostazione basata su screen scraping, ed è il caso di fermarsi a riflettere.
Le linee guida della FINRA sul rischio di aggregazione invitano i consumatori a capire esattamente come un servizio accede, utilizza e conserva i loro dati prima di collegare qualsiasi cosa. Alcuni controlli richiedono meno di cinque minuti ciascuno:
- Verifica che l’app utilizzi l’accesso basato su OAuth o API anziché memorizzare le credenziali bancarie.
- Attiva l’autenticazione a più fattori sia per i tuoi istituti finanziari sia per l’app aggregatrice stessa.
- Leggi attentamente la schermata di consenso. L’accesso in sola lettura a saldi e posizioni è molto diverso dai permessi che consentono le transazioni.
- Controlla l’informativa sulla privacy per i termini di conservazione dei dati. Alcuni aggregatori conservano lo storico delle transazioni a tempo indeterminato; altri lo eliminano dopo la sincronizzazione.
Consiglio pratico: Usa un gestore di password per generare una password unica per ogni accesso finanziario che possiedi. Password riutilizzate o deboli sono esattamente ciò che gli aggressori sfruttano quando inseriscono credenziali rubate in app simili agli aggregatori per collegare conti in modo fraudolento.
Un’inchiesta di Krebs on Security ha documentato casi in cui password bancarie compromesse sono state usate specificamente per innescare frodi di collegamento conti tramite l’aggregazione dati. Questo è l’argomento pratico a favore di OAuth rispetto allo scraping: i controlli antifrode della tua banca restano attivi durante l’handshake invece di essere completamente aggirati.
Checklist passo dopo passo per consolidare in sicurezza le tue banche e società di intermediazione
Far funzionare correttamente la prima sincronizzazione ti evita di dover ricollegare i conti in seguito e permette di individuare gli errori prima che si accumulino. Segui questi passaggi in ordine.
- Fai un inventario di ogni conto che possiedi. Elenca conti di intermediazione tassabili, IRA, 401(k), portafogli crypto, conti liquidità e tutto ciò che dovrai inserire manualmente, come immobili o una partecipazione in una startup.
- Scegli un aggregatore con supporto API/OAuth. Verificalo prima di collegare qualsiasi cosa. Le app basate su screen scraping esistono ancora, ed è meglio evitarle quando è disponibile un’opzione migliore.
- Collegati tramite la pagina di login ufficiale della tua banca, non un modulo integrato nell’app che chiede direttamente le tue credenziali. Questo è il segno visivo che distingue OAuth dallo scraping.
- Concedi i permessi minimi offerti. La maggior parte degli strumenti di consolidamento necessita solo dell’accesso in lettura a saldi e posizioni, non dell’autorità sulle transazioni.
- Verifica le tue posizioni subito dopo la prima sincronizzazione. Confronta il numero di azioni e i saldi con il tuo estratto conto di intermediazione. Piccole discrepanze in questa fase spesso indicano un ritardo, non errori, ma vale la pena controllare.
- Imposta avvisi per movimenti di prezzo, pagamenti di dividendi o deviazioni di allocazione una volta che i tuoi dati appaiono accurati.
- Assicurati di sapere come revocare l’accesso. Un aggregatore legittimo ti mostrerà esattamente dove scollegare un conto, sia nell’app che tramite le impostazioni delle app collegate della tua banca.
Consiglio pratico: Esegui la fase di riconciliazione in un giorno senza operazioni o trasferimenti in sospeso. Confrontare un portafoglio in fase di regolamento con un estratto conto è il motivo più comune per cui le persone pensano che il proprio aggregatore sia guasto quando in realtà non lo è.
Cosa mostra la tua dashboard aggregata, e dove non arriva
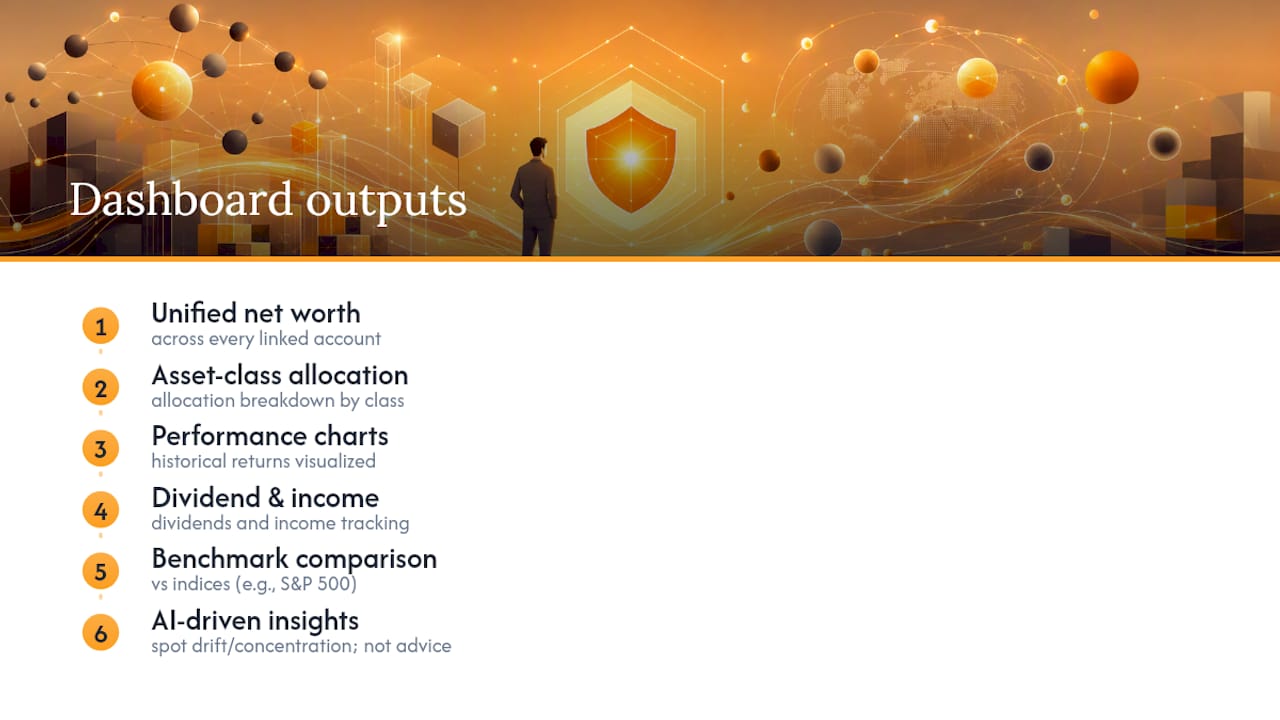
Una dashboard ben costruita ti offre un patrimonio netto unificato su ogni conto collegato, una suddivisione dell’allocazione per classe di asset, grafici di performance, monitoraggio di dividendi e reddito, e un confronto con indici come l’S&P 500. La copertura sui tracker di portafoglio di Forbes Advisor osserva che questa combinazione — sincronizzazione multi-conto, analisi e approfondimenti basati sull’IA — è diventata l’insieme di funzionalità standard per gli strumenti seri nel 2026, anche se le funzionalità esatte disponibili dipendono molto dal piano.
I limiti sono altrettanto reali. I tempi di sincronizzazione variano. Alcuni istituti si aggiornano una volta al giorno, altri con un ritardo di un giorno o più, quindi il tuo patrimonio netto “in tempo reale” è in realtà “aggiornato all’ultima sincronizzazione”. Il costo base può essere incompleto per posizioni più vecchie, in particolare asset trasferiti tra intermediari anni fa. Le criptovalute aggiungono una complicazione propria: tracciare l’indirizzo di un wallet non equivale a tracciarne la custodia, e una dashboard che mostra le tue posizioni non significa che le controlli o le protegga.
Gli approfondimenti basati sull’IA meritano un’avvertenza specifica: trattali come un modo per individuare deviazioni di allocazione o rischio di concentrazione, non come consulenza finanziaria personalizzata. Lo schema è davvero utile. La decisione finale resta comunque tua.
Mantenere i tuoi conti collegati accurati e sicuri
L’aggregazione non è un’impostazione una tantum. Trattala come faresti con qualsiasi compito finanziario ricorrente: controllala, non limitarti a fidarti.
- Riconcilia la tua dashboard con gli estratti conto reali del broker mensilmente, non solo al momento delle tasse.
- Revoca e riautorizza l’accesso ogni volta che cambi una password bancaria o noti un’attività di accesso insolita. La maggior parte degli istituti elenca le app di terze parti collegate nelle impostazioni di sicurezza.
- Se la sincronizzazione si interrompe, la soluzione è di solito ricollegare il conto o risolvere una richiesta MFA in sospeso che l’app sta aspettando.
- Alcuni istituti bloccano completamente l’accesso automatizzato per determinati tipi di conto. Se una sincronizzazione fallisce sistematicamente, spesso è questa la ragione.
- Quando contatti l’assistenza, tieni pronti il nome del conto, l’orario approssimativo dell’errore e uno screenshot. Questo velocizza notevolmente la diagnosi.
Perché Evibe ha costruito l’aggregazione mettendo la sicurezza al primo posto
Abbiamo costruito Evibe attorno a una premessa semplice: il tuo patrimonio netto dovrebbe aggiornarsi da solo, e il metodo di connessione non dovrebbe essere il punto debole. Evibe si sincronizza tramite connessioni API sicure anziché screen scraping, copre più classi di asset in un’unica dashboard e include analisi basate sull’IA su rischio e diversificazione.
Alla prima sincronizzazione, aspettati di verificare i saldi rispetto a un estratto conto recente e di impostare avvisi per le metriche che ti interessano davvero: rendimento sul costo, deviazione di allocazione o performance rispetto a un benchmark. Il quadro è finalmente completo una volta che ogni conto ha riportato i propri dati.
— Vincent
Ottieni il tuo patrimonio netto completo in un unico posto con Evibe
Fogli di calcolo e cinque app di intermediazione separate possono tecnicamente darti un numero di patrimonio netto, ma devi fare i calcoli manualmente ogni volta che qualcosa cambia. Evibe colma questo divario sincronizzando le tue banche, società di intermediazione e asset monitorati manualmente — immobili, oggetti da collezione, partecipazioni private — in un’unica dashboard che si aggiorna da sola.

Ogni connessione passa attraverso un’aggregazione via API anziché lo scraping basato su credenziali, e l’analisi basata sull’IA segnala il rischio di concentrazione e le lacune di diversificazione man mano che i tuoi conti si sincronizzano. L’app Evibe copre classi di asset che la maggior parte degli strumenti di consolidamento ignora del tutto, dalle opzioni con le Greche al monitoraggio del rendimento sul costo dei dividendi, il tutto in una configurazione privacy-first che non memorizza mai le tue password bancarie né vende i tuoi dati. Evibe è gratuito da usare, e ogni nuovo account parte con 7 giorni di Premium, sincronizzazione broker inclusa. Inizia gratis, collega i tuoi primi due conti e verifica che le tue posizioni corrispondano al tuo ultimo estratto conto prima di collegare gli altri.
Da dove proviene la guida sulla sicurezza di questo articolo
L’OCC e la FINRA stabiliscono la base normativa su come gli aggregatori dovrebbero divulgare l’uso dei dati. Krebs on Security documenta frodi reali legate a credenziali deboli, e le sintesi di settore di BPI monitorano il passaggio verso standard API tokenizzati.
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione specifica prima di agire in base a quanto riportato qui.
Fonti
- Bank-Provided Account Aggregation Services: Guidance to Banks | OCC
- Know before you share: Be mindful of data aggregation risks | FINRA
- The risk of weak online banking passwords – Krebs on Security
- Data aggregator issue summary | BPI
- The Best Portfolio Management Apps Of 2026 – Forbes Advisor
FAQ
Consolidare i conti d’investimento significa spostare i miei soldi?
No. L’aggregazione dei conti collega i tuoi conti esistenti a una dashboard per il monitoraggio e l’analisi; i tuoi asset restano esattamente dove sono, detenuti dalle tue attuali banche e società di intermediazione.
La sincronizzazione basata su API è più sicura dello screen scraping?
Sì. Le connessioni API e OAuth permettono alla tua banca di autenticarti direttamente e rilasciare un token, così l’aggregatore non vede mai la tua password, a differenza dello screen scraping, che richiede le tue effettive credenziali di accesso.
Cosa dovrei controllare prima di collegare un conto di intermediazione a un’app?
Verifica che l’app utilizzi l’accesso OAuth tramite la pagina di login ufficiale della tua banca, che abiliti l’autenticazione a più fattori e che richieda permessi in sola lettura anziché autorizzazioni per le transazioni.
Gli approfondimenti sul portafoglio basati sull’IA possono sostituire un consulente finanziario?
No. L’analisi IA in app come Evibe è utile per individuare deviazioni di allocazione, rischio di concentrazione e tendenze di performance, ma è uno strumento di monitoraggio, non una consulenza finanziaria personalizzata.
Quanto costa Evibe?
Evibe è gratuito da usare: il piano Free copre un portafoglio fino a 50 posizioni. Premium costa 9,99 $ al mese o 99,99 $ all’anno tramite l’App Store, e ogni nuovo account parte con 7 giorni di Premium. Nessuna versione basata su pubblicità.