Beta di portafoglio per investitori: formula Excel ed esempio con 3 posizioni
Calcola il beta di portafoglio in Excel: formula, esempio con 3 posizioni, interpretazione dei risultati ed errori comuni da evitare con gli ETF.
Beta di portafoglio per investitori: formula Excel ed esempio con 3 posizioni
Il beta di portafoglio misura quanto siano sensibili i rendimenti del tuo portafoglio ai movimenti di un benchmark, al quale viene assegnato un valore di 1. Un beta superiore a 1 significa che il tuo portafoglio tende a oscillare più del mercato; sotto 1 significa che oscilla meno. Abbiamo creato questa guida perché la matematica è semplice una volta vista applicata, e conoscere il proprio numero cambia il modo in cui si dimensionano le posizioni e si valuta il rischio.
In breve:
- Ricalcola regolarmente il beta del tuo portafoglio per tenere conto degli spostamenti di peso, poiché anche piccole variazioni possono alterare significativamente il tuo profilo di rischio.
- Usa un periodo di osservazione da 36 a 60 mesi per i dati sul beta, e verifica il periodo specifico quando esamini le cifre pubblicate, poiché finestre temporali diverse possono produrre risultati diversi.
- Sii cauto nel fare affidamento sui beta a livello di fondo per gli ETF; analizzare le singole posizioni in portafoglio offre un quadro più accurato della tua reale esposizione al mercato.
- Punta a un beta di portafoglio che corrisponda alla tua tolleranza al rischio, aggiustando le tue allocazioni o coperture se il tuo beta attuale si allontana di oltre il 5 percento dal tuo obiettivo.
- Riverificare il beta almeno ogni trimestre, specialmente dopo operazioni importanti o movimenti di mercato, aiuta a prevenire una deriva del rischio non notata e mantiene efficace la tua gestione del rischio.
Indice
- Beta di portafoglio spiegato: cosa misura e perché il benchmark conta
- Come calcolare il beta di portafoglio: formula e metodo passo dopo passo
- Un esempio pratico: calcolare il beta di portafoglio per tre posizioni
- Interpretare il beta di portafoglio: cosa ci dice davvero il numero
- Dove trovare dati sul beta affidabili e quando calcolarne uno proprio
- Limiti ed errori comuni sul beta commessi dagli investitori
- Usare il beta di portafoglio per fissare obiettivi e guidare il ribilanciamento
- Perché i professionisti trattano il beta come un obiettivo mobile
- Mantieni aggiornato il beta del tuo portafoglio senza lavoro sui foglio di calcolo
- Fonti
Beta di portafoglio spiegato: cosa misura e perché il benchmark conta
Il beta rappresenta il rischio sistematico, la parte del movimento di un portafoglio legata al mercato in generale piuttosto che a eventi specifici di una singola azienda. È un unico numero che risponde a una domanda precisa: quando il benchmark si muove dell’1%, quanto tende a muoversi il tuo portafoglio? È tutto. Non ti dice nulla su sorprese negli utili, cambiamenti manageriali o shock specifici di settore. Questi rientrano nel rischio non sistematico, e il beta non è mai stato progettato per catturarli.
La scelta del benchmark cambia la risposta. La maggior parte dei portafogli azionari statunitensi viene misurata rispetto all’S&P 500, ma un fondo small-cap misurato rispetto a quell’indice mostrerà spesso un beta distorto perché i due non si muovono in modo coerente insieme. È qui che entra in gioco l’R-quadrato. Ti dice quanta parte del movimento del tuo portafoglio è effettivamente spiegata dal benchmark. Un R-quadrato basso significa che il beta è un predittore debole per quell’asset rispetto al benchmark scelto, e il numero diventa quasi privo di significato.
Alcune cose da tenere a mente prima di iniziare a calcolare:
- Il beta guarda al passato. Viene calcolato sui rendimenti storici, quindi riflette come si è comportata un’azione, non come si comporterà.
- Il periodo di osservazione cambia il risultato. Un beta a tre anni e uno a cinque anni sulla stessa azione possono differire in modo significativo.
- Il beta ha senso solo se abbinato a un benchmark che effettivamente correla con la posizione in oggetto.
- Nessun numero singolo sostituisce la comprensione di cosa stia effettivamente guidando il tuo rischio.
Come calcolare il beta di portafoglio: formula e metodo passo dopo passo
La formula è una riga: Beta di portafoglio = Σ(peso_i × beta_i). Moltiplichi il peso di ogni posizione per il proprio beta individuale, poi somma i risultati. Nessun calcolo complesso, nessuna scatola nera. Ecco come applicarlo alle tue posizioni.
- Elenca ogni posizione e il suo valore di mercato attuale. Usa i prezzi odierni, non il tuo costo di base. Il beta si riferisce a quanto vale la posizione in questo momento.
- Calcola il peso di ogni posizione. Dividi il valore di mercato di ogni posizione per il valore totale del portafoglio. I pesi dovrebbero somare a 1 (o 100%) su tutto ciò che possiedi.
- Trova o calcola il beta di ogni posizione. La maggior parte delle piattaforme di brokeraggio e dei siti di dati finanziari pubblica il beta per singole azioni e fondi. Se vuoi un numero personalizzato, puoi calcolare il beta tu stesso usando la covarianza dei rendimenti dell’asset e del mercato, divisa per la varianza del mercato, eseguita come regressione sui dati storici dei rendimenti.
- Moltiplica ogni peso per il beta corrispondente. Questo ti dà il contributo al beta di ogni posizione.
- Somma i contributi. Quel totale è il beta del tuo portafoglio.
In un foglio di calcolo, questo si traduce in modo chiaro in poche colonne: valore di mercato, peso (valore di mercato diviso per il totale del portafoglio), beta individuale e beta pesato (peso moltiplicato per beta). Una formula SOMMA.PRODOTTO sulle colonne peso e beta eseguirà l’intero calcolo in un’unica cella una volta popolati i dati. Se stai estraendo i beta manualmente dalla sezione di ricerca di un broker, verifica bene il periodo di osservazione indicato. Alcune piattaforme usano per default 60 mesi, altre 36, e il numero cambia in base a quale stai guardando.
Il beta calcolato tramite regressione richiede un po’ più di lavoro. Serve una serie di rendimenti sia per l’asset che per il benchmark nello stesso periodo, poi calcoli covarianza e varianza, oppure esegui una semplice regressione lineare con il benchmark come variabile indipendente. La maggior parte dei programmi di foglio di calcolo dispone di funzioni integrate sia per la covarianza che per la varianza, quindi una volta allineati i dati sui rendimenti, il calcolo stesso richiede pochi secondi. La parte più difficile è trovare dati sui rendimenti puliti, specialmente per posizioni meno comuni.
Un esempio pratico: calcolare il beta di portafoglio per tre posizioni
I numeri rendono tutto concreto. Supponi di detenere tre posizioni:
- Azione A: valore di mercato di 30.000 $, beta di 1,4
- Azione B: valore di mercato di 50.000 $, beta di 0,8
- Fondo obbligazionario C: valore di mercato di 20.000 $, beta di 0,2
Valore totale del portafoglio: 100.000 $. I tuoi pesi sono 30%, 50% e 20%.
Moltiplica ogni peso per il suo beta: l’Azione A contribuisce 0,30 × 1,4 = 0,42. L’Azione B contribuisce 0,50 × 0,8 = 0,40. Il Fondo obbligazionario C contribuisce 0,20 × 0,2 = 0,04.
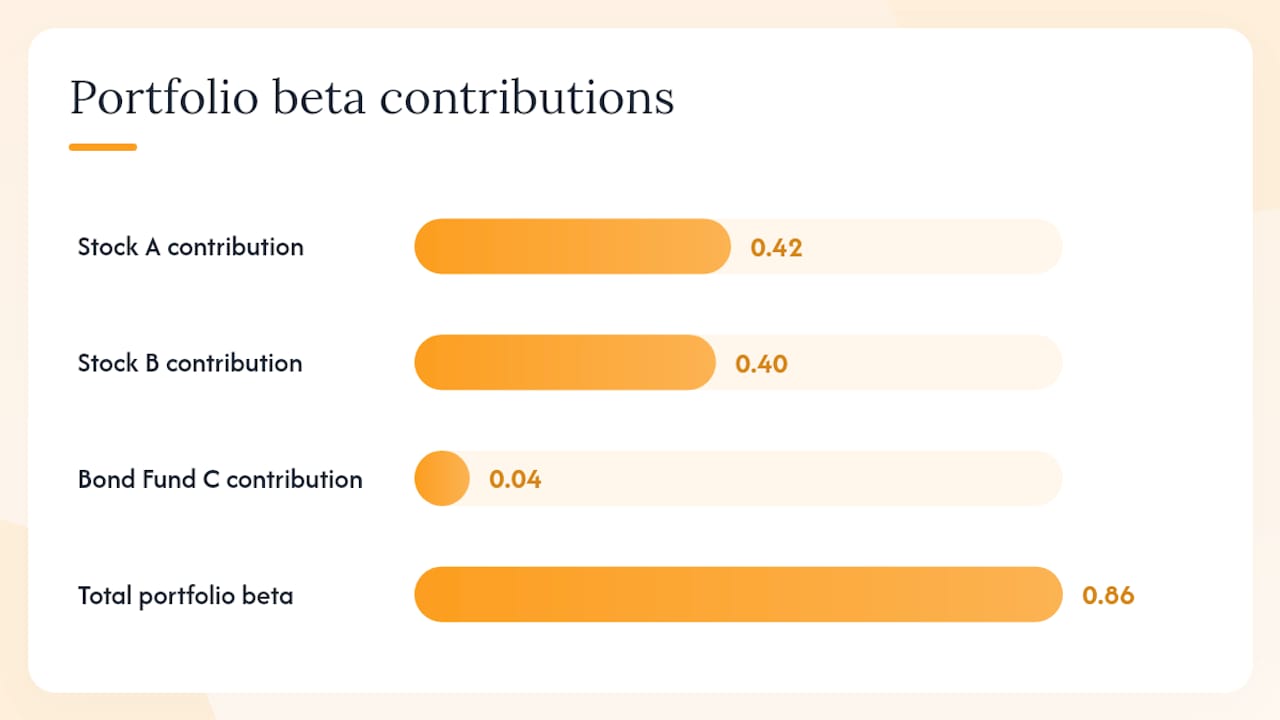
Il beta del tuo portafoglio è 0,42 + 0,40 + 0,04 = 0,86.
Quel numero si trova sotto 1, il che significa che questo portafoglio si è storicamente mosso un po’ meno del benchmark.
Replicare questo in un foglio di calcolo o in uno strumento di tracciamento dividendi e posizioni richiede le stesse quattro colonne della sezione di calcolo: valore di mercato, peso, beta e contributo pesato. Nel momento in cui aggiungi una quarta posizione o vendi una posizione esistente, ogni peso cambia, e con esso cambia anche il beta del tuo portafoglio, ed è esattamente per questo che non è un numero da calcolare una volta e dimenticare.
Interpretare il beta di portafoglio: cosa ci dice davvero il numero
Un beta esattamente pari a 1 significa che il tuo portafoglio si è storicamente mosso in linea con il benchmark. Niente amplificato, niente attenuato. La maggior parte dei fondi indice ampi si posiziona vicino a questo valore per costruzione.
Ecco come leggere gli intervalli che incontrerai effettivamente:
- Beta superiore a 1: il portafoglio ha amplificato i movimenti del benchmark. Un beta di 1,3 suggerisce un movimento di circa il 13% per ogni 10% di movimento del benchmark, in entrambe le direzioni.
- Beta tra 0 e 1: il portafoglio si muove nella stessa direzione del benchmark, ma con meno forza. I portafogli ricchi di utility o obbligazioni si posizionano spesso qui.
- Beta vicino a 0: poca o nessuna relazione storica con i movimenti del benchmark. La liquidità e alcune strategie market-neutral rientrano in questo intervallo.
- Beta negativo: il portafoglio ha tendenzialmente si è mosso in direzione opposta al benchmark. I titoli minerari dell’oro e alcuni strumenti legati alla volatilità hanno mostrato beta negativo in periodi specifici, sebbene questa relazione sia raramente stabile.
Se un dato beta sia “buono” dipende interamente da cosa stai cercando di ottenere. Un pensionato che preleva reddito potrebbe puntare a un beta ben inferiore a 1 per ridurre le oscillazioni in un portafoglio che non può permettersi di vedere crollare del 20% in un trimestre negativo. Un investitore più giovane con decenni davanti per recuperare da eventuali ribassi potrebbe scegliere deliberatamente un beta superiore a 1, accettando cali più marcati per avere l’opportunità di guadagni eccezionali nei mercati favorevoli. Nessuno dei due approcci è oggettivamente corretto. Il beta è uno strumento per far corrispondere il comportamento del tuo portafoglio alla tua tolleranza e al tuo orizzonte temporale, non una pagella con un voto da superare.
Dove trovare dati sul beta affidabili e quando calcolarne uno proprio
La maggior parte delle piattaforme di brokeraggio e dei fornitori di dati finanziari pubblica le cifre del beta direttamente nella pagina di ricerca di un’azione o di un fondo, e per un controllo rapido di solito è sufficiente. I problemi iniziano quando ci si affida a quei numeri pubblicati senza verificarne le premesse.
- I beta pubblicati variano in base alla finestra di osservazione. Un fornitore che usa una finestra di 60 mesi e uno che ne usa una di 36 possono mostrare numeri diversi per la stessa azione.
- I beta sulle piattaforme di dati si aggiornano periodicamente, non in continuo, quindi un numero estratto sei mesi fa potrebbe già essere obsoleto.
- Per un fondo o un ETF che detiene decine di titoli sottostanti, spesso è necessario guardare all’interno di quelle posizioni per un beta attuale accurato piuttosto che fidarsi della cifra pubblicata dal fondo stesso.
- Se vuoi un beta calcolato sul tuo periodo temporale, eseguire una regressione sui dati storici dei rendimenti ti dà pieno controllo, anche se richiede più impostazione.
Consiglio da esperto: Quando controlli un beta pubblicato, cerca il periodo di osservazione dichiarato prima di usare quel numero. Un beta a 36 mesi e uno a 60 mesi sulla stessa azione possono differire in misura tale da cambiare il modo in cui interpreti il rischio dell’intero portafoglio.
Limiti ed errori comuni sul beta commessi dagli investitori
Il beta è utile, ma è facile usarlo male. Alcune trappole ricorrono costantemente, anche tra investitori che comprendono perfettamente la formula.
- Trattare il beta pubblicato di un fondo come accurato senza esaminare le sue posizioni. Il beta a livello di fondo di un ETF multi-asset può mascherare esposizioni molto diverse al suo interno.
- Ignorare leva finanziaria e derivati. Opzioni e posizioni con leva possono spostare la tua reale esposizione al mercato ben oltre quanto suggerisca una semplice media pesata.
- Lasciare che la deriva dell’allocazione non venga misurata. Man mano che le posizioni crescono o si riducono di valore, i loro pesi cambiano, e con essi cambia il beta del tuo portafoglio, anche se non effettui mai un’operazione.
- Fidarsi del beta su una posizione con R-quadrato basso. Se il benchmark spiega a malapena il movimento di quell’asset, il numero del beta è vicino al rumore statistico.
Consiglio da esperto: Ricalcola il beta di portafoglio ogni volta che il peso di una singola posizione si sposta di più di qualche punto percentuale rispetto al punto di partenza. La deriva è silenziosa, e si accumula più rapidamente di quanto la maggior parte degli investitori si aspetti.
Usare il beta di portafoglio per fissare obiettivi e guidare il ribilanciamento
Il beta diventa davvero utile una volta che lo trasformi da un dato statico in un obiettivo operativo.
- Fissa un beta obiettivo che corrisponda alla tua tolleranza al rischio. Se vuoi un rischio simile a quello del mercato, punta vicino a 1. Se vuoi rendimenti più stabili, punta sotto 1 e accetta il compromesso in termini di guadagni nei mercati favorevoli.
- Controlla il beta effettivo del tuo portafoglio a cadenza regolare. Mensile o trimestrale funziona per la maggior parte degli investitori privati; i trader più attivi potrebbero volerlo settimanalmente.
- Fissa una soglia di deriva che attivi un’azione. Una regola comune è ribilanciare non appena il peso di una posizione si è spostato di più del 5% dal suo obiettivo, poiché di solito questo è sufficiente a modificare in modo significativo il beta di portafoglio.
- Ribilancia riducendo le posizioni ad alto beta che hanno guadagnato o aumentando quelle a basso beta, piuttosto che comprare solo di più di ciò che è già salito.
- Considera coperture semplici come aggiungere una piccola allocazione in obbligazioni o in un settore a basso beta se hai bisogno di abbassare rapidamente il numero senza una revisione completa del portafoglio.
Perché i professionisti trattano il beta come un obiettivo mobile
La maggior parte degli investitori privati calcola il beta una volta e lo tratta come un dato fisso. I professionisti no. Sanno che ogni movimento di prezzo cambia i pesi, ogni variazione di peso modifica il beta di portafoglio, e un numero calcolato a gennaio può essere significativamente errato entro l’estate se alcune posizioni sono salite molto.
La lacuna più grande non è nella matematica, ma nell’abitudine di riverificarla. Un portafoglio costruito per operare a un beta di 0,9 può derivare a 1,2 nell’arco di due trimestri se poche posizioni ad alto beta semplicemente sovraperformano tutto il resto che detieni, senza che sia necessaria alcuna operazione per causare lo spostamento. Questa è la parte che le spiegazioni convenzionali saltano. Il beta non è un’etichetta che calcoli una volta e dimentichi. È una fotografia che scade nel momento in cui i tuoi pesi si muovono, e i pesi si muovono costantemente. Gli investitori che controllano il proprio numero almeno ogni trimestre colgono la deriva prima che diventi una sorpresa. Chi lo calcola una volta durante una fase di ricerca e non lo rivede mai più spesso sta gestendo un profilo di rischio molto diverso da quello che pensa, a volte per anni. Per un’analisi più approfondita su come il beta si relazioni all’alfa e ad altre metriche di rischio, la nostra analisi su alfa contro beta merita i dieci minuti extra.
— Vincent
Mantieni aggiornato il beta del tuo portafoglio senza lavoro sui foglio di calcolo
Ricalcolare il beta di portafoglio a mano funziona bene per una fotografia istantanea, ma diventa obsoleto nel momento in cui una posizione si muove. Evibe sincronizza automaticamente i tuoi conti di brokeraggio e ricalcola il profilo di rischio del tuo portafoglio man mano che i tuoi pesi cambiano, incluse analisi look-through sugli ETF, in modo che le posizioni sottostanti di un fondo, non solo la sua cifra pubblicata a livello di fondo, alimentino la tua reale esposizione.

L’app confronta le tue posizioni con i principali indici in tempo reale e invia avvisi intelligenti quando il tuo profilo di rischio si allontana da dove lo hai fissato, il che risolve esattamente il problema affrontato in questo articolo: un beta accurato il giorno in cui lo calcoli e sbagliato tre mesi dopo. Se il tuo portafoglio include ETF, lo strumento di tracciamento portafoglio ETF gestisce automaticamente la matematica look-through invece di chiederti di scomporre a mano le posizioni del fondo. Scarica Evibe e collega i tuoi conti per vedere il beta attuale del tuo portafoglio senza aprire un solo foglio di calcolo.
Fonti
Queste fonti supportano le affermazioni principali di questo articolo e vale la pena leggerle direttamente se vuoi approfondire la matematica:
- Finra
- Portfolio Beta | Formula + Calculator
- What Beta Means for Investors | Investopedia
- Portfolio beta weighting: What it is, why it matters, and how to use | Britannica
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.