Routine en 8 étapes pour suivre la valeur des objets de collection dans son portefeuille d’investisseur
Suivez la valeur de vos objets de collection avec une routine mensuelle en 8 étapes et une évaluation par IA pour des estimations fiables et à jour.
Routine en 8 étapes pour suivre la valeur des objets de collection dans son portefeuille d’investisseur

Oui : suivez vos objets de collection dans votre outil de suivi du patrimoine net en utilisant des évaluations prudentes et documentées, avec un outil qui prend en charge des fiches d’actifs personnalisées et des mises à jour assistées par IA (Evibe est une option conçue pour cela). L’habitude la plus importante est d’enregistrer le coût de base, la provenance, l’état et la valeur assurée dès l’instant où vous consignez l’objet, avant que la mémoire ou les documents ne deviennent flous.
En bref :
- Les objets de collection ne devraient figurer dans un suivi de patrimoine net que s’ils sont valorisés de façon prudente et marqués comme actifs illiquides, afin de refléter fidèlement l’exposition au risque.
- Les catégories actives comme les pièces ou les œuvres d’art doivent être revues mensuellement, tandis que les pièces uniques ou moins liquides n’ont besoin que d’une réévaluation trimestrielle ou semestrielle.
- Les ventes d’objets de collection sont déclarées sur le formulaire IRS 8949 et l’annexe D (Schedule D), les plus-values nettes étant imposées à un taux maximal de 28 %, ce qui rend une documentation rigoureuse indispensable.
- Comme les objets de collection ne peuvent pas se synchroniser automatiquement depuis les banques, ils nécessitent une saisie manuelle, complétée par une évaluation assistée par IA et des mises à jour régulières pour rester précis.
- Beaucoup de collectionneurs croient à tort que l’assurance habitation couvre les objets de valeur, d’où la nécessité fréquente de souscrire une police dédiée pour une protection adéquate.
Table des matières
- Quelles données saisir pour chaque objet de collection
- Comment estimer et mettre à jour la juste valeur
- Intégrer les objets de collection dans un suivi de portefeuille automatique
- Les bases fiscales et déclaratives pour les collectionneurs
- Risque, liquidité et assurance dans votre vision du patrimoine net
- Une routine mensuelle en 8 étapes pour garder des valeurs à jour
- Équilibrer plaisir et discipline d’investissement
- La place d’Evibe dans le suivi des objets de collection
- Sources primaires pour vérifier les affirmations fiscales et les conseils d’investissement
- Sources
- FAQ
Quelles données saisir pour chaque objet de collection
Un objet de collection ne devient une donnée utile qu’une fois associé aux bons champs d’information. Sautez cette étape, et toute évaluation ultérieure ne sera qu’une supposition déguisée en chiffre.
Commencez par l’essentiel :
- Nom et catégorie de l’objet : pièce, comic, œuvre d’art, carte ou autre type, afin que votre outil de suivi puisse le regrouper et le pondérer correctement.
- Date d’achat et coût de base : ce que vous avez payé, plus toute prime d’acheteur ou frais d’expédition.
- Provenance et numéros de série : qui possédait l’objet avant vous, et toute marque d’identification confirmant l’authenticité.
- Notes d’état et photos : des images datées comptent plus que des adjectifs.
- Valeur assurée et lieu de stockage : distincts du coût de base, et révisés selon leur propre calendrier.
Des champs complémentaires viennent enrichir tout cela : le nom du vendeur, la facture originale, les reçus de restauration ou de conservation (qui peuvent ajuster le coût de base), et les rapports d’expertise avec leurs dates. Chaque champ a sa raison d’être, car il alimente quelque chose en aval, que ce soit un formulaire fiscal, une déclaration d’assurance, ou un calcul de risque dans votre tableau de bord de portefeuille.
Comment estimer et mettre à jour la juste valeur
Les objets de collection ne s’échangent pas sur une bourse, donc la « juste valeur » est toujours une estimation construite à partir des meilleures preuves disponibles. La méthode à choisir doit correspondre à la liquidité et à la valeur de l’objet.
- Ventes aux enchères et comparables : la preuve la plus solide pour les catégories activement échangées comme les pièces gradées ou l’art de premier plan.
- Expertises indépendantes : rentables pour les pièces de grande valeur ou uniques, surtout avant un renouvellement d’assurance ou une planification successorale.
- Guides de prix spécialisés ou listes de marchands : utiles pour les objets courants, où une fourchette suffit.
- Estimations planchers prudentes : la solution de repli lorsqu’aucun comparable récent n’existe, préférable à laisser un chiffre obsolète en place.
Mettez à jour mensuellement les catégories activement échangées, et trimestriellement ou deux fois par an les pièces illiquides ou uniques. La FINRA met en garde contre le fait que les relevés de comptes autogérés indiquent souvent des actifs alternatifs à leur prix d’achat initial ou au chiffre fourni par un promoteur plutôt qu’à une valeur de marché vérifiée, une habitude à éviter dans votre propre suivi. Les erreurs les plus courantes consistent à s’ancrer sur le prix payé, à se fier à un seul devis de marchand, et à oublier de dater chaque évaluation pour pouvoir suivre la tendance.
Conseil pro : En cas de doute, valorisez à la baisse. Une estimation prudente qui s’avère finalement en votre faveur est un bien meilleur problème qu’une estimation gonflée.

Intégrer les objets de collection dans un suivi de portefeuille automatique
Les objets de collection ne peuvent pas se synchroniser depuis un flux bancaire, mais c’est là que s’arrête le travail manuel. Dans Evibe, vous créez une fiche d’actif personnalisée, vous ajoutez le coût de base, la provenance et l’état, puis vous joignez la facture et les photos en tant que documents. À partir de là, l’analyse assistée par IA prend le relais.
- Suggestions de juste valeur : l’IA croise des données comparables pour proposer une fourchette que vous pouvez accepter ou ajuster.
- Contribution au risque : voyez quel pourcentage de votre patrimoine net total se trouve dans des actifs illiquides, mis à jour automatiquement à mesure que les autres comptes se synchronisent.
- Alertes d’écart d’évaluation : soyez averti lorsqu’un objet n’a pas été réévalué depuis un certain temps.
- Comparaison par indice : comparez la performance de votre portefeuille total, objets de collection inclus, aux principaux indices.
Une large part des collectionneurs sous-assurent leurs objets et évaluent mal leur couverture : une enquête Chubb relayée par Morningstar a révélé que 94 % des collectionneurs interrogés souhaitent une assurance pour leurs objets de valeur, alors que 46 % croient à tort que leur assurance habitation standard les couvre déjà. Un suivi consolidé fait apparaître cet écart dès que la valeur assurée figure à côté de la valeur estimée sur le même écran.
Les bases fiscales et déclaratives pour les collectionneurs
Les objets de collection ont leur propre traitement fiscal, distinct de celui des actions ou des fonds, et les habitudes de documentation que vous mettez en place aujourd’hui déterminent à quel point une vente future sera compliquée.
- Taux d’imposition des plus-values : les instructions de l’IRS pour le formulaire 8949 confirment que les objets de collection sont des actifs en capital, et les plus-values nettes issues d’une vente peuvent être imposées à un taux maximal de 28 %, déclarées sur le formulaire 8949 et l’annexe D (Schedule D).
- Règles de coût de base : votre coût de base commence avec le prix d’achat et les coûts associés, et des travaux de restauration ou d’amélioration documentés peuvent l’ajuster.
- Exigences d’expertise : pour les dons ou transferts successoraux, l’IRS attend souvent une expertise qualifiée et indépendante, alors gardez ce rapport rattaché à la fiche de l’actif, pas dans un dossier séparé.
- Quand faire appel à un professionnel : les ventes importantes, les règlements successoraux, ou les ajustements de coût de base impliquant des objets hérités méritent le temps d’un fiscaliste plutôt qu’une estimation approximative.
Un chiffre à retenir : le taux maximal de 28 % applicable aux objets de collection est supérieur au taux à long terme que la plupart des investisseurs attendent sur les actions, ce qui rend un coût de base documenté et des relevés de durée de détention réellement précieux au moment des impôts.
Risque, liquidité et assurance dans votre vision du patrimoine net
Les objets de collection se comportent différemment des actions ou des liquidités dans un portefeuille, et les traiter de la même façon surestime la rapidité avec laquelle vous pourriez réellement accéder à cet argent.
- Risque de liquidité : les recommandations de la FINRA sur la liquidité de marché précisent que les investissements illiquides sont difficiles à valoriser et peuvent varier fortement en ce qu’ils rapporteraient réellement, alors alignez toute allocation en objets de collection sur un horizon de temps long.
- Suivi de l’assurance : consignez la valeur assurée séparément de la valeur estimée, car c’est souvent une police dédiée aux objets de valeur qui protège réellement l’actif, et non une police habitation générale.
- Dimensionnement des positions : l’approche de portefeuille global de Morningstar traite chaque actif, objets de collection inclus, comme entrant en concurrence pour le capital en fonction du risque et du rendement, plutôt que de rester isolé dans un silo dédié au loisir.
- Vérification indépendante : recoupez toute valeur indiquée dans un compte autogéré plutôt que d’accepter au pied de la lettre le chiffre d’un promoteur.
Conseil pro : Plafonnez les objets de collection à un pourcentage du patrimoine net que vous seriez prêt à perdre entièrement, puis laissez votre outil de suivi faire respecter ce plafond automatiquement.
Une routine mensuelle en 8 étapes pour garder des valeurs à jour
La régularité l’emporte ici sur l’intensité. Une petite collection peut prendre dix minutes par mois, une grande, plutôt une heure, et l’automatisation réduit rapidement cet écart.
- Vérifiez que les factures, rapports d’expertise et documents de provenance sont toujours rattachés à chaque objet.
- Mettez à jour les photos si l’état a changé depuis la dernière révision.
- Lancez des comparables assistés par IA pour vérifier si l’estimation actuelle tient toujours.
- Réconciliez la valeur assurée avec le dernier chiffre estimé ou expertisé.
- Consignez tout travail de restauration ou de conservation susceptible d’ajuster le coût de base.
- Attribuez une note de confiance à chaque évaluation : élevée, moyenne ou faible.
- Passez en revue la part des objets de collection dans le patrimoine net total par rapport à votre budget de risque.
- Définissez ou ajustez les alertes pour la prochaine expertise ou vérification de ventes comparables.
L’automatisation prend en charge l’essentiel du travail : la synchronisation automatique maintient le reste de vos comptes à jour pendant que vous consacrez votre temps manuel limité uniquement aux actifs qui nécessitent réellement un regard humain.
Équilibrer plaisir et discipline d’investissement
Les objets de collection portent une forme de valeur qu’un tableur ne capture jamais : le plaisir de posséder l’objet lui-même. C’est réel, mais cela ne devrait pas excuser une tenue de dossiers approximative.
Une collection documentée et valorisée avec prudence vous permet de prendre de meilleures décisions, que vous conserviez chaque pièce pendant des décennies ou que vous en vendiez une l’an prochain. Une réflexion à l’échelle du portefeuille global ne diminue en rien la passion, et un expert professionnel ou un fiscaliste mérite ses honoraires dès qu’une décision comporte un enjeu financier réel. Un bon suivi est ce qui transforme une collection d’une simple supposition en un actif que vous comprenez véritablement.
— Vincent
La place d’Evibe dans le suivi des objets de collection
Evibe consolide les objets de collection aux côtés des actions, des cryptomonnaies, de l’immobilier et de toutes les autres classes d’actifs dans un seul tableau de bord, de sorte qu’une collection de pièces ou une série de comics se retrouve enfin à côté du reste de votre patrimoine net au lieu de vivre dans un tableur séparé.
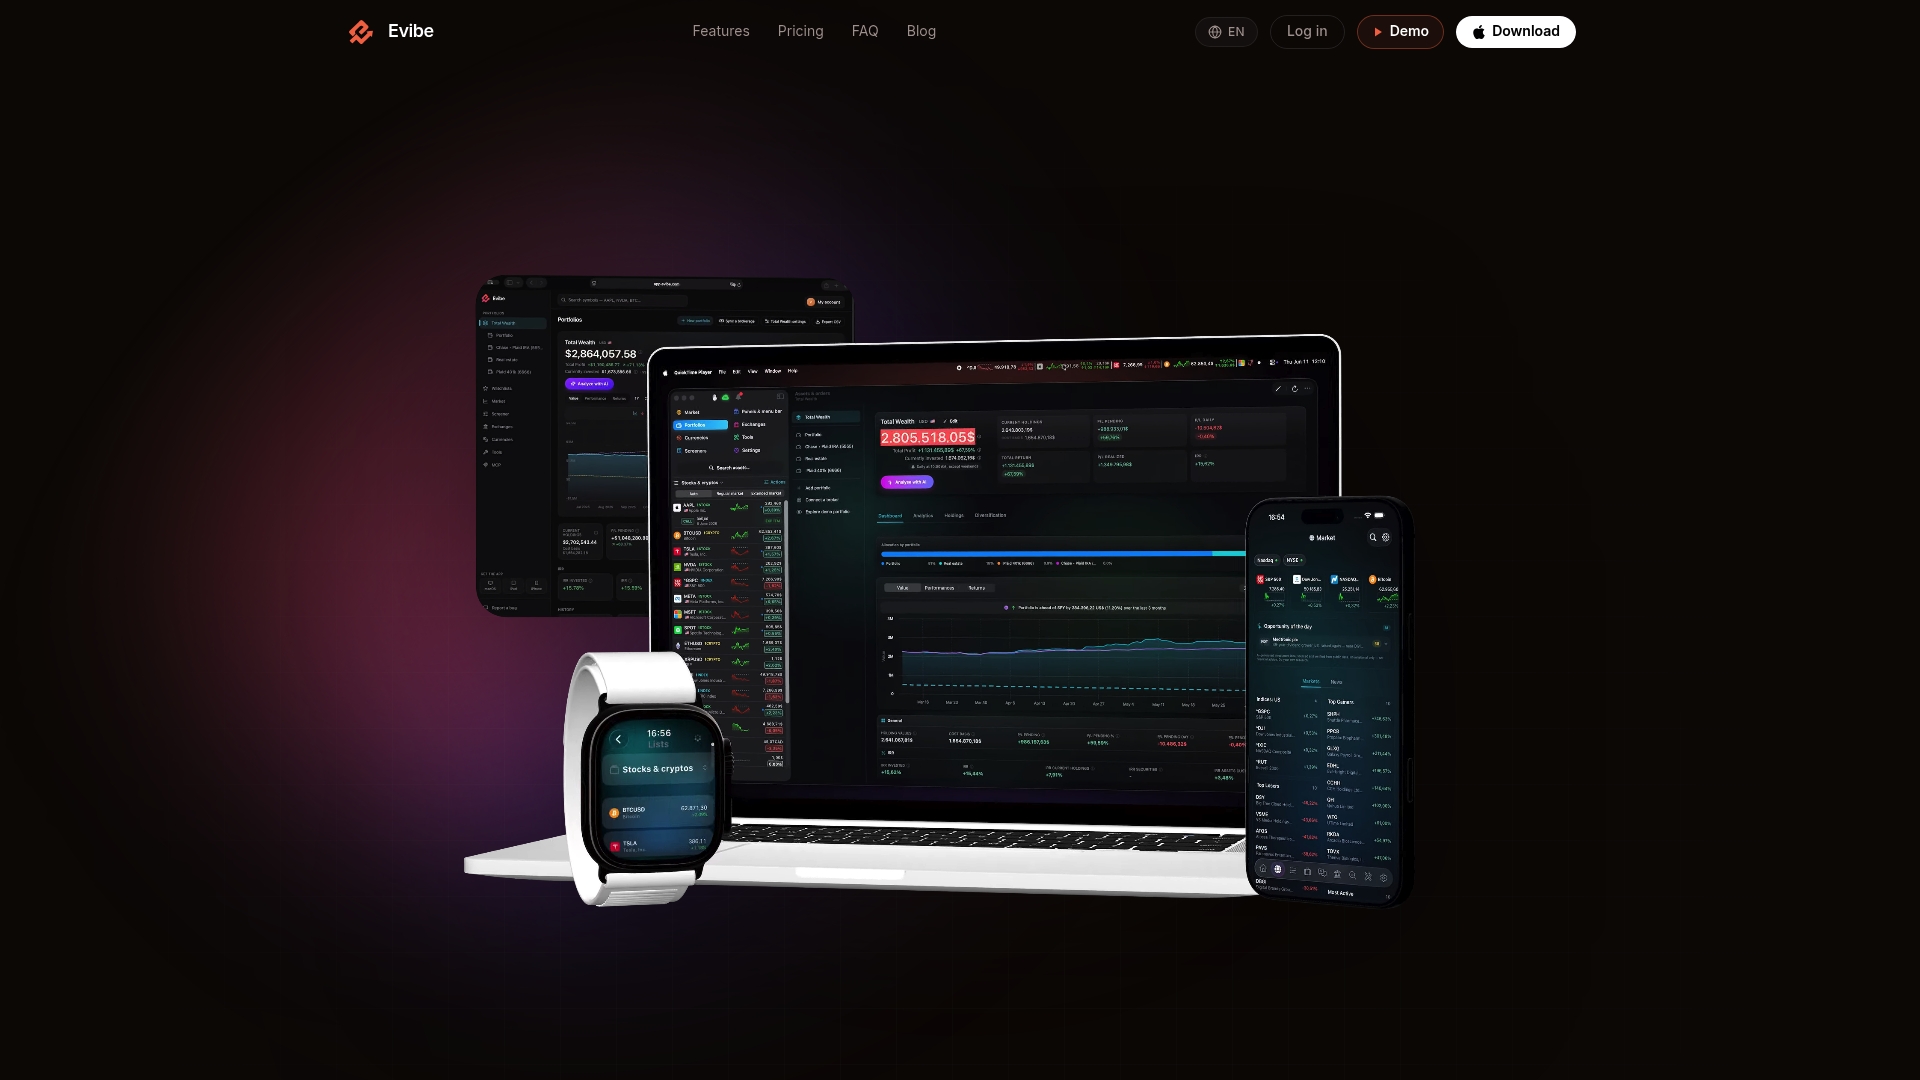
- Les fiches d’actifs personnalisées regroupent en un seul endroit le coût de base, la provenance, les notes d’état et la valeur assurée.
- Les pièces jointes de documents et de photos gardent les factures et les rapports d’expertise directement liés à chaque objet.
- Les suggestions d’évaluation assistées par IA vous aident à repérer une estimation obsolète avant qu’elle ne fausse votre vision globale.
- La synchronisation automatique bancaire et de courtage signifie que le reste de votre portefeuille se met à jour tout seul pendant que vous vous concentrez sur les pièces les plus difficiles à évaluer.
Ajoutez votre premier objet de collection, joignez la facture, et activez les suggestions assistées par IA pour voir comment il s’intègre dans votre vision globale du risque. Le forfait Evibe coûte 79 $ par an, et le glossaire vaut le détour si des termes comme coût de base ou valorisation au prix du marché nécessitent d’abord un petit rappel.
Sources primaires pour vérifier les affirmations fiscales et les conseils d’investissement
Les instructions de l’IRS pour le formulaire 8949 confirment le traitement fiscal et les obligations déclaratives des objets de collection. L’alerte de la FINRA sur les IRA autogérés et ses recommandations sur la liquidité couvrent le risque d’évaluation et la vérification indépendante. Le cadre de portefeuille global de Morningstar soutient l’approche de dimensionnement des positions utilisée tout au long de cet article. Pour des méthodes de catalogage destinées aux amateurs qui protègent la valeur documentée d’une collection dans le temps, le guide de MagicFranco sur la gestion d’une collection de cartes constitue une lecture complémentaire utile.

Cet article constitue une information générale, et non un substitut aux conseils d’un professionnel financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base de ce qui est présenté ici.
Sources
- Instructions du formulaire 8949 (IRS)
- Alerte investisseurs : IRA autogérés et risque de fraude (FINRA)
- Comment intégrer des fonds semi-liquides dans un portefeuille (Morningstar)
- Comprendre la liquidité de marché et vos investissements (FINRA)
- Enquête Chubb sur les jeunes collectionneurs de luxe (relayée par Morningstar)
FAQ
Les objets de collection doivent-ils figurer dans un suivi de patrimoine net ?
Oui, les objets de collection ont leur place dans une vue consolidée du patrimoine net, à condition d’être étiquetés comme illiquides et valorisés de façon prudente. Les traiter séparément du reste de vos actifs rend plus difficile la visibilité réelle de votre exposition au risque et de votre allocation.
À quelle fréquence dois-je mettre à jour la valeur d’un objet de collection ?
Les catégories activement échangées, comme les pièces gradées ou les séries de cartes populaires, méritent une vérification mensuelle, tandis que les pièces uniques ou illiquides peuvent être revues trimestriellement ou deux fois par an. Les recommandations de la FINRA sur la liquidité soulignent que les actifs illiquides sont par nature difficiles à évaluer précisément, ce qui explique pourquoi une estimation prudente compte davantage que la seule fréquence.
Quel formulaire fiscal utiliser lorsque je vends un objet de collection ?
Les ventes sont déclarées sur le formulaire 8949 et l’annexe D (Schedule D), et les plus-values nettes issues d’objets de collection peuvent être imposées à un taux maximal de 28 %, selon les instructions de l’IRS pour le formulaire 8949. Conservez votre coût de base, vos factures et tout reçu de restauration à portée de main, car ils influencent directement le calcul.
Puis-je suivre mes objets de collection automatiquement, comme des actions ou des cryptomonnaies ?
Pas entièrement : les objets de collection nécessitent une saisie manuelle, car il n’existe aucun flux bancaire ou de courtage pour une collection de pièces ou un tableau. Dans Evibe, vous ajoutez l’objet une seule fois en tant qu’actif personnalisé, et les suggestions d’évaluation assistées par IA aident à garder l’estimation à jour sans devoir refaire des recherches chaque mois.
Ai-je besoin d’une assurance pour les objets de collection que je suis comme des investissements ?
De nombreux collectionneurs pensent que leur assurance habitation couvre les objets de valeur, mais une enquête Chubb relayée par Morningstar a révélé que 46 % des collectionneurs le croient à tort. Une police ou un avenant dédié aux objets de valeur est généralement nécessaire pour une couverture adéquate.