Six étapes pour les investisseurs : suivre la répartition sectorielle, décortiquer les ETF
Suivez votre répartition sectorielle en six étapes : classez vos avoirs, décortiquez vos ETF, regroupez vos comptes ou automatisez tout avec Evibe.
Six étapes pour les investisseurs : suivre la répartition sectorielle, décortiquer les ETF

La méthode la plus rapide et fiable pour suivre la répartition sectorielle consiste à classer chaque avoir (y compris ce qui se trouve à l'intérieur de vos ETF et fonds communs de placement), à additionner l'exposition en dollars sur l'ensemble de vos comptes, puis à comparer le résultat à un objectif écrit et à un indice de référence. Effectué selon une périodicité régulière, ce processus révèle les concentrations cachées avant qu'elles ne deviennent un problème et vous donne une base factuelle pour rééquilibrer, plutôt qu'une simple supposition.
En bref :
- Suivre régulièrement l'exposition sectorielle exige de classer tous les avoirs, y compris les données de décorticage des fonds, afin de détecter tôt les concentrations cachées et de permettre un rééquilibrage fondé sur des faits.
- Une collecte de données précise repose sur l'utilisation des valeurs de marché actuelles, une classification par codes GICS, les fichiers de composition des fonds, des mesures de chevauchement et des comparaisons historiques par rapport à des indices de référence.
- Le recalcul manuel de la composition des fonds est fastidieux ; des outils d'automatisation comme les applications de suivi peuvent simplifier la synchronisation des comptes, le décorticage des ETF et la surveillance de la dérive, mais nécessitent une validation.
- Télécharger et analyser les informations publiées par les fonds est essentiel, car le nom seul d'un fonds dénature souvent l'exposition sectorielle réelle en raison des rééquilibrages et des différences de méthodologie.
- Le rééquilibrage doit s'appuyer sur un processus d'examen rigoureux et aligné sur votre tolérance personnelle au risque, en tenant compte des implications fiscales et des coûts de transaction, plutôt que sur l'actualité des marchés.
Table des matières
- Quelles données vous faut-il pour suivre précisément la répartition sectorielle
- Le flux de travail étape par étape, des comptes aux pondérations sectorielles
- Modèle de tableur ou application de suivi : comment choisir
- Bien lire les informations publiées par les ETF et les fonds communs de placement
- Interpréter la dérive et rééquilibrer sans surréagir
- Comment j'applique ce flux de travail en pratique
- Ce qui compte vraiment par rapport à ce qui semble rigoureux
- Si vous voulez automatiser tout cela, pensez à Evibe
- FAQ
- Sources
Quelles données vous faut-il pour suivre précisément la répartition sectorielle
Un outil de suivi sectoriel ne vaut que par les champs qui l'alimentent. Au minimum, il vous faut assez de détails pour transformer une liste de tickers en une image réelle de la répartition de votre argent.
- Ticker, compte et valeur de marché : les données brutes pour chaque position détenue.
- Code sectoriel GICS et valeur en dollars par secteur : la classification et le montant qu'elle représente.
- Pourcentage sectoriel du portefeuille total : le chiffre sur lequel vous agissez réellement.
- Données de décorticage des ETF : le fichier de composition du fonds, ses principaux contributeurs, et une méthode pour répartir les fonds multisectoriels dans les bonnes catégories.
- Mesures de chevauchement : l'exposition dupliquée à un même émetteur et la contribution d'une seule position à travers plusieurs fonds.
- Dérive historique et comparaison avec un indice de référence : vues mensuelles, trimestrielles et sur 12 mois par rapport à un indice de marché global ou à vos propres pondérations cibles.
La méthodologie GICS de MSCI est la taxonomie sur laquelle s'appuient la plupart des outils de suivi, organisée en 11 secteurs avec une hiérarchie à quatre niveaux allant du secteur jusqu'au sous-secteur. Cette cohérence vous permet de comparer vos pondérations de ce trimestre à celles du trimestre précédent, ou à un indice de référence, sans que les catégories ne changent sous vos pieds.
Le flux de travail étape par étape, des comptes aux pondérations sectorielles
Ce processus fonctionne que vous utilisiez un tableur ou une application, et il suit la même logique que celle décrite par Investor pour le suivi de la répartition.
- Recensez chaque compte et récupérez les valeurs de marché actuelles, par synchronisation ou par import manuel.
- Classez chaque avoir selon la méthode GICS ou une taxonomie cohérente, et signalez les cas ambigus (un conglomérat diversifié, par exemple) pour une décision au cas par cas.
- Décortiquez chaque ETF et fonds commun de placement : téléchargez son fichier de composition et associez chaque position sous-jacente à un secteur.
- Agrégez les valeurs en dollars sur l'ensemble des comptes et calculez le pourcentage que chaque secteur représente dans votre portefeuille total.
- Comparez les pondérations actuelles à vos objectifs et à un indice de référence, puis classez les écarts du plus grand au plus petit.
- Documentez ce que vous avez constaté ainsi que votre prochaine action : qu'il s'agisse d'orienter de nouvelles contributions vers un secteur sous-pondéré ou d'attendre que les coûts fiscaux et de transaction d'une vente soient justifiés.
Astuce : Tenez un journal simple de vos pondérations sectorielles à chaque contrôle. Un historique continu rend la dérive évidente d'un coup d'œil, au lieu de vous forcer à recalculer l'historique plus tard.
L'étape 3 est celle où la plupart des outils de suivi manuels échouent, car recalculer à la main le décorticage des fonds chaque trimestre est assez fastidieux pour que les gens finissent par abandonner.
Modèle de tableur ou application de suivi : comment choisir
Le bon outil dépend du nombre de comptes que vous détenez et de la part de fonds dans votre portefeuille. Dans tous les cas, certaines fonctionnalités distinguent un outil de suivi réellement utile d'un simple habillage cosmétique.
- Agrégation multi-comptes : réunir comptes imposables, de retraite et de courtage dans une vue combinée unique.
- Décorticage des ETF et fonds communs de placement : décomposer automatiquement les fonds en expositions sectorielles plutôt que de les traiter comme une ligne opaque unique.
- Analyse de chevauchement : signaler lorsqu'une même entreprise apparaît dans plusieurs fonds que vous détenez.
- Suivi de la dérive historique et comparaisons avec des indices de référence : pour voir la direction et la vitesse du changement, pas seulement un instantané.
- Alertes et données de composition exportables : utiles pour un examen avant la déclaration fiscale ou un rééquilibrage.
Un modèle de tableur est gratuit et flexible, mais il exige des mises à jour manuelles et vous laisse effectuer le décorticage des fonds à la main. Une application de suivi automatise la synchronisation et le décorticage, généralement contre un abonnement. Quel que soit votre choix, validez les formules, confirmez que la correspondance des avoirs est à jour, et vérifiez que les données de prix se mettent à jour selon une périodicité raisonnable. Notre guide pour évaluer les fonctionnalités d'un outil de suivi de portefeuille approfondit ce qu'il faut rechercher au-delà d'un simple graphique en secteurs.
Si vous donnez à une application l'accès à vos comptes, vérifiez comment elle stocke les identifiants et si elle vend ou partage vos données avant de tout connecter.
Bien lire les informations publiées par les ETF et les fonds communs de placement
Le nom d'un fonds ne vous apprend presque rien de fiable sur son exposition sectorielle réelle. Télécharger le fichier CSV de composition et associer vous-même chaque position au code GICS est la seule façon de savoir ce que vous possédez réellement.
- Téléchargez le fichier de composition directement auprès du fournisseur du fonds plutôt que de vous fier à un résumé tiers.
- Méfiez-vous des méthodologies à pondération égale ou spécialisées : certains fonds sectoriels repondèrent leurs composantes de façon à modifier la concentration réelle de l'exposition. Les dépôts de prospectus auprès de la SEC illustrent comment les approches d'indexation et de repondération varient entre des fonds au nom similaire.
- Consultez le prospectus pour la fréquence de rééquilibrage et les limites de concentration plutôt que de supposer que l'étiquette du fonds correspond à son exposition actuelle.
- Considérez les dépôts auprès de la SEC comme la source faisant autorité pour la méthodologie et les dates de rééquilibrage, et non le matériel marketing.
C'est la méthodologie d'un fonds, et non son nom, qui détermine votre exposition réelle. Des exemples représentatifs de documents déposés auprès de la SEC montrent que les règles de rééquilibrage et les approches de pondération sectorielle diffèrent suffisamment d'un fonds à l'autre pour que supposer qu'un « fonds technologique » ou un « fonds énergie » détient exactement ce que l'on attend puisse vous conduire à mal calculer votre répartition réelle. Notre analyse de l'analyse de chevauchement des ETF explique comment repérer les expositions dupliquées une fois le décorticage effectué.
Interpréter la dérive et rééquilibrer sans surréagir
Il n'existe pas de répartition sectorielle « correcte » définie par un régulateur, car ce sont les circonstances personnelles qui façonnent une politique de répartition, comme l'explique Retirement Portfolio Diversification Explained for Retirees. Investor.gov précise clairement que la bonne répartition dépend de votre propre horizon de placement et de votre tolérance au risque, et que la diversification réduit le risque sans l'éliminer.
- Choisissez une fréquence d'examen et respectez-la : des examens calendaires tous les six à douze mois, ou des déclencheurs basés sur un seuil, autour de 3 % à 5 % de dérive par rapport à l'objectif.
- Utilisez d'abord les nouvelles contributions pour corriger les sous-pondérations, avant de vendre des positions valorisées et de déclencher un événement imposable.
- Tenez compte du type de compte : les comptes imposables entraînent des conséquences fiscales que n'ont pas les comptes à avantages fiscaux.
- Évaluez les coûts de transaction et la liquidité avant de trader, en particulier sur des positions plus petites ou moins liquides.
Astuce : Notez votre répartition cible et votre fréquence d'examen une bonne fois pour toutes, au même endroit. Une politique documentée vous empêche de rééquilibrer sur la base de l'actualité plutôt que d'une dérive réelle.
Les conseils d'Investor.gov sur le rééquilibrage de portefeuille vont dans le même sens : comparez le réel à l'objectif, identifiez les plus grands écarts, et envisagez d'orienter de nouvelles sommes avant de vendre.

Comment j'applique ce flux de travail en pratique
La régularité compte ici plus que la précision. J'applique les mêmes six étapes chaque trimestre et je note à la fois les chiffres et le raisonnement derrière toute décision, car c'est cet historique qui garde une future décision honnête. L'approche d'Evibe correspond exactement à cela : l'application consolide actions, ETF, cryptomonnaies et immobilier dans une seule vue et synchronise automatiquement les comptes financiers pour des informations de portefeuille en temps réel, au lieu d'une ressaisie manuelle à chaque mouvement de prix.
Cette automatisation ne remplace pas le jugement. Elle élimine simplement le travail fastidieux d'agrégation et de décorticage, afin que le temps consacré serve à décider quoi faire des chiffres plutôt qu'à les produire.
Ce qui compte vraiment par rapport à ce qui semble rigoureux
La plupart des conseils sur le suivi sectoriel surinvestissent la mécanique du tableur et sous-investissent l'habitude même de vérifier régulièrement. Une formule parfaite exécutée une fois par an est moins utile qu'une estimation approximative vérifiée chaque trimestre, car la dérive s'accumule discrètement et un écart de six mois peut cacher une concentration sectorielle déjà inconfortable.

Le point que les conseils classiques négligent le plus souvent est le décorticage des ETF. Les investisseurs élaborent des objectifs de répartition détaillés, puis laissent une poignée de fonds généralistes agir comme des boîtes noires, sans se rendre compte que deux ETF « diversifiés » peuvent tous deux être surpondérés sur les trois mêmes secteurs. Si vous ne devez changer qu'une seule chose après avoir lu cet article, que ce soit celle-ci : décortiquez vos fonds avant de faire confiance à un pourcentage sectoriel que vous voyez affiché.
Les objectifs sont également perçus comme plus objectifs qu'ils ne le sont réellement. Il n'existe pas de répartition universellement correcte, seulement une répartition adaptée à votre propre horizon de placement et à votre tolérance au risque, et une politique que vous écrivez réellement et revisitez l'emporte sur une politique que vous remettez en question à chaque mouvement du marché.
— Vincent
Si vous voulez automatiser tout cela, pensez à Evibe
Exécuter ce flux de travail à la main fonctionne, mais cela prend un temps réel chaque trimestre : récupérer les valeurs des comptes, télécharger les fichiers de composition, et recalculer les pondérations sectorielles à la main. Evibe automatise l'essentiel de tout cela en synchronisant vos comptes bancaires et de courtage, en appliquant automatiquement le décorticage des ETF, et en faisant apparaître des indicateurs de diversification pilotés par l'IA, des alertes et des comparaisons avec des indices de référence dans un seul tableau de bord.
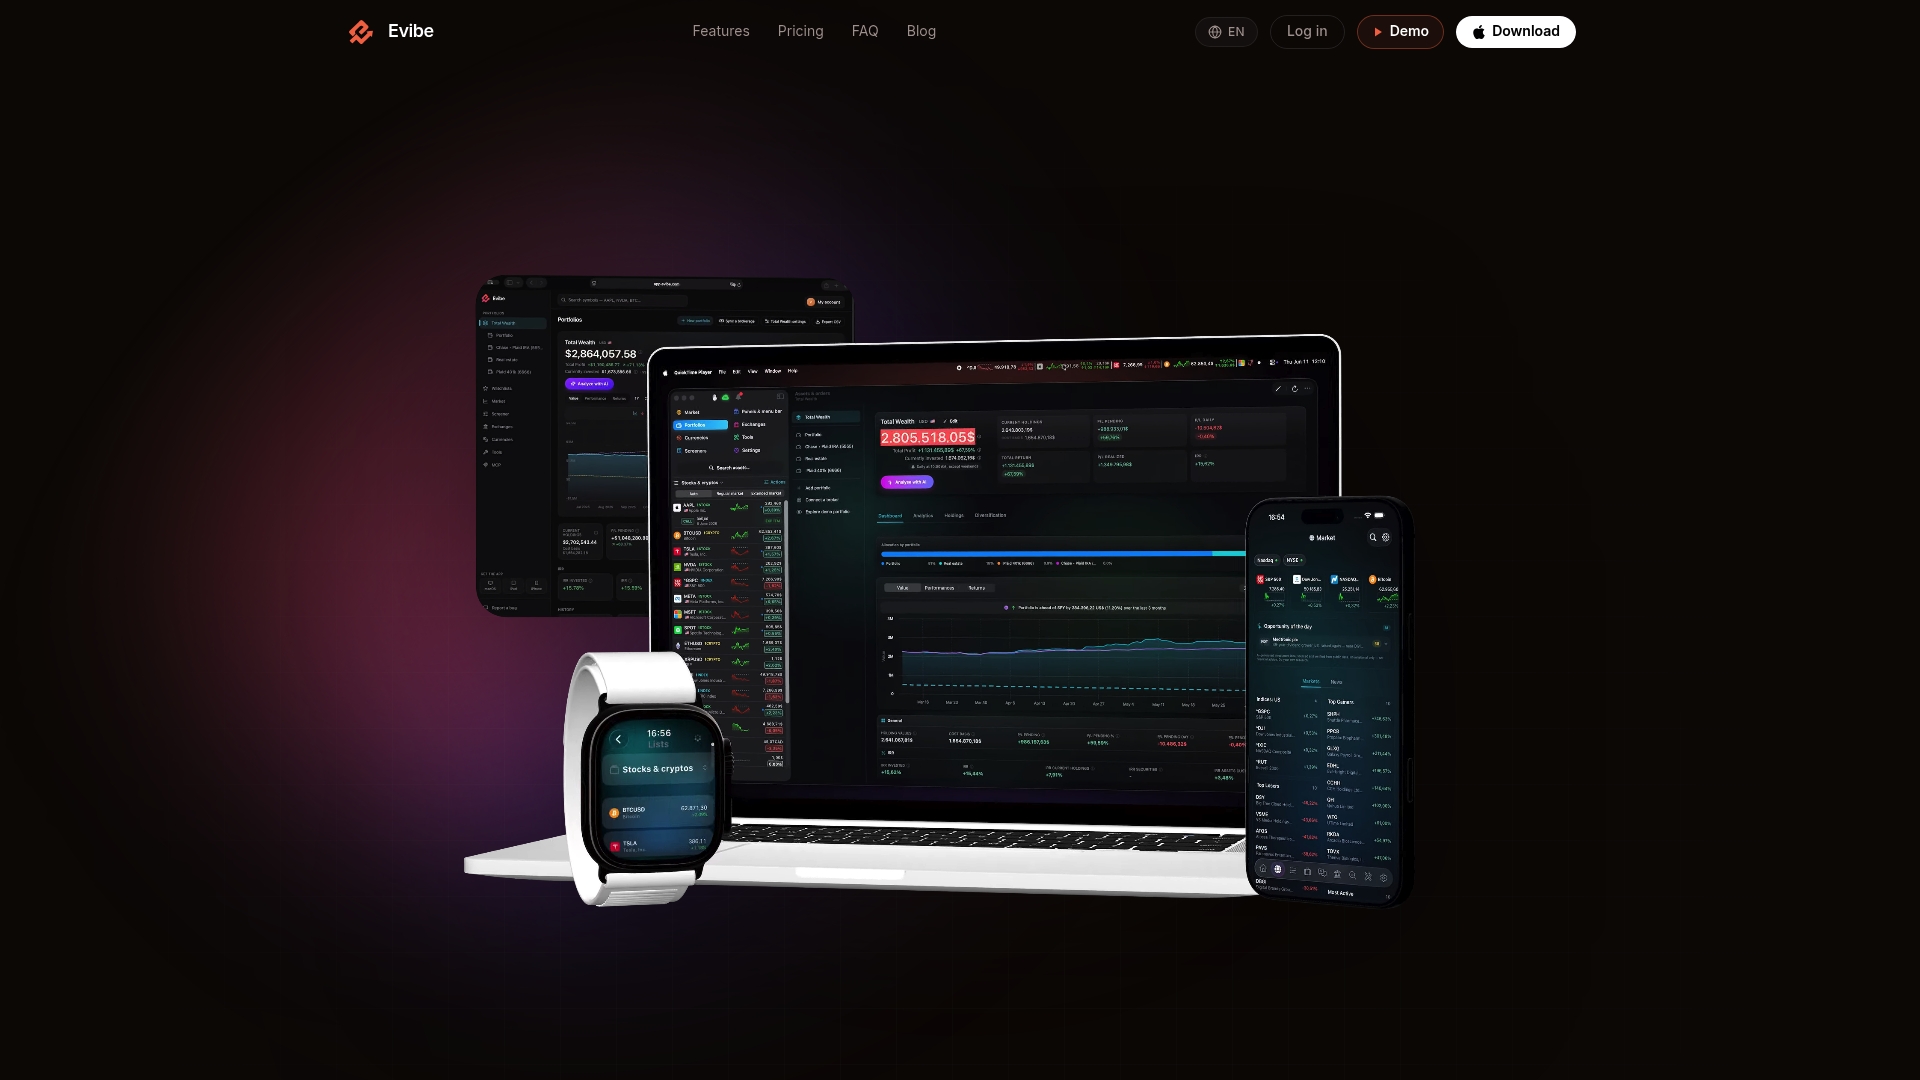
Il s'agit d'un produit par abonnement avec des frais annuels, sans publicité et sans vente de données.
| Ce que vous feriez manuellement | Ce qu'Evibe automatise |
|---|---|
| Recenser les comptes et importer les valeurs | Synchronisation automatique des comptes |
| Télécharger les fichiers des fonds et classer les secteurs | Décorticage des ETF intégré |
| Recalculer la dérive chaque trimestre | Suivi de la dérive historique et alertes |
| Comparer à un indice de référence à la main | Comparaison avec les principaux indices |
Si cela correspond à la façon dont vous souhaitez suivre votre portefeuille, vous pouvez consulter l'ensemble des fonctionnalités sur Evibe.
Cet article est une information générale, et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié au sujet de votre propre situation avant d'agir sur la base de ce qui précède.
FAQ
Qu'est-ce que la « règle des 70/30 » de Warren Buffett ?
Aucune « règle des 70/30 » unique et largement documentée n'est formellement attribuée à Warren Buffett dans des sources faisant autorité ; traitez donc avec prudence toute répartition en pourcentage présentée de cette manière. L'idée générale parfois évoquée, détenir une large majorité en actions diversifiées et une part plus réduite en actifs plus sûrs, reflète des principes généraux de diversification plutôt qu'une règle fixe et vérifiée.
Quels sont les 10 meilleurs secteurs dans lesquels investir en ce moment ?
La performance sectorielle évolue avec les cycles économiques, il n'existe donc pas de liste fixe des meilleurs secteurs valable en toutes circonstances. L'approche la plus fiable consiste à suivre vos propres pondérations sectorielles par rapport à un indice de référence et à vos objectifs déclarés, plutôt que de poursuivre le secteur à la mode du moment.
Qui détient 88 % du marché boursier ?
Ce chiffre n'est rattaché à aucune source spécifique et vérifiable, et ne doit pas être considéré comme une statistique établie. Ce qui est bien documenté, c'est que les investisseurs institutionnels, y compris les fonds et les grands gestionnaires d'actifs, détiennent une part substantielle des actions cotées en bourse, mais la proportion exacte varie selon le marché et la source de données.
Qu'est-ce que le portefeuille « 25-25-25-25 » ?
Il ne s'agit pas d'une structure de portefeuille standard ni officiellement définie dans les directives réglementaires ou les recommandations d'investissement établies. Si vous l'avez vue mentionnée, considérez-la comme une idée de répartition informelle parmi d'autres, et construisez plutôt vos propres objectifs en fonction de votre horizon de placement et de votre tolérance au risque, comme le recommande Investor.gov.
À quelle fréquence devrais-je vérifier ma répartition sectorielle ?
Un examen calendaire tous les six à douze mois est une approche courante, comme le note Investor.gov, bien que certains investisseurs préfèrent des examens basés sur un seuil, déclenchés par un pourcentage de dérive précis. Choisissez une méthode, documentez-la, et restez cohérent plutôt que de changer d'approche au gré de l'actualité des marchés.