Investisseurs : liste de 6 questions et Evibe pour les ETF couverts ou non couverts
ETF couverts ou non couverts : une liste de 6 questions pour décider, puis suivez vos rendements réels en toute confidentialité avec l’appli Apple-native Evibe.
Investisseurs : liste de 6 questions et Evibe pour les ETF couverts ou non couverts
Il n'existe pas de meilleure réponse universelle ici : les ETF couverts conviennent généralement aux investisseurs qui ont besoin de rendements prévisibles à court terme ou d'un revenu fiable, puisqu'ils suppriment les fluctuations de change. Les ETF non couverts conviennent généralement aux investisseurs à long terme et sensibles aux coûts, car les effets de change ont tendance à s'équilibrer avec le temps, contrairement aux coûts de roulement de la couverture. L'arbitrage est simple : payer pour la prévisibilité, ou accepter un peu de bruit pour réduire les coûts.
TL;DR :
- Les ETF couverts réduisent la volatilité et protègent les revenus en neutralisant les effets de change, ce qui profite aux investisseurs à court terme ou proches de la retraite qui comptent sur des flux de trésorerie prévisibles.
- Le coût de la couverture dépend des écarts de taux d'intérêt et de la fréquence de roulement, ce qui entraîne souvent des frais plus élevés et de possibles distributions imposables sur plusieurs années.
- Les ETF non couverts ont généralement des frais plus faibles, mais les fluctuations de change peuvent éroder les rendements, en particulier lors de mouvements de change importants.
- En période de tensions sur les marchés, les actifs non couverts peuvent surperformer les actifs couverts si les devises refuges se renforcent de manière inattendue, inversant les avantages habituels.
- Comparer les rendements totaux réels sur cinq ans des versions couvertes et non couvertes révèle l'impact réel des effets de change au-delà des ratios de frais.
Table des matières
- ETF couverts contre non couverts : ce que les termes signifient réellement
- Comment la couverture de change fonctionne réellement
- Avantages et inconvénients des ETF couverts contre non couverts
- Quels investisseurs ont tendance à préférer les ETF couverts ou non couverts
- Coûts, fiscalité et erreur de suivi : ce qui grignote les rendements des ETF couverts
- Quand les couvertures ont porté leurs fruits, et quand elles se sont retournées contre les investisseurs
- Comment choisir : une liste de contrôle décisionnelle pratique
- Pourquoi observer les dollars réels vaut mieux que théoriser sur le change
- Suivez les ETF couverts et non couverts côte à côte en dollars réels
- Sources
ETF couverts contre non couverts : ce que les termes signifient réellement
Un ETF couvert utilise des contrats de change à terme pour neutraliser l'effet des mouvements de taux de change sur une catégorie d'actions, de sorte que votre rendement suit la performance de l'actif étranger dans sa devise locale plutôt que ce que le dollar a fait face au yen ou à l'euro. Un ETF non couvert ne fait rien de tel. Vous obtenez le rendement de l'actif sous-jacent, plus ou moins ce que la devise a fait pendant votre période de détention.
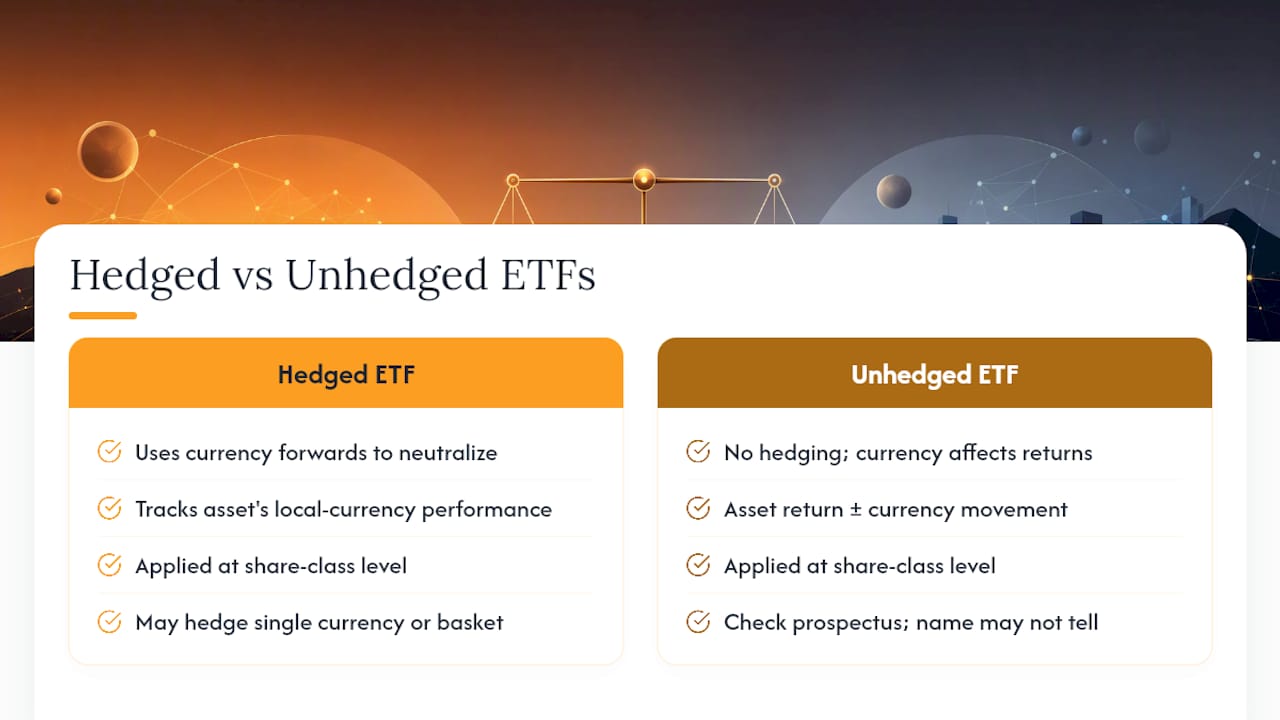
Cette distinction se fait généralement au niveau de la catégorie d'actions, et non au niveau du fonds. De nombreux fournisseurs émettent à la fois une version couverte et non couverte du même fonds sous-jacent, se couvrant parfois contre une seule devise et parfois contre un panier de devises. Vérifiez le prospectus. Le nom seul ne vous indique pas toujours quelle base s'applique.
Comment la couverture de change fonctionne réellement
La couverture n'est pas de la magie. C'est un processus mécanique construit sur des contrats de change à terme, des accords pour échanger des devises à un taux fixé à une date future. Les fonds font généralement rouler ces contrats chaque mois, clôturant les positions arrivant à échéance et en ouvrant de nouvelles pour maintenir le ratio de couverture.
Ce roulement n'est pas gratuit, et il n'est pas neutre. Son coût ou son avantage dépend du coût de portage, l'écart de taux d'intérêt entre les deux devises concernées. Lorsque le taux d'intérêt étranger est supérieur au taux domestique, la couverture a tendance à ajouter un léger rendement. Lorsqu'il est inférieur, la couverture a tendance à réduire les rendements. La fréquence de roulement compte aussi : un roulement plus fréquent réduit l'erreur de suivi mais augmente les coûts de transaction.
- Les contrats à terme sont réglés et rétablis selon un calendrier de roulement, généralement mensuel.
- Le ratio de couverture (la part de l'exposition compensée) est rarement de 100 % exactement, ce qui crée un risque de base.
- Le coût de portage peut passer d'un vent favorable à un vent contraire à mesure que les écarts de taux évoluent.
Les écarts de taux d'intérêt, et non la compétence du gestionnaire de fonds, sont généralement le principal facteur déterminant si la couverture aide ou nuit à votre rendement au cours d'une année donnée.
Avantages et inconvénients des ETF couverts contre non couverts
Ce choix se résume à ce que vous cherchez à optimiser : des rendements plus lisses ou un coût plus faible.
Avantages des ETF couverts :
- Une volatilité liée aux devises plus faible, ce qui compte si vous puisez un revenu ou approchez un objectif de dépense.
- Les dividendes et intérêts versés en devise étrangère conservent davantage de leur valeur une fois reconvertis, puisque l'érosion liée au change est largement retirée de l'équation.
- Une performance à court terme plus prévisible par rapport à l'indice de référence en devise locale.
Inconvénients des ETF couverts :
- Des ratios de frais plus élevés pour couvrir les contrats à terme et l'activité de roulement.
- Une possible sous-performance sur plusieurs années si les écarts de taux évoluent contre la couverture.
- Des roulements fréquents de contrats peuvent générer des distributions de plus-values imposables dans les comptes fiscalisés.
Avantages et risques des ETF non couverts : Les fonds non couverts coûtent moins cher à gérer, bénéficient parfois de mouvements de change favorables, et impliquent une mécanique plus simple, sans rien à rouler ni à rééquilibrer. L'inconvénient est le risque d'érosion liée au change, qui peut entamer sensiblement les rendements sur des périodes courtes à moyennes, en particulier pour les investisseurs en quête de revenu qui reconvertissent des dividendes étrangers en dollars.
Quels investisseurs ont tendance à préférer les ETF couverts ou non couverts
Votre horizon de placement et vos besoins de trésorerie déterminent généralement ce choix.
- Les investisseurs en quête de revenu et proches de la retraite penchent généralement pour la couverture. Les dividendes conservés en devise locale évitent l'érosion liée au change lors de la conversion, ce qui protège le flux de trésorerie sur lequel vous comptez.
- Les investisseurs axés sur la croissance à long terme penchent généralement pour le non-couvert. Des frais plus faibles jouent en votre faveur avec le temps, et les effets de change ont tendance à revenir à leur moyenne sur de longues périodes, ce qui signifie que les rendements couverts et non couverts convergent souvent sur des horizons pluridécennaux.
- Le type de compte compte. Les distributions périodiques de plus-values des ETF couverts pèsent davantage dans un compte de courtage imposable que dans un compte de retraite à l'abri de l'impôt.
- Le comportement compte aussi. Des fluctuations de change marquées ont tendance à effrayer les investisseurs non couverts et à provoquer des rééquilibrages mal chronométrés. Si vous savez que vous paniqueriez et vendriez pendant une période de faiblesse du dollar, c'est un argument réel en faveur de la couverture, indépendamment des calculs.
Coûts, fiscalité et erreur de suivi : ce qui grignote les rendements des ETF couverts
Trois canaux érodent discrètement les rendements des ETF couverts, et aucun ne se manifeste clairement tant qu'on ne les additionne pas.
- Les ratios de frais sont mesurablement plus élevés sur les catégories d'actions couvertes que sur leurs jumelles non couvertes, car quelqu'un doit gérer le portefeuille de contrats à terme.
- Les coûts de roulement et de transaction s'accumulent mois après mois, et ne disparaissent pas dans des marchés stables. Ce sont des freins fixes, quel que soit le résultat de l'opération.
- Les distributions de plus-values issues des roulements de contrats à terme peuvent surprendre les détenteurs de comptes imposables avec une facture fiscale qu'ils n'ont pas générée par leur propre trading.
La couverture réduit généralement l'erreur de suivi liée au change par rapport à un indice de référence en devise locale, ce qui est son objectif même. Mais cette réduction a un prix, et les recherches de Morningstar sont sans détour : la couverture peut sous-performer pendant des années si les écarts de taux évoluent dans le mauvais sens.
Conseil de pro : Affichez côte à côte une version couverte et une version non couverte du même fonds et comparez leurs rendements totaux sur cinq ans, pas seulement leurs ratios de frais. L'écart vous en dit plus sur le coût de portage réel que ne le fera jamais la fiche technique.
Quand les couvertures ont porté leurs fruits, et quand elles se sont retournées contre les investisseurs
Le timing détermine tout ici. En 2023, une forte dépréciation du yen face au dollar a provoqué une divergence importante entre les expositions couvertes et non couvertes aux actions japonaises, les catégories couvertes captant les gains du marché local que les investisseurs non couverts ont en partie rendus au mouvement de change.
Les périodes de crise inversent la donne. Les devises refuges comme le dollar et le yen ont tendance à se renforcer en période de tensions sur les marchés, ce qui peut faire qu'une exposition non couverte aux actifs américains ou japonais surperforme une version couverte pendant un repli. Les recherches des fournisseurs d'indices montrent que ce comportement de corrélation varie selon les épisodes, ce qui explique précisément pourquoi un seul exemple historique ne devrait jamais être traité comme une règle permanente.
Comment choisir : une liste de contrôle décisionnelle pratique
Parcourez ces questions dans l'ordre avant de choisir une catégorie d'actions :
- Quel est votre objectif : un revenu maintenant ou une croissance sur des décennies ?
- Quel est votre horizon de placement : moins de cinq ans, ou plus de quinze ?
- Avez-vous besoin d'un flux de trésorerie neutre au change, ou pouvez-vous absorber quelques fluctuations ?
- Quel est l'écart de ratio de frais entre les versions couverte et non couverte ?
- Comment la couverture est-elle mise en œuvre, et à quelle fréquence est-elle roulée ?
- Cela ira-t-il dans un compte imposable ou un compte à l'abri de l'impôt ?
Une fois ces questions traitées, comparez le frein du coût total sur une période de détention réaliste, exécutez un scénario approximatif pour un mouvement de change de 10 % dans chaque direction, et lisez le prospectus réel du fonds plutôt que de vous fier au nom du ticker.
Conseil de pro : Avant d'engager de l'argent réel, consignez les versions couverte et non couverte dans un outil de suivi de portefeuille ou un simple portefeuille fictif pendant quelques mois. Observer l'écart en dollars réels s'accumuler vous en apprend plus que n'importe quel modèle de feuille de calcul.
Pourquoi observer les dollars réels vaut mieux que théoriser sur le change
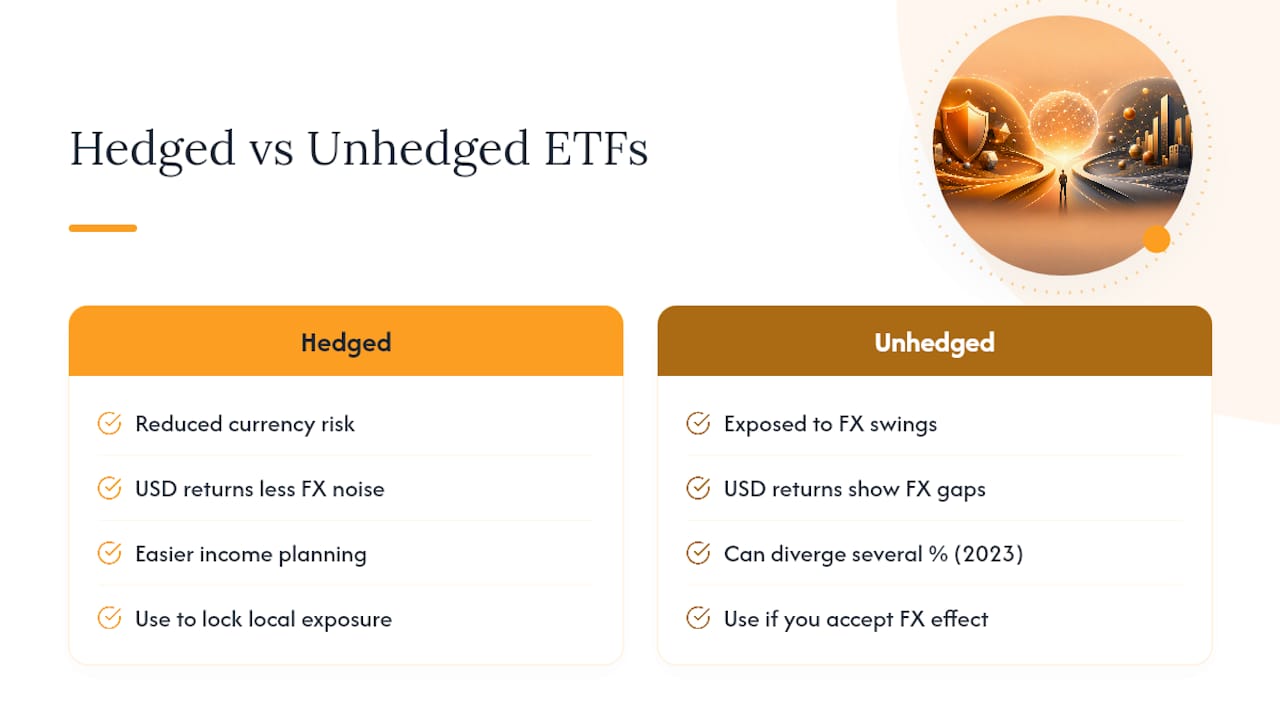
La plupart des guides s'arrêtent à la mécanique. Ce qui est sous-estimé, c'est à quel point il est déstabilisant de voir deux fonds presque identiques diverger de plusieurs points de pourcentage sur un an, purement à cause d'une devise à laquelle on ne pense pas autrement. Ce n'est pas hypothétique. C'est arrivé aux investisseurs axés sur le Japon en 2023.
La solution n'est pas plus de théorie. C'est le suivi de vos avoirs couverts et non couverts réels, l'un contre l'autre, en termes de dollars réels, et non par des comparaisons abstraites à des indices de référence. Les analyses spécifiques aux ETF d'Evibe et sa prise en charge multi-devises existent en partie pour cette raison : elles vous permettent de voir l'écart lié au change entre deux fonds similaires au fur et à mesure qu'il se produit réellement, plutôt que de le reconstituer après coup à partir d'une fiche technique. Combiner cela avec une lecture claire de vos propres besoins de revenu, en utilisant par exemple un cadre de revenu de dividendes d'ETF, transforme un débat abstrait en une décision fondée sur vos propres chiffres.
— Vincent
Suivez les ETF couverts et non couverts côte à côte en dollars réels
Lire sur le coût de portage et l'erreur de suivi n'a qu'une portée limitée. Evibe est conçu pour le moment où vous détenez réellement à la fois une position couverte et une position non couverte, et où vous voulez voir, en dollars réels, laquelle l'emporte et pourquoi.

Avec la prise en charge multi-devises et les taux de change historiques, Evibe vous montre exactement quelle part de votre rendement provient de l'actif sous-jacent et quelle part provient du mouvement de change. Une application de suivi de portefeuille dotée d'analyses ETF peut suivre côte à côte les catégories d'actions couvertes et non couvertes, ainsi que le suivi des dividendes, pour signaler quelle part de votre revenu est préservée ou érodée par le change. Que vous envisagiez un changement ou souhaitiez simplement y voir clair sur ce que vous détenez déjà, commencez gratuitement et consultez votre outil de suivi de portefeuille ETF pour voir les chiffres réels derrière vos avoirs.
Cet article est une information générale, et ne remplace pas les conseils d'un professionnel financier qualifié. Consultez un professionnel financier qualifié au sujet de votre propre situation avant d'agir sur la base de ce qui précède.
Sources
- The Pros & Cons of Currency-Hedged ETFs | ETFdb
- Do currency-hedged ETFs have merit for the long term? | Morningstar
- How currency-hedged ETFs work | Investopedia
- Currency hedging — S&P educational paper