Investisseurs : méthode en 5 étapes pour choisir un indice de référence composite et investissable
Construisez en 5 étapes un indice de référence composite en rendement total, investissable. Utilisez une check-list institutionnelle, associez des ETF à votre allocation et suivez-le avec Evibe.
Investisseurs : méthode en 5 étapes pour choisir un indice de référence composite et investissable
Choisissez un indice de référence investissable, en rendement total, qui reflète l'allocation réelle de votre portefeuille, ou construisez un mélange pondéré qui le fait. Cela préserve la signification de l'alpha, du bêta et de toute autre mesure de risque que vous calculez. Les normes GIPS exigent des indices de référence en rendement total pour une bonne raison : un portefeuille détenant des actions, des obligations et des liquidités, comparé à un indice composé uniquement d'actions, paraîtra toujours faussé. Un outil de suivi de portefeuille peut vous aider à suivre ce mélange une fois que vous l'avez construit.
En bref :
- Utiliser un indice de référence composite en rendement total qui reflète votre allocation d'actifs réelle améliore la précision des indicateurs de performance comme l'alpha et le bêta.
- Construire votre indice de référence consiste à associer chaque compartiment du portefeuille à des indices investissables et mesurables, puis à les combiner selon vos pondérations cibles.
- Assurez-vous que votre indice de référence est choisi avant la mesure de performance, qu'il est approprié, sans ambiguïté, et qu'il reflète vos investissements réels afin d'éviter des résultats trompeurs.
- Révisez et mettez à jour régulièrement votre indice de référence dès que votre allocation dérive ou qu'un meilleur indice devient disponible ; automatisez le suivi pour maintenir la cohérence.
- Comparer votre portefeuille à un indice de référence composite investissable en rendement total sur le long terme apporte des enseignements pertinents, tandis que les écarts à court terme doivent être considérés comme du bruit.
Table des matières
- Qu'est-ce qu'un indice de référence en investissement, et pourquoi est-ce important ?
- Types d'indices de référence que les investisseurs peuvent utiliser
- Sept propriétés d'un indice de référence valide (check-list pratique)
- Méthode étape par étape pour choisir ou construire votre indice de référence
- Comment interpréter les comparaisons d'indices de référence : les indicateurs clés expliqués
- Erreurs courantes, signaux d'alerte et quand changer votre indice de référence
- Comment les outils et le suivi vous aident à responsabiliser votre indice de référence
- Considérations pour le benchmarking à court terme vs à long terme
- Impact du choix de l'indice de référence sur les frais et les incitations
- Benchmarking des investissements alternatifs et des actifs illiquides
- Utiliser plusieurs indices de référence ou sous-indices au sein d'un portefeuille
- Point de vue de l'auteur et prochaines étapes
- Comment Evibe vous aide à suivre l'indice de référence que vous construisez
- Sources
- FAQ
Qu'est-ce qu'un indice de référence en investissement, et pourquoi est-ce important ?
Un indice de référence est le portefeuille ou l'indice de référence que vous utilisez pour juger si vos propres résultats sont bons, médiocres ou mauvais. Avec un indice de référence, cela devient un verdict : vous avez battu le marché, vous l'avez égalé, ou vous avez été à la traîne après frais.
La définition de Fidelity le formule simplement. Un indice de référence est une norme par rapport à laquelle vous mesurez la performance, et les exemples les plus connus sont les indices de marché larges comme le S&P 500, le Russell 3000 ou le MSCI ACWI.
Les indices de référence ne sont pas la même chose que des objectifs absolus. Un indice de référence en rendement total vous mesure par rapport à ce que le marché a réellement fait. Les deux ont leur utilité, mais ils répondent à des questions différentes : l'un demande « ai-je battu le marché », l'autre demande « ai-je satisfait mon besoin financier personnel ».
Les indices de référence effectuent aussi un travail mathématique discret en coulisses. L'alpha, le rendement excédentaire que vous avez généré, est calculé par rapport à un indice de référence. Le bêta, votre sensibilité aux variations du marché, est également mesuré par rapport à un indice de référence. L'attribution de performance, le processus consistant à déterminer quelles décisions ont aidé ou nui à vos rendements, n'a aucun sens sans un point de comparaison fixe. Si l'indice de référence est mal choisi, chacun de ces chiffres vous mentira.
Types d'indices de référence que les investisseurs peuvent utiliser
Tous les indices de référence ne conviennent pas à tous les portefeuilles, et l'erreur la plus fréquente des investisseurs particuliers est de saisir le S&P 500 simplement parce que c'est celui dont ils entendent parler aux informations. Voici comment se décomposent les principales catégories :
- Les indices de marché larges comme le S&P 500, le Russell 3000 ou le MSCI ACWI fonctionnent bien pour un portefeuille qui est réellement composé entièrement d'actions domestiques à grande capitalisation, ou entièrement d'actions mondiales, respectivement. Ils échouent lourdement dès que des obligations, des liquidités ou une exposition internationale entrent en jeu.
- Les indices de style et de secteur (petites capitalisations « value », secteur technologique, marchés émergents) conviennent à un seul compartiment de votre portefeuille, pas à l'ensemble. Utilisez-les pour juger une seule position, pas votre valeur nette totale.
- Les indices de référence composites ou personnalisés combinent plusieurs indices avec des pondérations correspondant à votre allocation réelle, par exemple 70 % d'actions et 30 % d'obligations. C'est la solution standard pour tout portefeuille multi-actifs, et elle est généralement simple à reproduire avec une poignée d'ETF à faible coût.
- Les indices de référence à objectif absolu (IPC+4 %, un rendement annuel fixe de 7 %) mesurent la progression vers un objectif personnel plutôt que la performance du marché. Ils sont utiles pour la planification de la retraite, mais ne vous disent rien sur le fait que votre gestionnaire, ou vous-même, ait réellement créé de la valeur.
- Les indices de référence de groupe de pairs vous comparent à d'autres investisseurs ou gestionnaires de fonds ayant une stratégie similaire. Cela semble intuitif, mais les univers de pairs souffrent souvent de biais de survie et de problèmes d'autodéclaration, ce qui les rend beaucoup moins fiables qu'un indice investissable.
Sept propriétés d'un indice de référence valide (check-list pratique)
Le CFA Institute et les directives GIPS sur les indices de référence pointent tous deux vers le même ensemble de propriétés, qui se traduisent directement en questions que vous pouvez poser à propos de tout indice candidat avant de vous engager.
- Spécifié à l'avance. Vous devez choisir l'indice de référence avant le début de la période de performance, pas après avoir constaté les résultats de votre portefeuille. Choisir un indice de référence rétroactivement parce qu'il fait paraître vos rendements meilleurs va à l'encontre de tout l'objectif.
- Approprié. Le risque et la composition de l'indice de référence doivent ressembler aux vôtres. Un indice rempli d'actions de biotechnologie à petite capitalisation n'est pas approprié pour un portefeuille conservateur axé sur les dividendes.
- Mesurable. Pouvez-vous calculer son rendement à n'importe quel jour donné ? La plupart des indices publiés remplissent ce critère ; une liste sélectionnée à la main de « fonds comparables » ne le remplit généralement pas.
- Sans ambiguïté. Les composants et leurs pondérations doivent être clairement identifiables, et non une description vague comme « un mélange d'actions de croissance ».
- Représentatif. Il doit refléter les segments du marché dans lesquels vous investissez réellement, et non des segments voisins.
- Redevable. Quelqu'un doit assumer la responsabilité de la construction de l'indice de référence et de tout changement dans sa méthodologie, généralement le fournisseur de l'indice.
- Investissable. Vous devez être en mesure d'acheter réellement les composants, généralement via un fonds indiciel ou un ETF, plutôt qu'une construction théorique que personne ne peut reproduire.
Les normes GIPS ajoutent une exigence supplémentaire à traiter comme une règle plutôt qu'une suggestion : l'indice de référence doit refléter le rendement total, c'est-à-dire que les dividendes et les intérêts sont réinvestis, et pas seulement la variation de prix.
La vérification est rapide en pratique. Vérifiez si un ETF existe qui suit l'indice, confirmez qu'il est coté quotidiennement, et lisez la méthodologie publiée par le fournisseur pour vous assurer que rien n'est discrétionnaire ou opaque.
Astuce pro : Recherchez l'expression « rendement total » dans le nom ou la fiche technique de l'indice ou de l'ETF avant de l'adopter comme indice de référence. Un indice de prix seul peut sous-estimer la performance réelle du marché de plusieurs points de pourcentage par an une fois les dividendes réinvestis pris en compte.
Méthode étape par étape pour choisir ou construire votre indice de référence
C'est la partie que les gestionnaires institutionnels font systématiquement et que la plupart des investisseurs particuliers ignorent totalement. Cela prend moins de temps qu'on ne le pense.
- Définissez votre mandat et votre allocation cible. Notez ce que vous détenez réellement et pourquoi : 60 % d'actions américaines, 30 % d'international, 10 % d'obligations, par exemple. Cette seule étape élimine la plupart des erreurs de benchmarking avant qu'elles ne se produisent.
- Associez chaque compartiment à un indice ou ETF candidat. Les actions domestiques peuvent correspondre au S&P 500 ou au Russell 3000. L'international peut correspondre au MSCI ACWI ex-US. Les obligations peuvent correspondre au Bloomberg U.S. Aggregate. Les liquidités correspondent à un indice de bons du Trésor ou à un taux du marché monétaire.
- Faites passer chaque candidat par la check-list des sept propriétés de la section précédente. Éliminez tout ce qui n'est pas investissable, ambigu ou non mesurable.
- Construisez un indice de référence composite pondéré en rendement total. Supposons que votre portefeuille vise 60 % d'actions américaines et 40 % d'obligations. Vous combineriez 60 % du S&P 500 Total Return Index avec 40 % du Bloomberg U.S. Aggregate Total Return Index. Si le S&P 500 TR rapporte 12 % et l'Aggregate TR rapporte 4 % sur une période, votre rendement de référence composite est (0,60 × 12 %) + (0,40 × 4 %) = 8,8 %. C'est le chiffre que votre portefeuille réel doit dépasser.
- Documentez-le dans une déclaration de politique d'investissement écrite, et fixez un rythme de révision, généralement annuel, ou déclenché par un changement réel de votre allocation ou de vos objectifs.
Quelques éléments facilitent ce processus :
- Utilisez des ETF de substitution plutôt que l'indice brut lui-même ; vous ne pouvez pas acheter un indice directement, mais vous pouvez acheter SPY, TOO, AGG ou des fonds similaires qui le suivent de près.
- Recalculez les pondérations composites chaque fois que vous rééquilibrez, car des allocations qui dérivent transforment discrètement l'indice de référence de l'année dernière en un mauvais ajustement.
- Gardez les calculs simples. Un mélange de deux ou trois indices capture l'essentiel du bénéfice ; rechercher un mélange à six indices pour plus de précision n'en vaut généralement pas la complexité supplémentaire.
Comment interpréter les comparaisons d'indices de référence : les indicateurs clés expliqués
Une fois que vous avez un indice de référence, les chiffres que vous calculez par rapport à lui ne signifient que ce que l'indice de référence leur permet de signifier.
L'alpha est votre rendement excédentaire par rapport à l'indice de référence. Un portefeuille qui rapporte 10 % contre un indice de référence de 8 % a un alpha de 2 %, mais ce chiffre s'évapore ou s'amplifie entièrement selon l'indice de référence choisi. Les mêmes indicateurs s'appliquent à la méthodologie de benchmarking quelle que soit la classe d'actifs.
Le bêta mesure à quel point votre portefeuille est sensible aux mouvements de l'indice de référence.
Le ratio de Sharpe ajuste le rendement en fonction de la volatilité, vous permettant de comparer un rendement chahuté de 12 % à un rendement régulier de 9 % sur une base équitable.
L'erreur de suivi (tracking error) montre à quel point vos rendements s'écartent de l'indice de référence dans le temps. Une erreur de suivi élevée et persistante signifie généralement que votre indice de référence ne correspond plus à vos avoirs réels.
Voici un exemple concret rapide. Mais si l'écart-type de ce portefeuille est le double de celui de l'indice de référence, le ratio de Sharpe peut en réalité sembler pire une fois ajusté pour le risque supplémentaire pris pour l'obtenir. L'alpha sans un contrôle ajusté au risque ne raconte que la moitié de l'histoire.
Erreurs courantes, signaux d'alerte et quand changer votre indice de référence
L'erreur la plus courante est de comparer un portefeuille diversifié multi-actifs à un indice mono-actif, généralement le S&P 500, parce que c'est le chiffre que tout le monde cite. Les directives de Morningstar sont directes sur ce point : c'est souvent simplement inapproprié et cela fausse chaque conclusion que vous tirez de la comparaison.
Autres erreurs fréquentes :
- Choisir un indice de référence non investissable ou construit à la main qui semble raisonnable mais ne peut pas réellement être reproduit avec de vrais titres.
- S'appuyer sur des indices de prix seuls plutôt que sur des versions en rendement total, ce qui sous-estime la barre réelle que votre portefeuille doit franchir.
- Sélectionner l'indice de référence après coup, une fois que vous connaissez déjà la performance de votre portefeuille.
Surveillez ces signaux d'alerte dans vos diagnostics continus : un bêta qui reste durablement très éloigné de 1 par rapport à ce que vous attendriez, un biais systématique dans l'erreur de suivi qui ne se corrige jamais, ou un fournisseur d'indice qui refuse de divulguer sa méthodologie en détail.
Mettez à jour votre indice de référence lorsque votre mandat change, lorsque votre allocation dérive significativement de son objectif initial, ou lorsqu'un indice meilleur et plus investissable devient disponible pour un compartiment que vous approximiez auparavant.
Comment les outils et le suivi vous aident à responsabiliser votre indice de référence
Construire un indice de référence composite sur le papier est la partie facile. Le suivre correctement, mois après mois, à travers les conversions de devises et les dividendes réinvestis, est là où la plupart des investisseurs particuliers abandonnent discrètement.
Un outil de suivi multi-actifs automatise les parties fastidieuses à faire à la main :
- Consolider les actions, ETF, cryptomonnaies et autres avoirs en une seule vue en direct plutôt que dans cinq connexions distinctes.
- Gérer automatiquement les conversions de devises lorsque vous détenez des actifs internationaux aux côtés d'actifs domestiques.
- Comptabiliser les dividendes et le rendement total plutôt que le seul prix, ce qui garde votre comparaison de référence honnête.
- Calculer votre rendement de référence composite en continu, plutôt que de reconstruire une feuille de calcul chaque trimestre.
Cette automatisation compte moins pour le calcul lui-même que pour le temps qu'elle libère. Les outils de benchmarking d'Evibe vous permettent de suivre votre portefeuille par rapport aux principaux indices en temps réel, afin que la révision stratégique que vous devriez effectuer chaque année ne soit pas repoussée par la tenue de registres manuelle qui accapare généralement le temps en premier.
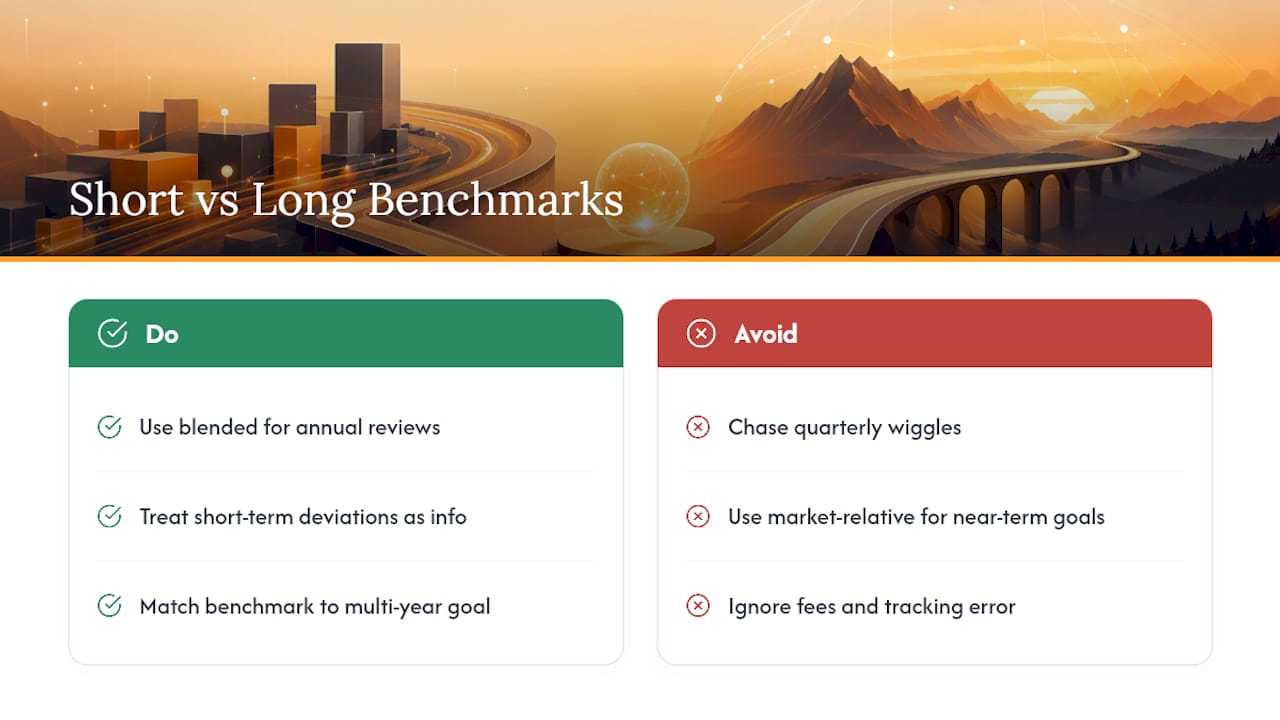
Considérations pour le benchmarking à court terme vs à long terme
Un indice de référence qui a du sens sur dix ans peut être activement trompeur sur trois mois, et l'horizon sur lequel vous investissez réellement devrait déterminer lequel choisir.
Les comparaisons à court terme, tout ce qui est inférieur à un an, ont tendance à être bruyantes quel que soit l'indice de référence choisi. Un indice de référence composite construit à partir d'actions et d'obligations peut varier de plusieurs points de pourcentage en un trimestre purement en raison de mouvements de taux d'intérêt qui n'ont rien à voir avec vos décisions. Traitez les écarts à court terme comme de l'information, pas comme des verdicts. Un mois de sous-performance par rapport à votre mélange justifie rarement un changement de stratégie.
Le benchmarking à long terme, cinq ans et au-delà, est là où un indice de référence composite en rendement total bien construit prouve son utilité. Sur cet horizon, les décisions d'allocation dominent les résultats bien plus que la sélection de titres, donc le mélange de votre indice de référence compte plus que sa précision. C'est aussi l'horizon où les frais et l'erreur de suivi se cumulent en écarts réels et visibles si on les laisse faire.
La règle pratique : utilisez votre indice de référence composite pour les revues annuelles et les contrôles de stratégie pluriannuels, mais ne courez pas après chaque fluctuation trimestrielle par rapport à lui. Si vous épargnez pour un objectif à cinq ans ou plus, votre indice de référence devrait refléter la direction que prend votre allocation, pas seulement sa position actuelle. Les investisseurs approchant d'un horizon plus court, retraite dans deux ans, achat immobilier l'année prochaine, devraient plutôt se tourner vers un indice de référence à objectif absolu ou de préservation du capital, car une comparaison relative au marché cesse d'être la question pertinente.
Impact du choix de l'indice de référence sur les frais et les incitations
Le choix de l'indice de référence n'est pas seulement un exercice analytique. Il détermine directement ce que vous êtes prêt à payer pour la gestion, et il peut discrètement récompenser le mauvais comportement si vous n'y prêtez pas attention.
Si votre indice de référence est un fonds indiciel passif facturant une fraction de pour cent en frais, tout gestionnaire actif ou toute stratégie que vous payez plus cher doit franchir cette barre basse plus ses propres frais juste pour faire jeu égal avec vous. C'est précisément pourquoi un indice de référence approprié et investissable compte pour l'évaluation des frais, pas seulement pour se vanter.
Le choix de l'indice de référence façonne aussi les incitations lorsqu'un indice de référence est utilisé pour calculer des frais de performance, ce qui est courant dans les fonds spéculatifs et certains comptes gérés. Un gestionnaire évalué par rapport à un indice facile à battre ou inapproprié a tout intérêt à maintenir cet indice en place, puisqu'il gonfle l'« alpha » qui déclenche ses frais. Un indice de référence investissable et correctement adapté élimine cette incitation à truquer la comparaison.
Pour les investisseurs particuliers qui gèrent leur propre portefeuille, l'enseignement pratique est plus simple : comparez vos coûts globaux, ratios de frais, frais de conseil, coûts de transaction, à ce que coûterait un mélange de fonds indiciels pondéré de manière comparable.
Benchmarking des investissements alternatifs et des actifs illiquides
L'immobilier, le capital-investissement, l'art, les objets de collection et autres avoirs illiquides résistent au benchmarking standard car ils ne se négocient pas quotidiennement et manquent souvent d'un indice public propre.
La solution pratique consiste à utiliser un indicateur de substitution plutôt que de chercher une correspondance parfaite. Les avoirs immobiliers peuvent être évalués par rapport à un indice public de REIT (foncières cotées), même si la propriété immobilière directe et les actions de REIT se comportent quelque peu différemment à court terme. Le capital-investissement est parfois comparé à un indice de valeurs « value » à petite capitalisation plus une prime d'illiquidité, en reconnaissant d'emblée que la comparaison est approximative plutôt que précise.
Les actifs illiquides enfreignent aussi la propriété « mesurable » de la check-list des sept propriétés, car vous ne pouvez souvent pas obtenir un prix de marché en temps réel. De nombreux investisseurs substituent des évaluations périodiques, le prix d'achat plus une appréciation estimée, ou un indicateur de marché public pertinent, et signalent simplement ces évaluations comme des estimations plutôt que de les traiter avec la même confiance qu'un ETF coté quotidiennement.
L'approche honnête consiste à segmenter votre portefeuille. Évaluez votre compartiment liquide et coté publiquement avec un indice de référence composite précis en rendement total, et traitez les avoirs illiquides avec un indice de référence de substitution plus souple et clairement étiqueté plutôt que de tout forcer dans un seul chiffre qui implique plus de précision que ne le permettent les données sous-jacentes. Essayer de construire un indice de référence unique et homogène couvrant à la fois les actifs liquides et illiquides produit généralement un faux sentiment de précision. Deux chiffres honnêtes, étiquetés séparément, valent mieux qu'un chiffre combiné trompeur.
Utiliser plusieurs indices de référence ou sous-indices au sein d'un portefeuille
Un indice de référence composite unique fonctionne bien pour juger votre portefeuille total, mais il peut masquer des problèmes au niveau du compartiment. C'est là que les sous-indices de référence trouvent leur utilité.
Aggregate TR, vous pouvez toujours attribuer à chaque compartiment individuel son propre indice de référence pour un examen plus approfondi. Vos avoirs en actions américaines sont mesurés uniquement par rapport au S&P 500. Vos avoirs obligataires sont mesurés uniquement par rapport à l'Aggregate. Cette structure vous permet d'isoler précisément où vous créez ou perdez de la valeur, plutôt qu'un chiffre composite masquant une forte performance des actions compensée par une sélection obligataire faible, ou l'inverse.
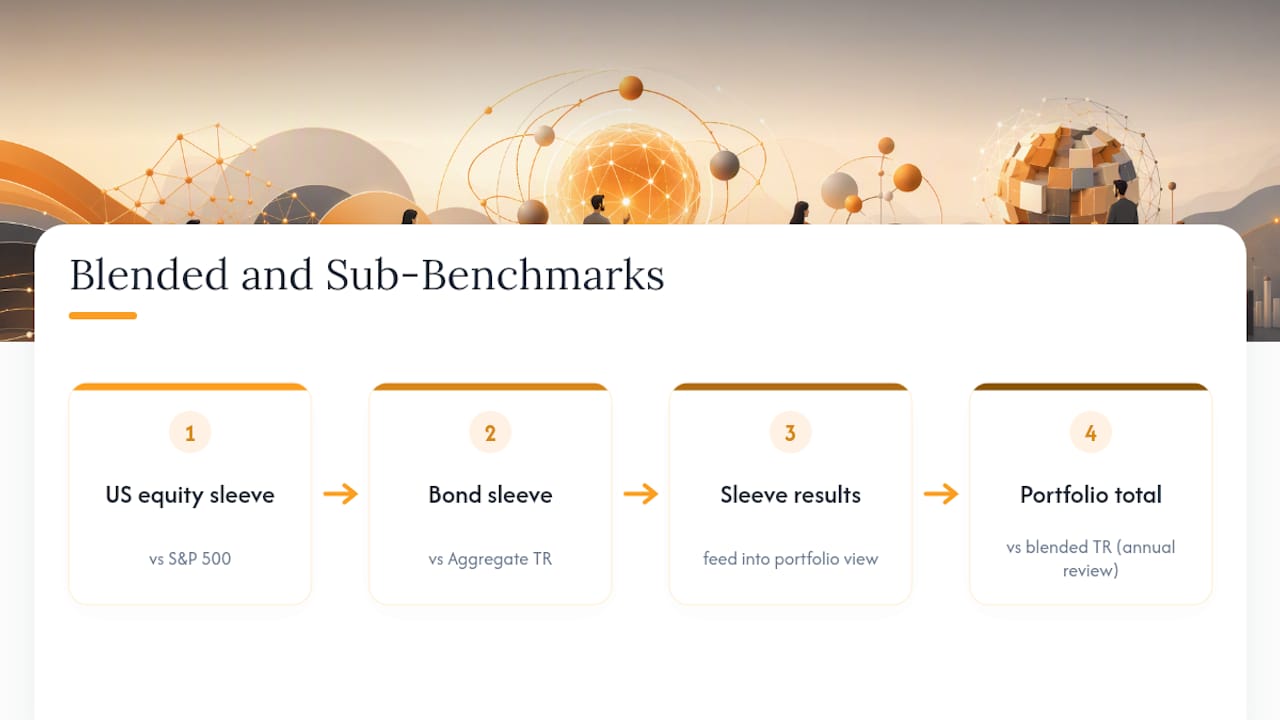
Le risque principal avec plusieurs indices de référence est la complexité pour elle-même. Ajouter un sous-indice pour chaque avoir individuel transforme un outil de diagnostic utile en une feuille de calcul que personne ne consulte réellement. Une structure raisonnable se limite à trois ou quatre sous-indices correspondant à vos principaux compartiments, plus l'indice de référence composite unique en rendement total qui représente l'ensemble de votre portefeuille.
Utilisez l'indice de référence composite pour votre revue stratégique annuelle et les sous-indices lorsque quelque chose dans votre rendement total semble anormal et que vous devez en trouver la source. Cette répartition des tâches garde le système utile sans transformer la maintenance des indices de référence en travail à temps partiel.
Point de vue de l'auteur et prochaines étapes
Le bon indice de référence n'est pas le plus célèbre. C'est le mélange ennuyeux, investissable, en rendement total qui correspond réellement à ce que vous détenez, construit à partir d'ETF que vous pouvez acheter cet après-midi et documenté afin de ne pas remettre le choix en cause à chaque trimestre difficile de votre portefeuille. Exécutez la méthode en cinq étapes cette semaine : définissez votre allocation, associez-la à des indices, vérifiez-la par rapport aux sept propriétés, construisez le mélange, et notez-le. Planifiez la revue annuelle maintenant, avant de l'oublier.
— Vincent
Comment Evibe vous aide à suivre l'indice de référence que vous construisez
Un indice de référence composite ne reste utile que si quelqu'un le recalcule réellement chaque fois que votre allocation évolue ou qu'un dividende est réinvesti, et c'est la partie que la plupart des gens abandonnent discrètement dès le troisième mois. Evibe consolide les actions, ETF, cryptomonnaies, l'immobilier et autres avoirs en un seul tableau de bord, synchronise automatiquement vos comptes bancaires et de courtage, et vous permet de suivre la performance par rapport aux principaux indices sans reconstruire une feuille de calcul chaque trimestre.

Des analyses pilotées par l'IA peuvent signaler les évolutions de risque et de diversification au fur et à mesure qu'elles se produisent, et des alertes intelligentes peuvent vous notifier lorsque votre allocation réelle a suffisamment dérivé de votre cible pour que votre mélange de référence initial ne convienne plus. Si vous détenez des positions versant des dividendes, le suivi des dividendes prend en compte automatiquement les revenus réinvestis, gardant vos calculs de rendement total honnêtes plutôt que sous-estimés. Evibe est lui-même gratuit à l'usage, avec un abonnement Premium pour les analyses avancées, sans publicités et sans revente de données. Commencez gratuitement et construisez votre premier indice de référence composite cette semaine.
Sources
Le cadre de benchmarking présenté dans cet article s'appuie sur des normes sectorielles établies plutôt que sur une convention informelle.
- Guidance Statement: Benchmarks for Firms (GIPS)
- What is a benchmark? How does benchmarking work? | Fidelity
- How to Benchmark Your Portfolio | Morningstar
Cet article constitue une information générale, et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié au sujet de votre propre situation avant d'agir sur la base de ce qui précède.
FAQ
Qu'est-ce qu'un bon indice de référence pour les investissements ?
Un bon indice de référence est investissable, mesurable, et correspond à votre allocation d'actifs réelle plutôt qu'à un seul indice populaire. Pour la plupart des portefeuilles diversifiés, cela signifie un indice de référence composite en rendement total construit à partir d'ETF indiciels pondérés pour refléter vos avoirs, et non une simple comparaison au S&P 500.
Qu'est-ce que la « règle 70/30 » de Warren Buffett ?
Elle fonctionne moins comme une règle rigide que comme un exemple d'indice de référence composite : deux indices investissables en rendement total, pondérés pour correspondre à une allocation cible.
Benchmark Capital est-elle une entreprise légitime ?
Benchmark Capital est une société de capital-risque réelle et établie, et n'a aucun lien avec les concepts, indices ou normes de benchmarking d'investissement évoqués dans cet article. Le mot « benchmark » en investissement désigne un outil de comparaison de performance, pas une entreprise en particulier.
Que signifie « indice de référence en investissement » ?
Un indice de référence en investissement est un portefeuille ou un indice de référence utilisé pour évaluer la performance de vos propres investissements. Les normes GIPS exigent que les indices de référence utilisés dans les rapports de performance formels reflètent le rendement total et soient spécifiés à l'avance, afin que la comparaison reste équitable et sans ambiguïté.
Combien coûte Evibe ?
Evibe est gratuit à l'usage : l'offre Gratuite couvre un portefeuille de 50 lignes maximum. Premium coûte 9,99 $ par mois ou 99,99 $ par an, et chaque nouveau compte démarre avec 7 jours de Premium avant toute facturation. Pas de publicités, et l'abonnement est géré directement via l'App Store d'Apple.