Rendre l’impact des frais de gestion concret : liste de contrôle en 6 points pour les investisseurs
Découvrez comment les frais de gestion rognent votre épargne retraite : exemples chiffrés, liste de contrôle en 6 points et outils pour repérer leur effet.
Rendre l’impact des frais de gestion concret : liste de contrôle en 6 points pour les investisseurs
Les frais de gestion (« expense ratio ») prélèvent chaque année de l’argent directement sur les actifs de votre fonds, et cette ponction constante joue contre vous exactement comme la croissance composée joue en votre faveur. Un écart mesurable de frais de gestion entre deux fonds similaires peut coûter des milliers de dollars sur plusieurs décennies, même avec un capital de départ modeste. Les scénarios ci-dessous montrent exactement comment, et la liste de contrôle en fin d’article vous donne un moyen de repérer ce problème dans votre propre portefeuille avant qu’il ne vous coûte cher.
En bref :
- Une petite différence de frais de gestion peut entraîner la perte de milliers de dollars sur plusieurs décennies en raison de la puissance des intérêts composés.
- Pour un investissement de 10 000 $ croissant à 7 %, un ratio de frais supérieur de 0,5 % peut faire perdre des dizaines de milliers de dollars à long terme.
- Les fonds indiciels affichent généralement des frais de gestion inférieurs à 0,40 %, tandis que les fonds gérés activement facturent souvent entre 0,40 % et 0,70 %, les coûts plus élevés nécessitant une justification.
- Payer des frais plus élevés ne se justifie que si le fonds démontre un alpha constant, des stratégies de niche ou des avantages fiscaux qui compensent le coût des frais.
- Comparer les frais de gestion nets, effectuer des scénarios chiffrés en dollars et éviter les fonds en doublon ou à forte rotation sont des étapes clés pour limiter l’effet des frais.
Table des matières
- Qu’est-ce qu’un ratio de frais de gestion et à quoi sert-il ?
- Comment calcule-t-on un ratio de frais de gestion ?
- Comment l’impact des frais de gestion s’accumule sur des décennies
- Fourchettes typiques de frais de gestion par type de fonds
- Quand des frais de gestion plus élevés peuvent être justifiés
- Votre liste de contrôle pour comparer les frais de fonds
- Outils pour suivre l’effet des frais sur votre portefeuille
- La vraie leçon sur les frais de gestion
- Sources
Qu’est-ce qu’un ratio de frais de gestion et à quoi sert-il ?
Un ratio de frais de gestion est le pourcentage annuel des actifs de votre fonds qui est déduit pour couvrir les coûts de fonctionnement de ce fonds. Vous ne rédigez pas de chèque pour cela. La société de gestion le prélève en continu sur les actifs du fonds, ce qui réduit discrètement le rendement que vous obtenez réellement par rapport à la performance brute du fonds.
Ces frais couvrent des coûts d’exploitation réels, et non un simple gonflement gratuit :
- Les frais de gestion versés aux gestionnaires de portefeuille ou à l’équipe qui gère un indice
- Les coûts administratifs comme la tenue des registres, les dépôts juridiques et les services aux actionnaires
- Les frais de conservation versés à la banque ou à l’institution détenant les actifs du fonds
- Les coûts de marketing et de distribution, parfois regroupés sous des frais dits « 12b-1 »
- Les frais d’audit et de comptabilité requis pour la conformité réglementaire
La plupart des prospectus indiquent deux chiffres qu’il vaut la peine de distinguer. Le ratio de frais brut est le coût total avant toute exonération. Le ratio de frais net reflète ce que vous payez réellement après que la société de gestion a exonéré ou remboursé une partie de ce coût, souvent temporairement pour attirer des actifs. C’est le chiffre net qui compte pour votre rendement réel, mais vérifiez si cette exonération a une date d’expiration enfouie dans les petits caractères.
Comment calcule-t-on un ratio de frais de gestion ?
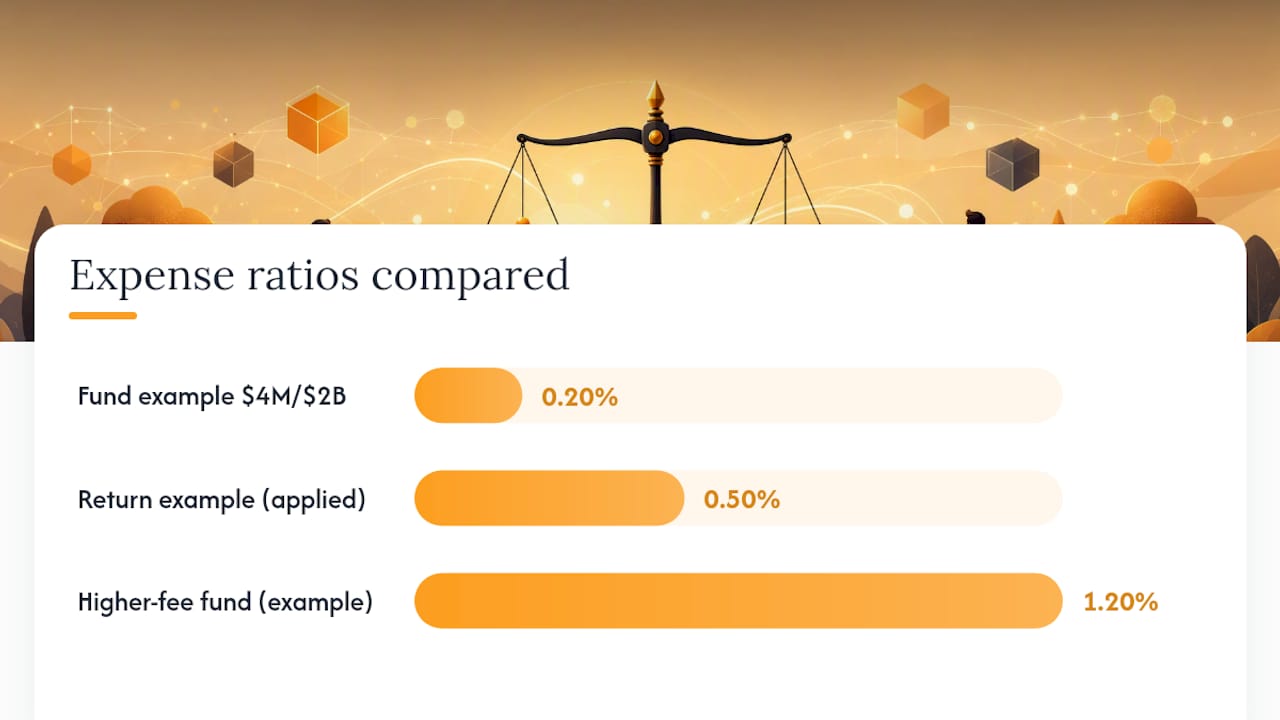
La formule derrière un ratio de frais de gestion est simple : total des charges d’exploitation annuelles divisé par la moyenne des actifs nets sous gestion. Un fonds qui dépense 4 millions de dollars par an pour fonctionner avec 2 milliards de dollars d’actifs moyens affiche un ratio de frais de 0,20 %.
Voici comment ce chiffre s’applique concrètement à votre argent :
- Le fonds calcule ses charges d’exploitation totales pour l’année et les exprime en pourcentage des actifs.
- Ce pourcentage est déduit progressivement de la valeur liquidative (VL) du fonds tout au long de l’année, et non facturé séparément.
- Le rendement qui vous est communiqué reflète déjà cette déduction. Si les avoirs sous-jacents du fonds ont progressé de 8 % et que le ratio de frais est de 0,50 %, votre rendement net avoisine 7,5 %.
- Sur de nombreuses années, cette soustraction récurrente s’accumule, car l’argent prélevé chaque année ne peut plus croître avec le reste de votre investissement.
Un court exemple rend cela concret. Placez 10 000 $ dans un fonds avec un ratio de frais de 0,20 % contre un autre à 1,20 %, en supposant que les deux détiennent des placements sous-jacents identiques rapportant 7 % avant frais. Après un an, la différence n’est que d’environ 100 $. Après 30 ans, comme le montre la section suivante, cet écart se transforme en un manque à gagner à cinq chiffres.
Comment l’impact des frais de gestion s’accumule sur des décennies
Voici ce qui surprend la plupart des investisseurs : le coût en dollars d’un ratio de frais de gestion n’est pas linéaire. Il s’accumule, car les frais prélevés tôt dans votre vie d’investisseur retirent de l’argent qui aurait continué à croître pendant des décennies. SmartAsset a modélisé cela directement. En partant de 10 000 $ et en détenant deux fonds aux rendements bruts identiques, une différence modeste de ratios de frais peut générer des milliers de dollars supplémentaires en frais cumulés sur plusieurs décennies par rapport à un fonds à moindre coût. Même marché, même point de départ, résultat radicalement différent.
Faites le calcul sur un portefeuille plus important, à l’échelle d’une retraite, et l’écart se creuse rapidement. Supposons un investissement initial croissant à un rendement brut annuel de 7 %, composé annuellement, sans versements supplémentaires. Sur plusieurs décennies, des différences de ratios de frais peuvent entraîner des écarts de solde de plusieurs dizaines de milliers de dollars, soulignant l’impact considérable que les frais peuvent avoir sur la croissance à long terme. Ce n’est pas une erreur d’arrondi. C’est presque un second compte de retraite, entièrement perdu à cause de l’effet des frais plutôt qu’à cause de la performance des marchés.
Conseil de pro : Ne vous contentez pas de comparer l’écart en pourcentage entre deux fonds. Multipliez-le par le solde réel de votre compte et par votre horizon de placement prévu. Un écart de 0,5 % paraît minime jusqu’à ce que vous le voyiez traduit en chiffre absolu, à côté de votre montant de retraite réel.
L’Investor présente cela comme un coût d’opportunité plutôt qu’une simple charge nominale. Chaque dollar prélevé en frais est un dollar qui cesse de croître pour vous, ce qui explique précisément pourquoi l’écart entre des frais faibles et élevés se creuse d’autant plus que votre argent reste investi longtemps. Il ne s’agit pas d’une préoccupation hypothétique réservée aux plus fortunés. Cela s’applique à n’importe quel montant, à n’importe quel âge, dans n’importe quel compte fiscalement avantagé ou imposable. Le calcul évolue proportionnellement, si bien qu’un compte de 25 000 $ subit le même effet de frein en pourcentage qu’un compte de 250 000 $, simplement avec des montants absolus plus faibles en jeu.
Les données du secteur confirment pourquoi cela mérite votre attention plus que jamais, comme l’illustre l’article Wall Street Wants More From Ethereum — Fidelity’s Latest ETF Move Says It All, qui montre comment l’innovation produit influence les frais et la concurrence. Les ratios de frais moyens pondérés par les actifs pour les fonds communs de placement en actions sont passés d’environ 1 % en 2000 à environ 0,40 % aujourd’hui, et les FNB indiciels en actions affichent une moyenne plus proche de 0,15 %. La concurrence sur les frais a réellement profité aux investisseurs, mais seulement à ceux qui font véritablement leurs recherches au lieu de se contenter du fonds proposé par défaut par un régime ou un conseiller.
Fourchettes typiques de frais de gestion par type de fonds
Toutes les catégories de fonds ne coûtent pas le même prix à faire fonctionner, et connaître la fourchette typique pour chaque type vous aide à repérer quand vous payez trop cher. Les produits indiciels passifs sont les moins coûteux à exploiter, car ils ne nécessitent pas d’équipe de recherche pour sélectionner des titres.
- Les FNB indiciels en actions affichent généralement des ratios de frais très bas pour les grands indices de référence.
- Les FNB indiciels obligataires affichent généralement des ratios de frais faibles à modérés, variables selon la stratégie.
- Les fonds communs de placement gérés activement ont généralement des ratios de frais plus élevés que les fonds passifs.
- Les fonds spécialisés et sectoriels affichent souvent des ratios de frais plus élevés, reflétant une gestion et des transactions plus complexes.
Les FNB comportent généralement des coûts d’exploitation inférieurs à ceux des fonds communs de placement en raison du fonctionnement de leurs mécanismes de création et de rachat, mais vous devrez tout de même surveiller les écarts acheteur/vendeur et les commissions de transaction comme des coûts distincts qui s’ajoutent.
En règle générale : moins de 0,40 % est compétitif pour la plupart des expositions indicielles de base, 0,40 % à 0,70 % est raisonnable pour de nombreux fonds gérés activement, et tout ce qui dépasse 1,5 % nécessite une justification claire.
Quand des frais de gestion plus élevés peuvent être justifiés
Payer plus cher n’est pas automatiquement une erreur. Certaines stratégies coûtent réellement plus cher à exploiter, et les frais supplémentaires peuvent en valoir la peine si le fonds offre quelque chose qu’un indice bon marché ne peut pas reproduire.
- Gestion active avec un avantage démontré : un gestionnaire qui bat systématiquement son indice de référence net de frais, et pas seulement lors d’une seule bonne année.
- Accès à des stratégies de niche ou peu liquides : crédit privé, certains marchés émergents ou matières premières spécialisées nécessitant des recherches et une exécution coûteuses.
- Gestion active fiscalement efficiente : des fonds conçus pour gérer les distributions de gains en capital pour les comptes imposables, ce qui peut compenser des frais affichés plus élevés.
Pour évaluer si le coût supplémentaire se justifie, examinez l’alpha net de frais sur plusieurs cycles de marché, pas seulement sur les 12 derniers mois. Vérifiez le taux de rotation, car une rotation élevée signale souvent des coûts de transaction plus élevés et un frein fiscal en plus du ratio de frais déclaré. Examinez la constance des performances aussi bien dans les marchés haussiers que baissiers, et confirmez que le fonds fait preuve de transparence sur ses avoirs plutôt que de se cacher derrière un langage stratégique vague.
Conseil de pro : Un signal d’alarme à ne pas ignorer : un fonds facturant des frais supérieurs à la moyenne et qui a sous-performé son indice de référence net de frais pendant trois ans ou plus. Une sous-performance persistante combinée à des frais élevés est la combinaison à fuir.
Votre liste de contrôle pour comparer les frais de fonds
Comparer correctement deux fonds prend environ cinq minutes une fois que vous savez quoi vérifier. Suivez ces étapes à chaque fois que vous devez choisir entre des options similaires.
- Confirmez que les deux fonds partagent le même objectif. Comparer un fonds indiciel de grandes capitalisations à un fonds actif de petites capitalisations sur la seule base des frais ne vous apprend rien d’utile.
- Comparez le ratio de frais net, pas le chiffre brut. Les exonérations expirent, vérifiez donc dans le prospectus la date de fin de l’exonération, le cas échéant.
- Vérifiez le taux de rotation. Une rotation élevée ajoute des coûts de transaction et des conséquences fiscales qui n’apparaissent pas dans la ligne du ratio de frais elle-même.
- Effectuez un scénario chiffré en dollars en utilisant votre solde réel et votre horizon de placement. Un écart de 0,5 % sur 200 000 $ détenus pendant 25 ans a un impact très différent du même écart sur 5 000 $ détenus pendant trois ans.
- Recherchez les fonds en doublon dans votre portefeuille. Détenir deux fonds qui suivent des indices presque identiques signifie que vous payez deux fois des frais pour une seule exposition, ce qu’une analyse de chevauchement des FNB peut rapidement révéler.
- Posez des questions directes sur les frais à votre conseiller ou au fournisseur de votre régime. Demandez le ratio de frais net, tout accord de partage des revenus, et si des parts à coût réduit du même fonds sont disponibles.
| Question à poser | Pourquoi c’est important |
|---|---|
| Quel est le ratio de frais net, après exonérations ? | C’est ce que vous payez réellement, pas le chiffre marketing |
| Quel est le taux de rotation ? | Une rotation élevée ajoute des coûts de transaction et fiscaux cachés |
| Existe-t-il une catégorie de parts à coût réduit ? | Les parts institutionnelles ou « admiral » réduisent souvent nettement les frais |
| Ce fonds a-t-il battu son indice de référence net de frais sur 5 ans ou plus ? | Justifie de payer au-dessus de la moyenne de la catégorie |
Des ressources comme les outils pour investisseurs de la FINRA vous permettent de vérifier les qualifications d’un conseiller et de repérer les conflits d’intérêts déclarés liés à des recommandations rémunérées par des frais, ce qui compte si vous soupçonnez qu’une recommandation est motivée par une commission plutôt que par la performance.
Outils pour suivre l’effet des frais sur votre portefeuille
Repérer manuellement l’effet des frais sur une douzaine d’avoirs est fastidieux, et c’est précisément là que la plupart des investisseurs perdent discrètement le fil. Un outil de suivi de portefeuille digne de ce nom devrait vous montrer le ratio de frais de chaque fonds que vous détenez, pas seulement ceux dont vous pensez à vérifier, et devrait vous permettre de modéliser comment un écart de frais évolue sur votre véritable horizon de placement plutôt que sur un exemple générique de 30 ans.
Evibe regroupe automatiquement cette vue d’ensemble. Une fois vos comptes de courtage synchronisés, ses analyses de FNB affichent le ratio de frais de chaque fonds côte à côte avec les données de performance et de dividendes, si bien qu’un avoir coûteux ne peut plus se dissimuler dans un solde plus large.
Un flux de travail concret ressemble à ceci :
- Synchronisez vos avoirs pour que le ratio de frais de chaque fonds apparaisse automatiquement, au lieu de devoir fouiller les prospectus un par un.
- Effectuez un scénario de frais comparant votre avoir actuel à une alternative à moindre coût ayant un objectif similaire.
- Configurez une alerte intelligente pour tout fonds dont le ratio de frais dépasse significativement la moyenne de sa catégorie.
- Vérifiez le réinvestissement des dividendes et les rendements nets pour confirmer que les frais ne grignotent pas discrètement votre rendement sur coût.
La vraie leçon sur les frais de gestion
La plupart des articles sur ce sujet s’arrêtent à « les frais comptent », ce qui est vrai mais inutile sans chiffre à l’appui. La vraie leçon, c’est que l’impact des frais de gestion est entièrement prévisible et entièrement évitable pour la grande majorité des portefeuilles. Vous ne pariez pas sur le fait qu’un fonds indiciel à faible coût va battre un fonds actif coûteux. Vous pariez sur la capacité du gestionnaire actif à surmonter un vent contraire qui joue contre lui chaque année, aussi longtemps que vous détenez le fonds.
Le conseil classique de « simplement vérifier le ratio de frais » minimise le problème. Un seul point de pourcentage paraît anodin sur une fiche technique. Il cesse de paraître anodin dès que vous le multipliez par votre solde réel et votre horizon de placement, ce qui explique pourquoi les scénarios chiffrés en dollars comptent davantage que le pourcentage lui-même.
Pour la plupart des gens, ce chiffre est suffisamment inconfortable pour justifier une vraie conversation avec un conseiller ou un passage à une alternative moins coûteuse.
— Vincent
Cet article est une information générale, et ne remplace pas les conseils d’un professionnel financier qualifié. Consultez un professionnel financier qualifié concernant votre situation personnelle avant d’agir sur la base de ce contenu.
Sources
Recommandé
- Outils d’analyse de FNB pour les investisseurs de portefeuille global
- Analyse comparative de portefeuille : un guide pratique pour les investisseurs
- Analyse de chevauchement des FNB : identifier les doublons dans votre portefeuille
- Calculateur de dividendes de FNB : votre guide de planification des revenus pour 2026