Smart Beta explicado para inversores: por qué algunos ETF se quedan un 1% por detrás y cómo comprobar los costes
Smart beta explicado: cómo funcionan las reglas de factores, por qué el rendimiento puede quedar un 1% atrás y qué costes revisar antes de comprar en Evibe.
Smart Beta explicado para inversores: por qué algunos ETF se quedan un 1% por detrás y cómo comprobar los costes
Smart beta es un enfoque de indexación basado en reglas que se aparta de la ponderación por capitalización de mercado para apuntar a factores específicos, ofreciendo la posibilidad de mejorar la rentabilidad ajustada al riesgo o lograr una mejor diversificación. El compromiso es real: desviarse del índice de referencia estándar significa que también se puede quedar por debajo de él, a veces durante años seguidos. Entender bien qué es el smart beta implica comprender ambas caras antes de invertir.
Resumen rápido:
- Los fondos smart beta pueden quedarse por debajo de los índices tradicionales ponderados por capitalización en aproximadamente un 1% de media desde su lanzamiento, a menudo debido a mayores costes y gastos de negociación.
- Con frecuencia se inclinan hacia factores específicos como valor, momentum o baja volatilidad, pero estos factores pueden entrar y salir de favor con el tiempo, aumentando el riesgo.
- Una mayor rotación por rebalanceos más frecuentes eleva los costes de negociación y las ganancias sujetas a impuestos, especialmente en cuentas que no son de jubilación, lo que puede contrarrestar los posibles beneficios.
- No todos los fondos están realmente diversificados; algunos pueden estar muy concentrados en sectores específicos, contrarrestando su propósito de reducción de riesgo.
- Evaluar un ETF smart beta requiere analizar su metodología, sus costes, su exposición real a factores, su liquidez y qué tan bien complementa las posiciones ya existentes en la cartera.
Índice
- Qué es el smart beta y cómo funcionan los fondos smart beta
- Estrategias smart beta habituales y los factores que persiguen
- Beneficios y expectativas realistas del smart beta
- Riesgos, errores habituales y cómo evitarlos
- Cómo evaluar un fondo smart beta: una lista de comprobación práctica
- Ejemplos y usos prácticos en una cartera
- Cómo te ayuda Evibe a supervisar tu exposición smart beta
- Cuándo tiene sentido el smart beta
- Sigue tus apuestas por factores junto con todo lo demás que posees
- Dónde leer más sobre la metodología smart beta
- Fuentes
- Preguntas frecuentes
Qué es el smart beta y cómo funcionan los fondos smart beta
Un fondo indexado tradicional pondera sus posiciones por capitalización de mercado, de modo que las mayores empresas obtienen la mayor porción, independientemente de si representan un buen valor o una operación masificada. Los fondos smart beta descartan ese criterio por defecto y usan en su lugar un conjunto de reglas alternativo, construido en torno a factores medibles como el valor, el momentum o la baja volatilidad. Investopedia describe el smart beta como una mezcla de inversión pasiva y activa, ya que el índice sigue siendo transparente y basado en reglas, pero las reglas en sí reflejan una visión activa sobre qué impulsa la rentabilidad.
Aquí está la diferencia mecánica que más importa:
- Selección: en lugar de “incluir todas las acciones del índice según su tamaño”, un fondo smart beta puede filtrar empresas con beneficios crecientes, alto crecimiento de dividendos o oscilaciones de precio por debajo de la media.
- Ponderación: las posiciones se dimensionan según el factor objetivo (ingresos, rentabilidad por dividendo, puntuación de volatilidad) en lugar de por valor de mercado.
- Rebalanceo: como las puntuaciones de los factores cambian con el tiempo, los ETF smart beta suelen rebalancearse con más frecuencia que los fondos ponderados por capitalización, lo que puede implicar más operaciones y más coste.
Los ETF son el envoltorio habitual para este enfoque porque permiten que un proveedor de índices publique una metodología fija y que cualquiera pueda seguirla a bajo coste. Por eso el documento de metodología importa aquí más que en un fondo sencillo sobre el S&P 500. Un backtest que muestre 10 años de rentabilidad superior te dice cómo habrían funcionado las reglas en el pasado, no cómo se comportarán cuando entren en juego el dinero real y los costes reales de negociación.
Estrategias smart beta habituales y los factores que persiguen
La mayoría de las estrategias smart beta que te encontrarás caen en un puñado de categorías, y una vez que sabes nombrarlas, las descripciones de los fondos dejan de sonar a texto de marketing y empiezan a tener sentido.
- La ponderación igualitaria da a cada posición la misma parte de la cartera, lo que mecánicamente inclina el fondo hacia empresas más pequeñas, ya que las de gran capitalización ya no dominan.
- La ponderación fundamental dimensiona las posiciones según métricas financieras como beneficios, ingresos o dividendos en lugar del precio de la acción, bajo la teoría de que el precio de mercado puede alejarse de la realidad del negocio.
- El valor apunta a acciones que cotizan baratas en relación con los beneficios o el valor contable, y suele brillar al salir de las caídas del mercado, cuando las empresas más castigadas se recuperan con fuerza.
- El momentum sigue a las acciones que ya tienen una tendencia alcista, lo que funciona bien en mercados alcistas prolongados pero puede revertirse de forma brusca y rápida cuando la tendencia se rompe.
- La calidad favorece a empresas con balances sólidos y beneficios estables, un factor que suele aguantar mejor que la mayoría durante las recesiones.
- La baja volatilidad elige acciones con oscilaciones de precio más pequeñas, lo que suele amortiguar las caídas pero puede quedarse muy por detrás en un fuerte repunte.
- El tamaño se inclina hacia empresas más pequeñas, capturando una prima de riesgo que se manifiesta en periodos largos pero con resultados a corto plazo más irregulares.
Los fondos multifactoriales combinan varias de estas exposiciones en un solo producto, con el objetivo de suavizar la naturaleza cíclica de cualquier factor individual. iShares señala que combinar factores no correlacionados puede reducir la probabilidad de que la caída de un solo factor arrastre a toda la cartera, aunque sigue siendo necesario vigilar exposiciones que no se pretendía asumir.
Beneficios y expectativas realistas del smart beta
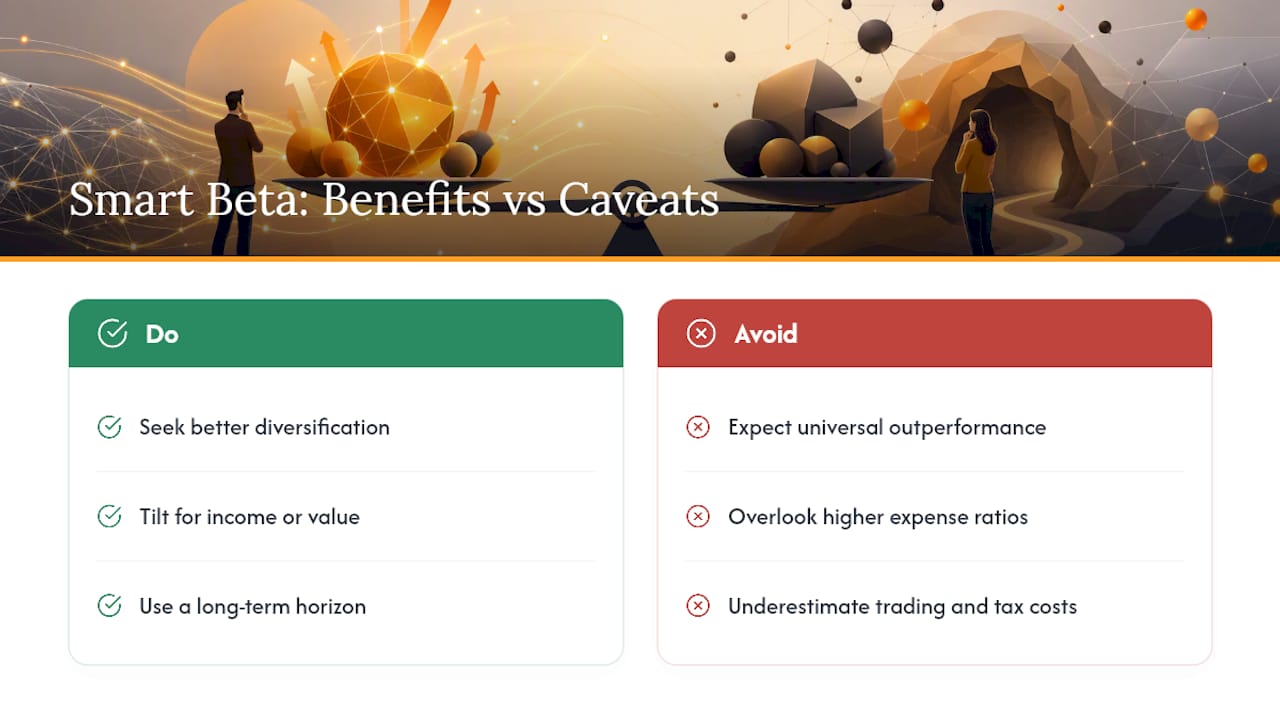
El atractivo es sencillo: las estrategias smart beta buscan ofrecer mejor diversificación, una inclinación hacia los ingresos o una rentabilidad ajustada al riesgo mejorada a lo largo de periodos prolongados, sin abandonar la estructura de bajo coste y basada en reglas que hizo popular la inversión indexada en primer lugar. Un fondo con inclinación hacia el valor puede comportarse de forma distinta al mercado general durante una rotación desde las acciones de crecimiento, que es exactamente el tipo de diversificación que suelen buscar los inversores.
El inconveniente es que “diferente del índice de referencia” funciona en ambas direcciones.
En cifras: Un análisis exhaustivo citado por FINRA encontró que las estrategias smart beta se quedaron por detrás en aproximadamente un 1% de media desde su lanzamiento en esa muestra, y FINRA señala que estos productos a menudo conllevan gastos más altos que los fondos ponderados por capitalización.
Vale la pena detenerse en ese único dato. No significa que todos los fondos smart beta se queden rezagados, pero sí significa que el mensaje de marketing de una rentabilidad “más inteligente” no se sostiene como una verdad universal. Los costes agravan esta brecha. Los ratios de gastos de los fondos smart beta suelen ser más altos que los de los fondos indexados sencillos, y el rebalanceo más frecuente incorporado en la mayoría de las estrategias de factores genera rotación, lo que se traduce en más costes de negociación y, en una cuenta sujeta a impuestos, potencialmente más ganancias de capital a corto plazo. Nada de esto elimina el argumento a favor del smart beta. Solo significa que el beneficio tiene que superar un listón más alto de lo que sugiere la ficha del fondo.
Riesgos, errores habituales y cómo evitarlos
Cada estrategia smart beta te pide que aceptes un conjunto específico de riesgos a cambio de su conjunto específico de beneficios. El problema surge cuando los inversores no se dan cuenta de a qué riesgos se han comprometido.
- Ciclicidad de los factores: el valor, el momentum y la baja volatilidad entran y salen de favor durante años enteros, y perseguir el factor que acaba de tener una buena racha es una forma habitual de comprar caro.
- Rotación e impuestos: una mayor frecuencia de rebalanceo implica mayores costes de negociación y, fuera de una cuenta de jubilación, una factura fiscal más alta por las ganancias materializadas.
- Riesgo de concentración: los filtros de factores pueden cargar un fondo silenciosamente en un solo sector. Un fondo de “calidad”, por ejemplo, muy cargado de tecnología, no ofrece la diversificación que sugiere su etiqueta.
- Riesgo de liquidez: los ETP smart beta más nuevos o con poco volumen pueden tener horquillas de compra/venta amplias, y FINRA advierte específicamente a los inversores que comprueben la liquidez antes de comprar, ya que una horquilla amplia va erosionando la rentabilidad silenciosamente cada vez que se opera.
Consejo práctico: Antes de comprar cualquier ETF smart beta, consulta su lista de posiciones y comprueba las diez principales por sector. Si siete de ellas están en la misma industria, el fondo no te está diversificando como sugiere su nombre.
Cómo evaluar un fondo smart beta: una lista de comprobación práctica
Analizar un producto smart beta antes de comprarlo puede llevar unos veinte minutos, y eso es mejor que descubrir de la peor manera que la “inclinación hacia el valor” del fondo es en realidad una apuesta por tres sectores.
- Lee la metodología del índice y el folleto. Esto te indica las reglas exactas de selección, con qué frecuencia se rebalancea el fondo y qué desencadena que se añada o elimine una posición.
- Comprueba el coste real. Suma el ratio de gastos a los costes de negociación derivados de la rotación, y compara el error de seguimiento real del fondo con el factor que dice capturar.
- Mide la exposición al factor directamente. No te fíes solo del nombre del fondo. Compara su patrón de rentabilidad y sus ponderaciones sectoriales con un índice de referencia principal para ver cuánto se desvía realmente.
- Evalúa el tamaño, la liquidez y el tratamiento fiscal. Un fondo pequeño y con poco volumen puede tener horquillas más amplias y mayor riesgo de cierre, y las estrategias con mucha rotación importan más en cuentas sujetas a impuestos que en una cuenta de jubilación.
- Confirma que se ajusta a tu plan de asignación. Una inclinación por factor debería complementar tus posiciones existentes, no duplicar accidentalmente una apuesta que ya estás haciendo en otro lugar.
La investigación del CFA Institute sobre indexación hace una observación que merece repetirse aquí: el smart beta se sitúa en un espectro entre lo pasivo y lo activo, y las decisiones de diseño detrás de las reglas son en sí mismas una decisión activa, incluso cuando el fondo resultante está basado en reglas y es totalmente transparente.
Ejemplos y usos prácticos en una cartera
El Vanguard Dividend Appreciation ETF (VIG) es uno de los ejemplos más reconocidos de un fondo de estilo smart beta. Filtra empresas con un historial de aumento de dividendos, lo que es un enfoque de ponderación fundamental en lugar de una clasificación pura por capitalización de mercado. Esa única decisión de diseño inclina el fondo hacia negocios consolidados y generadores de caja, y lo aleja de nombres de alto crecimiento que no pagan dividendo alguno.
En la práctica, la mayoría de los inversores no sustituyen toda su posición principal por un fondo como este. Los enfoques más habituales incluyen:
- Usarlo como un componente satélite, superpuesto a un fondo indexado principal para añadir una inclinación específica.
- Construir un componente centrado en ingresos con ETF de crecimiento de dividendos para inversores que quieren flujo de caja además de revalorización.
- Añadir un componente de baja volatilidad para la parte de la cartera destinada a amortiguar las caídas.
Una asignación inicial habitual es modesta: entre el 10% y el 20% de una cartera en una o dos inclinaciones por factor, rebalanceadas anualmente, con el resto permaneciendo en exposición indexada principal.
Cómo te ayuda Evibe a supervisar tu exposición smart beta
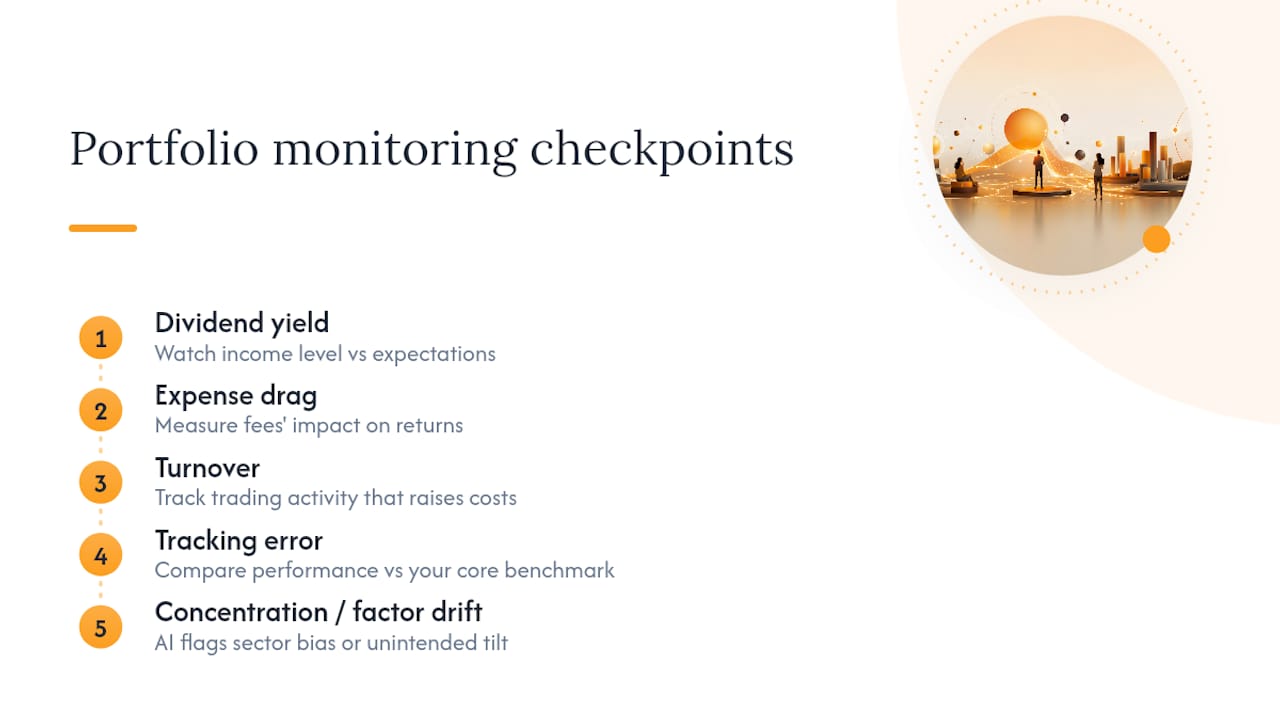
Una vez que tienes un ETF con inclinación por factor, el trabajo no ha terminado. Necesitas vigilar la rentabilidad por dividendo, el lastre de los gastos, la rotación y el error de seguimiento respecto a tu índice de referencia principal, idealmente sin abrir cinco extractos distintos. Evibe sincroniza tus cuentas de corretaje automáticamente y utiliza análisis basado en IA para señalar concentraciones o desviaciones que podrías pasar por alto por tu cuenta, ya sea un sesgo sectorial escondido dentro de un fondo de “calidad” o una inclinación por factor que ha crecido más de lo que pretendías. Las herramientas de seguimiento de ETF convierten las comprobaciones periódicas de rebalanceo en algo que realmente puedes hacer en minutos, en lugar de una tarea trimestral que sigues postergando.
Cuándo tiene sentido el smart beta
El smart beta funciona mejor como un complemento estudiado de una posición pasiva principal, no como un sustituto de ella. Si te atrae una inclinación por factor, prioriza metodologías transparentes y de bajo coste por encima de backtests impresionantes, y sigue el resultado en el mundo real con un enfoque de benchmarking de carteras en lugar de asumir que la ficha del fondo cuenta toda la historia.
— Vincent
Sigue tus apuestas por factores junto con todo lo demás que posees
Evibe consolida tus ETF smart beta, acciones de dividendos, criptomonedas y cualquier otra clase de activo en un único panel, de modo que una inclinación por factor nunca queda oculta en un inicio de sesión de correduría independiente que olvidas revisar. 
Como Evibe sincroniza las cuentas automáticamente y aplica un análisis basado en IA a tus posiciones, puedes ver cómo un fondo como VIG está afectando realmente a tus cifras de riesgo y diversificación, en lugar de adivinarlo basándote solo en el nombre del fondo. El rastreador de dividendos desglosa los pagos declarados, ejecutados y estimados en cada posición de crecimiento de dividendos que posees, algo que importa aún más cuando gestionas un componente smart beta junto a tu cartera principal. Evibe está disponible mediante suscripción; los detalles de precios actuales están en el sitio web de Evibe. Empieza a rastrear tu cartera completa y ve exactamente en qué punto se encuentra tu exposición por factores hoy.
Dónde leer más sobre la metodología smart beta
Para los lectores que quieran acudir directamente a las fuentes primarias, la guía para inversores de FINRA sobre smart beta cubre el riesgo de coste y liquidez en un lenguaje claro, mientras que el desglose de Investopedia sobre ETF smart beta explica las estructuras de los fondos y ofrece ejemplos. El artículo del CFA Institute sobre indexación e indexación directa ofrece una mirada más profunda a dónde se sitúan estas estrategias entre la gestión pasiva y la activa.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu propia situación antes de actuar sobre cualquier cosa aquí expuesta.
Fuentes
- Smart Beta — Investopedia
- Smart Beta—What You Need to Know — FINRA
- Smart beta and direct indexing — CFA Institute
Preguntas frecuentes
¿Qué es una estrategia smart beta y cómo funciona?
Una estrategia smart beta es un enfoque de indexación basado en reglas que ponderal las posiciones según un factor como el valor, la calidad o la baja volatilidad en lugar de la capitalización de mercado. El fondo sigue una metodología fija y publicada, y se rebalancea con un calendario establecido para mantener actualizada esa exposición al factor, como explica Investopedia.
¿Es el smart beta realmente “inteligente”?
Depende del periodo y de la estrategia concreta. Algunos análisis han encontrado que las estrategias smart beta se quedaron por detrás en aproximadamente un 1% de media desde su lanzamiento en esa muestra, por lo que la etiqueta no garantiza mejores resultados, solo resultados distintos.
¿Cuál es la “regla del 70/30” de Warren Buffett?
Esto no es un concepto smart beta formalmente definido, y no es algo que aborde directamente la literatura estándar sobre indexación. Suele mencionarse de forma informal en debates sobre la asignación de activos entre acciones y bonos, más que como una regla oficial de Buffett.
¿Cómo puede ayudarme Evibe a seguir un ETF smart beta?
Evibe sincroniza tus cuentas de corretaje automáticamente y aplica análisis basado en IA para mostrar la concentración por factores, las tendencias de dividendos y la desviación respecto a tu índice de referencia principal en un solo panel. Evibe es gratis de usar, y una suscripción Premium cuesta 9,99 $ al mes o 99,99 $ al año.
¿Cuál es la diferencia entre el smart beta y los fondos indexados tradicionales?
Los fondos indexados tradicionales ponderan las empresas por capitalización de mercado, de modo que las empresas más grandes dominan el fondo independientemente de su valoración. Los fondos smart beta utilizan reglas alternativas, como la ponderación igualitaria o los filtros de factores, para romper ese vínculo y apuntar en su lugar a características de inversión específicas.