Reglas de Rebalanceo de Cartera: Checklist de 5 Puntos, Ejemplo 60/40, Evibe
Reglas de rebalanceo de cartera: revisiones trimestrales, umbral de 5 puntos, aportaciones fiscalmente eficientes y ejemplo 60/40. Evibe lo automatiza.
Reglas de Rebalanceo de Cartera: Checklist de 5 Puntos, Ejemplo 60/40, Evibe
Utiliza una regla híbrida: revisa tu cartera trimestralmente, pero opera solo cuando una clase de activo principal se desvíe más de 5 puntos porcentuales respecto al objetivo. Prioriza el rebalanceo dentro de tu 401(k) o IRA primero, y luego usa las nuevas aportaciones y los dividendos para corregir las cuentas sujetas a impuestos antes de vender nada. Este enfoque, respaldado por Vanguard y la regla 5/25 de Bogleheads, te mantiene gestionando el riesgo en lugar de perseguir rentabilidades.
Resumen rápido:
- El rebalanceo solo debería activarse cuando una clase de activo principal se desvía más de 5 puntos porcentuales de su objetivo, no solo por un calendario fijo.
- Prioriza el rebalanceo dentro de las cuentas de jubilación primero, para evitar eventos imponibles, antes de ajustar las cuentas sujetas a impuestos con nuevas aportaciones y dividendos.
- Un enfoque híbrido que combine revisiones programadas con umbrales de disparo ofrece el mejor equilibrio entre capacidad de reacción y costes de operar.
- Cerca de la jubilación conviene usar umbrales más ajustados, especialmente márgenes más estrechos como 3 o 5 puntos, debido a los riesgos de secuencia de rentabilidades.
- Automatizar el seguimiento con soporte multicuenta y alertas de desviación ayuda a mantener la disciplina y evita decisiones emocionales costosas.
Tabla de Contenidos
- El Checklist Básico de Rebalanceo que Todo Inversor Necesita
- Calendario, Umbral o Híbrido: ¿Qué Método de Rebalanceo Encaja?
- ¿Con Qué Frecuencia Deberías Revisar Realmente tu Cartera?
- Por Qué Deberías Rebalancear Primero tus Cuentas de Jubilación
- Rebalancear sin Vender Ni una Sola Acción
- Un Ejemplo Práctico: Rebalancear una Cartera 60/40
- Lo Que una Buena Herramienta de Seguimiento Debería Hacer por Ti
- Los Errores de Rebalanceo Más Costosos
- De Dónde Vienen Estas Reglas
- Por Qué la Mayoría de Consejos sobre Rebalanceo se Equivocan de Enfoque
- Fuentes
El Checklist Básico de Rebalanceo que Todo Inversor Necesita
Antes de hacer una sola operación, anota tus reglas. La propia guía de Vanguard trata una política documentada como la diferencia entre inversores disciplinados y los que se paralizan durante una oscilación del mercado. Esto es lo que debe incluir la tuya.
Define primero el marco:
- Asignación objetivo: enumera cada tramo relevante (acciones estadounidenses, internacionales, bonos, efectivo, alternativos) y su porcentaje objetivo.
- Unidad de disparo: decide si vas a medir puntos porcentuales absolutos, cambio porcentual relativo o cantidades en euros/dólares.
- Cadencia: fija una frecuencia de revisión (mensual, trimestral, anual) separada de tu disparador de acción.
- Fecha de valoración: usa una fecha coherente cada periodo. Comparar los precios del lunes con el cierre del viernes del trimestre anterior introduce ruido que no es desviación real.
Luego establece las reglas de ejecución:
- Decide tu destino de acción: reinicio completo al objetivo, rebalanceo parcial hacia el objetivo, o priorizar aportaciones (dirigir el dinero nuevo hacia los tramos infraponderados antes de vender nada).
- Establece salvaguardas fiscales: las cuentas de jubilación se rebalancean antes que las cuentas sujetas a impuestos, siempre.
- Asigna la responsabilidad de ejecución: ¿lo haces tú mismo, o una cuenta gestionada por un tercero requiere una llamada telefónica?
- Registra cada operación con fecha, motivo y la asignación resultante, para que tu yo futuro pueda auditar la decisión.
Una política escrita puede parecer excesiva hasta que el mercado cae un 15% y estás decidiendo en tiempo real si vender bonos para comprar acciones. Las reglas creadas en momentos de calma te protegen de decisiones tomadas en pánico.
Calendario, Umbral o Híbrido: ¿Qué Método de Rebalanceo Encaja?
Todo enfoque de rebalanceo se reduce a tres variantes, y el propio marco de Vanguard trata las tres como válidas, dependiendo de cuánto seguimiento estés dispuesto a hacer.
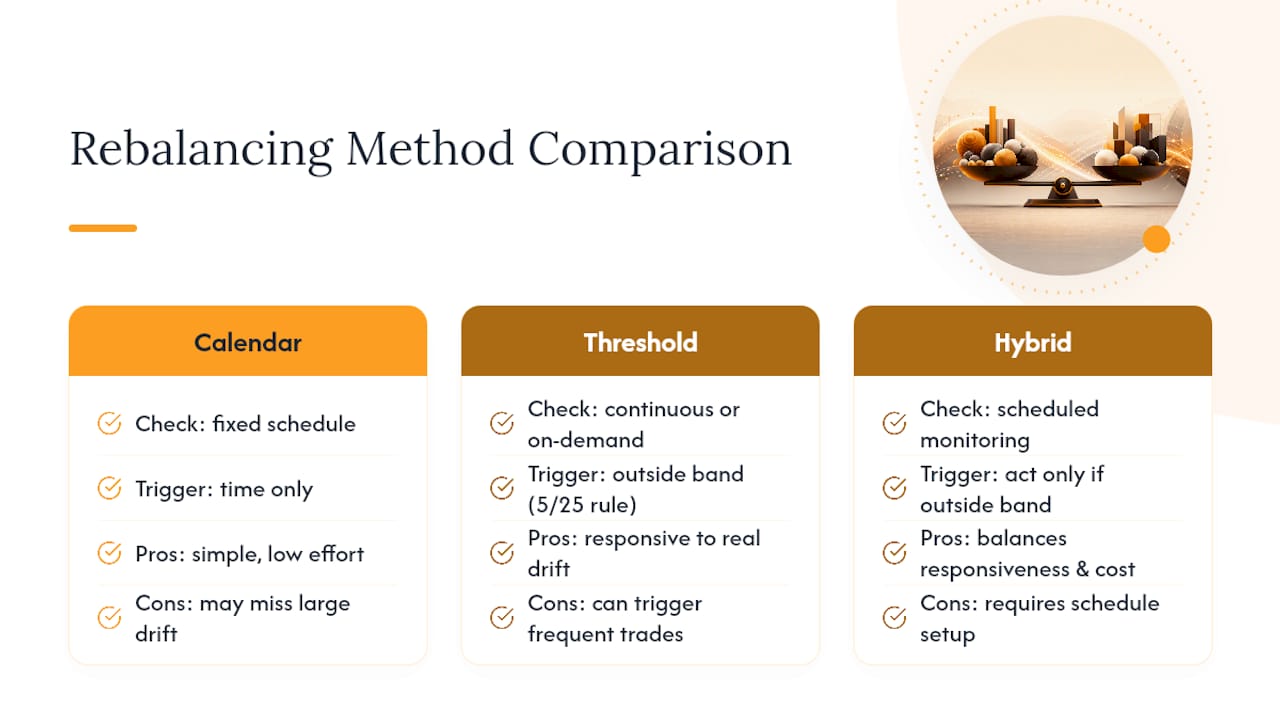
El rebalanceo basado en calendario significa que revisas y operas en un calendario fijo, como cada enero o cada trimestre, sin importar la desviación. Es simple y de bajo esfuerzo, pero puede llevarte a operar cuando la desviación es insignificante o a ignorar una cartera muy desequilibrada durante meses.
El rebalanceo basado en umbral dispara una operación solo cuando una clase de activo se sale de una banda definida, revisada tan a menudo como quieras. Aquí entra en juego la regla 5/25: rebalancear cuando un tramo principal se desvía en un 5% absoluto (por ejemplo, un objetivo del 60% en acciones que se desvía al 65%), o cuando un tramo más pequeño se mueve un 25% relativo respecto a su propio objetivo (una asignación del 4% en mercados emergentes que se desvía al 5% activa la regla relativa aunque el movimiento absoluto sea diminuto). El wiki de Bogleheads documenta este doble umbral precisamente porque una regla plana de 5 puntos casi nunca detectaría la desviación en tramos pequeños y volátiles.
El rebalanceo híbrido combina ambos: revisas según un calendario, pero actúas solo cuando estás fuera de la banda. La investigación sobre la frecuencia de rebalanceo sugiere que este enfoque ofrece el mejor equilibrio entre capacidad de reacción y coste, ya que el seguimiento es prácticamente gratuito pero cada operación conlleva fricción, desde los diferenciales de compra-venta hasta los eventos fiscales.
Consejo profesional: Si más de la mitad de tus tramos representan menos del 10% de tu cartera total, apóyate en el disparador relativo del 25%. Un umbral puramente absoluto dejará que esas posiciones pequeñas se muevan sin control durante años.
Cuanto más ajustado sea tu umbral, más a menudo operarás. Esa es toda la disyuntiva en una sola frase.
¿Con Qué Frecuencia Deberías Revisar Realmente tu Cartera?
La frecuencia y el tamaño del umbral van de la mano, y equivocarse en esta combinación es donde la mayoría de los inversores que gestionan su propia cartera pierden dinero por fricción. La guía de Morningstar orienta a los inversores particulares hacia bandas de 3 a 5 puntos porcentuales, revisadas trimestral o anualmente, reservando un seguimiento más estrecho para quienes están más cerca de la jubilación.
- Revisión anual: encaja con inversores más jóvenes con horizontes largos y carteras sencillas de dos o tres fondos. Menos que vigilar, menos decisiones, menos ocasiones de dudar de uno mismo.
- Revisión trimestral: encaja con la mayoría de inversores que gestionan su propia cartera con cinco o más tramos, o cualquiera que tenga acciones individuales junto a fondos.
- Bandas más ajustadas cerca de la jubilación: una persona de 60 años que está retirando fondos de su cartera enfrenta el riesgo de secuencia de rentabilidades, es decir, que un mercado adverso justo antes o durante la jubilación causa un daño desproporcionado. La guía de Morningstar respalda umbrales más estrechos aquí, ya que una desviación de 10 puntos hacia renta variable durante una caída agrava el riesgo de las retiradas de un modo que simplemente no ocurre para alguien de 30 años.
Compara a dos inversores: uno de 32 años con una división 90/10 acciones-bonos que revisa anualmente con una banda de 5 puntos operará quizás una vez cada dos o tres años. Otro de 61 años con una división 50/50 que revisa trimestralmente con una banda de 3 puntos podría operar dos veces al año. Mismo libro de reglas, mandos distintos.
Por Qué Deberías Rebalancear Primero tus Cuentas de Jubilación
Rebalancear dentro de un 401(k), una IRA tradicional o una Roth IRA no genera factura fiscal actual, ya que las ganancias y pérdidas dentro de esos vehículos no son eventos realizados a efectos del IRS. Rebalancear en una cuenta de corretaje sujeta a impuestos vendiendo las posiciones ganadoras sí genera ganancias de capital, por lo que la guía de Vanguard sobre cuentas con ventajas fiscales indica a los inversores que corrijan la desviación dentro de las cuentas protegidas antes de tocar nada sujeto a impuestos.
Este es el orden que realmente ahorra dinero:
- Rebalancea primero las cuentas de jubilación. Vende posiciones ganadoras y compra las infraponderadas dentro del 401(k)/IRA sin consecuencia fiscal alguna.
- Dirige las nuevas aportaciones hacia las posiciones infraponderadas. Si tu asignación a bonos está baja, destina las aportaciones de nómina o los depósitos puntuales ahí en lugar de repartirlos por igual.
- Dirige dividendos e intereses hacia las posiciones infraponderadas en lugar de reinvertirlos automáticamente en el mismo fondo que los pagó.
- Solo entonces plantéate ventas sujetas a impuestos, y cuando lo hagas, revisa la selección de lote (lote específico frente a coste medio), si alguna posición cumple los requisitos para tipos a largo plazo frente a corto plazo, y si una pérdida cercana puede compensar la ganancia mediante recolección de pérdidas fiscales (tax-loss harvesting).
Consejo profesional: Antes de cualquier venta sujeta a impuestos, haz una comprobación rápida previa a la operación: ¿hay una cuenta de jubilación con margen para absorber este rebalanceo en su lugar? ¿He revisado si hay pérdidas aprovechables en la misma clase de activo? ¿Esta operación cruzará la marca de un año de ganancia a corto plazo a largo plazo si espero unas semanas?
Rebalancear sin Vender Ni una Sola Acción
El rebalanceo más barato es el que nunca toca una posición existente. Dirigir el dinero nuevo y los flujos de caja hacia los tramos infraponderados logra la mayor parte de lo que consigue un rebalanceo de venta y compra, sin generar factura fiscal. La orientación sobre el rebalanceo priorizando aportaciones muestra que este único hábito reduce drásticamente el número de operaciones sujetas a impuestos que la mayoría de los inversores necesitan realizar.
- Prioridad a las aportaciones: cada nuevo depósito va al tramo que esté más por debajo del objetivo, no se reparte por igual por defecto.
- Redirección de dividendos: desactiva la reinversión automática en el fondo que paga y redirige los ingresos por dividendos hacia las posiciones infraponderadas.
- Recolección de pérdidas fiscales: vender una posición perdedora para materializar una pérdida, y luego comprar un fondo similar (no idéntico, para evitar las normas de venta ficticia o “wash-sale”), puede compensar ganancias en otra parte de tu rebalanceo.
- Coordinación a nivel de hogar: si tú y tu cónyuge tenéis cada uno un 401(k) y una IRA orientados al mismo objetivo de jubilación, rebalancead el total del hogar, no cada cuenta por separado. Esto a menudo significa que una cuenta permanece intacta mientras otra absorbe toda la corrección.
Consejo profesional: Comprueba si una pérdida en una cuenta puede recolectarse el mismo día en que, de otro modo, venderías una posición ganadora en otro lugar. Combinar ambas en el mismo ejercicio fiscal a menudo deja un impacto fiscal neto cercano a cero.
Un Ejemplo Práctico: Rebalancear una Cartera 60/40
Aquí tienes el flujo de trabajo completo, usando como ejemplo una cartera sencilla de 60% acciones y 40% bonos con un valor de 200.000 $.
- Mide. En tu fecha de valoración elegida, suma los saldos de todas las cuentas. Supongamos que las acciones han crecido hasta 130.000 $ (65%) y los bonos han caído a 70.000 $ (35%).
- Decide. Tu regla escrita es una revisión trimestral con una banda de 5 puntos. Las acciones se han desviado 5 puntos porcentuales por encima del objetivo, exactamente en tu disparador. Eso es una señal de rebalanceo, no un “quizás”.
- Calcula la operación. El objetivo es el 60% de 200.000 $, o 120.000 $ en acciones. Estás en 130.000 $, así que necesitas mover 10.000 $ de acciones a bonos para volver a situarte en 60/40.
- Ejecuta, con conciencia fiscal. Si esta desviación se encuentra dentro de una Roth IRA, vende 10.000 $ de fondos de acciones y compra bonos sin evento fiscal. Si está en una cuenta sujeta a impuestos, revisa si hay un lote fiscal con pérdida o con estatus de ganancia a largo plazo antes de elegir qué acciones vender, una decisión que se trata con más detalle en cómo las ganancias realizadas frente a no realizadas afectan a tu factura fiscal.
- Verifica. Una vez liquidada la operación, confirma que la cuenta muestra 120.000 $ en acciones y 80.000 $ en bonos. Registra la fecha, el disparador que se activó y el tamaño de la operación para tus propios registros.
Esa operación de 10.000 $ en una cartera de 200.000 $ es un movimiento del 5%, que coincide exactamente con el disparador que la provocó. Cuando tus cálculos y tu regla coinciden con tanta claridad, sabes que el sistema funciona tal como está diseñado.
Lo Que una Buena Herramienta de Seguimiento Debería Hacer por Ti
Aplicar estas reglas a mano en cuatro o cinco cuentas se vuelve tedioso rápidamente, y ese es precisamente el vacío que llena un seguimiento consolidado. Las funciones más importantes son la sincronización multicuenta, para no tener que iniciar sesión en seis plataformas distintas para sumar saldos; el soporte multiactivo, para que los bienes inmuebles y las criptomonedas aparezcan junto a tus cuentas de corretaje; las alertas de desviación, que marcan un tramo en el momento en que cruza tu umbral; y un simulador de aportaciones que muestra adónde debería ir el dinero nuevo antes de depositarlo — descubre más sobre la importancia de diversificar tu cartera de divisas.
Una buena aplicación de seguimiento de carteras extrae automáticamente los saldos de bancos y corredoras en tiempo real, de modo que el paso de “medir” anterior lleva segundos en lugar de una sesión con hojas de cálculo. Un análisis basado en IA puede señalar desviaciones y carencias de diversificación sin que tengas que hacer los cálculos tú mismo, y las alertas inteligentes pueden avisarte en el momento en que un tramo cruza un umbral que hayas establecido.
| Componente de la regla | Qué buscar en una herramienta de seguimiento |
|---|---|
| Medición | Agregación automática multicuenta y multiactivo |
| Disparador | Alertas de desviación personalizadas (puntos porcentuales o relativas) |
| Prioridad a aportaciones | Simulador que muestra adónde debería ir el dinero nuevo |
| Verificación | Instantánea de la asignación tras la operación frente al objetivo |
Los Errores de Rebalanceo Más Costosos
El error más caro es no tener ninguna regla escrita, ya que convierte cada rebalanceo en una decisión emocional nueva.
- Agrupa las pequeñas correcciones de desviación en lugar de operar cada vez que un umbral se supera por una fracción.
- Coordina a nivel de hogar antes de asumir que cada cuenta necesita su propia corrección.
- Prioriza un rebalanceo parcial frente a un reinicio completo cuando los costes de operación o el impacto fiscal sean relevantes.
- Recurre a un asesor financiero una vez que tus cuentas abarquen múltiples tratamientos fiscales, propiedad de un negocio, o cifras de seis dígitos en ganancias sujetas a impuestos, donde los cálculos se vuelven realmente complicados.
Consejo profesional: Si una operación propuesta es menor que lo que pagarías en diferencial o fricción fiscal, sáltatela este ciclo y déjala pasar a tu próxima revisión programada.
De Dónde Vienen Estas Reglas
Esta guía se basa en la metodología de rebalanceo de Vanguard, la documentación de la regla 5/25 de Bogleheads, Investor y la guía de frecuencia de Morningstar. Cada fuente trata el rebalanceo como una disciplina, no como una predicción.
Por Qué la Mayoría de Consejos sobre Rebalanceo se Equivocan de Enfoque
No lo hacen. El número importa mucho menos que si realmente tienes uno anotado y lo sigues cuando el mercado se pone incómodo. He visto más carteras dañadas por inversores que abandonan una regla razonable durante una caída que por inversores que usan un umbral ligeramente subóptimo de forma consistente.
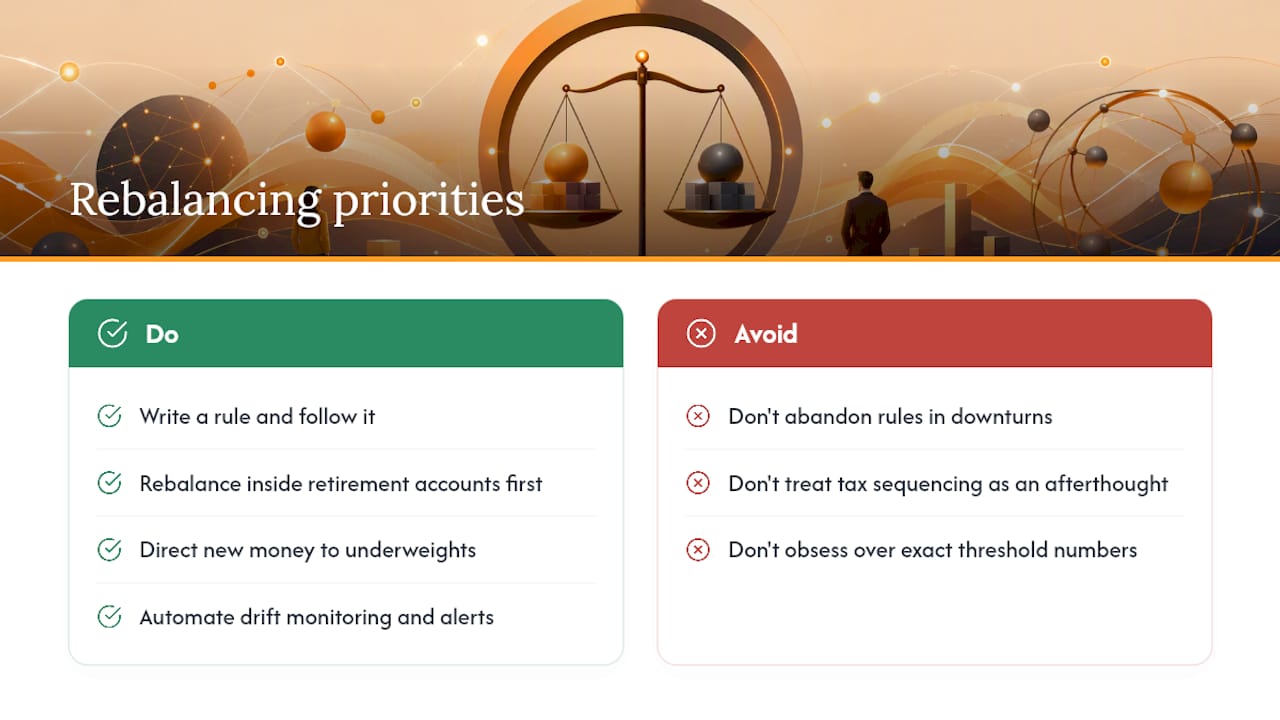
El otro punto donde el consejo convencional se queda corto es la secuenciación fiscal. Muchas guías mencionan el rebalanceo dentro de cuentas de jubilación como una nota al pie. Debería ser el paso uno, no una idea de último momento, porque el ahorro fiscal se acumula de la misma forma que lo hacen las rentabilidades.
Si te quedas con una sola cosa de esta guía, prioriza el hábito de dar preferencia a las aportaciones por encima del debate sobre el umbral. Dirigir el dinero nuevo y los dividendos hacia las posiciones infraponderadas hace, de forma silenciosa, la mayor parte del trabajo de rebalanceo que la mayoría de los inversores cree que requiere vender. Consigue eso bien, y el resto del libro de reglas se convierte en una formalidad que rara vez tendrás que invocar.
— Vincent
¿Listo para dejar de rastrear la desviación a mano? Evibe sincroniza automáticamente tus cuentas de corretaje, jubilación y criptomonedas, para que puedas ver exactamente qué tramo se ha desviado y en cuánto, sin abrir una hoja de cálculo. Configura una alerta de desviación una sola vez, y deja que la aplicación te avise cuando sea el momento de actuar según las reglas que acabas de establecer.
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar en función de lo aquí expuesto.