Inversores: Máximo Drawdown Explicado, Fórmula, Ejemplo y Checklist en 4 Pasos
Aprende a calcular el máximo drawdown de tu cartera, revisa un ejemplo práctico y sigue un checklist de 4 pasos sobre magnitud y recuperación.
Inversores: Máximo Drawdown Explicado, Fórmula, Ejemplo y Checklist en 4 Pasos
El máximo drawdown (MDD) es la mayor caída porcentual de pico a valle que ha experimentado una cartera antes de alcanzar un nuevo máximo. Expresado como un único porcentaje, indica la peor pérdida que un inversor habría vivido realmente, y cuánto debe subir la cartera solo para volver al punto de equilibrio. Para la mayoría de los inversores, esta cifra importa más que la volatilidad, porque es el dato con más probabilidades de desencadenar una venta por pánico o de demostrar que una cartera puede sobrevivir a una crisis real.
Resumen:
- El máximo drawdown puede verse afectado significativamente por el orden de los rendimientos, de modo que las mismas ganancias anuales pueden dar lugar a caídas máximas muy distintas.
- Calcular el máximo drawdown requiere identificar la mayor caída desde el pico hasta el valle de una cartera, según la ventana de datos elegida, y hacer un seguimiento del tiempo de recuperación por separado.
- En la práctica, es esencial comparar siempre datos de rentabilidad total al evaluar drawdowns entre fondos, ya que los dividendos amortiguan las caídas y distorsionan la evaluación del riesgo.
- Es crucial vigilar tanto la profundidad como la duración de los drawdowns, ya que recuperaciones rápidas como la del crash del COVID pueden diferir enormemente de caídas prolongadas en cuanto a su impacto en el comportamiento del inversor.
- Las herramientas de riesgo de cartera, incluidas apps y análisis con IA, son cada vez más capaces de agregar métricas de drawdown entre varios activos para entender mejor la exposición global al riesgo.
Índice
- Qué Mide el Máximo Drawdown: Definición y Propiedades Clave
- La Fórmula del Máximo Drawdown y Cómo Calcularlo
- Un Ejemplo Práctico: Encontrar el Pico, el Valle y la Recuperación
- Por Qué el Tiempo de Recuperación Importa Tanto Como el Porcentaje
- Máximo Drawdown frente a Volatilidad, VaR y Ratio de Calmar
- Cómo Calcular el Máximo Drawdown en una Hoja de Cálculo o en Python
- Convertir el Máximo Drawdown en Reglas para la Cartera
- Cómo Evibe Muestra el Drawdown en Toda tu Cartera
- Por Qué Vigilar el Drawdown, No Solo los Rendimientos
- Fuentes
- Preguntas Frecuentes
Qué Mide el Máximo Drawdown: Definición y Propiedades Clave
Formalmente, el máximo drawdown es la mayor caída desde cualquier pico de una curva de valor hasta el punto más bajo antes de que ese pico se supere de nuevo. Algunos analistas lo expresan como un número negativo (-35%), otros como una magnitud positiva (35%). Ninguna de las dos formas es incorrecta. Solo hay que ser coherente al comparar estrategias.
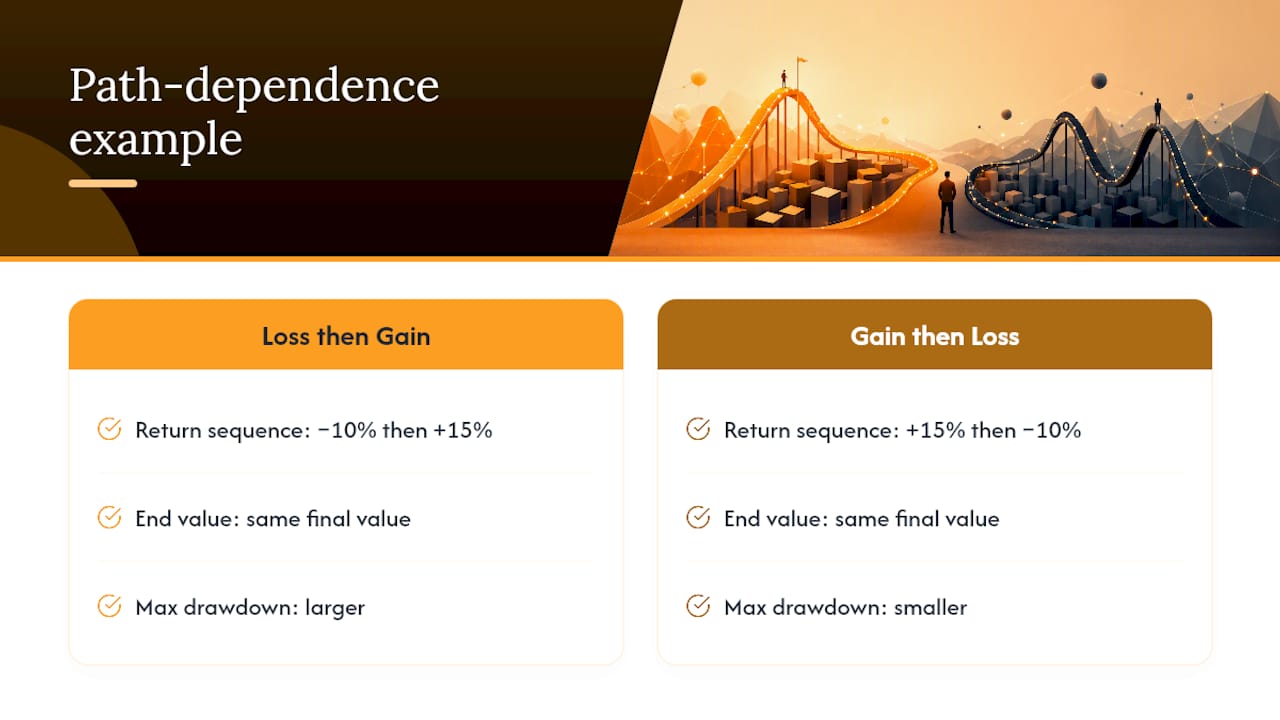
El MDD depende de la trayectoria (“path dependent”), que es su propiedad más infravalorada. Dos carteras pueden registrar rendimientos anuales idénticos y terminar con el mismo valor, pero tener drawdowns radicalmente distintos según el orden en que ocurrieron esos rendimientos. Una pérdida del 10% seguida de una ganancia del 15% produce una curva de valor muy diferente a la secuencia inversa, aunque el rendimiento medio parezca igual.
Las decisiones sobre cómo se informa también cambian el número. Una ventana retrospectiva de tres años casi nunca mostrará el mismo MDD que una de quince años. Los datos de rentabilidad total (que incluyen dividendos reinvertidos) suelen producir un drawdown menor que los datos basados solo en el precio, ya que los dividendos amortiguan la caída. El máximo drawdown calculado a partir de precios diarios también tiende a ser más profundo que la misma serie muestreada mensualmente, porque los datos diarios recogen picos intradía y a corto plazo que las instantáneas mensuales suavizan.
La Fórmula del Máximo Drawdown y Cómo Calcularlo
La fórmula canónica es:
MDD = min[(V_t − Pico_t) / Pico_t]
Donde V_t es el valor de la cartera en el momento t, y Pico_t es el máximo acumulado alcanzado hasta ese punto. Se busca la brecha negativa más grande entre el punto en que estaba la cartera y el punto hasta el que cayó antes de recuperarse.
El cálculo se realiza en cuatro pasos:
- Construye la curva de valor. Enumera el valor de la cartera en cada intervalo de tiempo, ya sea diario, semanal o mensual.
- Calcula el máximo acumulado. En cada punto, registra el valor más alto alcanzado hasta el momento, no solo el pico más reciente.
- Calcula la serie de drawdown. En cada intervalo de tiempo, resta el máximo acumulado del valor actual y divide entre el máximo acumulado.
- Encuentra el valor mínimo de esa serie de drawdown. Ese número, el más negativo de todos, es tu máximo drawdown.
Hay un caso límite que confunde constantemente a la gente: un drawdown en curso que aún no se ha recuperado. Si tu cartera está actualmente un 18% por debajo de su último pico y no ha alcanzado un nuevo máximo, ese -18% sigue siendo tu máximo drawdown actual, aunque el valle pueda empeorar antes de mejorar. Indícalo como “máximo drawdown hasta la fecha, en curso” en lugar de como una cifra definitiva. Este proceso paso a paso se aplica tanto si evalúas una sola acción, un fondo o una cartera multiactivo completa.
Un Ejemplo Práctico: Encontrar el Pico, el Valle y la Recuperación
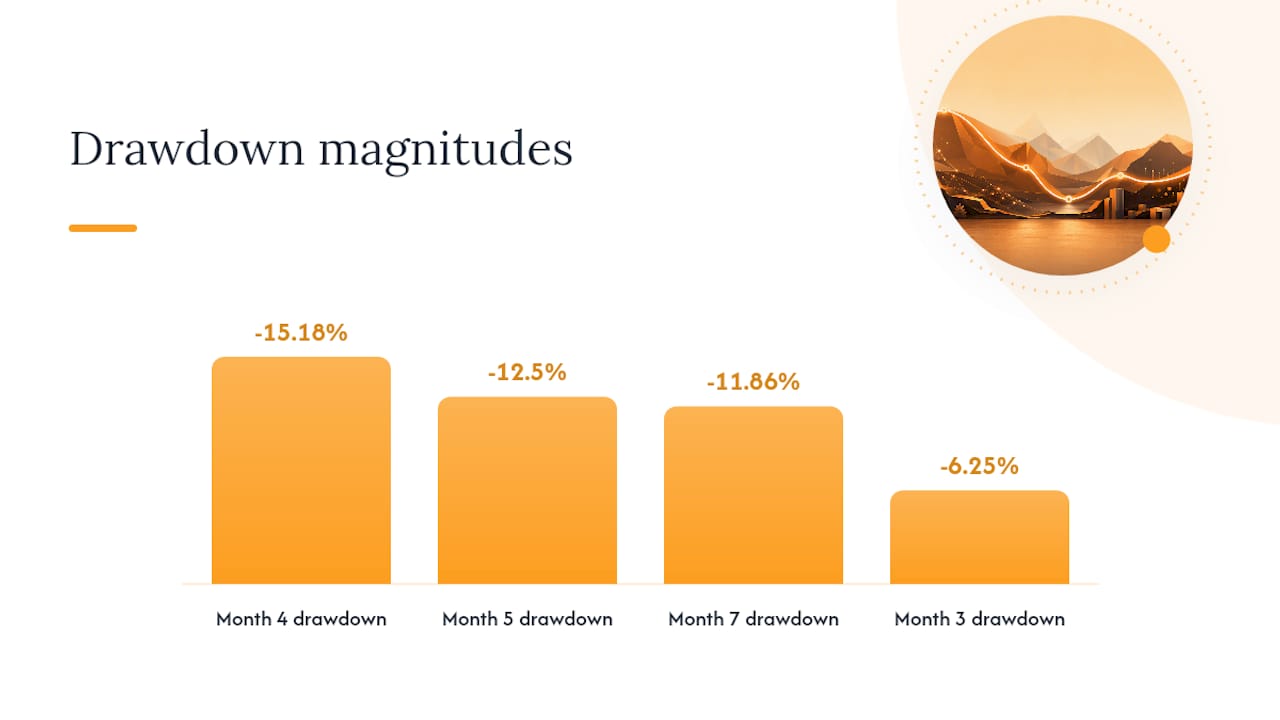
Imagina una cartera con estos valores a fin de mes: $100.000 → $112.000 → $105.000 → $95.000 → $98.000 → $118.000 → $104.000.
Recorriendo el máximo acumulado y el drawdown en cada paso:
- Mes 1: $100.000. Máximo acumulado = $100.000. Drawdown = 0%.
- Mes 2: $112.000 (nuevo pico). Máximo acumulado = $112.000. Drawdown = 0%.
- Mes 3: $105.000. El máximo acumulado se mantiene en $112.000. Drawdown = ($105.000 − $112.000) / $112.000 = −6,25%.
- Mes 4: $95.000. El máximo acumulado se mantiene en $112.000. Drawdown = −15,18%.
- Mes 5: $98.000. El máximo acumulado se mantiene en $112.000 (este rebote intermedio no establece un nuevo máximo). Drawdown = −12,5%.
- Mes 6: $118.000 (nuevo pico, que supera el anterior máximo de $112.000). El máximo acumulado se reinicia a $118.000. Drawdown = 0%.
- Mes 7: $104.000. El máximo acumulado se mantiene en $118.000. Drawdown = −11,86%.
Para remontar desde $95.000 hasta el pico anterior de $112.000, la cartera necesitaba una ganancia de aproximadamente el 17,9%, un recordatorio útil de que las pérdidas y las ganancias de recuperación necesarias para borrarlas nunca son simétricas. Fíjate en que el rebote del Mes 5 hasta $98.000 no reinicia nada, porque nunca superó el pico de $112.000 anterior.
Por Qué el Tiempo de Recuperación Importa Tanto Como el Porcentaje
Un drawdown tiene tres fases distintas que merece la pena seguir por separado: la caída de pico a valle, la subida de valle a recuperación hasta el antiguo máximo, y el tiempo total pasado “bajo el agua”, por debajo de ese pico.
Aquí también hay un matiz estadístico. En series de rendimientos que se comportan como un paseo aleatorio, el máximo drawdown esperado tiende a crecer con la raíz cuadrada del periodo de observación, por lo que una estrategia seguida durante quince años mostrará casi mecánicamente un MDD más profundo que la misma estrategia seguida durante tres años, aunque no haya cambiado nada en su riesgo subyacente.
La historia muestra claramente la brecha en la velocidad de recuperación. El crash del COVID del S&P 500 en 2020, de aproximadamente -33,9%, se recuperó en meses. Misma clase de activo, experiencia del inversor radicalmente distinta. Comprueba siempre tanto la profundidad de un drawdown como el tiempo que realmente tardó la recuperación.
Máximo Drawdown frente a Volatilidad, VaR y Ratio de Calmar
La volatilidad mide la dispersión alrededor de una media, tratando un repunte pronunciado y un desplome brusco como igualmente “arriesgados”. La mayoría de los inversores no lo sienten así.
El Valor en Riesgo (VaR) estima un umbral de pérdida con un determinado nivel de confianza sobre un horizonte establecido, pero es un cuantil probabilístico, no un resultado vivido. El MDD, en cambio, informa de lo que realmente ocurrió.
Aquí es donde el ratio de Calmar se gana su sitio en una ficha de datos: divide el rendimiento anualizado entre el máximo drawdown, dando una cifra de rendimiento ajustada al drawdown que resuena con los inversores de forma más directa que el ratio de Sharpe. Para carteras propensas a pérdidas severas ocasionales en lugar de oscilaciones diarias constantes, el Drawdown Condicional en Riesgo (CDaR) va un paso más allá, promediando la peor cola de drawdowns en lugar de aislar solo el más profundo.
Cómo Calcular el Máximo Drawdown en una Hoja de Cálculo o en Python
No necesitas software especializado para calcularlo tú mismo. En una hoja de cálculo:
- Columna A: fechas. Columna B: valor de la cartera en cada fecha.
- Columna C: máximo acumulado, con una fórmula como
=MAX($B$2:B2)arrastrada hacia abajo por toda la columna. - Columna D: drawdown, calculado como
=(B2-C2)/C2. - Usa
MIN(D:D)para obtener el máximo drawdown, y luegoINDEX/MATCHpara encontrar la fecha exacta en que ocurrió.
En Python con pandas, la misma lógica se resuelve en tres líneas: calcula un máximo acumulado con .cummax(), resta y divide para obtener la columna de drawdown, y luego usa .min() para extraer el peor valor. Las calculadoras online son una forma rápida de verificar tus cálculos de hoja de cálculo en una serie pequeña.
Consejo profesional: Calcula siempre el máximo drawdown sobre datos de rentabilidad total (con dividendos reinvertidos) al comparar dos fondos directamente. Comparar el drawdown basado solo en precio de un fondo con el drawdown de rentabilidad total de otro hará que el fondo que paga dividendos parezca artificialmente más arriesgado de lo que realmente es.
Convertir el Máximo Drawdown en Reglas para la Cartera
Extrae el máximo drawdown y su tiempo de recuperación de la misma ventana retrospectiva y del mismo tipo de datos cada vez. Mezclar un MDD de cinco años basado solo en precio para una posición con un MDD de rentabilidad total a diez años para otra produce una comparación que no significa nada.
Combina la cifra bruta con el ratio de Calmar para dar contexto, y, cuando sea posible, ejecuta una simulación de Monte Carlo de futuras trayectorias de rendimiento para ver el rango de drawdowns que la estrategia podría producir de forma plausible en el futuro. Siempre que cites el MDD a otra persona, indica las fechas, la frecuencia de muestreo y si se trata de precio o de rentabilidad total.
Cómo Evibe Muestra el Drawdown en Toda tu Cartera
Calcular el máximo drawdown a mano para un solo fondo es manejable. Hacerlo en una cartera que abarca acciones, ETFs, opciones, criptomonedas e inmuebles es un problema completamente distinto, ya que cada cuenta vive en un inicio de sesión separado con su propio formato de datos.
Algunas apps de cartera consolidan las posiciones automáticamente una vez vinculadas, y luego muestran métricas de drawdown y recuperación tanto a nivel de cada posición individual como de la cartera en su conjunto. El análisis impulsado por IA puede ayudar a traducir una cifra de drawdown en bruto a un contexto útil, señalando si una caída parece típica para esa clase de activo o inusualmente severa, sin necesidad de construir una hoja de cálculo cada vez que los mercados se vuelven turbulentos. Para los lectores que quieran profundizar en las matemáticas subyacentes, la guía de la fórmula de riesgo de cartera de Evibe recorre paso a paso los cálculos de riesgo relacionados, y el rastreador de dividendos muestra cómo los pagos reinvertidos influyen en las cifras de rentabilidad total.
Por Qué Vigilar el Drawdown, No Solo los Rendimientos
La mayoría de los inversores se obsesionan con los rendimientos y tratan el drawdown como algo secundario, pero desde el punto de vista conductual eso es al revés. La gente abandona estrategias en plena caída, cuando el número en pantalla está en rojo intenso y la recuperación parece incierta. Entender la peor caída histórica de tu cartera, y preguntarte honestamente si podrías soportarla de nuevo, hace más por la disciplina a largo plazo que perseguir un punto extra de rendimiento.
Sigue el máximo drawdown junto con tus rendimientos, no después de ellos. Si solo miras el rendimiento cuando las cosas van bien, el primer drawdown real te pillará desprevenido.
— Vincent
Fuentes
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
Este artículo es información general y no sustituye el asesoramiento de un profesional financiero cualificado. Consulta con un profesional financiero cualificado sobre tu situación personal antes de actuar según lo aquí expuesto.
Preguntas Frecuentes
¿Qué es un buen máximo drawdown?
No existe un número universal, pero muchas carteras diversificadas de renta variable suelen registrar históricamente drawdowns moderados durante tensiones normales del mercado, mientras que las estrategias concentradas o apalancadas pueden experimentar muchos más. Lo que se considera “bueno” depende de tu horizonte temporal y de cuánta caída puedas tolerar sin vender.
¿Cuál ha sido históricamente el máximo drawdown del S&P 500?
El S&P 500 cayó aproximadamente un 33,9% durante el crash del COVID de 2020 y se recuperó en cuestión de meses, mientras que la crisis financiera de 2007 a 2009 produjo un drawdown mucho más profundo que tardó años en recuperarse por completo.
¿Qué ocurre si alcanzo el máximo drawdown en una cuenta de trading financiada?
Las cuentas de trading financiadas suelen establecer un límite de máximo drawdown como regla de riesgo estricta. Superarlo normalmente activa una suspensión o cancelación automática de la cuenta, ya que la firma usa esta métrica para limitar su propia exposición a la baja frente a ese trader.
¿Es malo un drawdown del 20%?
Que sea “malo” depende más de cuánto tarde la recuperación y de si se ajusta a tu tolerancia personal al riesgo que del número en sí mismo.