Consolidar cuentas de inversión de forma segura: 7 pasos para inversores
Checklist de 7 pasos para consolidar tus cuentas de inversión con seguridad: prioriza OAuth frente al scraping, verifica posiciones y activa la AMF.
Consolidar cuentas de inversión de forma segura: 7 pasos para inversores
Consolidar cuentas de inversión significa vincular tus brokers y bancos actuales a una sola aplicación para ver una única cifra de patrimonio neto en lugar de cinco inicios de sesión distintos. No se trata de cerrar cuentas ni de trasladar activos a un nuevo custodio. La decisión acertada es elegir un agregador que se conecte mediante API u OAuth, no mediante “screen scraping”, y que exija autenticación multifactor antes de acceder a tus datos. Aplicaciones como Evibe y los agregadores de cuentas que las alimentan gestionan hoy este tipo de conexión, utilizando conexiones seguras por API u OAuth.
Resumen rápido:
- Usar conexiones API u OAuth para la agregación de cuentas mejora la seguridad al evitar compartir contraseñas bancarias y permitir la autenticación multifactor.
- Comprobar manualmente los saldos de las cuentas frente a los extractos tras la sincronización inicial, especialmente en periodos de poca actividad, reduce los errores de conciliación y garantiza la precisión de los datos.
- Los retrasos de sincronización varían según la entidad, por lo que las estimaciones de patrimonio neto “en tiempo real” suelen reflejar la última actualización correcta, no el momento exacto.
- Verificar correctamente los permisos, entender las políticas de retención de datos y revocar el acceso cuando sea necesario son pasos críticos para mantener la seguridad de la cuenta.
- Los análisis basados en IA ayudan a supervisar el riesgo y la diversificación de la cartera, pero no deben sustituir el asesoramiento personalizado de un profesional financiero cualificado.
Tabla de contenidos
- Cómo funciona realmente la agregación de cuentas
- ¿Qué comprobaciones de seguridad deberías hacer antes de conectar cuentas?
- Checklist paso a paso para consolidar tus brokers y bancos con seguridad
- Qué muestra tu panel agregado, y dónde se queda corto
- Mantener tus cuentas conectadas precisas y seguras
- Por qué Evibe construyó la agregación priorizando la seguridad
- Ten todo tu patrimonio neto en un solo lugar con Evibe
- De dónde procede la orientación de seguridad de este artículo
- Fuentes
- Preguntas frecuentes
Cómo funciona realmente la agregación de cuentas
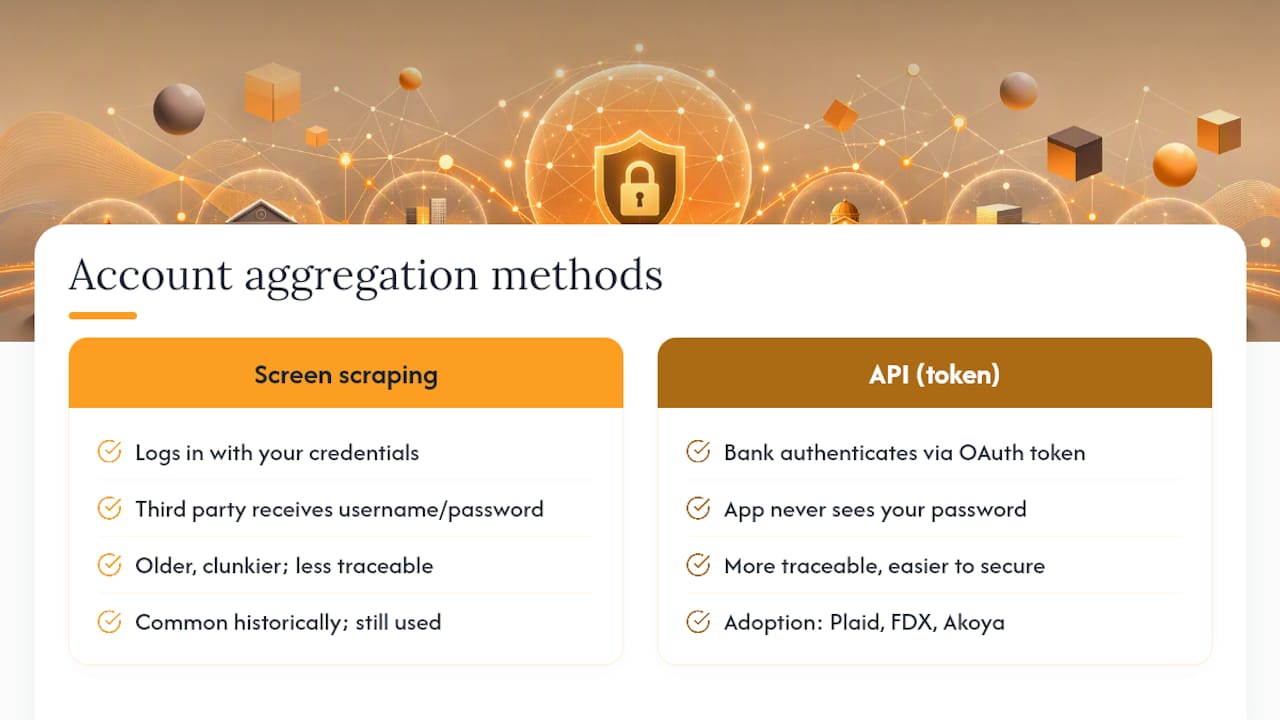
Dos métodos dominan la agregación de cuentas, y la diferencia importa más de lo que la mayoría de la gente cree. El “screen scraping” funciona iniciando sesión en tus cuentas con tus credenciales reales y leyendo la página como lo haría un navegador. Es más antiguo, más tosco, y requiere que entregues tu nombre de usuario y contraseña a un tercero. Las conexiones basadas en API funcionan de otra manera: tu banco te autentica directamente mediante OAuth y luego emite un token que permite a la aplicación extraer datos sin ver nunca tu contraseña.
La guía de la OCC para bancos recomienda, cuando sea posible, acuerdos directos de flujo de datos y API, principalmente porque son más rastreables y más fáciles de proteger que el scraping. Los agregadores de cuentas se convirtieron en los mayores actores de este sector construyendo conexiones API con miles de entidades, y el sector en general ha ido avanzando hacia estándares como Financial Data Exchange (FDX) y el acceso tokenizado a través de redes como Akoya.
Lo que realmente se extrae hacia tu panel: saldos de cuenta, posiciones, historial de transacciones y posiciones abiertas. La introducción manual sigue cubriendo los huecos. Los bienes inmuebles, el capital privado, los objetos de colección y ciertas cuentas de jubilación a menudo hay que añadirlos a mano.
¿Qué comprobaciones de seguridad deberías hacer antes de conectar cuentas?
Antes de vincular una sola cuenta, confirma cómo se conecta la aplicación a tus entidades. Si pide directamente tu nombre de usuario y contraseña del banco en lugar de redirigirte a la propia pantalla de inicio de sesión de tu banco, se trata de una configuración de screen scraping, y merece la pena detenerse a pensarlo.
La guía de FINRA sobre el riesgo de agregación indica a los consumidores que entiendan exactamente cómo un servicio accede, usa y retiene sus datos antes de conectar nada. Unas cuantas comprobaciones llevan menos de cinco minutos cada una:
- Confirma que la aplicación utiliza inicio de sesión basado en OAuth o API en lugar de almacenar tus credenciales bancarias.
- Activa la autenticación multifactor tanto en tus entidades financieras como en la propia aplicación agregadora.
- Lee con atención la pantalla de consentimiento. El acceso de solo lectura a saldos y posiciones es muy distinto de los permisos que permiten realizar transacciones.
- Revisa la política de privacidad en cuanto a los términos de retención de datos. Algunos agregadores conservan el historial de transacciones indefinidamente; otros lo eliminan tras sincronizar.
Consejo práctico: Usa un gestor de contraseñas para generar una contraseña única para cada uno de tus inicios de sesión financieros. Las contraseñas reutilizadas o débiles son precisamente lo que aprovechan los atacantes cuando introducen credenciales robadas en aplicaciones de tipo agregador para vincular cuentas de forma fraudulenta.
Los reportajes de investigación de Krebs on Security han documentado casos en los que contraseñas bancarias comprometidas se usaron específicamente para desencadenar fraude de vinculación de cuentas mediante agregación de datos. Ese es el argumento práctico a favor de OAuth frente al scraping: los controles antifraude propios de tu banco permanecen activos durante el proceso de autenticación en lugar de quedar completamente eludidos.
Checklist paso a paso para consolidar tus brokers y bancos con seguridad
Hacer bien la primera sincronización te ahorra tener que volver a vincular cuentas más adelante y permite detectar errores antes de que se acumulen. Sigue estos pasos en orden.
- Haz un inventario de todas tus cuentas. Enumera brokers sujetos a impuestos, IRA, 401(k), monederos cripto, cuentas de efectivo y cualquier cosa que debas introducir a mano, como bienes inmuebles o una participación en una startup.
- Elige un agregador con soporte para API/OAuth. Confírmalo antes de vincular nada. Las aplicaciones de screen scraping todavía existen, y conviene evitarlas cuando hay una opción mejor disponible.
- Conéctate a través de la propia página de inicio de sesión de tu banco, no de un formulario integrado en la aplicación que pida directamente tus credenciales. Esta es la señal visual que distingue OAuth del scraping.
- Concede los permisos mínimos ofrecidos. La mayoría de las herramientas de consolidación solo necesitan acceso de lectura a saldos y posiciones, no capacidad para realizar transacciones.
- Verifica tus posiciones inmediatamente después de la primera sincronización. Compara el número de acciones y los saldos con el extracto de tu broker. Pequeñas discrepancias en esta fase suelen deberse a retrasos, no a errores, pero merece la pena comprobarlo.
- Configura alertas para movimientos de precio, pagos de dividendos o desviaciones en la asignación de activos una vez que tus datos parezcan correctos.
- Confirma que sabes cómo revocar el acceso. Un agregador legítimo te mostrará exactamente dónde desconectar una cuenta, ya sea dentro de la aplicación o en la configuración de aplicaciones conectadas de tu banco.
Consejo práctico: Haz el paso de conciliación un día sin operaciones ni transferencias pendientes. Comparar una cartera en pleno proceso de liquidación con un extracto es la razón más habitual por la que la gente cree que su agregador está fallando cuando en realidad no es así.
Qué muestra tu panel agregado, y dónde se queda corto
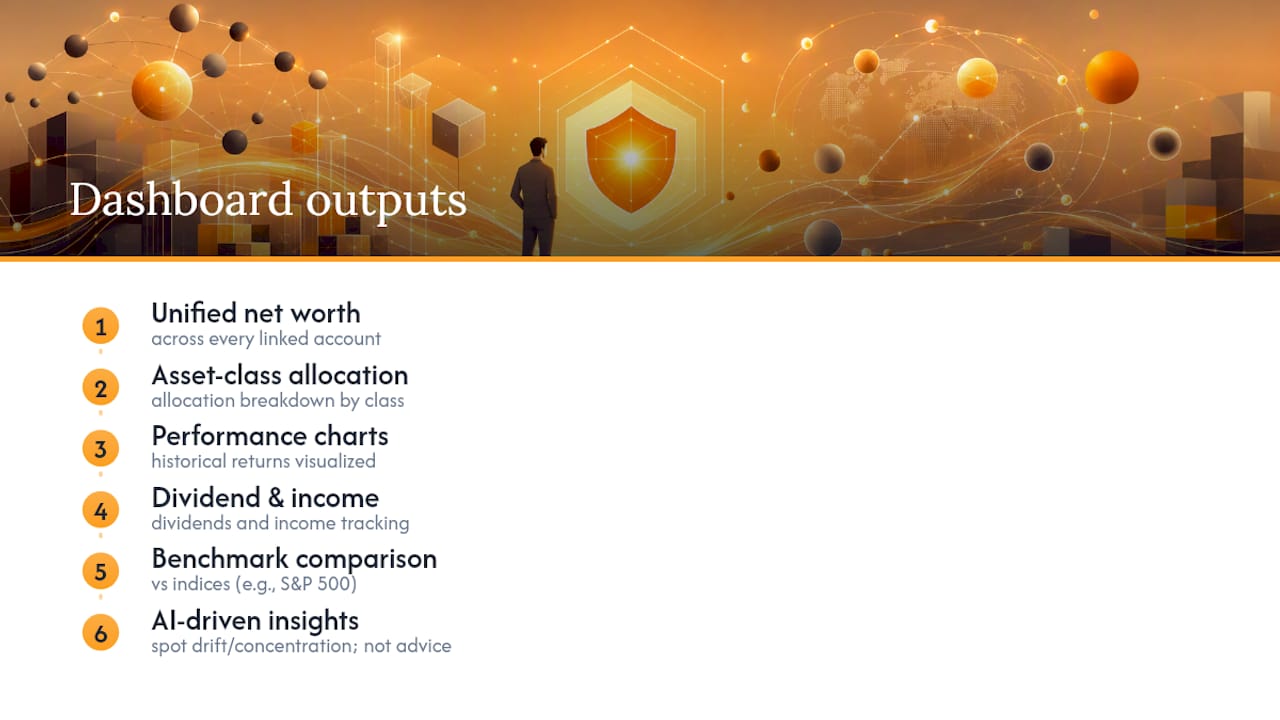
Un panel bien construido te ofrece un patrimonio neto unificado de todas las cuentas vinculadas, un desglose de la asignación por clase de activo, gráficos de rendimiento, seguimiento de dividendos e ingresos, y comparativas frente a índices como el S&P 500. La cobertura de rastreadores de cartera de Forbes Advisor señala que esta combinación —sincronización multicuenta, análisis y perspectivas basadas en IA— se ha convertido en el conjunto de funciones estándar de las herramientas serias en 2026, aunque las funciones concretas disponibles dependen en gran medida del plan.
Las limitaciones son igual de reales. El momento de la sincronización varía. Algunas entidades actualizan una vez al día, otras se retrasan un día o más, por lo que tu patrimonio neto “en tiempo real” es en realidad “a fecha de la última sincronización”. La base de coste puede estar incompleta en el caso de posiciones antiguas, especialmente activos transferidos entre brokers hace años. Las criptomonedas añaden su propia complejidad: rastrear la dirección de un monedero no es lo mismo que rastrear la custodia, y que un panel muestre tus posiciones no significa que las controle o las proteja.
Los análisis basados en IA merecen una advertencia específica: hay que tratarlos como una forma de detectar desviaciones en la asignación de activos o riesgo de concentración, no como asesoramiento financiero personalizado. El patrón detectado es realmente útil. La decisión sigue siendo tuya.
Mantener tus cuentas conectadas precisas y seguras
La agregación no es una configuración de una sola vez. Trátala como cualquier otra tarea financiera recurrente: compruébala, no te limites a confiar en ella.
- Concilia tu panel con los extractos reales del broker mensualmente, no solo en la época de impuestos.
- Revoca y vuelve a autorizar el acceso siempre que cambies la contraseña de un banco o detectes actividad de inicio de sesión inusual. La mayoría de las entidades muestran las aplicaciones de terceros conectadas en la configuración de seguridad.
- Si la sincronización se rompe, la solución suele ser volver a vincular la cuenta o resolver un aviso de AMF pendiente que la aplicación está esperando.
- Algunas entidades bloquean por completo el acceso automatizado para ciertos tipos de cuenta. Si una sincronización falla de forma constante, esa suele ser la razón.
- Cuando contactes con el soporte técnico, ten a mano el nombre de la cuenta, la hora aproximada del fallo y una captura de pantalla. Esto acelera considerablemente el diagnóstico.
Por qué Evibe construyó la agregación priorizando la seguridad
Construimos Evibe partiendo de una premisa sencilla: tu patrimonio neto debería actualizarse solo, y el método de conexión no debería ser el punto débil. Evibe sincroniza mediante conexiones API seguras en lugar de screen scraping, cubre múltiples clases de activos en un solo panel, e incluye análisis con IA sobre riesgo y diversificación.
En tu primera sincronización, es de esperar que verifiques los saldos frente a un extracto reciente y configures alertas para las métricas que realmente te importan: rendimiento sobre coste, desviación de la asignación de activos o rendimiento frente a un índice de referencia. La imagen queda por fin completa cuando todas las cuentas están reportando.
— Vincent
Ten todo tu patrimonio neto en un solo lugar con Evibe
Las hojas de cálculo y cinco aplicaciones de broker distintas pueden, técnicamente, darte una cifra de patrimonio neto, pero tienes que hacer los cálculos a mano cada vez que algo cambia. Evibe cierra esa brecha sincronizando tus brokers, bancos y activos que registras manualmente —bienes inmuebles, objetos de colección, participaciones privadas— en un solo panel que se actualiza por sí mismo.

Cada conexión pasa por una agregación vía API en lugar de por scraping basado en credenciales, y el análisis impulsado por IA señala el riesgo de concentración y las carencias de diversificación a medida que tus cuentas se sincronizan. La aplicación Evibe cubre clases de activos que la mayoría de las herramientas de consolidación pasan por alto por completo, desde opciones con Greeks hasta el seguimiento del rendimiento por dividendos sobre coste, todo en una configuración centrada en la privacidad que nunca almacena tus contraseñas bancarias ni vende tus datos. Evibe es gratis de usar, y cada cuenta nueva empieza con 7 días de Premium, con la sincronización con brókers incluida. Empieza gratis, conecta tus dos primeras cuentas y comprueba que tus posiciones coinciden con tu último extracto antes de vincular el resto.
De dónde procede la orientación de seguridad de este artículo
La OCC y FINRA establecen el marco regulatorio de referencia sobre cómo deben los agregadores divulgar el uso de datos. Krebs on Security documenta fraudes reales vinculados a credenciales débiles, y los resúmenes sectoriales de BPI siguen el avance hacia estándares de API tokenizados.
Este artículo es información de carácter general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar sobre cualquier contenido de este texto.
Fuentes
- Bank-Provided Account Aggregation Services: Guidance to Banks | OCC
- Know before you share: Be mindful of data aggregation risks | FINRA
- The risk of weak online banking passwords – Krebs on Security
- Data aggregator issue summary | BPI
- The Best Portfolio Management Apps Of 2026 – Forbes Advisor
Preguntas frecuentes
¿Consolidar cuentas de inversión implica trasladar mi dinero?
No. La agregación de cuentas vincula tus cuentas existentes a un panel para su seguimiento y análisis; tus activos permanecen exactamente donde están, en poder de tus brokers y bancos actuales.
¿Es la sincronización basada en API más segura que el screen scraping?
Sí. Las conexiones API y OAuth permiten que tu banco te autentique directamente y emita un token, de modo que el agregador nunca ve tu contraseña, a diferencia del screen scraping, que requiere tus credenciales de inicio de sesión reales.
¿Qué debería comprobar antes de vincular una cuenta de broker a una aplicación?
Confirma que la aplicación utiliza inicio de sesión OAuth a través de la propia página de inicio de sesión de tu banco, que activa la autenticación multifactor y que solicita permisos de solo lectura en lugar de permisos a nivel de transacción.
¿Pueden los análisis de cartera basados en IA sustituir a un asesor financiero?
No. El análisis con IA en aplicaciones como Evibe es útil para detectar desviaciones en la asignación de activos, riesgo de concentración y tendencias de rendimiento, pero es una herramienta de supervisión, no asesoramiento financiero personalizado.
¿Cuánto cuesta Evibe?
Evibe es gratis de usar: el plan Gratis cubre una cartera de hasta 50 posiciones. Premium cuesta 9,99 $ al mes o 99,99 $ al año a través de la App Store, y cada cuenta nueva empieza con 7 días de Premium. Sin anuncios.