Beta de cartera para inversores: fórmula en Excel y ejemplo con 3 posiciones
Calcula la beta de tu cartera en Excel con fórmula y ejemplo de 3 posiciones: pasos, interpretación de resultados y cómo evitar errores con ETF.
Beta de cartera para inversores: fórmula en Excel y ejemplo con 3 posiciones
La beta de cartera mide cuán sensibles son las rentabilidades de tu cartera ante los movimientos de un índice de referencia, al que se le asigna un valor de 1. Una beta superior a 1 significa que tu cartera tiende a oscilar con más fuerza que el mercado; por debajo de 1 significa que oscila menos. Hemos elaborado esta guía porque el cálculo es sencillo una vez que lo ves aplicado, y conocer tu cifra cambia la forma en que dimensionas posiciones y evalúas el riesgo.
Resumen rápido:
- Recalcula periódicamente la beta de tu cartera para tener en cuenta los cambios de ponderación, ya que incluso pequeñas variaciones pueden alterar significativamente tu perfil de riesgo.
- Utiliza un periodo retrospectivo de entre 36 y 60 meses para los datos de beta, y verifica el periodo concreto al revisar cifras publicadas, ya que distintas ventanas temporales pueden arrojar resultados diferentes.
- Ten precaución al confiar en betas a nivel de fondo para los ETF; analizar las posiciones individuales ofrece una imagen más precisa de tu exposición real al mercado.
- Aspira a una beta de cartera acorde con tu tolerancia al riesgo, ajustando tus asignaciones o coberturas si tu beta actual se desvía más de un 5 por ciento de tu objetivo.
- Revisar la beta al menos trimestralmente, especialmente tras operaciones importantes o movimientos del mercado, ayuda a evitar una deriva de riesgo inadvertida y mantiene eficaz tu gestión del riesgo.
Índice
- Beta de cartera explicada: qué mide y por qué importa el índice de referencia
- Cómo calcular la beta de cartera: fórmula y método paso a paso
- Un ejemplo práctico: cálculo de la beta de cartera para tres posiciones
- Interpretación de la beta de cartera: qué te indica realmente la cifra
- Dónde encontrar datos de beta fiables y cuándo calcular la tuya propia
- Limitaciones y errores comunes con la beta que cometen los inversores
- Usar la beta de cartera para fijar objetivos y guiar el reequilibrio
- Por qué los profesionales tratan la beta como un objetivo cambiante
- Mantén tu beta de cartera actualizada sin trabajo de hoja de cálculo
- Fuentes
Beta de cartera explicada: qué mide y por qué importa el índice de referencia
La beta capta el riesgo sistemático, es decir, la parte del movimiento de una cartera vinculada al mercado en general y no a acontecimientos específicos de una empresa. Es una única cifra que responde a una pregunta concreta: cuando el índice de referencia se mueve un 1%, ¿cuánto suele moverse tu cartera? Eso es todo. No te informa sobre sorpresas de beneficios, cambios de dirección ni shocks específicos de un sector. Eso corresponde al riesgo no sistemático, y la beta nunca se diseñó para captarlo.
La elección del índice de referencia cambia la respuesta. La mayoría de las carteras de renta variable estadounidense se miden frente al S&P 500, pero un fondo de pequeña capitalización medido con ese índice a menudo mostrará una beta distorsionada porque ambos no se mueven de forma coherente entre sí. Ahí es donde entra en juego la R al cuadrado (R-squared). Te indica qué parte del movimiento de tu cartera explica realmente el índice de referencia. Una R-squared baja significa que la beta es un predictor débil para ese activo frente al índice elegido, y la cifra se vuelve prácticamente irrelevante.
Algunas cosas a tener en cuenta antes de empezar a calcular:
- La beta mira hacia atrás. Se calcula a partir de rentabilidades históricas, por lo que refleja cómo se comportó una acción, no cómo se comportará.
- El periodo retrospectivo cambia el resultado. Una beta a tres años y una a cinco años sobre la misma acción pueden diferir de forma significativa.
- La beta solo tiene sentido emparejada con un índice de referencia que realmente correlacione con la posición.
- Ninguna cifra por sí sola sustituye a entender qué está impulsando realmente tu riesgo.
Cómo calcular la beta de cartera: fórmula y método paso a paso
La fórmula ocupa una línea: Beta de cartera = Σ(peso_i × beta_i). Multiplicas el peso de cada posición por su beta individual y sumas los resultados. Nada de cálculo avanzado, nada de caja negra. Así se aplica a tus propias posiciones.
- Enumera cada posición y su valor de mercado actual. Usa los precios de hoy, no tu coste de adquisición. La beta se calcula sobre lo que vale la posición ahora mismo.
- Calcula el peso de cada posición. Divide el valor de mercado de cada posición por el valor total de la cartera. Los pesos deben sumar 1 (o el 100 %) entre todo lo que posees.
- Busca o calcula la beta de cada posición. La mayoría de las plataformas de bróker y de los sitios de datos financieros publican la beta de acciones y fondos individuales. Si quieres una cifra personalizada, puedes calcular la beta tú mismo usando la covarianza de las rentabilidades del activo y las del mercado, dividida por la varianza del mercado, ejecutada como una regresión sobre datos históricos de rentabilidad.
- Multiplica cada peso por su beta correspondiente. Esto te da la contribución de beta de cada posición.
- Suma las contribuciones. Ese total es la beta de tu cartera.
En una hoja de cálculo, esto se traduce claramente en un puñado de columnas: valor de mercado, peso (valor de mercado dividido por el total de la cartera), beta individual y beta ponderada (peso multiplicado por beta). Una fórmula SUMPRODUCT aplicada a las columnas de peso y beta hará todo el cálculo en una sola celda una vez que hayas introducido los datos. Si extraes las betas manualmente desde la pestaña de análisis de un bróker, comprueba el periodo retrospectivo indicado. Algunas plataformas usan por defecto 60 meses, otras 36, y la cifra varía según cuál estés consultando.
La beta calculada mediante regresión requiere algo más de trabajo. Necesitas una serie de rentabilidades tanto del activo como del índice de referencia durante el mismo periodo, y luego calculas la covarianza y la varianza, o ejecutas una regresión lineal simple con el índice de referencia como variable independiente. La mayoría de los programas de hojas de cálculo tienen funciones integradas tanto para la covarianza como para la varianza, así que una vez que tienes los datos de rentabilidad alineados, el cálculo en sí tarda segundos. La parte más difícil es obtener datos de rentabilidad limpios, especialmente para posiciones menos comunes.
Un ejemplo práctico: cálculo de la beta de cartera para tres posiciones
Los números lo hacen concreto. Supongamos que tienes tres posiciones:
- Acción A: 30.000 $ de valor de mercado, beta de 1,4
- Acción B: 50.000 $ de valor de mercado, beta de 0,8
- Fondo de bonos C: 20.000 $ de valor de mercado, beta de 0,2
Valor total de la cartera: 100.000 $. Tus pesos son 30%, 50% y 20%.
Multiplica cada peso por su beta: la Acción A aporta 0,30 × 1,4 = 0,42. La Acción B aporta 0,50 × 0,8 = 0,40. El Fondo de bonos C aporta 0,20 × 0,2 = 0,04.
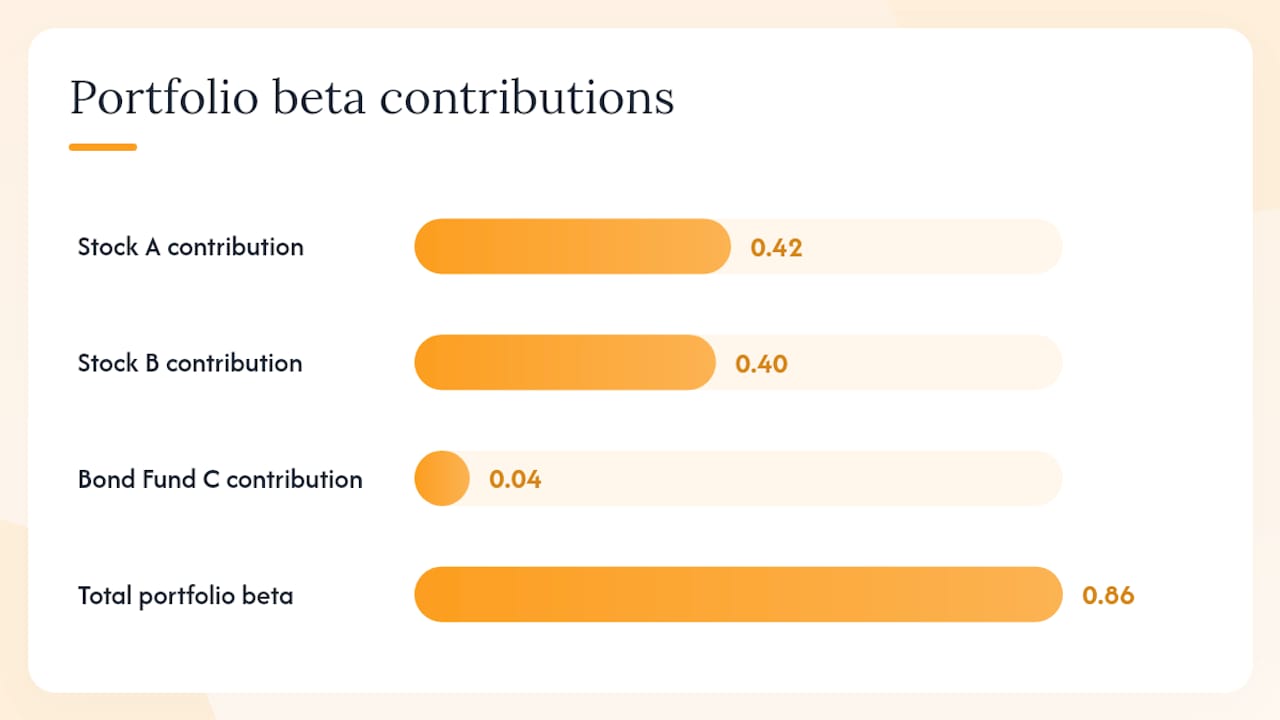
La beta de tu cartera es 0,42 + 0,40 + 0,04 = 0,86.
Esa cifra se sitúa por debajo de 1, lo que significa que esta cartera históricamente se ha movido algo menos que el índice de referencia.
Replicar esto en una hoja de cálculo o en un rastreador de dividendos y posiciones requiere las mismas cuatro columnas de la sección de cálculo: valor de mercado, peso, beta y contribución ponderada. En el momento en que añades una cuarta posición o vendes una, todos los pesos cambian, y con ellos la beta de tu cartera, razón por la cual esta no es una cifra que se calcule una vez y se olvide.
Interpretación de la beta de cartera: qué te indica realmente la cifra
Una beta exactamente igual a 1 significa que tu cartera se ha movido históricamente al mismo ritmo que el índice de referencia. Nada se amplifica, nada se amortigua. La mayoría de los fondos indexados amplios se sitúan cerca de esta cifra por diseño.
Así es como debes interpretar los rangos que realmente encontrarás:
- Beta superior a 1: la cartera ha amplificado los movimientos del índice de referencia. Una beta de 1,3 sugiere aproximadamente un movimiento del 13 % por cada 10 % que se mueva el índice de referencia, en cualquier dirección.
- Beta entre 0 y 1: la cartera se mueve en la misma dirección que el índice de referencia, pero con menos fuerza. Las carteras con peso importante en utilities o en bonos suelen situarse aquí.
- Beta cercana a 0: escasa o nula relación histórica con los movimientos del índice de referencia. El efectivo y algunas estrategias neutrales al mercado caen en este rango.
- Beta negativa: la cartera ha tendido a moverse en sentido opuesto al índice de referencia. Las mineras de oro y ciertos instrumentos ligados a la volatilidad han mostrado beta negativa en periodos concretos, aunque esta relación rara vez es estable.
Que una beta determinada sea “buena” depende por completo de lo que intentes lograr. Un jubilado que retira ingresos podría fijar como objetivo una beta bien por debajo de 1 para reducir las oscilaciones en una cartera que no puede permitirse ver caer un 20% en un trimestre malo. Un inversor más joven, con décadas por delante para recuperarse de las caídas, podría llevar deliberadamente la beta por encima de 1, aceptando descensos más pronunciados a cambio de una oportunidad de ganancias extraordinarias en mercados fuertes. Ninguno de los dos enfoques es objetivamente correcto. La beta es una herramienta para adaptar el comportamiento de tu cartera a tu propia tolerancia y horizonte temporal, no una nota que se aprueba o se suspende.
Dónde encontrar datos de beta fiables y cuándo calcular la tuya propia
La mayoría de las plataformas de bróker y los proveedores de datos financieros publican las cifras de beta directamente en la página de análisis de una acción o fondo, y para una comprobación rápida, eso suele bastar. El problema empieza cuando confías en esas cifras publicadas sin verificar sus supuestos.
- Las betas publicadas varían según la ventana retrospectiva. Un proveedor que use una ventana de 60 meses y otro que use una de 36 meses pueden mostrar cifras distintas para la misma acción.
- Las betas en las plataformas de datos se actualizan de forma periódica, no continua, así que una cifra que obtuviste hace seis meses puede estar ya desactualizada.
- En el caso de un fondo o ETF con decenas de posiciones subyacentes, a menudo hace falta analizar directamente esas posiciones para obtener una beta actual precisa en lugar de fiarse de la cifra publicada por el propio fondo.
- Si quieres una beta calculada sobre tu propio horizonte temporal, ejecutar una regresión sobre datos históricos de rentabilidad te da control total, aunque requiere más preparación.
Consejo profesional: Cuando consultes una beta publicada, busca el periodo retrospectivo declarado antes de usar la cifra. Una beta a 36 meses y una a 60 meses sobre la misma acción pueden diferir lo suficiente como para cambiar tu lectura del riesgo de toda tu cartera.
Limitaciones y errores comunes con la beta que cometen los inversores
La beta es útil, pero es fácil usarla mal. Hay algunas trampas que aparecen constantemente, incluso entre inversores que entienden perfectamente la fórmula.
- Dar por buena la beta publicada de un fondo sin analizar sus posiciones subyacentes. La beta a nivel de fondo de un ETF multiactivo puede ocultar exposiciones muy distintas por debajo.
- Ignorar el apalancamiento y los derivados. Las opciones y las posiciones apalancadas pueden cambiar tu exposición real al mercado mucho más allá de lo que sugiere una simple media ponderada.
- Dejar que la deriva de asignación pase desapercibida. A medida que las posiciones crecen o se reducen en valor, sus pesos cambian, y con ellos la beta de tu cartera, incluso sin que hagas ninguna operación.
- Confiar en la beta de una posición con una R-squared baja. Si el índice de referencia apenas explica el movimiento de ese activo, la cifra de beta es prácticamente ruido.
Consejo profesional: Recalcula la beta de la cartera cada vez que el peso de una sola posición se desvíe más de unos pocos puntos porcentuales respecto a su punto de partida. La deriva es silenciosa y se acumula más rápido de lo que la mayoría de los inversores espera.
Usar la beta de cartera para fijar objetivos y guiar el reequilibrio
La beta se vuelve verdaderamente útil cuando pasa de ser un dato estático a convertirse en un objetivo operativo.
- Fija una beta objetivo acorde con tu tolerancia al riesgo. Si quieres un riesgo similar al del mercado, apunta cerca de 1. Si buscas rentabilidades más suaves, fija el objetivo por debajo de 1 y acepta la contrapartida en el potencial alcista durante mercados fuertes.
- Comprueba la beta real de tu cartera con una periodicidad regular. Mensual o trimestral funciona para la mayoría de los inversores particulares; los operadores más activos podrían querer hacerlo semanalmente.
- Establece un umbral de deriva que active una acción. Una regla habitual es reequilibrar en cuanto el peso de alguna posición se haya desviado más de un 5 % de su objetivo, ya que eso suele bastar para desplazar de forma significativa la beta de la cartera.
- Reequilibra recortando las posiciones ganadoras de beta alta o añadiendo a las posiciones de beta baja, en lugar de limitarte a comprar más de lo que ya ha subido.
- Considera coberturas sencillas, como añadir una pequeña asignación a bonos o a un sector de beta baja, si necesitas reducir la cifra rápidamente sin una revisión completa de la cartera.
Por qué los profesionales tratan la beta como un objetivo cambiante
La mayoría de los inversores particulares calculan la beta una vez y la tratan como un dato fijo. Los profesionales no. Saben que cada movimiento de precio cambia los pesos, cada cambio de peso desplaza la beta de la cartera, y una cifra calculada en enero puede estar significativamente equivocada para el verano si un puñado de posiciones ha subido con fuerza.
La brecha más importante no está en las matemáticas, sino en el hábito de revisarla. Una cartera diseñada para funcionar con una beta de 0,9 puede derivar hacia 1,2 en dos trimestres si unas pocas acciones de beta alta simplemente superan al resto de tus posiciones, sin que se requiera ninguna operación para provocar ese desplazamiento. Esa es la parte que las explicaciones convencionales omiten. La beta no es una etiqueta que se calcula una vez y se olvida. Es una instantánea que caduca en el momento en que tus pesos se mueven, y los pesos se mueven constantemente. Los inversores que comprueban su cifra al menos trimestralmente detectan la deriva antes de que se convierta en una sorpresa. Quienes la calculan una vez durante una fase de investigación y nunca vuelven a revisarla suelen estar gestionando un perfil de riesgo muy distinto del que creen, a veces durante años. Para profundizar en cómo se relaciona la beta con el alfa y otras métricas de riesgo, nuestro análisis de alfa frente a beta merece los diez minutos adicionales.
— Vincent
Mantén tu beta de cartera actualizada sin trabajo de hoja de cálculo
Recalcular la beta de cartera a mano funciona bien para una instantánea, pero queda desactualizada en el momento en que una posición se mueve. Evibe sincroniza automáticamente tus cuentas de bróker y recalcula el perfil de riesgo de tu cartera a medida que cambian tus pesos, incluyendo análisis de transparencia (look-through) en ETF, de modo que las posiciones subyacentes de un fondo, y no solo su cifra publicada a nivel de fondo, alimentan tu exposición real.

La aplicación compara tus posiciones con los principales índices en tiempo real y envía alertas inteligentes cuando tu perfil de riesgo se desvía del objetivo que has fijado, lo cual resuelve exactamente el problema que hemos analizado en este artículo: una beta que es precisa el día que la calculas y errónea tres meses después. Si tu cartera incluye ETF, el rastreador de carteras de ETF gestiona automáticamente el cálculo de transparencia en lugar de pedirte que desgloses las posiciones del fondo a mano. Descarga Evibe y conecta tus cuentas para ver la beta actual de tu cartera sin abrir una sola hoja de cálculo.
Fuentes
Estas fuentes respaldan las afirmaciones principales de este artículo y merece la pena consultarlas directamente si quieres profundizar en las matemáticas:
- Finra
- Portfolio Beta | Formula + Calculator
- What Beta Means for Investors | Investopedia
- Portfolio beta weighting: What it is, why it matters, and how to use | Britannica
Este artículo es información general y no sustituye el asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar sobre la base de lo aquí expuesto.