Kostenquoten greifbar machen: 6-Punkte-Checkliste zu Gebühren für Anleger
Kostenquoten schmälern Ihr Vermögen im Ruhestand: Beispiele, eine 6-Punkte-Checkliste für den Fondsvergleich und Tools zur Erkennung von Gebühren.
Kostenquoten greifbar machen: 6-Punkte-Checkliste zu Gebühren für Anleger
Kostenquoten entziehen dem Vermögen Ihres Fonds jedes Jahr direkt Geld, und dieser stetige Abfluss wirkt sich durch Zinseszins genauso gegen Sie aus, wie Wachstum für Sie wirkt. Eine messbare Lücke bei den Kostenquoten zwischen zwei ähnlichen Fonds kann über mehrere Jahrzehnte selbst bei einem bescheidenen Startkapital Tausende Dollar kosten. Die folgenden Szenarien zeigen genau, wie das passiert, und die Checkliste gegen Ende gibt Ihnen ein Mittel an die Hand, um dies in Ihrem eigenen Portfolio zu erkennen, bevor es Sie etwas kostet.
Kurzfassung:
- Ein kleiner Unterschied bei den Kostenquoten kann durch die Kraft des Zinseszinses über Jahrzehnte zu Verlusten in Höhe von Tausenden Dollar führen.
- Bei einer Investition von 10.000 $, die mit 7 % wächst, kann eine um 0,5 % höhere Kostenquote langfristig Zehntausende Dollar kosten.
- Indexfonds liegen bei den Kostenquoten typischerweise unter 0,40 %, während aktiv gemanagte Fonds oft 0,40 % bis 0,70 % berechnen — höhere Kosten müssen begründet sein.
- Höhere Gebühren sind nur dann gerechtfertigt, wenn der Fonds nachweislich konstante Überrendite (Alpha), Nischenstrategien oder steuerliche Vorteile bietet, die die Gebührenkosten übersteigen.
- Der Vergleich der Netto-Kostenquoten, das Durchrechnen von Szenarien in konkreten Dollarbeträgen und das Vermeiden überschneidender oder umschlagstarker Fonds sind zentrale Schritte, um Gebührenverluste zu minimieren.
Inhaltsverzeichnis
- Was ist eine Kostenquote und wofür wird sie verwendet?
- Wie wird eine Kostenquote berechnet?
- Wie sich der Einfluss der Kostenquote über Jahrzehnte hinweg summiert
- Typische Kostenquoten-Spannen nach Fondstyp
- Wann eine höhere Kostenquote gerechtfertigt sein könnte
- Ihre Checkliste zum Vergleich von Fondsgebühren
- Tools zum Verfolgen von Gebührenverlusten im gesamten Portfolio
- Die eigentliche Lektion zu Kostenquoten
- Quellen
Was ist eine Kostenquote und wofür wird sie verwendet?
Eine Kostenquote ist der jährliche Prozentsatz des Fondsvermögens, der abgezogen wird, um die Kosten für den Betrieb des Fonds zu decken. Sie stellen dafür keinen Scheck aus. Stattdessen entnimmt die Fondsgesellschaft diesen Betrag fortlaufend dem Fondsvermögen, was die tatsächlich erzielte Rendite im Vergleich zur Bruttowertentwicklung des Fonds still und leise senkt.
Diese Gebühr deckt reale Betriebskosten ab und ist keine grundlose Zusatzbelastung:
- Managementgebühren, die an die Portfoliomanager oder das Team gezahlt werden, das einen Index verwaltet
- Verwaltungskosten wie Buchführung, rechtliche Einreichungen und Aktionärsdienstleistungen
- Verwahrgebühren, die an die Bank oder Institution gezahlt werden, die das Fondsvermögen verwahrt
- Marketing- und Vertriebskosten, manchmal als 12b1-Gebühr gebündelt
- Prüfungs- und Buchhaltungskosten, die für die regulatorische Einhaltung erforderlich sind
In den meisten Verkaufsprospekten stehen zwei Zahlen, die es zu unterscheiden gilt. Die Brutto-Kostenquote ist der volle Kostenbetrag vor jeglichen Gebührenverzichten. Die Netto-Kostenquote spiegelt das wider, was Sie tatsächlich zahlen, nachdem die Fondsgesellschaft einen Teil dieser Kosten erlassen oder erstattet hat, oft nur vorübergehend, um Kapital anzuziehen. Die Nettozahl ist die, die für Ihre tatsächliche Rendite relevant ist — prüfen Sie aber, ob ein solcher Verzicht ein im Kleingedruckten verstecktes Ablaufdatum hat.
Wie wird eine Kostenquote berechnet?
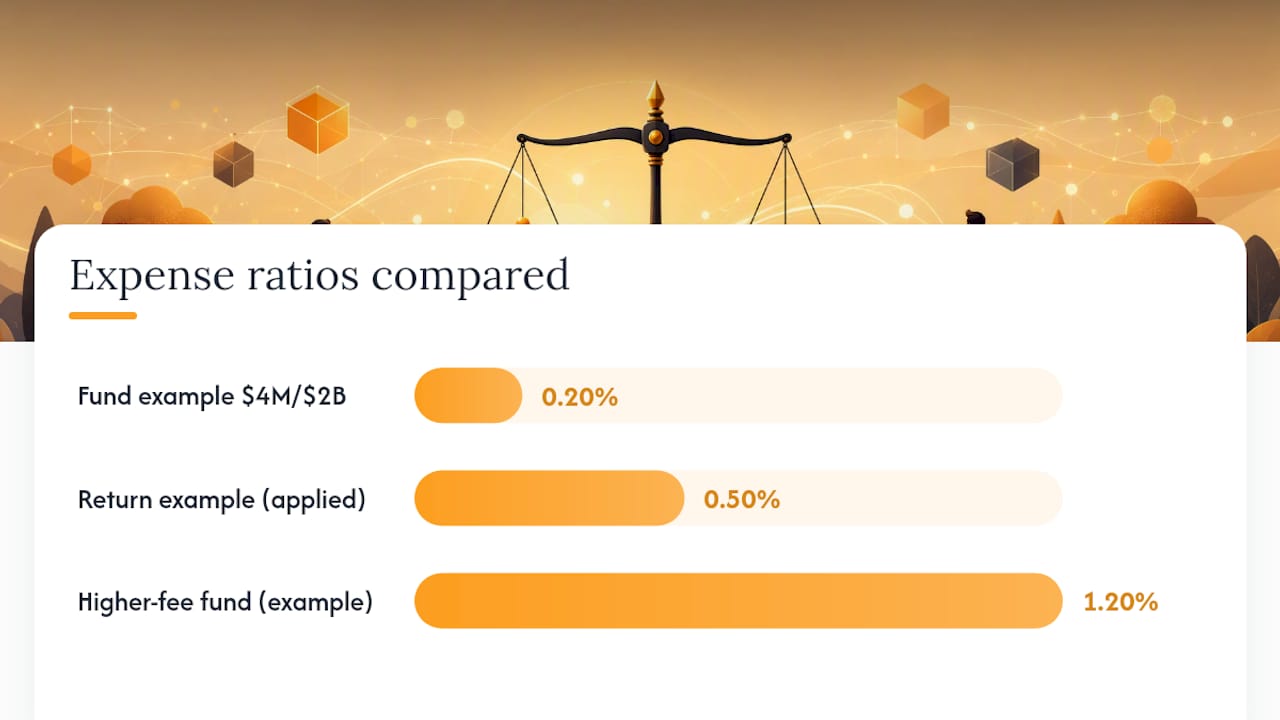
Die Formel hinter einer Kostenquote ist einfach: gesamte jährliche Betriebskosten geteilt durch das durchschnittlich verwaltete Nettovermögen. Ein Fonds, der jährlich 4 Millionen Dollar für den Betrieb aufwendet und dabei ein durchschnittliches Vermögen von 2 Milliarden Dollar verwaltet, hat eine Kostenquote von 0,20 %.
So wird diese Zahl tatsächlich auf Ihr Geld angewendet:
- Der Fonds berechnet seine gesamten Betriebskosten für das Jahr und drückt sie als Prozentsatz des Vermögens aus.
- Dieser Prozentsatz wird das ganze Jahr über schrittweise vom Nettoinventarwert (NAV) des Fonds abgezogen, nicht separat in Rechnung gestellt.
- Ihre ausgewiesene Rendite spiegelt den Abzug bereits wider. Wenn die zugrunde liegenden Fondsbestände 8 % zugelegt haben und die Kostenquote 0,50 % beträgt, liegt Ihre Nettorendite bei knapp 7,5 %.
- Über viele Jahre summiert sich dieser wiederkehrende Abzug, weil das jedes Jahr entnommene Geld nicht mehr zusammen mit dem Rest Ihrer Investition wachsen kann.
Ein kurzes Beispiel macht das konkret. Investieren Sie 10.000 $ in einen Fonds mit 0,20 % Kostenquote gegenüber einem mit 1,20 % Kostenquote, wobei beide identische zugrunde liegende Anlagen mit 7 % Rendite vor Gebühren halten. Nach einem Jahr beträgt der Unterschied nur etwa 100 $. Nach 30 Jahren wird aus dieser Lücke, wie der nächste Abschnitt zeigt, ein fünfstelliger Verlust.
Wie sich der Einfluss der Kostenquote über Jahrzehnte hinweg summiert
Hier kommt der Teil, der die meisten Anleger überrascht: Die Dollarkosten einer Kostenquote sind nicht linear. Sie summieren sich, weil früh im Anlagehorizont abgezogene Gebühren Geld entziehen, das ansonsten Jahrzehnte lang weiter hätte wachsen können. SmartAsset hat dies direkt modelliert. Mit einem Startbetrag von 10.000 $ und zwei Fonds mit identischer Bruttorendite kann eine moderate Differenz bei den Kostenquoten über Jahrzehnte hinweg im Vergleich zu einem günstigeren Fonds Tausende Dollar mehr an kumulierten Gebühren verursachen. Gleicher Markt, gleicher Startpunkt, völlig unterschiedliches Ergebnis.
Rechnet man dies für ein größeres, ruhestandsgroßes Portfolio durch, weitet sich die Lücke rasant. Angenommen, eine anfängliche Investition wächst mit 7 % Bruttojahresrendite, jährlich verzinst, ohne zusätzliche Einzahlungen. Über Jahrzehnte hinweg können Unterschiede bei den Kostenquoten zu Zehntausenden Dollar an Differenz im Endsaldo führen — ein Beleg dafür, wie erheblich sich Gebühren auf das langfristige Wachstum auswirken können. Das ist kein Rundungsfehler. Es entspricht fast einem zweiten Rentenkonto, das vollständig durch Gebührenverluste statt durch Marktperformance verloren geht.
Profi-Tipp: Vergleichen Sie nicht nur den prozentualen Unterschied zwischen zwei Fonds. Multiplizieren Sie ihn mit Ihrem tatsächlichen Kontostand und Ihrem erwarteten Anlagehorizont. Eine Lücke von 0,5 % klingt klein — bis Sie sie als Dollarbetrag neben Ihrer tatsächlichen Rentenzahl sehen.
Der Investor betrachtet dies eher als Opportunitätskosten denn als bloße nominale Belastung. Jeder Dollar, der als Gebühr entnommen wird, ist ein Dollar, der für Sie aufhört, sich zu vermehren — genau deshalb weitet sich die Lücke zwischen niedrigen und hohen Kostenquoten umso mehr, je länger Ihr Geld investiert bleibt. Das ist kein hypothetisches Anliegen, das nur Wohlhabenden vorbehalten ist. Es gilt für jeden Dollarbetrag, in jedem Alter, in jedem steuerbegünstigten oder steuerpflichtigen Konto. Die Mathematik skaliert proportional, sodass ein Konto mit 25.000 $ denselben prozentualen Verlust spürt wie eines mit 250.000 $ — nur mit geringeren absoluten Dollarbeträgen auf dem Spiel.
Branchendaten untermauern, warum dies heute mehr Aufmerksamkeit verdient als je zuvor, wie in „Wall Street Wants More From Ethereum — Fidelity's Latest ETF Move Says It All“ zu sehen ist, das veranschaulicht, wie Produktinnovation Gebühren und Wettbewerb beeinflusst. Die vermögensgewichteten durchschnittlichen Kostenquoten für Aktien-Investmentfonds sind von rund 1 % im Jahr 2000 auf heute etwa 0,40 % gesunken, und Aktienindex-ETFs liegen im Schnitt näher bei 0,15 %. Der Gebührenwettbewerb hat Anlegern tatsächlich geholfen, allerdings nur jenen, die wirklich vergleichen, statt sich standardmäßig auf den Fonds zu verlassen, den ein Plan oder Berater ihnen vorlegt.
Typische Kostenquoten-Spannen nach Fondstyp
Nicht jede Fondskategorie kostet im Betrieb gleich viel, und die Kenntnis der typischen Spanne für jeden Typ hilft Ihnen zu erkennen, wann Sie zu viel zahlen. Passive Indexprodukte sind am günstigsten im Betrieb, weil sie kein Research-Team benötigen, das Aktien auswählt.
- Aktienindex-ETFs haben für die wichtigsten Benchmarks typischerweise sehr niedrige Kostenquoten.
- Anleihenindex-ETFs haben im Allgemeinen niedrige bis moderate Kostenquoten, je nach Strategie variierend.
- Aktiv gemanagte Investmentfonds haben in der Regel höhere Kostenquoten als passive Fonds.
- Spezial- und Sektorfonds tragen oft höhere Kostenquoten, was ein komplexeres Management und Handelsgeschehen widerspiegelt.
ETFs verursachen im Allgemeinen geringere Betriebskosten als Investmentfonds, aufgrund der Funktionsweise ihrer Emissions- und Rücknahmemechanik — dennoch sollten Sie Geld-Brief-Spannen und Handelsgebühren als separate, zusätzliche Kosten im Blick behalten.
Als Faustregel gilt: Unter 0,40 % ist wettbewerbsfähig für die meisten Kern-Indexengagements, 0,40 % bis 0,70 % ist angemessen für viele aktiv gemanagte Fonds, und alles über 1,5 % braucht eine klare Begründung.
Wann eine höhere Kostenquote gerechtfertigt sein könnte
Mehr zu zahlen ist nicht automatisch ein Fehler. Manche Strategien kosten im Betrieb tatsächlich mehr, und die zusätzliche Gebühr kann sich lohnen, wenn der Fonds etwas liefert, das ein günstiger Indexfonds nicht nachbilden kann.
- Aktives Management mit nachgewiesenem Vorteil: ein Manager, der seine Benchmark nach Gebühren konsistent übertrifft, nicht nur in einem starken Jahr.
- Zugang zu Nischen- oder illiquiden Strategien: Privatkredite, bestimmte Schwellenmärkte oder spezialisierte Rohstoffe, die teures Research und teure Ausführung erfordern.
- Steuereffizientes aktives Management: Fonds, die darauf ausgelegt sind, Kapitalgewinnausschüttungen für steuerpflichtige Konten zu steuern, was eine höhere ausgewiesene Gebühr ausgleichen kann.
Um zu beurteilen, ob die zusätzlichen Kosten gerechtfertigt sind, betrachten Sie das Alpha nach Gebühren über mehrere Marktzyklen hinweg, nicht nur über die letzten 12 Monate. Prüfen Sie die Umschlagsquote, da eine hohe Umschlagsquote oft auf höhere Handelskosten und steuerliche Belastungen zusätzlich zur genannten Kostenquote hinweist. Überprüfen Sie die Konsistenz sowohl in steigenden als auch in fallenden Märkten und stellen Sie sicher, dass der Fonds transparent über seine Bestände Auskunft gibt, statt sich hinter vager Strategiesprache zu verstecken.
Profi-Tipp: Ein Warnsignal, auf das Sie sofort reagieren sollten: ein Fonds mit überdurchschnittlichen Gebühren, der seine Benchmark nach Gebühren seit drei Jahren oder länger verfehlt. Anhaltende Underperformance in Kombination mit einer hohen Gebühr ist die Kombination, von der Sie sich trennen sollten.
Ihre Checkliste zum Vergleich von Fondsgebühren
Zwei Fonds richtig zu vergleichen dauert etwa fünf Minuten, sobald Sie wissen, worauf Sie achten müssen. Gehen Sie diese Schritte jedes Mal durch, wenn Sie sich zwischen ähnlichen Optionen entscheiden.
- Bestätigen Sie, dass beide Fonds dasselbe Anlageziel verfolgen. Einen Large-Cap-Indexfonds allein anhand der Gebühren mit einem aktiv gemanagten Small-Cap-Fonds zu vergleichen, sagt Ihnen nichts Nützliches.
- Vergleichen Sie die Netto-Kostenquote, nicht die Bruttozahl. Gebührenverzichte laufen aus, prüfen Sie also im Verkaufsprospekt das Enddatum eines solchen Verzichts, falls einer gilt.
- Prüfen Sie die Umschlagsquote. Eine hohe Umschlagsquote verursacht Handelskosten und steuerliche Folgen, die in der Kostenquote selbst nicht auftauchen.
- Rechnen Sie ein Szenario mit Ihrem tatsächlichen Kontostand und Anlagehorizont in konkreten Dollarbeträgen durch. Eine Lücke von 0,5 % bei 200.000 $ über 25 Jahre sieht ganz anders aus als dieselbe Lücke bei 5.000 $ über drei Jahre.
- Suchen Sie nach sich überschneidenden Fonds in Ihrem Portfolio. Zwei Fonds zu halten, die nahezu identische Indizes abbilden, bedeutet, dass Sie zwei Gebühren für ein einziges Engagement zahlen — etwas, das eine ETF-Überschneidungsanalyse schnell aufdecken kann.
- Stellen Sie Ihrem Berater oder Anbieter direkte Gebührenfragen. Fordern Sie die Netto-Kostenquote an, etwaige Vereinbarungen zur Umsatzbeteiligung, sowie Auskunft darüber, ob günstigere Anteilsklassen desselben Fonds verfügbar sind.
| Frage, die Sie stellen sollten | Warum sie wichtig ist |
|---|---|
| Wie hoch ist die Netto-Kostenquote nach Gebührenverzichten? | Das ist es, was Sie tatsächlich zahlen, nicht die Marketingzahl |
| Wie hoch ist die Umschlagsquote? | Eine hohe Umschlagsquote verursacht versteckte Handels- und Steuerkosten |
| Gibt es eine günstigere Anteilsklasse? | Institutionelle oder „Admiral“-Anteilsklassen senken oft die Gebühren erheblich |
| Hat dieser Fonds seine Benchmark über 5+ Jahre nach Gebühren geschlagen? | Rechtfertigt Zahlungen über dem Kategoriedurchschnitt |
Ressourcen wie FINRA's investor tools ermöglichen es Ihnen, die Qualifikationen eines Beraters zu überprüfen und offengelegte Interessenkonflikte im Zusammenhang mit gebührenbasierten Empfehlungen zu prüfen — wichtig, wenn Sie vermuten, dass eine Empfehlung eher von der Provision als von der Performance getrieben wird.
Tools zum Verfolgen von Gebührenverlusten im gesamten Portfolio
Gebührenverluste bei einem Dutzend Positionen manuell zu erkennen, ist mühsam, und genau dort verlieren die meisten Anleger unbemerkt den Überblick. Ein Portfolio-Tracker, der sich zu nutzen lohnt, sollte Ihnen die Kostenquote für jeden gehaltenen Fonds anzeigen, nicht nur für die, an die Sie zufällig denken, und er sollte Ihnen erlauben, zu modellieren, wie sich ein Gebührenunterschied über Ihren tatsächlichen Anlagehorizont auswirkt, statt anhand eines generischen 30-Jahres-Beispiels.
Evibe fasst diese Übersicht automatisch zusammen. Sobald Sie Ihre Broker-Konten synchronisieren, zeigt die ETF-Analyse die Kostenquote für jeden Fonds direkt neben Performance- und Dividendendaten an, sodass sich eine teure Position nicht in einem größeren Gesamtsaldo verstecken kann.
Ein praktischer Arbeitsablauf sieht so aus:
- Synchronisieren Sie Ihre Bestände, sodass die Kostenquote jedes Fonds automatisch erscheint, statt sich mühsam durch einzelne Verkaufsprospekte zu arbeiten.
- Rechnen Sie ein Gebührenszenario durch, das Ihre aktuelle Position mit einer günstigeren Alternative mit ähnlichem Anlageziel vergleicht.
- Richten Sie einen intelligenten Alert für jeden Fonds ein, dessen Kostenquote deutlich über dem Kategoriedurchschnitt liegt.
- Überprüfen Sie die Wiederanlage von Dividenden und die Nettorenditen im Abgleich, um sicherzustellen, dass Gebühren nicht still und leise Ihre Rendite auf Kosten (Yield on Cost) auffressen.
Die eigentliche Lektion zu Kostenquoten
Die meisten Artikel zu diesem Thema bleiben bei „Gebühren sind wichtig“ stehen — was zwar stimmt, aber ohne eine konkrete Zahl nutzlos ist. Die eigentliche Lektion lautet: Der Einfluss der Kostenquote ist für die überwiegende Mehrheit der Portfolios vollständig vorhersehbar und vollständig vermeidbar. Sie wetten nicht darauf, ob ein günstiger Indexfonds einen teuren aktiven Fonds schlägt. Sie wetten darauf, ob der aktive Manager einen Gegenwind überwinden kann, der sich Jahr für Jahr gegen ihn summiert, solange Sie den Fonds halten.
Der übliche Ratschlag, „einfach die Kostenquote zu prüfen“, verharmlost das Problem. Ein einzelner Prozentpunkt wirkt auf einem Datenblatt nebensächlich. Nebensächlich hört das auf, sobald Sie ihn mit Ihrem tatsächlichen Kontostand und Anlagehorizont multiplizieren — deshalb zählen die in Dollar ausgedrückten Szenarien mehr als der Prozentsatz selbst.
Für die meisten Menschen ist diese Zahl unangenehm genug, um ein echtes Gespräch mit einem Berater anzustoßen oder zu einer günstigeren Alternative zu wechseln.
— Vincent
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer persönlichen Situation, bevor Sie auf Grundlage dieser Informationen handeln.