Anleger: 5-Schritte-Methode zur Auswahl einer gemischten, investierbaren Benchmark
Bauen Sie in 5 Schritten eine investierbare, gemischte Total-Return-Benchmark: Checkliste, ETF-Zuordnung zur Allokation und Tracking mit einer Portfolio-App.
Anleger: 5-Schritte-Methode zur Auswahl einer gemischten, investierbaren Benchmark
Wählen Sie eine investierbare Total-Return-Benchmark, die die tatsächliche Allokation Ihres Portfolios widerspiegelt, oder bauen Sie eine gewichtete Mischung, die dies leistet. So bleibt die Bedeutung von Alpha, Beta und jeder anderen Risikokennzahl, die Sie berechnen, erhalten. Die GIPS-Standards verlangen aus gutem Grund Total-Return-Benchmarks: Ein Portfolio, das Aktien, Anleihen und Bargeld hält, wird im Vergleich zu einem reinen Aktienindex immer verzerrt wirken. Ein Portfolio-Tracker kann Ihnen helfen, diese Mischung zu verfolgen, sobald Sie sie erstellt haben.
Kurzfassung:
- Die Verwendung einer gemischten Total-Return-Benchmark, die Ihre tatsächliche Vermögensallokation widerspiegelt, erhöht die Genauigkeit von Performance-Kennzahlen wie Alpha und Beta.
- Beim Aufbau Ihrer Benchmark ordnen Sie jeden Portfolio-Baustein investierbaren, messbaren Indizes zu und kombinieren diese entsprechend Ihrer Zielgewichtung.
- Stellen Sie sicher, dass Ihre Benchmark vor der Performance-Messung festgelegt wird, angemessen, eindeutig ist und Ihre tatsächlichen Anlagen widerspiegelt, um irreführende Ergebnisse zu vermeiden.
- Überprüfen und aktualisieren Sie Ihre Benchmark regelmäßig, sobald Ihre Allokation abweicht oder ein besserer Index verfügbar wird; automatisieren Sie das Tracking, um Konsistenz zu gewährleisten.
- Der Vergleich Ihres Portfolios mit einer investierbaren, gemischten Total-Return-Benchmark liefert langfristig aussagekräftige Erkenntnisse, während kurzfristige Abweichungen als Rauschen zu betrachten sind.
Inhaltsverzeichnis
- Was ist eine Investment-Benchmark, und warum ist sie wichtig?
- Arten von Benchmarks, die Anleger nutzen können
- Sieben Eigenschaften einer gültigen Benchmark (praktische Checkliste)
- Schritt-für-Schritt-Methode zur Auswahl oder zum Aufbau Ihrer Benchmark
- Wie man Benchmark-Vergleiche interpretiert: Wichtige Kennzahlen erklärt
- Häufige Fehler, Warnsignale und wann Sie Ihre Benchmark ändern sollten
- Wie Tools und Tracking Ihnen helfen, Ihre Benchmark verantwortlich zu halten
- Überlegungen zu kurzfristigem vs. langfristigem Benchmarking
- Einfluss der Benchmark-Wahl auf Gebühren und Anreize
- Benchmarking alternativer Anlagen und illiquider Vermögenswerte
- Verwendung mehrerer Benchmarks oder Sub-Benchmarks innerhalb eines Portfolios
- Perspektive des Autors und nächste Schritte
- Wie Evibe Ihnen hilft, die von Ihnen erstellte Benchmark zu verfolgen
- Quellen
- FAQ
Was ist eine Investment-Benchmark, und warum ist sie wichtig?
Eine Benchmark ist das Referenzportfolio oder der Referenzindex, mit dem Sie beurteilen, ob Ihre eigenen Ergebnisse gut, mittelmäßig oder schlecht sind. Mit ihr wird daraus ein Urteil: Sie haben den Markt geschlagen, gleichgezogen, oder lagen nach Gebühren zurück.
Fidelitys Definition bringt es einfach auf den Punkt. Eine Benchmark ist ein Standard, an dem Sie die Performance messen, und die bekanntesten Beispiele sind breite Marktindizes wie der S&P 500, der Russell 3000 oder der MSCI ACWI.
Benchmarks sind nicht dasselbe wie absolute Zielwerte. Eine Total-Return-Index-Benchmark misst Sie an dem, was der Markt tatsächlich geleistet hat. Beide haben ihre Berechtigung, beantworten aber unterschiedliche Fragen: Die eine fragt „Habe ich den Markt geschlagen“, die andere „Habe ich meinen persönlichen finanziellen Bedarf erfüllt“.
Benchmarks leisten zudem still im Hintergrund mathematische Arbeit. Alpha, die von Ihnen erzielte Überrendite, wird relativ zu einer Benchmark berechnet. Beta, Ihre Empfindlichkeit gegenüber Marktschwankungen, wird ebenfalls dagegen gemessen. Performance-Attribution, also der Prozess herauszufinden, welche Entscheidungen Ihrer Rendite geholfen oder geschadet haben, ist ohne einen festen Vergleichspunkt bedeutungslos. Wählen Sie die falsche Benchmark, und jede dieser Zahlen belügt Sie.
Arten von Benchmarks, die Anleger nutzen können
Nicht jede Benchmark passt zu jedem Portfolio, und der größte Fehler, den Privatanleger machen, ist, sich den S&P 500 zu greifen, nur weil er in den Nachrichten immer wieder auftaucht. So gliedern sich die wichtigsten Kategorien:
- Breite Marktindizes wie der S&P 500, Russell 3000 oder MSCI ACWI eignen sich gut für ein Portfolio, das tatsächlich ausschließlich aus inländischen Large-Cap-Aktien bzw. globalen Aktien besteht. Sie versagen deutlich, sobald Anleihen, Bargeld oder internationale Positionen ins Spiel kommen.
- Stil- und Sektorindizes (Small-Cap-Value, Technologiesektor, Schwellenländer) eignen sich für einen einzelnen Baustein Ihres Portfolios, nicht für das Ganze. Nutzen Sie sie, um eine einzelne Position zu beurteilen, nicht Ihr gesamtes Nettovermögen.
- Gemischte oder maßgeschneiderte Benchmarks kombinieren mehrere Indizes mit Gewichtungen, die Ihrer tatsächlichen Allokation entsprechen, etwa 70 % Aktien und 30 % Anleihen. Das ist der Standardansatz für jedes Multi-Asset-Portfolio und lässt sich meist problemlos mit einer Handvoll kostengünstiger ETFs nachbilden.
- Absolute Ziel-Benchmarks (VPI+4 %, eine feste jährliche Rendite von 7 %) messen den Fortschritt in Richtung eines persönlichen Ziels statt der Marktperformance. Sie sind nützlich für die Ruhestandsplanung, sagen aber nichts darüber aus, ob Ihr Manager oder Sie selbst tatsächlich Mehrwert geschaffen haben.
- Peer-Group-Benchmarks vergleichen Sie mit anderen Anlegern oder Fondsmanagern mit ähnlicher Strategie. Sie klingen intuitiv, aber Peer-Universen leiden häufig unter Survivorship-Bias und Problemen bei der Selbstauskunft, was sie deutlich unzuverlässiger macht als einen investierbaren Index.
Sieben Eigenschaften einer gültigen Benchmark (praktische Checkliste)
Sowohl das CFA Institute als auch die GIPS-Leitlinien zu Benchmarks verweisen auf dieselben Eigenschaften, und diese lassen sich direkt in Fragen übersetzen, die Sie sich zu jeder infrage kommenden Benchmark stellen können, bevor Sie sich festlegen.
- Im Voraus festgelegt. Sie sollten die Benchmark wählen, bevor die Performanceperiode beginnt, nicht nachdem Sie gesehen haben, wie Ihr Portfolio abgeschnitten hat. Eine Benchmark rückwirkend zu wählen, weil sie Ihre Renditen zufällig gut aussehen lässt, untergräbt den gesamten Zweck.
- Angemessen. Risiko und Zusammensetzung der Benchmark sollten Ihrer eigenen ähneln. Eine Benchmark voller Small-Cap-Biotech-Aktien ist für ein konservatives Dividendenportfolio nicht angemessen.
- Messbar. Können Sie ihre Rendite an jedem beliebigen Tag berechnen? Die meisten veröffentlichten Indizes erfüllen dies; eine handverlesene Liste „vergleichbarer Fonds“ in der Regel nicht.
- Eindeutig. Die Bestandteile und ihre Gewichtungen sollten klar identifizierbar sein, nicht eine vage Beschreibung wie „ein Mix aus Wachstumsaktien“.
- Repräsentativ. Sie sollte die Marktbereiche widerspiegeln, in die Sie tatsächlich investieren, nicht angrenzende.
- Verantwortlich zuordenbar. Jemand sollte die Verantwortung für die Konstruktion der Benchmark und für Änderungen an ihrer Methodik tragen, typischerweise der Indexanbieter.
- Investierbar. Sie müssen die Bestandteile tatsächlich kaufen können, üblicherweise über einen Indexfonds oder ETF, statt über ein theoretisches Konstrukt, das niemand nachbilden kann.
GIPS fügt eine weitere Anforderung hinzu, die eher als Regel denn als Empfehlung zu behandeln ist: Die Benchmark sollte den Total Return widerspiegeln, das heißt, Dividenden und Zinsen werden reinvestiert, nicht nur die Kursbewegung berücksichtigt.
Die Überprüfung ist in der Praxis schnell erledigt. Prüfen Sie, ob ein ETF existiert, der den Index nachbildet, bestätigen Sie, dass er täglich bepreist wird, und lesen Sie die veröffentlichte Methodik des Anbieters, um sicherzustellen, dass nichts diskretionär oder intransparent ist.
Praxistipp: Suchen Sie im Namen oder Factsheet des Index bzw. ETFs nach dem Begriff „Total Return“, bevor Sie ihn als Benchmark übernehmen. Ein reiner Kursindex kann die tatsächliche Marktperformance um mehrere Prozentpunkte pro Jahr unterschätzen, sobald man reinvestierte Dividenden berücksichtigt.
Schritt-für-Schritt-Methode zur Auswahl oder zum Aufbau Ihrer Benchmark
Dies ist der Teil, den institutionelle Manager routinemäßig erledigen und den die meisten Privatanleger komplett auslassen. Es dauert weniger lange, als man denkt.
- Definieren Sie Ihr Mandat und Ihre Zielallokation. Schreiben Sie auf, was Sie tatsächlich halten und warum: zum Beispiel 60 % US-Aktien, 30 % international, 10 % Anleihen. Allein dieser Schritt beseitigt die meisten Benchmarking-Fehler, bevor sie überhaupt entstehen.
- Ordnen Sie jedem Baustein einen infrage kommenden Index oder ETF zu. Inländische Aktien könnten dem S&P 500 oder Russell 3000 zugeordnet werden. International könnte dem MSCI ACWI ex-US zugeordnet werden. Anleihen könnten dem Bloomberg U.S. Aggregate zugeordnet werden. Bargeld wird einem Treasury-Bill-Index oder Geldmarktzins zugeordnet.
- Prüfen Sie jeden Kandidaten anhand der Sieben-Eigenschaften-Checkliste aus dem vorherigen Abschnitt. Eliminieren Sie alles, was nicht investierbar, mehrdeutig oder nicht messbar ist.
- Bauen Sie eine gewichtete, gemischte Total-Return-Benchmark. Angenommen, Ihr Portfolio zielt auf 60 % US-Aktien und 40 % Anleihen ab. Sie würden 60 % des S&P 500 Total Return Index mit 40 % des Bloomberg U.S. Aggregate Total Return Index kombinieren. Wenn der S&P 500 TR über einen Zeitraum 12 % und der Aggregate TR 4 % zurückgibt, beträgt Ihre gemischte Benchmark-Rendite (0,60 × 12 %) + (0,40 × 4 %) = 8,8 %. Das ist die Zahl, die Ihr tatsächliches Portfolio übertreffen muss.
- Dokumentieren Sie dies in einer schriftlichen Anlagerichtlinie und legen Sie einen Überprüfungsrhythmus fest, typischerweise jährlich oder ausgelöst durch eine echte Änderung Ihrer Allokation oder Ziele.
Einige Dinge erleichtern diesen Prozess:
- Verwenden Sie ETF-Proxys statt des reinen Index selbst; Sie können einen Index nicht direkt kaufen, aber Sie können SPY, TOO, AGG oder ähnliche Fonds kaufen, die ihn eng nachbilden.
- Berechnen Sie die gemischten Gewichtungen jedes Mal neu, wenn Sie rebalancieren, denn abweichende Allokationen machen die Benchmark des Vorjahres still und leise zu einem schlechten Fit.
- Halten Sie die Mathematik einfach. Eine Mischung aus zwei oder drei Indizes erfasst den Großteil des Nutzens; eine Mischung aus sechs Indizes um der Präzision willen lohnt sich meist nicht wegen der zusätzlichen Komplexität.
Wie man Benchmark-Vergleiche interpretiert: Wichtige Kennzahlen erklärt
Sobald Sie eine Benchmark haben, bedeuten die Zahlen, die Sie dagegen berechnen, nur das, was die Benchmark zulässt.
Alpha ist Ihre Überrendite gegenüber der Benchmark. Ein Portfolio, das 10 % gegenüber einer Benchmark von 8 % erzielt, hat 2 % Alpha, aber diese Zahl verschwindet oder bläht sich auf, je nachdem, welche Benchmark Sie gewählt haben. Dieselben Kennzahlen gelten methodisch über alle Anlageklassen hinweg.
Beta misst, wie empfindlich Ihr Portfolio auf Bewegungen der Benchmark reagiert.
Sharpe Ratio passt die Rendite an die Volatilität an und ermöglicht so einen fairen Vergleich einer holprigen 12%-Rendite mit einer glatten 9%-Rendite.
Tracking Error zeigt, wie weit Ihre Renditen im Zeitverlauf von der Benchmark abweichen. Ein hoher, anhaltender Tracking Error bedeutet meist, dass Ihre Benchmark nicht mehr zu Ihren tatsächlichen Beständen passt.
Hier ein kurzes Rechenbeispiel: Wenn jedoch die Standardabweichung dieses Portfolios doppelt so hoch ist wie die der Benchmark, kann die Sharpe Ratio nach Anpassung an das zusätzlich eingegangene Risiko tatsächlich schlechter aussehen. Alpha ohne risikoadjustierte Prüfung erzählt nur die halbe Geschichte.
Häufige Fehler, Warnsignale und wann Sie Ihre Benchmark ändern sollten
Der mit Abstand häufigste Fehler ist, ein diversifiziertes Multi-Asset-Portfolio mit einem Single-Asset-Index zu vergleichen, meist dem S&P 500, weil das die Zahl ist, die alle zitieren. Morningstars Leitlinie ist hier eindeutig: Das ist oft schlicht unangemessen und verzerrt jede Schlussfolgerung, die Sie aus dem Vergleich ziehen.
Weitere häufige Fehler sind:
- Die Wahl einer nicht investierbaren oder selbstgebauten Benchmark, die vernünftig klingt, sich aber nicht tatsächlich mit realen Wertpapieren nachbilden lässt.
- Das Verlassen auf reine Kursindizes statt auf Total-Return-Versionen, wodurch die tatsächliche Messlatte, die Ihr Portfolio übertreffen muss, unterschätzt wird.
- Die Wahl der Benchmark im Nachhinein, wenn Sie bereits wissen, wie Ihr Portfolio abgeschnitten hat.
Achten Sie bei Ihrer laufenden Diagnose auf diese Warnsignale: ein Beta, das dauerhaft weit von dem entfernt liegt, was Sie erwarten würden, eine systematische Verzerrung im Tracking Error, die sich nie umkehrt, oder ein Indexanbieter, der seine Methodik nicht detailliert offenlegt.
Aktualisieren Sie Ihre Benchmark, wenn sich Ihr Mandat ändert, wenn Ihre Allokation deutlich von der ursprünglichen Zielvorgabe abweicht, oder wenn ein besserer, investierbarer Index für einen Baustein verfügbar wird, den Sie zuvor nur annähernd abgebildet haben.
Wie Tools und Tracking Ihnen helfen, Ihre Benchmark verantwortlich zu halten
Eine gemischte Benchmark auf dem Papier zu erstellen, ist der einfache Teil. Sie Monat für Monat korrekt zu verfolgen, über Fremdwährungsumrechnungen und reinvestierte Dividenden hinweg, ist der Punkt, an dem die meisten Privatanleger still und leise aufgeben.
Ein Multi-Asset-Tracker automatisiert die Teile, die von Hand mühsam zu erledigen sind:
- Konsolidierung von Aktien, ETFs, Krypto und anderen Beständen in einer einzigen Live-Ansicht statt fünf separater Logins.
- Automatische Handhabung von Fremdwährungsumrechnungen, wenn Sie internationale Vermögenswerte neben inländischen halten.
- Berücksichtigung von Dividenden und Total Return statt nur des Kurses, was Ihren Benchmark-Vergleich ehrlich hält.
- Kontinuierliche Berechnung Ihrer gemischten Benchmark-Rendite, statt jedes Quartal eine Tabellenkalkulation neu aufzubauen.
Diese Automatisierung ist weniger für die Mathematik wichtig als für die Zeit, die sie freisetzt. Evibes Benchmarking-Tools ermöglichen es Ihnen, Ihr Portfolio in Echtzeit gegen wichtige Indizes zu verfolgen, sodass die strategische Überprüfung, die Sie jährlich durchführen sollten, nicht durch die manuelle Buchführung verdrängt wird, die normalerweise zuerst Zeit frisst.
Überlegungen zu kurzfristigem vs. langfristigem Benchmarking
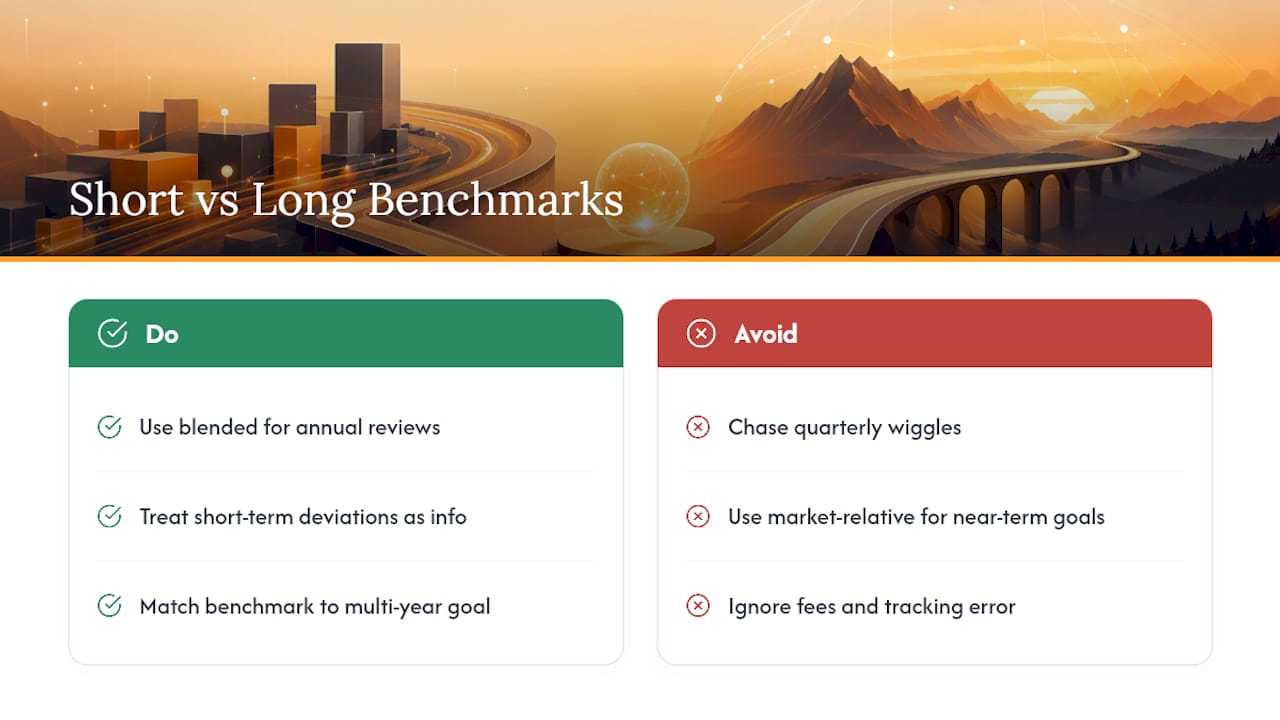
Eine Benchmark, die über zehn Jahre sinnvoll ist, kann über drei Monate aktiv irreführend sein, und der Anlagehorizont, auf dem Sie tatsächlich investieren, sollte bestimmen, welche Sie wählen.
Kurzfristige Vergleiche, alles unter einem Jahr, neigen dazu, verrauscht zu sein, egal welche Benchmark Sie wählen. Eine gemischte Benchmark aus Aktien und Anleihen kann innerhalb eines Quartals um mehrere Prozentpunkte schwanken, rein aufgrund von Zinsbewegungen, die nichts mit Ihren Entscheidungen zu tun haben. Behandeln Sie kurzfristige Abweichungen als Information, nicht als Urteil. Ein Monat mit Underperformance gegenüber Ihrer Mischung rechtfertigt selten eine Strategieänderung.
Langfristiges Benchmarking, fünf Jahre und darüber hinaus, ist der Bereich, in dem eine gut konstruierte gemischte Total-Return-Benchmark ihren Nutzen beweist. Über diesen Horizont dominieren Allokationsentscheidungen die Ergebnisse weit stärker als die Einzeltitelauswahl, weshalb die Zusammensetzung Ihrer Benchmark wichtiger ist als ihre Präzision. Dies ist auch der Horizont, auf dem sich Gebühren und Tracking Error zu realen, sichtbaren Lücken aufsummieren, wenn sie unkontrolliert bleiben.
Die praktische Regel: Nutzen Sie Ihre gemischte Benchmark für jährliche Überprüfungen und mehrjährige Strategiechecks, jagen Sie aber nicht jeder vierteljährlichen Schwankung dagegen hinterher. Wenn Sie für ein Ziel sparen, das fünf oder mehr Jahre entfernt liegt, sollte Ihre Benchmark widerspiegeln, wohin sich Ihre Allokation entwickelt, nicht nur, wo sie heute steht. Anleger, die sich einem kürzeren Horizont nähern – Ruhestand in zwei Jahren, Hauskauf im nächsten Jahr – sollten stattdessen zu einer absoluten Ziel- oder Kapitalerhalt-Benchmark wechseln, da ein marktrelativer Vergleich dann nicht mehr die relevante Frage ist.
Einfluss der Benchmark-Wahl auf Gebühren und Anreize
Die Wahl der Benchmark ist nicht nur eine analytische Übung. Sie prägt direkt, was Sie bereit sind, für Vermögensverwaltung zu zahlen, und kann still und leise das falsche Verhalten belohnen, wenn Sie nicht aufpassen.
Wenn Ihre Benchmark ein passiver Indexfonds ist, der einen Bruchteil eines Prozents an Gebühren berechnet, muss jeder aktive Manager oder jede Strategie, für die Sie mehr bezahlen, diese niedrige Messlatte plus die eigene Gebühr überwinden, nur um mit Ihnen gleichzuziehen. Genau deshalb ist eine angemessene, investierbare Benchmark für die Gebührenbewertung wichtig, nicht nur für Prahlerei.
Die Wahl der Benchmark prägt auch Anreize, wenn eine Benchmark zur Berechnung von Erfolgsgebühren herangezogen wird, was bei Hedgefonds und einigen verwalteten Konten üblich ist. Ein Manager, der an einem leicht zu schlagenden oder unangemessenen Index gemessen wird, hat jeden Anreiz, diese Benchmark beizubehalten, da sie das „Alpha“ aufbläht, das seine Gebühr auslöst. Eine investierbare, passend zugeordnete Benchmark beseitigt diesen Anreiz, den Vergleich zu manipulieren.
Für Privatanleger, die ihre eigenen Portfolios verwalten, ist die praktische Erkenntnis einfacher: Vergleichen Sie Ihre Gesamtkosten – Kostenquoten, Beratungsgebühren, Handelskosten – mit dem, was eine vergleichbar gewichtete Indexfonds-Mischung kosten würde.
Benchmarking alternativer Anlagen und illiquider Vermögenswerte
Immobilien, Private Equity, Kunst, Sammlerstücke und andere illiquide Bestände widersetzen sich dem standardmäßigen Benchmarking, da sie nicht täglich gehandelt werden und oft kein sauberer öffentlicher Index existiert.
Der praktische Ausweg besteht darin, einen Proxy zu verwenden, statt nach einer perfekten Übereinstimmung zu suchen. Immobilienbestände können anhand eines öffentlichen REIT-Index gemessen werden, auch wenn sich direkter Immobilienbesitz und REIT-Anteile kurzfristig etwas unterschiedlich verhalten. Private Equity wird manchmal mit einem Small-Cap-Value-Index plus einer Illiquiditätsprämie verglichen, wobei von vornherein anerkannt wird, dass der Vergleich eher näherungsweise als präzise ist.
Illiquide Vermögenswerte verletzen zudem die Eigenschaft „messbar“ aus der Sieben-Eigenschaften-Checkliste, da Sie oft keinen Echtzeit-Marktpreis erhalten können. Viele Anleger ersetzen dies durch periodische Bewertungen, Kaufpreis plus geschätzter Wertsteigerung oder einen relevanten öffentlichen Marktproxy und kennzeichnen diese Bewertungen einfach als Schätzungen, statt sie mit derselben Sicherheit zu behandeln wie einen täglich bepreisten ETF.
Der ehrliche Ansatz besteht darin, Ihr Portfolio zu segmentieren. Messen Sie Ihren liquiden, börsennotierten Baustein an einer präzisen gemischten Total-Return-Benchmark und behandeln Sie illiquide Bestände mit einer lockereren, klar gekennzeichneten Proxy-Benchmark, statt alles in eine einzige Zahl zu zwingen, die mehr Präzision suggeriert, als die zugrunde liegenden Daten hergeben. Der Versuch, eine nahtlose Benchmark über liquide und illiquide Vermögenswerte hinweg zu erstellen, erzeugt meist ein falsches Gefühl von Genauigkeit. Zwei ehrliche, separat gekennzeichnete Zahlen sind besser als eine irreführende Gesamtzahl.
Verwendung mehrerer Benchmarks oder Sub-Benchmarks innerhalb eines Portfolios
Eine einzelne gemischte Benchmark eignet sich gut, um Ihr Gesamtportfolio zu beurteilen, kann aber Probleme auf Ebene der einzelnen Bausteine verbergen. Hier kommen Sub-Benchmarks ins Spiel.
Sie können jedem einzelnen Baustein zusätzlich zur Aggregate-TR-Benchmark eine eigene Sub-Benchmark zuweisen, um genauer hinzusehen. Ihre US-Aktienbestände werden allein am S&P 500 gemessen. Ihre Anleihebestände werden allein am Aggregate gemessen. Diese Struktur erlaubt es Ihnen, genau zu erkennen, wo Sie Wert schaffen oder verlieren, statt dass eine gemischte Zahl eine starke Aktienperformance verbirgt, die durch eine schwache Anleiheauswahl ausgeglichen wird, oder umgekehrt.
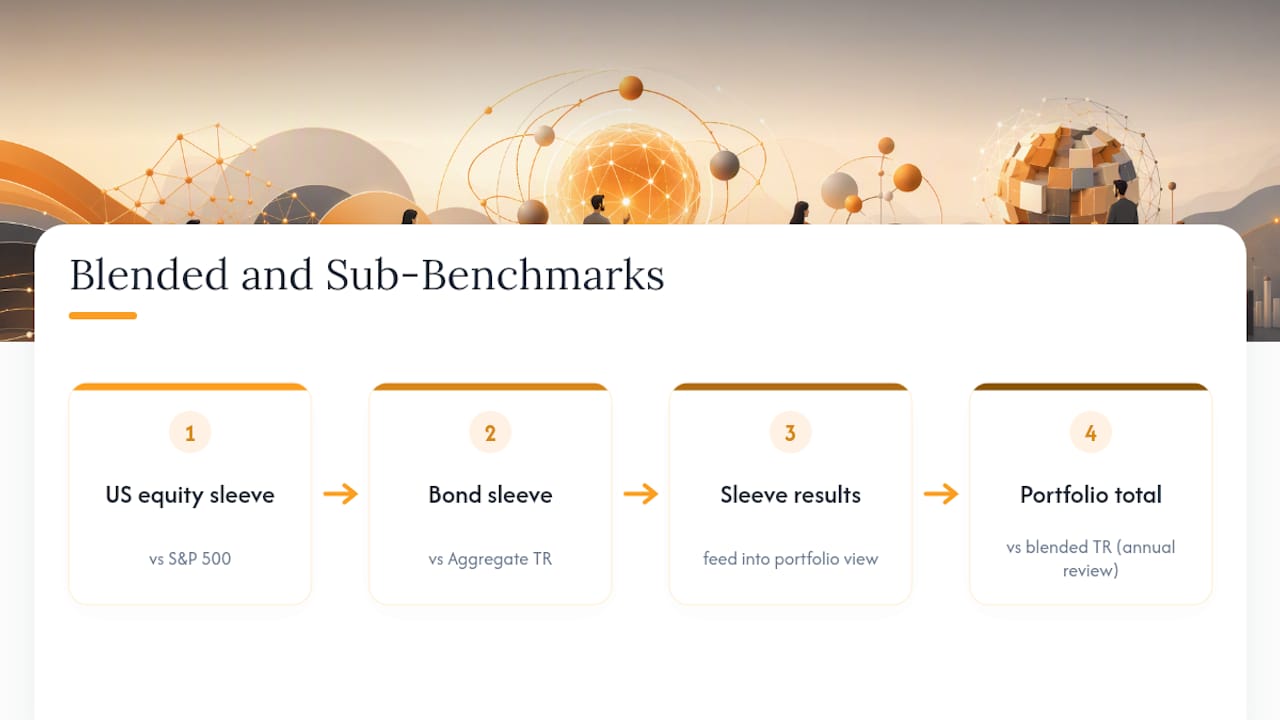
Das Hauptrisiko bei mehreren Benchmarks ist Komplexität um ihrer selbst willen. Fügt man für jede einzelne Position eine Sub-Benchmark hinzu, wird aus einem nützlichen Diagnosewerkzeug eine Tabellenkalkulation, die niemand tatsächlich überprüft. Eine sinnvolle Struktur beschränkt sich auf drei oder vier Sub-Benchmarks, die Ihren wichtigsten Bausteinen entsprechen, plus die eine gemischte Total-Return-Benchmark, die Ihr gesamtes Portfolio repräsentiert.
Nutzen Sie die gemischte Benchmark für Ihre jährliche strategische Überprüfung und die Sub-Benchmarks, wenn etwas an Ihrer Gesamtrendite seltsam wirkt und Sie die Ursache finden müssen. Diese Arbeitsteilung hält das System nützlich, ohne dass die Benchmark-Pflege zu einem Nebenjob wird.
Perspektive des Autors und nächste Schritte
Die richtige Benchmark ist nicht die berühmte. Es ist die unspektakuläre, investierbare Total-Return-Mischung, die tatsächlich dem entspricht, was Sie halten, aufgebaut aus ETFs, die Sie noch heute Nachmittag kaufen können, und dokumentiert, damit Sie die Entscheidung nicht jedes Mal neu aufrollen, wenn Ihr Portfolio ein schwaches Quartal hat. Führen Sie diese Woche die Fünf-Schritte-Methode durch: Definieren Sie Ihre Allokation, ordnen Sie sie Indizes zu, prüfen Sie sie anhand der sieben Eigenschaften, bauen Sie die Mischung, und schreiben Sie sie auf. Planen Sie jetzt die jährliche Überprüfung, bevor Sie es vergessen.
— Vincent
Wie Evibe Ihnen hilft, die von Ihnen erstellte Benchmark zu verfolgen
Eine gemischte Benchmark bleibt nur nützlich, wenn tatsächlich jemand sie jedes Mal neu berechnet, wenn sich Ihre Allokation verschiebt oder eine Dividende reinvestiert wird, und das ist der Teil, den die meisten Menschen bis zum dritten Monat still und leise aufgeben. Evibe konsolidiert Aktien, ETFs, Krypto, Immobilien und andere Bestände in einem einzigen Dashboard, synchronisiert Ihre Bank- und Broker-Konten automatisch und ermöglicht es Ihnen, die Performance gegenüber wichtigen Indizes zu verfolgen, ohne jedes Quartal eine Tabellenkalkulation neu aufzubauen.

KI-gestützte Einblicke können Risiko- und Diversifikationsverschiebungen erkennen, sobald sie auftreten, und smarte Benachrichtigungen können Sie informieren, wenn Ihre tatsächliche Allokation so weit von Ihrem Ziel abgewichen ist, dass Ihre ursprüngliche Benchmark-Mischung nicht mehr passt. Wenn Sie dividendenzahlende Positionen halten, berücksichtigt der Dividenden-Tracker reinvestierte Erträge automatisch, sodass Ihre Total-Return-Rechnung ehrlich bleibt statt unterschätzt zu werden. Evibe selbst ist kostenlos nutzbar, mit einem Premium-Abonnement für die erweiterten Analysen, ohne Werbung und ohne Datenverkauf. Legen Sie kostenlos los und bauen Sie diese Woche Ihre erste gemischte Benchmark auf.
Quellen
Der in diesem Artikel dargestellte Benchmarking-Rahmen stützt sich auf etablierte Branchenstandards statt auf informelle Konventionen.
- Guidance Statement: Benchmarks for Firms (GIPS)
- What is a benchmark? How does benchmarking work? | Fidelity
- How to Benchmark Your Portfolio | Morningstar
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie basierend auf den hier genannten Informationen handeln.
FAQ
Was ist eine gute Benchmark für Investments?
Eine gute Benchmark ist investierbar, messbar und entspricht Ihrer tatsächlichen Vermögensallokation statt eines einzelnen populären Index. Für die meisten diversifizierten Portfolios bedeutet das eine gemischte Total-Return-Benchmark, aufgebaut aus Index-ETFs, die so gewichtet sind, dass sie Ihre Bestände widerspiegeln, statt eines bloßen S&P-500-Vergleichs.
Was ist Warren Buffetts 70/30-Regel?
Sie fungiert weniger als starre Regel und mehr als Beispiel für eine gemischte Benchmark: zwei investierbare Total-Return-Indizes, gewichtet entsprechend einer Zielallokation.
Ist Benchmark Capital ein seriöses Unternehmen?
Benchmark Capital ist ein reales, etabliertes Venture-Capital-Unternehmen und hat keinerlei Verbindung zu den in diesem Artikel besprochenen Investment-Benchmarking-Konzepten, Indizes oder Standards. Der Begriff „Benchmark“ bezieht sich im Investmentkontext auf ein Vergleichsinstrument für Performance, nicht auf ein bestimmtes Unternehmen.
Was bedeutet Investment-Benchmark?
Eine Investment-Benchmark ist ein Referenzportfolio oder ein Referenzindex, der genutzt wird, um zu bewerten, wie gut Ihre eigenen Anlagen abgeschnitten haben. Die GIPS-Standards verlangen, dass Benchmarks, die in der formalen Performance-Berichterstattung verwendet werden, den Total Return widerspiegeln und im Voraus festgelegt werden, damit der Vergleich fair und eindeutig bleibt.
Wie viel kostet Evibe?
Evibe ist kostenlos nutzbar: der Free-Tarif umfasst ein Portfolio mit bis zu 50 Positionen. Premium kostet 9,99 US-Dollar pro Monat oder 99,99 US-Dollar pro Jahr, und jedes neue Konto startet mit 7 Tagen Premium, bevor überhaupt abgerechnet wird. Keine Werbung, und das Abonnement wird direkt über den Apple App Store verwaltet.