15 Minuten im Monat: Multi-Asset-Portfolio-Tracking für US-Investoren
Aktien, Krypto, Immobilien und Devisen an einem Ort verfolgen und Ihr wahres Nettovermögen sehen. Setup in 20 Minuten. Evibe 7 Tage kostenlos testen.
15 Minuten im Monat: Multi-Asset-Portfolio-Tracking für US-Investoren
Ein praktischer Multi-Asset-Tracker führt jede Position, Aktien, ETFs, Krypto, Immobilien, private Beteiligungen, in einer einzigen Nettovermögensansicht zusammen, rechnet alles anhand präziser historischer Wechselkurse in eine Währung um und liefert sowohl zeitgewichtete als auch geldgewichtete (XIRR) Renditen, damit Sie wissen, was Sie tatsächlich verdient haben. Ergänzen Sie das um eine kurze monatliche Abstimmungsroutine, und Sie erhalten Allokations- und Risikosignale, auf die Sie tatsächlich reagieren können, statt einer Tabelle, die bereits veraltet ist.
Kurz gesagt:
- Multi-Asset-Tracker müssen Fremdwährungspositionen anhand historischer Wechselkurse präzise umrechnen, um echte Renditen zu messen und irreführende Performanceberichte zu vermeiden.
- Sie sollten eine automatische Kontenaggregation ohne Weitergabe von Zugangsdaten unterstützen und manuelle Eingabemöglichkeiten für illiquide Vermögenswerte wie Immobilien und Sammlerstücke bieten.
- Regelmäßige Abstimmung, besonders bei manuellen Bewertungen, ist essenziell, um Abweichungen von den tatsächlichen Vermögenswerten zu verhindern und die Allokationsgenauigkeit zu erhalten.
- Performance-Kennzahlen sollten sowohl zeitgewichtete Renditen als auch XIRR umfassen, mit klaren Risikosignalen und detaillierter Tax-Lot-Nachverfolgung für effektive Steuerplanung.
- Echtzeit-Benachrichtigungen für liquide Vermögenswerte und individuell anpassbare visuelle Berichte helfen Anlegern, schnell zu handeln und Diversifikation sowie Risikoniveau des Portfolios zu verstehen.
Inhaltsverzeichnis
- Warum Multi-Asset-Portfolio-Tracking für aktive Anleger wichtig ist
- Kernfunktionen und Kennzahlen, die Ihr Tracker braucht
- So richten Sie Multi-Asset-Portfolio-Tracking in einer Sitzung ein
- Wie verschiedene Anlegertypen einen Multi-Asset-Tracker nutzen sollten
- Warum Evibe zum Multi-Asset-Tracking-Problem passt
- Wie lange das Setup tatsächlich dauert und wie die Pflege danach aussieht
- Steuerreporting- und Compliance-Funktionen, auf die Sie achten sollten
- Echtzeit-Datenupdates und Benachrichtigungen, die wirklich helfen
- Individuell anpassbare Berichts- und Visualisierungstools
- Best Practices für Sicherheit bei Portfolio-Tracking-Tools
- Autorenperspektive: Abwägungen zwischen manuellem und verbundenem Tracking
- Beginnen Sie, jeden Vermögenswert an einem Ort mit Evibe zu verfolgen
- Quellen
- FAQ
Warum Multi-Asset-Portfolio-Tracking für aktive Anleger wichtig ist
Die meisten Anleger verlieren kein Geld durch schlechte Auswahl. Sie verlieren es, weil sie nicht wissen, was sie besitzen. Wenn Ihr Broker-Konto, Ihre Krypto-Börse und Ihre Mietimmobilie an drei verschiedenen Orten liegen, können Sie leicht eine Position doppelt zählen oder übersehen, dass 40 % Ihres Nettovermögens in einem Sektor stecken, ohne es zu merken.
Konsolidierte Transparenz löst das. Sie ermöglicht außerdem Entscheidungen, die Sie aus vier voneinander getrennten Apps nicht treffen können:
- Rebalancing basierend auf Ihrer tatsächlichen Allokation, nicht auf einer Schätzung
- Konzentrationsrisiken erkennen, bevor eine einzelne Aktie oder ein Sektor Ihr Nettovermögen dominiert
- Timing für Tax-Loss-Harvesting, weil Sie unrealisierte Gewinne und Verluste über alle Konten hinweg auf einmal sehen
- Vergleich Ihrer tatsächlichen Performance mit einer Benchmark, in Ihrer Basiswährung, nicht in der Währung, in der jedes Konto zufällig berichtet
Dieser letzte Punkt ist wichtiger, als die meisten Anleger denken. Ein Portfolio, das in lokaler Währung um 12 % gestiegen ist, kann flach oder negativ sein, sobald Sie es mit historischen Wechselkursen gegen den Dollar neu bewerten. Überspringen Sie die Fremdwährungs-Neubewertung, messen Sie nicht Renditen. Sie messen Rauschen.
Kernfunktionen und Kennzahlen, die Ihr Tracker braucht
Nicht jede Portfolio-App ist für jemanden gebaut, der gleichzeitig Aktien, Krypto und Immobilien hält. Bevor Sie sich für eine entscheiden, prüfen Sie sie anhand dieser Liste:
- Automatische Kontenaggregation mit sicherer Anmeldedatenverwaltung. Der Tracker sollte Broker- und Bankkonten synchronisieren, ohne Sie zu bitten, Ihre tatsächlichen Zugangsdaten an einen Dritten weiterzugeben.
- Fremdwährungsbewertung mit historischer FX-Umrechnung. Echtzeitumrechnung ist Grundvoraussetzung; die Genauigkeit historischer Kurse unterscheidet ein ernstzunehmendes Tool von einem Spielzeug, da Endute anmerkt, dass tägliche FX-Daten das sind, was Multi-Währungsrenditen vertrauenswürdig macht.
- Krypto- und On-Chain-Handling. Staking-Erträge, Lending-Positionen und NFTs brauchen entweder native Unterstützung oder einen sauberen Weg zur manuellen Eingabe.
- Sowohl TWR- als auch XIRR-Performancereporting. Zeitgewichtete Renditen zeigen, wie Ihre Strategie performt hat; geldgewichtete Renditen (XIRR) zeigen, was Ihre tatsächlichen Zahlungsströme, Einzahlungen und Auszahlungen inklusive, erwirtschaftet haben.
- Allokations-, Konzentrations- und grundlegende Risikosignale. Sie möchten auf einen Blick sehen, wie stark Sie einer Anlageklasse, einem Sektor oder einer Währung ausgesetzt sind.
- Dividenden- und Optionstracking. Wenn Sie Erträge sammeln oder Derivate handeln, reichen generische Nettovermögens-Tracker hier meist nicht aus.
- Manuelle Bewertung für illiquide Vermögenswerte, plus echte Datenschutzkontrollen. Immobilien, Kunst und Private Equity haben keine Live-Preise. Ein guter Tracker lässt Sie diese manuell eingeben und aktualisieren, ohne Ihre Kontosicherheit an anderer Stelle zu schwächen.
Profi-Tipp: Beurteilen Sie einen Tracker nicht danach, wie viele Logos er unterstützt. Beurteilen Sie ihn danach, ob er Marktbewegungen von Ihren eigenen Ein- und Auszahlungen trennt, dieser Unterschied macht den Unterschied zwischen einer genauen Rendite und einer geschönten Schätzung aus.
So richten Sie Multi-Asset-Portfolio-Tracking in einer Sitzung ein
Das Setup dauert weniger Zeit, als die meisten erwarten, aber genau hier führt das Überspringen von Schritten später zu Genauigkeitsproblemen.
- Zuerst alles inventarisieren. Listen Sie jedes Broker-, Bank-, Krypto-Börsenkonto, jede Wallet, Immobilie und ausstehende Schuld auf, zusammen mit Tax-Lot-Details für größere Positionen, falls vorhanden.
- Konten verbinden oder Bestände importieren. Verknüpfen Sie, was automatisch synchronisiert werden kann, und importieren Sie den Rest als Startsaldo. Legen Sie Ihre Basiswährung einmal von Anfang an fest, damit jede Bewertung konsistent umgerechnet wird.
- Jede Position klassifizieren. Trennen Sie Bargeld, Aktien, Krypto, Immobilien und Privatanlagen in eigene Kategorien, damit das Allokationsreporting tatsächlich etwas bedeutet.
- Dividenden- und Optionstracking aktivieren, falls Sie eines davon halten. Richten Sie Benachrichtigungen für Preisbewegungen, Dividendenzahlungen oder auslaufende Optionen ein, damit Sie nicht jeden Tag manuell nachschauen müssen.
- Eine monatliche Pflegegewohnheit aufbauen. Salden abstimmen, manuelle Bewertungen für Immobilien oder Sammlerstücke aktualisieren und auf Benachrichtigungen reagieren, die etwas Prüfungswürdiges markiert haben.
Der Großteil davon dauert für ein typisches Portfolio über drei oder vier Institutionen weniger als eine Stunde. Der laufende Aufwand liegt näher bei fünfzehn Minuten im Monat, vorausgesetzt Ihre automatische Synchronisierung funktioniert.
Wie verschiedene Anlegertypen einen Multi-Asset-Tracker nutzen sollten
Dieselbe App unterstützt sehr unterschiedliche Workflows, je danach, was Sie tatsächlich sehen möchten.
Der aktive Trader braucht häufige Synchronisierung, Echtzeit-Positionsgewinn und -verlust und einen Optionsverfallskalender, falls Derivate Teil der Strategie sind. Intraday-Benachrichtigungen bei Preisschwankungen sind hier wichtiger als überall sonst, da eine verzögerte Synchronisierung bedeuten kann, eine Bewegung komplett zu verpassen.
Der Dividendenanleger interessiert sich weniger für minütliche Preisbewegungen und mehr für Erträge. Die Trennung von ausgeführten und angekündigten Dividenden, ein klarer Einkommens-Zeitrahmen und Transparenz über Ausschüttungsanpassungen sind wichtiger als Intraday-Benachrichtigungen.
- Ex-Dividenden- und Zahlungstermine getrennt von den angekündigten Beträgen verfolgen
- Rendite auf die Anschaffungskosten beobachten, nicht nur die aktuelle Rendite, um zu sehen, wie das Einkommen im Verhältnis zur ursprünglichen Investition gewachsen ist
- Dividendenkürzungen sofort markieren, statt sie erst ein Quartal später zu entdecken
Der Nettovermögens-Beobachter verfolgt einen deutlich langsameren Ansatz. Monatliche Bewertungen für Immobilien, Fahrzeuge oder Sammlerstücke, kombiniert mit einer FX-normalisierten Summe und einem Benchmark-Vergleich gegen einen wichtigen Index, geben einen klaren Überblick über den langfristigen Fortschritt ohne tägliches Rauschen.
Warum Evibe zum Multi-Asset-Tracking-Problem passt
Evibe wurde um eine Idee herum aufgebaut: Das Bild ist endlich vollständig, wenn Aktien, ETFs, Krypto, Immobilien und individuelle Vermögenswerte wie Kunst oder Startups in demselben Dashboard liegen statt in vier separaten Apps. Automatische Synchronisierung übernimmt die Broker- und Bankseite dieser Gleichung, was manuelle Eingaben reduziert und die Zahlen aktuell hält, ohne dass Sie fünf Tabs aktualisieren müssen.
KI-gestützte Analyse ist der Punkt, an dem Evibe über einen einfachen Aggregator hinausgeht. Statt einer rohen Liste von Positionen erhalten Sie klarsprachige Signale zu Diversifikation, Konzentration und Risiko, die Art von Auswertung, für die man früher selbst Zahlen in eine Tabelle ziehen musste.
Multi-Währungs-Unterstützung mit historischen Wechselkursen bedeutet, dass eine Mietimmobilie in einer Währung und ein Broker-Konto in einer anderen beide in eine präzise Nettovermögenszahl einfließen, nicht in zwei getrennte Zahlen, die Sie von Hand abstimmen müssen.
Dividendenanleger erhalten dediziertes Dividendentracking, das angekündigte, ausgeführte und geschätzte Zahlungen trennt. Trader erhalten Optionstools, die um Greeks und Verfallskalender herum aufgebaut sind. Anleger, die neugierig sind, wie Evibe im Vergleich zu Einzweck-Apps abschneidet, können den Vergleich mit Mint für weitere Details darüber lesen, wo sich breitere Abdeckung tatsächlich auszahlt.
Wie lange das Setup tatsächlich dauert und wie die Pflege danach aussieht
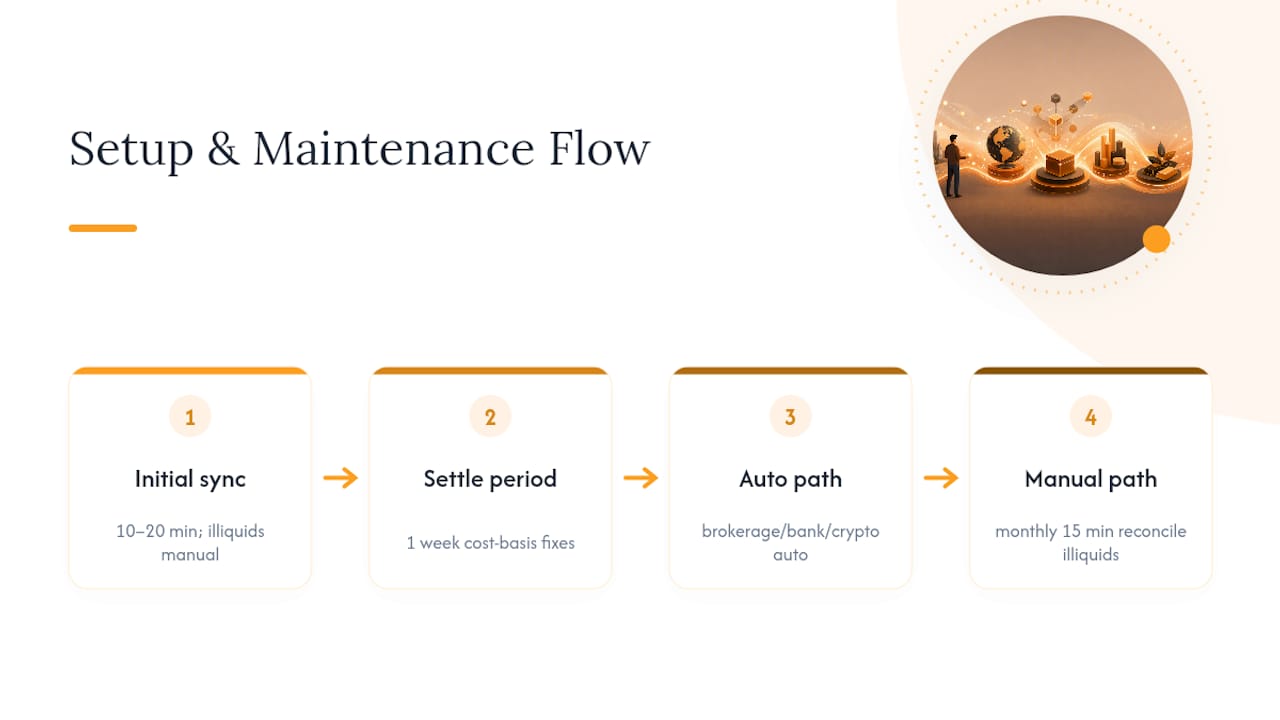
Die initiale Synchronisierung dauert für die meisten Portfolios zehn bis zwanzig Minuten, sobald Ihre Zugangsdaten bereit sind. Broker-, Bank- und Krypto-Börsenverbindungen sind meist fast sofort abgeschlossen, während Immobilien und Privatbeteiligungen etwas länger dauern, da Sie Kaufpreis, aktuellen Schätzwert und etwaige mit dem Vermögenswert verbundene Schulden von Hand eingeben.
Erwarten Sie nach dieser ersten Synchronisierung eine kurze Einschwingphase. Die Kostenbasis älterer Positionen muss gelegentlich manuell korrigiert werden, besonders bei Vermögenswerten, die vor Jahren zwischen Brokern übertragen wurden, wo die ursprünglichen Kaufdaten nicht saubermitgewandert sind. Geben Sie sich eine Woche, um etwaige Unstimmigkeiten aufzudecken, bevor Sie den Zahlen vollständig vertrauen.
Danach ist die Pflege gering. Verbundene Konten, Broker, Bank, die meisten Krypto-Börsen, aktualisieren sich automatisch, sodass dort nichts zu tun ist, außer gelegentlich neu zu authentifizieren, falls eine Verbindung abbricht. Die eigentliche Arbeit liegt bei illiquiden Vermögenswerten: Immobilienwerte, Private-Equity-Beteiligungen, Sammlerstücke. Diese brauchen eine bewusste monatliche Zuwendung, die Aktualisierung eines Schätzwertes basierend auf einem vergleichbaren Verkauf, einer Bewertung oder einem Marktindex, wenn Sie etwas wie einen Privatfonds verfolgen.
Planen Sie fünfzehn Minuten im Monat für diese Abstimmung ein. Lassen Sie sie drei oder vier Monate lang aus, beginnen Ihre Allokationsprozentsätze von der Realität abzuweichen, was den gesamten Zweck der Konsolidierung von Anfang an zunichtemacht. Die automatische Seite des Trackings ist nahezu wartungsfrei. Die manuelle Seite ist der Punkt, an dem Disziplin noch zählt.
Steuerreporting- und Compliance-Funktionen, auf die Sie achten sollten
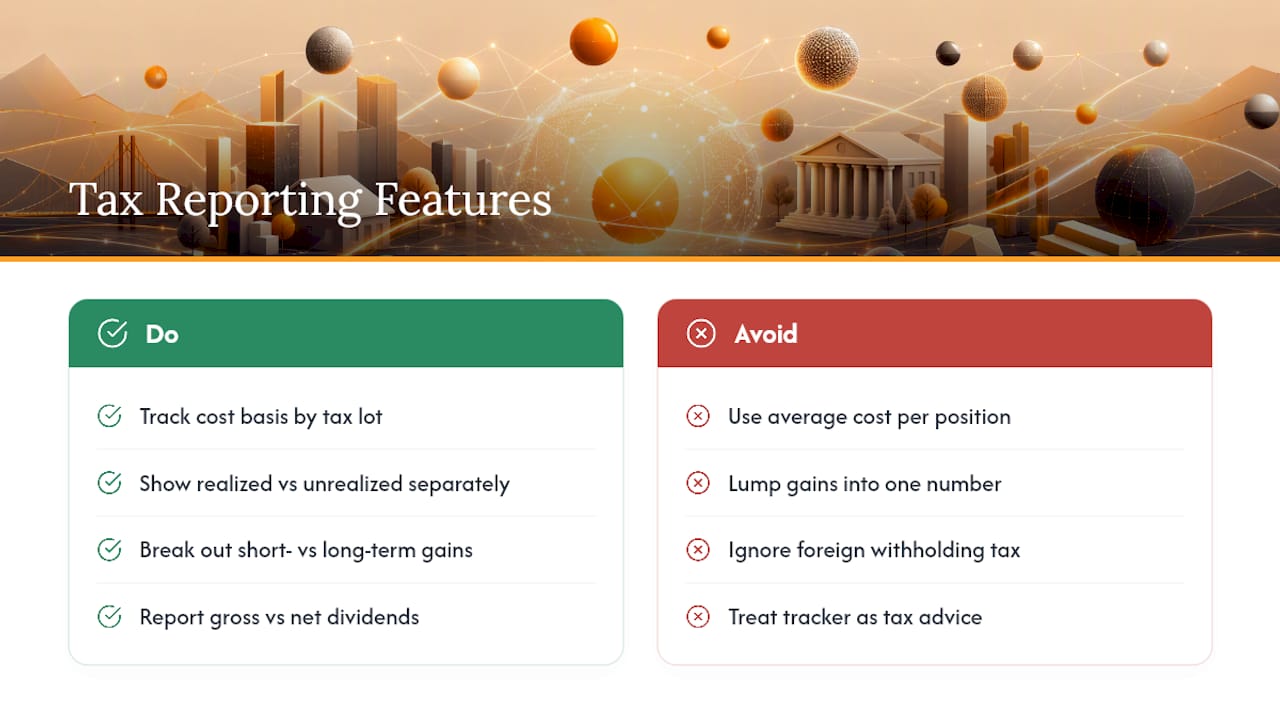
Ein Tracker, der Performance zeigt, aber Tax Lots ignoriert, erledigt nur die halbe Arbeit. Kostenbasis-Tracking, idealerweise bis auf einzelne Tax Lots statt eines Durchschnittspreises pro Position, ist das, was Ihnen erlaubt, tatsächlich einen Tax-Loss-Harvest zu planen, statt zu raten, welche Anteile Sie verkaufen sollen.
Realisierte gegenüber unrealisierten Gewinnen sollten getrennt sichtbar sein und nach kurzfristigen versus langfristigen Haltedauern aufgeschlüsselt werden, angesichts der unterschiedlichen Besteuerung in den USA. Ein Tracker, der alles in eine Zahl packt, zwingt Sie, diese Rechnung im ungünstigsten Moment, im April, selbst nachzuholen.
Dividenden- und Zinseinkommensreporting sind ebenso wichtig, besonders für Anleger mit ausländischen Aktien oder Fonds, bei denen die Quellensteuer bereits abgezogen wurde, bevor die Zahlung auf Ihrem Konto ankam. Brutto- gegenüber Nettodividendenerträgen über alle Positionen hinweg sehen zu können, spart echte Zeit, wenn Sie oder Ihr Steuerberater sich mit der tatsächlichen Erklärung befassen.
Nichts davon ersetzt einen Steuerfachmann oder eine Steuersoftware, und kein Portfolio-Tracker sollte als solcher behandelt werden. Was ein guter Tracker leistet, ist, die zugrunde liegenden Daten so zu organisieren, dass dieses Gespräch, und diese Erklärung, eine Stunde statt ein Wochenende dauern.
Echtzeit-Datenupdates und Benachrichtigungen, die wirklich helfen
Echtzeit-Preisdaten sind am wichtigsten für liquide, sich schnell bewegende Vermögenswerte, Aktien, ETFs und Krypto, bei denen ein verzögertes Kursupdate bedeuten kann, auf veralteten Informationen zu handeln. Für Immobilien, Private Equity oder Sammlerstücke ist „Echtzeit“ weder realistisch noch sinnvoll; monatliche oder vierteljährliche manuelle Aktualisierungen sind sinnvoller, angesichts wie sich diese Märkte tatsächlich bewegen.
Benachrichtigungen sind der Punkt, an dem Echtzeitdaten sich auszahlen. Eine Preisbenachrichtigung bei einer konzentrierten Position, eine Meldung bei angekündigter Dividende oder eine Warnung, dass eine Option bald verfällt, verwandeln passives Tracking in etwas, auf das Sie tatsächlich reagieren können. Das Ziel ist nicht, Ihr Portfolio ständig zu prüfen, sondern informiert zu werden, sobald etwas Ihre Aufmerksamkeit erfordert, und es andernfalls in Ruhe zu lassen.
Profi-Tipp: Legen Sie Benachrichtigungen für prozentuale Bewegungen relativ zu Ihrer Positionsgröße fest, nicht für feste Dollarbeträge. Eine Schwankung von 500 $ bedeutet sehr Unterschiedliches, je danach, ob es sich um 1 % oder 20 % dieser Position handelt.
Individuell anpassbare Berichts- und Visualisierungstools
Rohe Zahlen sagen Ihnen, was passiert ist. Visualisierung sagt Ihnen, was es bedeutet. Allokationsaufschlüsselungen nach Anlageklasse, Sektor und Währung sollten auf einen Blick sichtbar sein, und die besten Tracker erlauben es, diese Ansicht auf mehrere Arten aufzuschlüsseln, nach Konto, nach Rechtsträger oder nach Zeitraum, ohne irgendetwas in eine Tabelle zu exportieren.
Performancecharts, die Marktbewegungen von Ihren eigenen Ein- und Auszahlungen trennen, sind wichtiger als eine einfach steigende Linie. Das ist derselbe Unterschied zwischen TWR und XIRR, der bereits behandelt wurde, und er sollte visuell erscheinen, nicht nur als Zahl, die in einer Einstellungsseite vergraben ist.
Benutzerdefinierte Zeiträume, Benchmark-Overlays gegen einen wichtigen Index und die Möglichkeit, nach Vermögensart zu filtern, verwandeln einen Tracker von einem statischen Bericht in ein echtes Recherchetool. Wenn eine Plattform nur ein festes Dashboard-Layout bietet, werden Sie sie wahrscheinlich überwachsen, sobald Ihr Portfolio komplexer wird.
Best Practices für Sicherheit bei Portfolio-Tracking-Tools
Einer App Lesezugriff auf Ihr gesamtes Finanzleben zu geben, ist keine kleine Entscheidung, und es lohnt sich, es so zu behandeln. Suchen Sie nach einem Anbieter, der Read-only-Bankverbindungen über eine etablierte Aggregationsschicht nutzt, statt einem, der Sie direkt nach Ihrem tatsächlichen Broker-Passwort fragt.
Datenverschlüsselung sowohl bei der Übertragung als auch im Ruhezustand sollte Standard sein, keine Premium-Funktion. Zwei-Faktor-Authentifizierung für Ihren eigenen Kontozugang ist genauso wichtig wie alles, was der Anbieter auf seiner Seite tut, denn ein schwaches Passwort auf Ihrer Seite unterminiert starke Sicherheit an anderer Stelle.
Prüfen Sie, wie ein Anbieter mit Ihren Daten umgeht, wenn Sie die App nicht nutzen. Ein Datenschutz-first-Ansatz, der niemals Ihre tatsächlichen Zugangsdaten sieht und vollständige Kontolöschung unterstützt, unterscheidet sich deutlich von einer kostenlosen App, die Ihre Finanzdaten still über Werbung oder Verkäufe an Dritte monetarisiert. Lesen Sie die Datenschutzrichtlinie einmal, bevor Sie etwas verbinden, nicht danach.
Autorenperspektive: Abwägungen zwischen manuellem und verbundenem Tracking
Die meisten Anleger behandeln automatische Synchronisierung als Alles-oder-Nichts-Entscheidung. Das ist sie nicht. Ich würde Broker- und Bankkonten ohne Zögern automatisch verbinden, das ist eine Bequemlichkeit mit niedrigem Risiko und hohem Wert. Immobilien, private Beteiligungen und alles wirklich Ungewöhnliche würde ich jedes Mal manuell eingeben. Der Aufwand, einmal im Monat eine Zahl einzutippen, ist ein kleiner Preis dafür, Zugangsdaten nicht dort zu exponieren, wo sie nicht sein müssen.
Der Abstimmungsrhythmus sollte zur Volatilität passen. Krypto und Aktien verdienen einen wöchentlichen Blick. Immobilien und Sammlerstücke brauchen höchstens monatliche Aufmerksamkeit, da manuelle Überprüfung gut funktioniert, wenn sich der zugrunde liegende Wert von Woche zu Woche kaum bewegt.
Achten Sie auf doppelte Positionen nach dem erneuten Verbinden eines Kontos und auf unerklärliche FX-Schwankungen, die nicht zur tatsächlichen Währungsbewegung passen. Beide bedeuten normalerweise, dass ein Connector abweicht, nicht, dass sich Ihr Portfolio tatsächlich verändert hat.
*— Vincent
Beginnen Sie, jeden Vermögenswert an einem Ort mit Evibe zu verfolgen
Tabellenkalkulationen und Einzweck-Apps zwingen Sie zu einer Wahl: Ihre Aktien gut verfolgen, oder Ihre Krypto gut verfolgen, oder Ihre Immobilien gut verfolgen, aber selten alle drei mit derselben Genauigkeit. Evibe wurde gebaut, um diese Lücke zu schließen. Automatische Kontensynchronisierung hält Ihre Aktien, ETFs und Krypto aktuell, ohne manuelle Eingabe, während individuelle Vermögenswerte wie Immobilien, Kunst oder Startups mit manuellen Bewertungen, die Sie kontrollieren, eingefügt werden. KI-gestützte Analyse verwandelt dann alles in klarsprachige Signale zu Diversifikation und Risiko, und Multi-Währungs-Unterstützung sorgt dafür, dass Ihr Nettovermögen korrekt zusammenkommt, egal in welcher Währung jeder Vermögenswert notiert ist.

Evibe ist kostenlos nutzbar, und jedes neue Konto startet mit 7 Tagen Premium – Broker-Sync inklusive – und gibt Ihnen genug Zeit, Ihre Konten zu verbinden und zu sehen, ob das Bild dem entspricht, was Sie erwartet haben. Die Datenhandhabung bleibt durchgehend datenschutzorientiert: Der Dienst sieht niemals Ihre Zugangsdaten, zeigt keine Werbung und verkauft Ihre Informationen nicht. Wenn Sie es leid sind, vier Apps von Hand abzustimmen, legen Sie noch heute kostenlos los und sehen Sie Ihr gesamtes Nettovermögen in einem Dashboard.
Quellen
Für tiefergehende Details zu den hier behandelten Konzepten siehe Endutes Aufschlüsselung von TWR und XIRR, Kuberas Ansatz für Nettovermögen über mehrere Rechtsträger hinweg und Assetlis Sichtweise auf das Mischen von Live- und manuellen Bewertungen. Für Evibe-spezifische Details siehe den Leitfaden zum Multi-Währungs-Tracker und die ETF-Tracking-Seite.
Dieser Artikel ist allgemeine Information und kein Ersatz für die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihren eigenen Umständen, bevor Sie basierend auf etwas hier handeln.
FAQ
Was ist der Unterschied zwischen TWR und XIRR?
Die zeitgewichtete Rendite (TWR) misst, wie gut Ihre Anlagestrategie performt hat, wobei der Effekt von Ein- oder Auszahlungen herausgerechnet wird. Die geldgewichtete Rendite, berechnet als XIRR, spiegelt wider, was Ihre tatsächlichen Gelder angesichts des Zeitpunkts Ihrer Ein- und Auszahlungen erwirtschaftet haben. Beide sind wichtig: TWR vergleicht Ihre Strategie mit einer Benchmark, während XIRR Ihr persönliches Ergebnis zeigt.
Wie verfolge ich Krypto und Aktien an einem Ort?
Ein Multi-Asset-Tracker verbindet sich mit Broker-Konten und Krypto-Börsen über eine sichere, nur lesende Aggregation und rechnet dann alles in eine Basiswährung um, um eine kombinierte Ansicht zu erhalten. Evibe unterstützt diese Konsolidierung automatisch, zusammen mit manueller Eingabe für Wallets oder Positionen, die sich nicht direkt synchronisieren.
Ist es sicher, mein Bank- und Broker-Konto mit einem Tracker zu verbinden?
Es ist sicher bei Anbietern, die read-only, verschlüsselte Verbindungen nutzen und niemals Ihre tatsächlichen Zugangsdaten speichern. Prüfen Sie die Datenschutzrichtlinie des Anbieters auf Rechte zur Datenlöschung und bestätigen Sie, dass Zwei-Faktor-Authentifizierung für Ihr eigenes Konto verfügbar ist, bevor Sie etwas verbinden.
Wie viel kostet Evibe?
Evibe ist kostenlos nutzbar: der Free-Tarif umfasst ein Portfolio mit bis zu 50 Positionen. Premium kostet 9,99 $ pro Monat oder 99,99 $ pro Jahr, und jedes neue Konto startet mit 7 Tagen Premium. Keine Werbung, keine Datenverkäufe.
Brauche ich noch eine Tabellenkalkulation, wenn ich einen Tracker nutze?
Die meisten Anleger brauchen keine mehr, sobald Immobilien, Private Equity und andere illiquide Vermögenswerte manuell direkt im Tracker eingegeben werden. Ein gemischter Ansatz aus Live-Preisen für liquide Vermögenswerte und manueller Bewertung für alles andere ersetzt in der Regel vollständig die Notwendigkeit einer separaten Tabellenkalkulation.