Bargeld über mehrere Banken verfolgen: Monatliche Read-Only-Routine für FDIC-Sicherheit
Bankguthaben über mehrere Banken in einer Ansicht: Mit Read-Only-Kontoaggregation oder Tabelle Bargeld im Blick behalten und FDIC-Limits einhalten.
Bargeld über mehrere Banken verfolgen: Monatliche Read-Only-Routine für FDIC-Sicherheit

Um Bargeld über mehrere Banken hinweg auf einen Blick zu verfolgen, nutzen Sie ein Tool zur Kontoaggregation (oder einen synchronisierenden Portfolio-Tracker), das auf reinen Lesezugriff eingestellt ist. Wenn Sie lieber auf Drittanbieter verzichten möchten, funktioniert auch eine einfache Tabelle mit monatlichem Abgleich. In beiden Fällen sollten Sie bestätigen, dass Ihre Verbindungen nur lesend sind, und prüfen, dass Ihre Guthaben innerhalb der FDIC-Deckungsgrenzen bleiben, bevor Sie das System als abgeschlossen betrachten.
Kurz gefasst:
- Automatisierte Aggregationstools bieten den umfassendsten, bequemsten Überblick über Bankguthaben, basieren jedoch auf reinem Lesezugriff und können zusätzliche Kosten verursachen.
- Bestätigen Sie, dass alle Verbindungen nur lesend sind, und verifizieren Sie Guthaben sowie ausstehende Transaktionen direkt bei Ihrer Bank, bevor Sie den Daten vertrauen.
- Die FDIC-Deckung schützt bis zu 250.000 $ pro Einleger und Bank, weshalb die Verteilung von Bargeld auf mehrere Institute eine gängige Sicherheitspraxis ist.
- Ein regelmäßiger monatlicher Abgleich stellt sicher, dass Sie zeitliche Abweichungen, ausstehende Sperrungen oder Fehler erkennen, die den wahrgenommenen Bargeldbestand künstlich erhöhen können.
- Bei Konten in mehreren Währungen sollten Sie Guthaben in ihrer jeweiligen Landeswährung erfassen und erst für eine einheitliche Referenzwährung umrechnen, um genaue Gesamtsummen zu erhalten.
Inhaltsverzeichnis
- Praktische Optionen zur Konsolidierung von Bankguthaben
- Read-Only-Zugriff sicher einrichten
- Worauf Sie achten sollten: Guthaben, offene Posten und Deckungsgrenzen
- Eine einfache monatliche Routine und schnelle Berichte für geordnete Finanzen
- Regulatorische Hinweise und Sicherheit bei großen Bargeldbeträgen
- Wie Evibe zum Verfolgen von Bargeld über Banken hinweg passt
- Umgang mit Konten in mehreren Währungen über verschiedene Banken
- Abweichungen zwischen Kontoauszügen und Ihrem Tracker abgleichen
- Worauf es wirklich ankommt, wenn Sie Bargeld über Banken hinweg verfolgen
- Evibe für müheloses Bargeld-Tracking über mehrere Banken ausprobieren
- Quellen
- FAQ
Praktische Optionen zur Konsolidierung von Bankguthaben
Die Wahl der Methode hängt davon ab, wie viel Komfort Sie wünschen und wie viel manuellen Aufwand Sie bereit sind in Kauf zu nehmen. Kontoaggregations-Apps und Portfolio-Tracker ziehen Guthaben von jeder verbundenen Bank in ein einziges Dashboard und synchronisieren automatisch, sodass sich die Zahlen aktualisieren, ohne dass Sie selbst tätig werden müssen. Genau das macht den Reiz aus: Sie öffnen einen Bildschirm und sehen alles.
Bank-Dashboards sind die eingebaute Alternative. Die meisten Banken erlauben die Ansicht verknüpfter externer Konten, aber die Abdeckung ist uneinheitlich: Manche zeigen nur Konten bei Partnerinstituten, und die Daten hinken oft einen Tag oder mehr hinterher.
Tabellen sind die manuelle Option und ergeben weiterhin Sinn für Menschen, die keinen Zugriff durch Drittanbieter wünschen oder einmalig prüfen möchten, wo ihr Geld liegt. Der Nachteil ist der Zeitaufwand: Sie müssen sich bei jeder Bank einloggen und die Zahlen selbst eintragen.
- Aggregations-Apps oder Tracker: automatische Synchronisierung, fortlaufende Aktualisierung, umfassendste Abdeckung, in der Regel mit Abonnementkosten verbunden.
- Bank-Dashboards: kostenlos und integriert, aber mit lückenhafter Abdeckung und gelegentlicher Verzögerung.
- Tabellen: volle Privatsphäre und Kontrolle, aber manuelle Eingabe und das höchste Risiko für menschliche Fehler.
Wenn Sie Geschwindigkeit und eine einzige Ansicht schätzen, tendieren Sie zu einem synchronisierenden Tool. Wenn Ihnen Privatsphäre wichtiger ist oder Sie nur gelegentlich einen Überblick benötigen, erfüllt eine Tabelle ihren Zweck.
Read-Only-Zugriff sicher einrichten
Die Art des gewährten Zugriffs ist wichtiger als die gewählte App. Read-Only-Zugriff ermöglicht einem Tool, Guthaben und Transaktionen einzusehen, ohne Geld bewegen zu können – der sicherere Standard für alles, was zur Überwachung und nicht zur Durchführung von Transaktionen gedacht ist. Zahlungsfähiger Zugriff kann hingegen Überweisungen auslösen, was ein völlig anderes Risikoprofil darstellt für ein Tool, dessen einzige Aufgabe darin besteht, Ihnen Zahlen anzuzeigen.
Im Hintergrund setzen die meisten Aggregatoren auf Tokenisierung: Anstatt Ihr Bankpasswort zu speichern, tauschen sie mit Ihrer Bank ein Token aus, das widerrufen werden kann, ohne Ihre Anmeldedaten zu ändern. Die Leitlinien der CFPB zum Teilen von Finanzdaten empfehlen genau das zu prüfen: wie oft eine App auf Ihre Daten zugreift, ob der Zugriff nur lesend ist, wie lange Daten gespeichert werden und wie einfach der Widerruf ist.
- Wählen Sie ein Tool, das Read-Only-Zugriff ausdrücklich in seinen Berechtigungseinstellungen angibt.
- Verbinden Sie zuerst Ihr Konto mit dem niedrigsten Guthaben, um zu prüfen, ob die Synchronisierung korrekt funktioniert.
- Prüfen Sie, ob ausstehende Transaktionen und aktuelle Guthaben mit den Angaben Ihrer Bank übereinstimmen.
- Überprüfen Sie die Richtlinien des Tools zur Datenspeicherung und zum Widerruf, bevor Sie weitere Konten verbinden.
- Fügen Sie die übrigen Konten hinzu, sobald Sie der ersten Verbindung vertrauen.
Darüber hinaus beschreiben die CFPB-Einblicke von Interessengruppen zur Datenaggregation tokenisierte, nur lesende Verbindungen als grundlegende Praxis für Drittanbieter, die verantwortungsvoll mit Kontodaten umgehen.
Profi-Tipp: Das Löschen einer App von Ihrem Telefon unterbindet nicht immer deren Zugriff. Loggen Sie sich in die Sicherheitseinstellungen Ihrer Bank ein und widerrufen Sie Drittanbieterberechtigungen direkt dort, um sicherzustellen, dass die Verbindung wirklich beendet ist.

Worauf Sie achten sollten: Guthaben, offene Posten und Deckungsgrenzen
Ein Guthaben ist nicht nur eine einzelne Zahl. Ihr verfügbarer Saldo zeigt, was Sie tatsächlich jetzt ausgeben können, während Ihr Buchsaldo ausstehende Sperrungen und noch nicht verbuchte Einzahlungen einschließt. Die Verwechslung dieser beiden ist der häufigste Grund dafür, dass Menschen glauben, mehr Bargeld zur Verfügung zu haben, als es tatsächlich der Fall ist.
Es hilft, in Bargeld-„Töpfen“ statt in Kontoständen zu denken: ein Notgroschen, ein Girokonto-Puffer für monatliche Rechnungen und zielgerichtetes Sparen (eine Anzahlung fürs Haus, ein Urlaub) verdienen jeweils eine eigene Position, auch wenn sie bei derselben Bank liegen.
- Prüfen Sie verfügbaren gegenüber Buchsaldo, bevor Sie annehmen, dass Bargeld frei verfügbar ist.
- Teilen Sie Konten nach Zweck in Töpfe ein, nicht nur nach Bank.
- Achten Sie auf ausstehende Einzahlungen oder Sperrungen, die einen Buchsaldo vorübergehend aufblähen können.
- Verifizieren Sie ungewöhnliche Einträge direkt bei der Bank, wenn die Zahlen eines Aggregators seltsam erscheinen.
Die FDIC-Versicherung deckt bis zu 250.000 $ pro Einleger, pro versicherter Bank, pro Eigentumskategorie ab, und Einlagen bei unterschiedlichen Banken werden separat versichert. Die Verteilung von Bargeld auf mehrere Institute kann eine bewusste Strategie sein, um bei jeder Bank unter dieser Grenze zu bleiben.
Eine einfache monatliche Routine und schnelle Berichte für geordnete Finanzen
Das Verfolgen von Bargeld über mehrere Banken hinweg erfordert keine tägliche Aufmerksamkeit. Ein kurzer monatlicher Durchgang erkennt die meisten Probleme, bevor sie ernst werden.
- Gleichen Sie jeden Kontostand mit den Angaben in Ihrem Tracker oder Ihrer Tabelle ab.
- Klären Sie alle ausstehenden Transaktionen, die inzwischen verbucht wurden, und markieren Sie alles, was noch unklar ist.
- Identifizieren Sie ungenutztes Bargeld auf niedrig verzinsten Girokonten und entscheiden Sie, ob es umgeschichtet werden soll.
- Erstellen Sie einen schnellen Bargeld-Überblick: Gesamtsumme über alle Banken, aufgeschlüsselt nach Töpfen.
- Prüfen Sie, ob sich ein Konto der FDIC-Deckungsgrenze bei diesem Institut nähert.
Einige automatisierte Gewohnheiten beschleunigen das Ganze. Richten Sie Warnmeldungen ein, wenn Guthaben unter einen bestimmten Schwellenwert fallen, planen Sie einen monatlichen Export des Transaktionsverlaufs, und erwägen Sie regelbasierte Überweisungen, die überschüssiges Girokontoguthaben automatisch ins Sparkonto verschieben. Unser Leitfaden zu einer monatlichen Multi-Asset-Routine geht ausführlicher auf eine ähnliche Routine ein.
Regulatorische Hinweise und Sicherheit bei großen Bargeldbeträgen
Ein hartnäckiger Mythos besagt, dass die Einzahlung von 3.000 $ oder mehr in bar eine automatische Meldung auslöst. Das trifft auf das Privatkundengeschäft nicht zu. Die tatsächlich relevante Schwelle ist bundesrechtlich geregelt: Nach den Vorschriften zum IRS-Formular 8300 müssen Unternehmen, nicht private Einleger, einen Bericht einreichen, wenn sie mehr als 10.000 $ in bar in einer einzelnen Transaktion oder einer Reihe zusammenhängender Transaktionen innerhalb von 15 Tagen erhalten.
- Es gibt keine allgemeine persönliche Regel, die bei kleineren Bargeldeinzahlungen ausgelöst wird.
- Formular 8300 gilt für Unternehmen, die Barzahlungen über 10.000 $ erhalten, nicht für Privatpersonen, die auf ihr eigenes Konto einzahlen.
- Bestimmte Zahlungsinstrumente wie Bankschecks oder Zahlungsanweisungen können in bestimmten Kontexten als Bargeld für diese Meldepflicht zählen.
- Die FDIC-Deckung schützt bis zu 250.000 $ pro Einleger, pro Bank, pro Eigentumskategorie, unabhängig davon, wie das Bargeld dorthin gelangt ist.
Wenn Sie regelmäßig größere Bargeldbeträge für geschäftliche Zwecke bewegen, kann ein Steuer- oder Rechtsexperte bestätigen, wie diese Regeln auf Ihre Situation zutreffen.
Wie Evibe zum Verfolgen von Bargeld über Banken hinweg passt
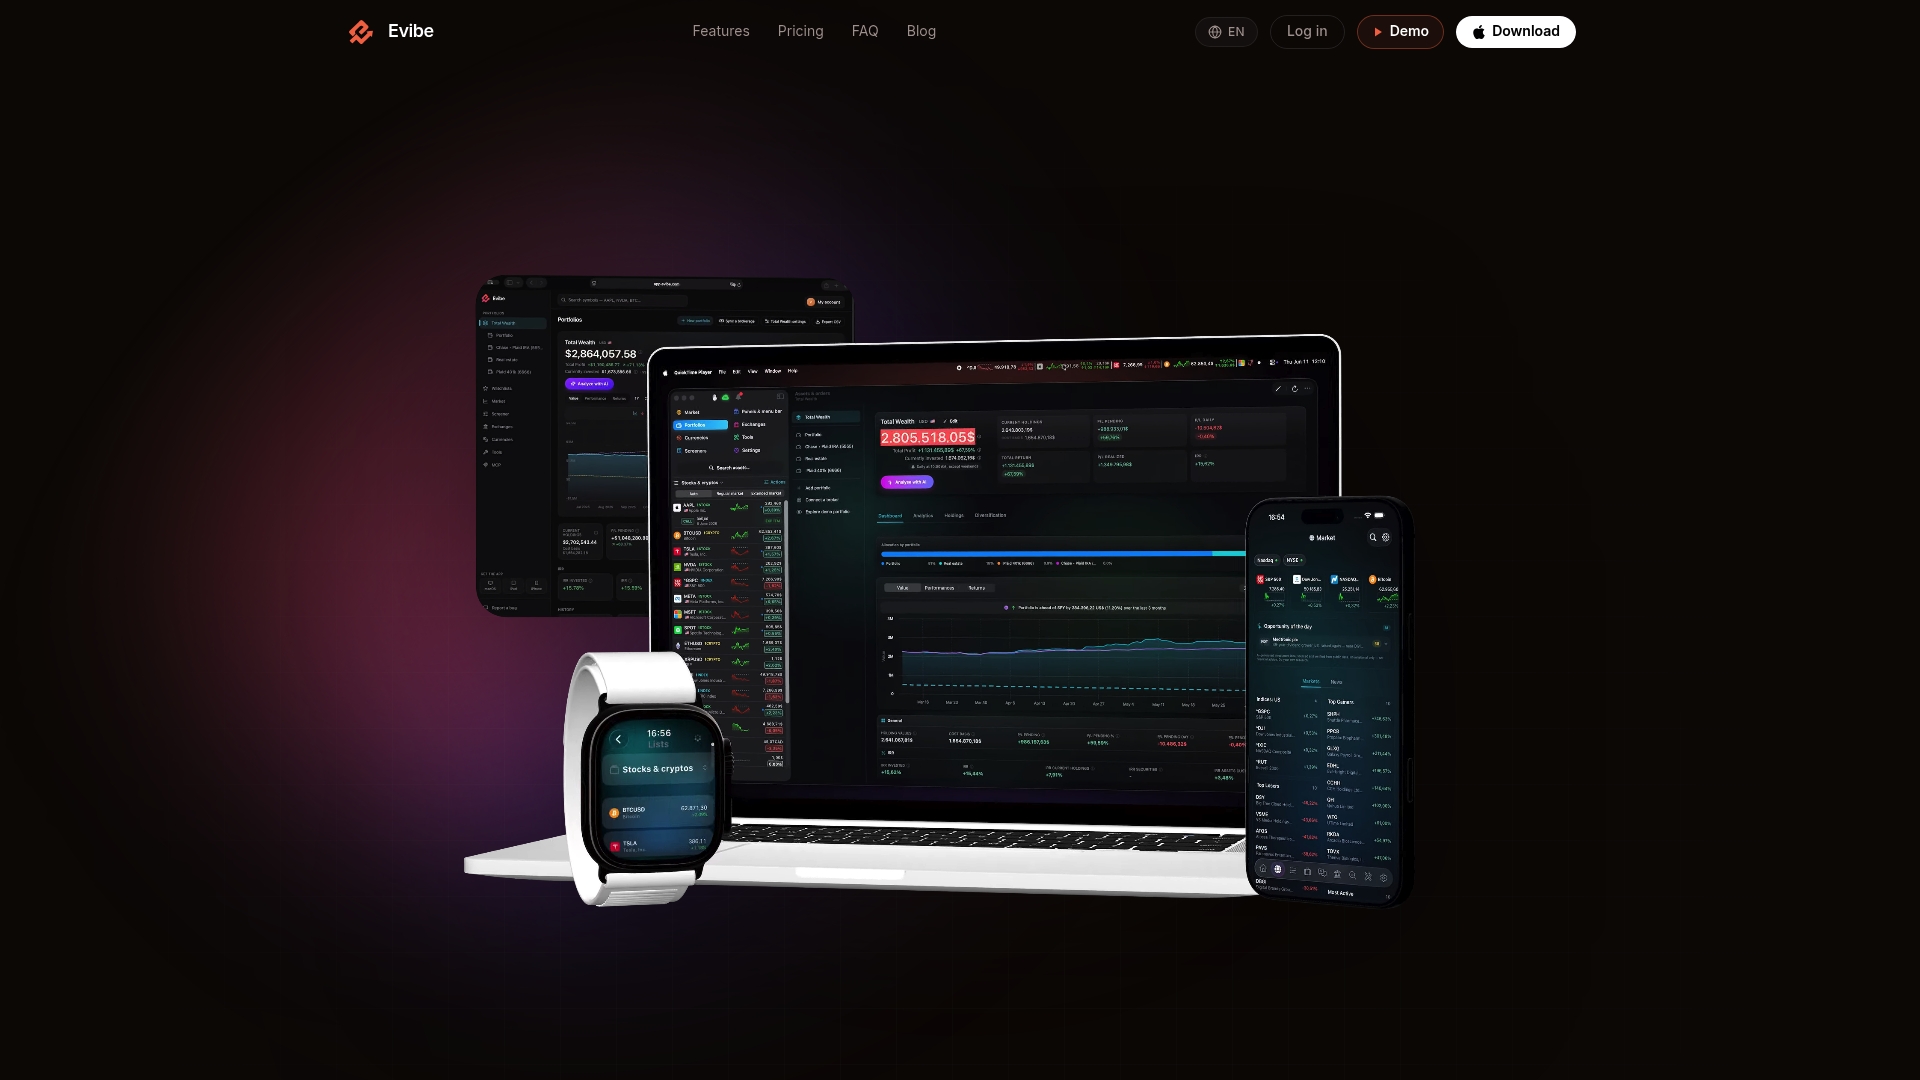
Evibe basiert auf automatischer Synchronisierung: Sobald Sie Ihre Konten verbunden haben, aktualisieren sich Guthaben ohne manuelle Eingabe – das gleiche Prinzip, das jeder guten Aggregationslösung zugrunde liegt. Über die reinen Zahlen hinaus bietet Evibe KI-gestützte Analysen, die beispielsweise ungenutztes Bargeld auf einem niedrig verzinsten Konto erkennen, sowie intelligente Benachrichtigungen, die Sie informieren, wenn ein Guthaben einen von Ihnen festgelegten Schwellenwert überschreitet.
In der Praxis deckt das einige gängige Abläufe ab:
- Ein einziger Bargeld-Überblick über alle verbundenen Banken hinweg, ohne separate Apps öffnen zu müssen.
- Benachrichtigungen, wenn Bargeld länger als sinnvoll ungenutzt auf einem Girokonto liegt.
- Vorschläge zur Umschichtung von Bargeld basierend auf Ihrem gesamten Portfolio, nicht nur einem einzelnen Konto.
Nichts davon ersetzt die direkte Prüfung bei Ihrer Bank. Die Abdeckung hängt davon ab, wie gut ein bestimmtes Institut die Synchronisierung unterstützt, und jeder ungewöhnlich wirkende Eintrag verdient einen direkten Blick in Ihren Kontoauszug, bevor Sie darauf reagieren. Für eine geführte erste Verbindung behandelt unsere Anleitung zum automatischen Verknüpfen von Konten die Einrichtung von Anfang bis Ende, und unser Vergleich von Funktionen für Net-Worth-Tracker erklärt, worauf Sie über Bargeld hinaus achten sollten.
Umgang mit Konten in mehreren Währungen über verschiedene Banken
Wenn Sie Konten in mehr als einer Währung führen, wird die Konsolidierung von Bargeld um eine Ebene komplizierter. Ein Guthaben in Euro und ein Guthaben in Dollar sind ohne Umrechnung nicht direkt vergleichbar, und diese Umrechnung ändert sich täglich mit dem Wechselkurs.
Die praktische Lösung besteht darin, Guthaben zunächst in ihrer Landeswährung zu erfassen und erst für die zusammenfassende Ansicht in eine einzige Referenzwährung umzurechnen. Eine Tabelle kann das mit einem manuell und periodisch aktualisierten Wechselkurs leisten, wobei dies eine zeitliche Verzögerung zwischen dem verwendeten und dem aktuellen Marktkurs mit sich bringt. Ein Tracker mit integrierter Multiwährungsunterstützung erledigt dies automatisch, ruft einen aktuellen Wechselkurs ab und wendet ihn auf jedes Guthaben an, sodass Ihre gesamte Nettobargeldsumme korrekt bleibt, ohne dass Sie selbst rechnen müssen.

In jedem Fall sollten Sie im Blick behalten, in welcher Währung jedes Konto tatsächlich geführt wird. Ein Bank-Dashboard oder Tracker, der alles in einer Währung anzeigt, ohne die ursprüngliche Währung klar zu kennzeichnen, kann verschleiern, wie viel tatsächlich auf jedem Konto liegt – was wichtig ist, wenn Sie Währungsrisiken managen oder eine Überweisung zwischen Ländern planen.
Abweichungen zwischen Kontoauszügen und Ihrem Tracker abgleichen
Zahlen stimmen zwischen Ihrem Kontoauszug und dem Tool, mit dem Sie Bargeld verfolgen, nicht immer überein, und das ist normal, kein Grund zur Sorge. Die üblichen Ursachen sind zeitliche Abweichungen: eine Einzahlung, die in Ihrem Tracker als ausstehend angezeigt wird, bei der Bank aber noch nicht verbucht wurde, oder eine Transaktion, die der Aggregator seit Ihrer letzten Synchronisierung nicht aktualisiert hat.
Doppelte Transaktionen sind das andere häufige Problem, insbesondere wenn ein Aggregator eine Überweisung zwischen zwei von Ihnen verbundenen Konten doppelt zählt. Wenn Sie eine Abweichung bemerken, prüfen Sie zuerst Datum und Status der Transaktion. Wenn eine Einzahlung oder Belastung bei der Bank noch aussteht, warten Sie ein bis zwei Tage, bevor Sie die Abweichung als Fehler einstufen.
Halten Sie eine kurze Abgleichnotiz fest, sei es in Ihrer Tabelle oder im Notizfeld Ihres Trackers, wann immer Sie eine zeitliche Lücke feststellen. So wissen Sie, falls dieselbe Art von Abweichung im nächsten Monat erneut auftaucht, bereits, dass es sich um eine Synchronisierungsverzögerung und nicht um ein echtes Problem handelt. Die direkte Verifizierung bei der Bank hat immer das letzte Wort, wenn die Zahlen tatsächlich nicht zusammenpassen.
Worauf es wirklich ankommt, wenn Sie Bargeld über Banken hinweg verfolgen
Die meisten Ratschläge zu diesem Thema konzentrieren sich darauf, welche App das hübscheste Dashboard hat. Das geht am Kern vorbei. Das eigentliche Risiko ist nicht eine umständliche Benutzeroberfläche, sondern Bargeld, das unverbunden über mehrere Banken verstreut liegt, wo niemand bemerkt, dass es ungenutzt, über die FDIC-Grenze hinaus unversichert oder schlicht vergessen ist.
Die herrschende Meinung überschätzt auch die Gefahr der Kontoaggregation selbst. Ein nur lesender, tokenisierter Zugriff – wie ihn die CFPB für die Datenaggregation umreißt – ist für die meisten Menschen ein vernünftiger Kompromiss, kein leichtsinniger. Das größere Risiko besteht darin, ein Tool zu wählen, das vage bleibt, ob es überhaupt nur Lesezugriff hat.
Wenn Sie nur eine Sache mitnehmen, dann diese: Priorisieren Sie die monatliche Gewohnheit über das Tool. Eine Tabelle, die jeden Monat gewissenhaft geprüft wird, schlägt eine App, die zwar in Echtzeit synchronisiert, aber ignoriert wird. Wählen Sie eine Methode, bei der Sie tatsächlich bleiben, bestätigen Sie, dass sie nur lesend ist, und behandeln Sie die FDIC-Grenze als Planungswerkzeug, nicht als nachträglichen Gedanken.
— Vincent
Evibe für müheloses Bargeld-Tracking über mehrere Banken ausprobieren
Evibe synchronisiert Ihre verbundenen Bankkonten automatisch und sendet intelligente Benachrichtigungen, wenn Bargeld ungenutzt liegt oder sich ein Guthaben verändert, sodass das Verfolgen von Bargeld über mehrere Banken nur Minuten statt einer monatlichen Tabellen-Sitzung in Anspruch nimmt.
- Starten Sie mit einer 7-tägigen kostenlosen Testphase und setzen Sie dann für 79 $ pro Jahr fort.
- Ausschließlich Read-Only-Verbindungen, gemäß den Einrichtungsschritten in unserem Leitfaden zur Kontoverknüpfung.
Schauen Sie sich Evibe an, um Ihr Bargeld und den Rest Ihres Portfolios an einem Ort zu sehen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten zu Ihrer individuellen Situation, bevor Sie auf Grundlage dieser Inhalte handeln.
Quellen
- IRS Form 8300 reference guide | Internal Revenue Service
- What to consider when sharing your financial data | Consumer Financial Protection Bureau
- Fdic
- Consumer protection principles: Data aggregation — stakeholder insights (CFPB)
FAQ
Was ist die „3.000-Dollar-Bankregel“?
Es gibt keine bundesrechtliche Regel, die bei 3.000 $ privaten Bargeldeinzahlungen eine Meldung auslöst. Die geltende Meldeschwelle liegt bei 10.000 $ und betrifft Unternehmen, die Barzahlungen erhalten, nicht Privatpersonen, die auf ihr eigenes Bankkonto einzahlen.
Gibt es eine kostenlose App, mit der ich alle meine Bankkonten verfolgen kann?
Viele Banken bieten kostenlose Dashboards an, die verknüpfte externe Konten anzeigen, wobei Abdeckung und Aktualisierungshäufigkeit je nach Institut variieren. Eine spezielle Aggregations-App oder ein Portfolio-Tracker bietet in der Regel eine umfassendere Abdeckung, und einige, darunter Evibe, bieten eine kostenlose Testphase an, bevor Abonnementkosten anfallen.
Wie oft kann ich 9.000 $ in bar einzahlen, ohne dass es gemeldet wird?
Die Meldeschwelle von 10.000 $ nach Formular 8300 gilt für Unternehmen, nicht für private Bankeinzahlungen, und betrifft eine einzelne Transaktion oder zusammenhängende Transaktionen mit einer Gesamtsumme von mehr als 10.000 $. Einzahlungen gezielt so zu strukturieren, dass eine Meldeschwelle umgangen wird, kann selbst rechtliche Bedenken aufwerfen. Konsultieren Sie daher einen Steuerexperten, wenn Sie regelmäßig größere Bargeldbeträge bewegen.
Was passiert, wenn ich mehr als 10.000 $ auf meinem Bankkonto habe?
Allein das Halten von mehr als 10.000 $ auf einem privaten Bankkonto löst automatisch nichts aus. Die FDIC-Versicherung deckt bis zu 250.000 $ pro Einleger, pro versicherter Bank, pro Eigentumskategorie ab. Guthaben darüber hinaus bei einer einzigen Bank lohnt es sich daher auf mehrere Institute aufzuteilen, wenn Sie vollständige Deckung wünschen.