Sechs Schritte für Anleger: Sektorallokation tracken, ETFs durchleuchten
Sektorallokation in sechs Schritten tracken: Positionen klassifizieren, ETFs durchleuchten, Konten zusammenführen, mit Evibe automatisieren.
Sechs Schritte für Anleger: Sektorallokation tracken, ETFs durchleuchten

Der schnellste zuverlässige Weg, die Sektorallokation zu verfolgen, besteht darin, jede Position zu klassifizieren (einschließlich dessen, was in Ihren ETFs und Investmentfonds steckt), das Dollar-Exposure über alle Ihre Konten hinweg zu addieren und das Ergebnis mit einem schriftlich festgelegten Ziel sowie einer Benchmark zu vergleichen. Regelmäßig durchgeführt, deckt dieser Prozess versteckte Konzentrationen auf, bevor sie zum Problem werden, und liefert Ihnen eine faktische Grundlage für ein Rebalancing anstelle einer bloßen Vermutung.
Kurz zusammengefasst:
- Um das Sektor-Exposure regelmäßig zu verfolgen, müssen alle Positionen klassifiziert werden, einschließlich der Look-through-Daten von Fonds, um versteckte Konzentrationen frühzeitig zu erkennen und ein faktenbasiertes Rebalancing zu ermöglichen.
- Eine genaue Datenerhebung erfordert aktuelle Marktwerte, eine Klassifizierung nach GICS-Codes, Fondsbestandsdateien, Überschneidungskennzahlen und historische Vergleiche mit Benchmarks.
- Die manuelle Neuberechnung von Fondsbeständen ist mühsam; Automatisierungstools wie Tracking-Apps können die Kontosynchronisierung, den ETF-Look-through und die Drift-Überwachung vereinfachen, erfordern jedoch eine Überprüfung.
- Das Herunterladen und Analysieren von Fondsunterlagen ist unerlässlich, da Fondsnamen allein aufgrund von Rebalancing und unterschiedlichen Methodiken häufig ein falsches Bild des tatsächlichen Sektor-Exposures vermitteln.
- Ein Rebalancing sollte auf einem disziplinierten Überprüfungsprozess basieren, der auf die persönliche Risikotoleranz abgestimmt ist und Steuerfolgen sowie Transaktionskosten berücksichtigt – nicht auf Marktschlagzeilen.
Inhaltsverzeichnis
- Welche Daten Sie benötigen, um die Sektorallokation genau zu verfolgen
- Der schrittweise Ablauf von Konten zu Sektorgewichtungen
- Tabellenvorlage oder Tracking-App: wie Sie sich entscheiden
- ETF- und Investmentfonds-Unterlagen richtig lesen
- Drift interpretieren und rebalancieren, ohne zu überreagieren
- Wie ich diesen Ablauf in der Praxis anwende
- Was wirklich zählt – im Vergleich zu dem, was nur diszipliniert klingt
- Wenn Sie das automatisieren möchten, ziehen Sie Evibe in Betracht
- FAQ
- Quellen
Welche Daten Sie benötigen, um die Sektorallokation genau zu verfolgen
Ein Sektor-Tracker ist nur so gut wie die Daten, die ihn speisen. Mindestens benötigen Sie genügend Details, um aus einer Liste von Tickern ein echtes Bild davon zu machen, wo Ihr Geld tatsächlich liegt.
- Ticker, Konto und Marktwert: die Rohdaten für jede Position, die Sie halten.
- GICS-Sektorcode und Sektor-Dollarwert: die Klassifizierung und der dazugehörige Betrag.
- Sektoranteil am Gesamtportfolio: die Zahl, nach der Sie tatsächlich handeln.
- ETF-Look-through-Daten: die Bestandsdatei des Fonds, seine größten Positionen und eine Methode, um Multi-Sektor-Fonds den richtigen Kategorien zuzuordnen.
- Überschneidungskennzahlen: doppeltes Emittenten-Exposure und wie stark eine einzelne Position über mehrere Fonds hinweg beiträgt.
- Historische Drift und Benchmark-Vergleich: Monats-, Quartals- und 12-Monats-Ansichten im Vergleich zu einem Gesamtmarktindex oder Ihren eigenen Zielgewichtungen.
Die GICS-Methodik von MSCI ist die Taxonomie, auf die sich die meisten Tracker stützen. Sie ist in 11 Sektoren mit einer vierstufigen Hierarchie organisiert, die vom Sektor bis zur Sub-Industrie reicht. Diese Konsistenz ermöglicht es Ihnen, Ihre Gewichtungen dieses Quartal mit dem letzten oder mit einer Benchmark zu vergleichen, ohne dass sich die Kategorien unter Ihnen verschieben.
Der schrittweise Ablauf von Konten zu Sektorgewichtungen
Dieser Prozess funktioniert unabhängig davon, ob Sie eine Tabellenkalkulation oder eine App verwenden, und folgt derselben Logik, die Investor für die Überwachung der Allokation empfiehlt.
- Erfassen Sie jedes Konto und erfassen Sie die aktuellen Marktwerte, entweder per Synchronisierung oder durch manuellen Import.
- Klassifizieren Sie jede Position mithilfe von GICS oder einer einheitlichen Taxonomie und markieren Sie mehrdeutige Fälle (etwa einen diversifizierten Mischkonzern) für eine individuelle Einschätzung.
- Durchleuchten Sie jeden ETF und Investmentfonds: Laden Sie dessen Bestandsdatei herunter und ordnen Sie jede zugrunde liegende Position einem Sektor zu.
- Addieren Sie die Dollarwerte über alle Konten hinweg und berechnen Sie, welchen Prozentsatz Ihres Gesamtportfolios jeder Sektor ausmacht.
- Vergleichen Sie die aktuellen Gewichtungen mit Ihren Zielen und einer Benchmark und ordnen Sie die Abweichungen dann von der größten zur kleinsten.
- Dokumentieren Sie Ihre Erkenntnisse und Ihren nächsten Schritt: Ob das bedeutet, neue Einzahlungen in einen untergewichteten Sektor zu lenken, oder abzuwarten, bis sich die Steuer- und Transaktionskosten eines Verkaufs lohnen.
Profi-Tipp: Führen Sie ein einfaches Protokoll Ihrer Sektorgewichtungen bei jeder Überprüfung. Eine laufende Aufzeichnung macht Drift auf einen Blick sichtbar, statt Sie zu zwingen, die Historie später neu zu berechnen.
Schritt 3 ist der Punkt, an dem die meisten manuellen Tracker scheitern, da die manuelle Neuberechnung des Fonds-Look-throughs jedes Quartal so mühsam ist, dass viele irgendwann damit aufhören.
Tabellenvorlage oder Tracking-App: wie Sie sich entscheiden
Das richtige Tool hängt davon ab, wie viele Konten Sie haben und wie viel Fonds-Exposure in Ihrem Portfolio steckt. In beiden Fällen unterscheiden einige Funktionen einen nützlichen Tracker von einem rein kosmetischen.
- Multi-Konto-Aggregation: steuerpflichtige Konten, Altersvorsorgekonten und Brokerkonten in einer kombinierten Ansicht zusammenführen.
- ETF- und Investmentfonds-Look-through: Fonds automatisch in ihr Sektor-Exposure aufschlüsseln, statt sie als eine einzige undurchsichtige Position zu behandeln.
- Überschneidungsanalyse: markieren, wenn dasselbe Unternehmen in mehreren von Ihnen gehaltenen Fonds auftaucht.
- Historische Drift-Verfolgung und Benchmark-Vergleiche: damit Sie Richtung und Geschwindigkeit der Veränderung erkennen, nicht nur eine Momentaufnahme.
- Benachrichtigungen und exportierbare Bestandsdaten: nützlich, um vor Steuern oder einem Rebalancing zu prüfen.
Eine Tabellenvorlage ist kostenlos und flexibel, erfordert aber manuelle Aktualisierungen und zwingt Sie, den Fonds-Look-through von Hand durchzuführen. Eine Tracking-App automatisiert die Synchronisierung und den Look-through, in der Regel gegen ein Abonnement. Für welche Option Sie sich auch entscheiden: Überprüfen Sie die Formeln, bestätigen Sie, dass die Zuordnung der Bestände aktuell ist, und prüfen Sie, ob die Kursdaten in angemessenen Abständen aktualisiert werden. Unser Leitfaden zur Bewertung von Funktionen von Portfolio-Trackern geht genauer darauf ein, worauf Sie über ein einfaches Kreisdiagramm hinaus achten sollten.
Wenn Sie einer App Zugriff auf Ihre Konten gewähren, prüfen Sie, wie sie Zugangsdaten speichert und ob sie Ihre Daten verkauft oder weitergibt, bevor Sie irgendetwas verbinden.
ETF- und Investmentfonds-Unterlagen richtig lesen
Der Name eines Fonds sagt kaum etwas Zuverlässiges über sein tatsächliches Sektor-Exposure aus. Das Herunterladen der Bestands-CSV-Datei und die eigenständige Zuordnung jeder Position zu GICS ist der einzige Weg, um wirklich zu wissen, was Sie besitzen.
- Laden Sie die Bestandsdatei direkt vom Fondsanbieter herunter, statt sich auf eine Zusammenfassung eines Drittanbieters zu verlassen.
- Achten Sie auf Equal-Weight- oder Spezialmethodiken: Manche Sektorfonds gewichten Bestandteile auf eine Weise um, die verändert, wie konzentriert das Exposure tatsächlich ist. SEC-Prospektunterlagen zeigen, wie sich Indexierungs- und Neugewichtungsansätze zwischen ähnlich klingenden Fonds unterscheiden können.
- Prüfen Sie im Prospekt den Rebalancing-Rhythmus und die Konzentrationsgrenzen, statt anzunehmen, dass die Bezeichnung des Fonds seinem aktuellen Exposure entspricht.
- Betrachten Sie SEC-Unterlagen als maßgebliche Quelle für Methodik und Rebalancing-Termine, nicht Marketingmaterial.
Nicht der Name eines Fonds, sondern seine Methodik bestimmt, welchem Exposure Sie tatsächlich ausgesetzt sind. Repräsentative SEC-Fondsunterlagen zeigen, dass sich Rebalancing-Regeln und Sektorgewichtungsansätze zwischen Fonds so stark unterscheiden können, dass die Annahme, ein „Tech-Fonds“ oder „Energiefonds“ halte das, was man erwartet, zu einer Fehleinschätzung der tatsächlichen Allokation führen kann. Unsere Aufschlüsselung der ETF-Überschneidungsanalyse erklärt, wie Sie doppeltes Exposure erkennen, sobald Sie den Look-through durchgeführt haben.
Drift interpretieren und rebalancieren, ohne zu überreagieren
Es gibt keine von einer Aufsichtsbehörde vorgeschriebene korrekte Sektormischung, da persönliche Umstände die Allokationspolitik prägen, wie Retirement Portfolio Diversification Explained for Retirees erläutert. Investor.gov stellt klar, dass die richtige Allokation von Ihrem eigenen Anlagehorizont und Ihrer Risikotoleranz abhängt und dass Diversifikation das Risiko verringert, statt es zu eliminieren.
- Legen Sie einen Überprüfungsrhythmus fest und halten Sie sich daran: kalenderbasierte Überprüfungen alle sechs bis zwölf Monate oder schwellenwertbasierte Auslöser bei einer Drift von etwa 3 bis 5 % vom Ziel.
- Nutzen Sie neue Einzahlungen zuerst, um Untergewichtungen auszugleichen, bevor Sie gestiegene Positionen verkaufen und damit ein steuerpflichtiges Ereignis auslösen.
- Berücksichtigen Sie die Kontoart: Steuerpflichtige Konten haben steuerliche Konsequenzen, die steuerbegünstigte Konten nicht haben.
- Wägen Sie Transaktionskosten und Liquidität ab, bevor Sie handeln, insbesondere bei kleineren oder weniger liquiden Positionen.
Profi-Tipp: Schreiben Sie Ihre Zielallokation und Ihren Überprüfungsrhythmus einmal an einem einzigen Ort auf. Eine dokumentierte Strategie verhindert, dass Sie aufgrund von Schlagzeilen statt tatsächlicher Drift rebalancieren.
Die Leitlinien von Investor.gov zum Rebalancing des Portfolios unterstreichen denselben Punkt: Vergleichen Sie Ist mit Soll, identifizieren Sie die größten Abweichungen und erwägen Sie, neues Geld einzusetzen, bevor Sie verkaufen.

Wie ich diesen Ablauf in der Praxis anwende
Hier zählt Konsistenz mehr als Präzision. Ich führe dieselben sechs Schritte jedes Quartal durch und halte sowohl die Zahlen als auch die Überlegungen hinter jeder Entscheidung schriftlich fest, denn diese Aufzeichnung ist es, die eine spätere Entscheidung ehrlich hält. Evibes Ansatz passt genau dazu: Die App bündelt Aktien, ETFs, Krypto und Immobilien in einer einzigen Ansicht und synchronisiert Finanzkonten automatisch für Echtzeit-Portfolioeinblicke, statt dass man bei jeder Kursbewegung manuell nachtragen muss.
Diese Automatisierung ersetzt kein eigenes Urteilsvermögen. Sie nimmt Ihnen lediglich die mühsame Arbeit der Aggregation und des Look-throughs ab, sodass Sie Ihre Zeit darauf verwenden können, zu entscheiden, was mit den Zahlen zu tun ist, statt sie erst zu erzeugen.
Was wirklich zählt – im Vergleich zu dem, was nur diszipliniert klingt
Die meisten Ratschläge zum Sektor-Tracking überbetonen die Mechanik der Tabellenkalkulation und unterschätzen die Gewohnheit, überhaupt regelmäßig zu prüfen. Eine perfekte Formel, die Sie nur einmal im Jahr anwenden, ist weniger nützlich als eine grobe Schätzung, die Sie jedes Quartal prüfen, denn Drift summiert sich leise, und eine sechsmonatige Lücke kann eine Sektorkonzentration verbergen, die bereits unbequem geworden ist.

Der Teil, den konventionelle Ratschläge am häufigsten auslassen, ist der ETF-Look-through. Anleger erstellen detaillierte Allokationsziele und lassen dann eine Handvoll breit aufgestellter Fonds als Blackbox stehen, ohne zu bemerken, dass zwei „diversifizierte“ ETFs möglicherweise beide in denselben drei Sektoren übergewichtet sind. Wenn Sie nach der Lektüre nur eine Sache anders machen, dann diese: Durchleuchten Sie Ihre Fonds, bevor Sie irgendeinem Sektoranteil vertrauen, den Sie sehen.
Auch Zielwerte werden oft als objektiver behandelt, als sie tatsächlich sind. Es gibt keine universell korrekte Allokation, sondern nur eine, die zu Ihrem eigenen Anlagehorizont und Ihrer Risikotoleranz passt – und eine Strategie, die Sie tatsächlich schriftlich festhalten und regelmäßig überprüfen, schlägt eine, die Sie bei jeder Marktbewegung neu überdenken.
— Vincent
Wenn Sie das automatisieren möchten, ziehen Sie Evibe in Betracht
Den oben beschriebenen Ablauf manuell durchzuführen funktioniert, kostet aber jedes Quartal echte Zeit: Kontowerte abrufen, Bestandsdateien herunterladen und Sektorgewichtungen von Hand neu berechnen. Evibe automatisiert das meiste davon, indem es Ihre Bank- und Brokerkonten synchronisiert, automatisch einen ETF-Look-through anwendet und KI-gestützte Diversifikationskennzahlen, Benachrichtigungen und Benchmark-Vergleiche in einem einzigen Dashboard bereitstellt.
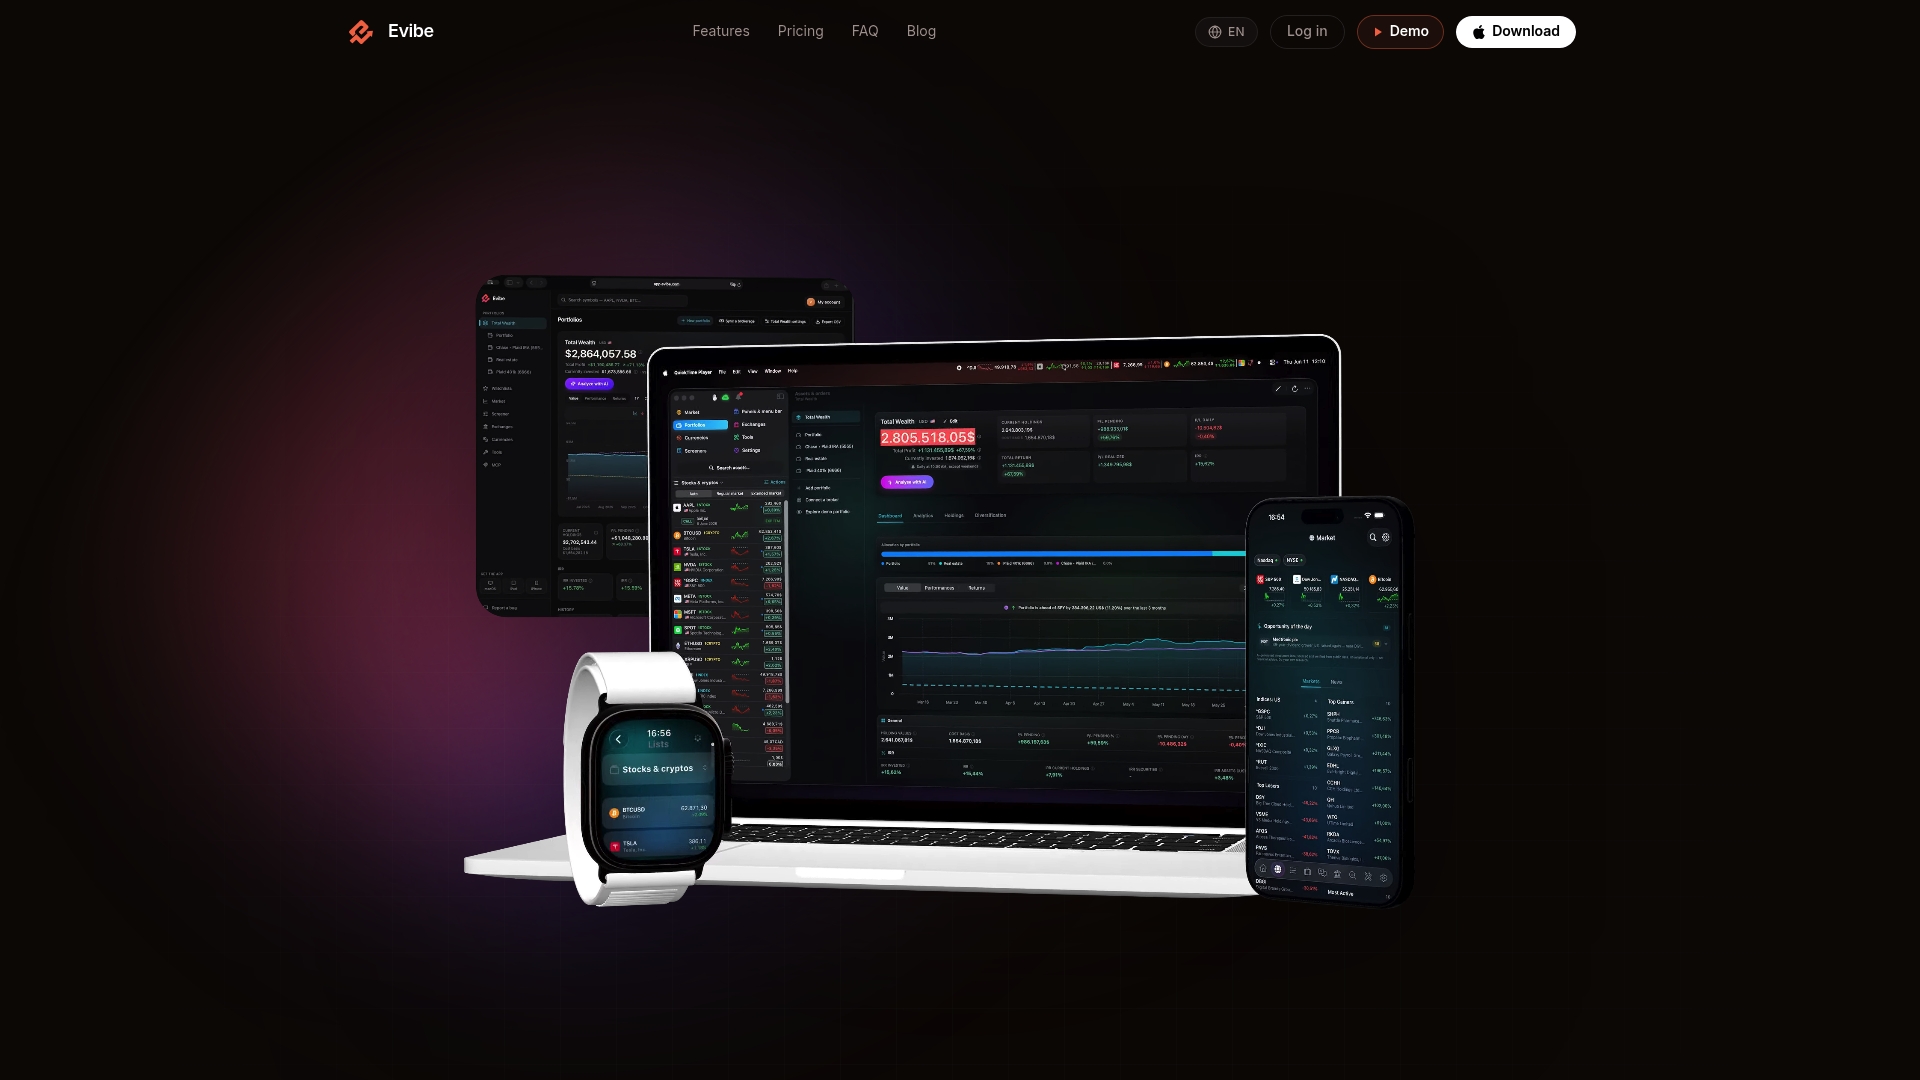
Dies ist ein Abonnementprodukt mit einer Jahresgebühr, ohne Werbung und ohne Datenverkauf.
| Was Sie manuell tun müssten | Was Evibe automatisiert |
|---|---|
| Konten erfassen und Werte importieren | Automatische Kontosynchronisierung |
| Fondsdateien herunterladen und Sektoren zuordnen | Integrierter ETF-Look-through |
| Drift jedes Quartal neu berechnen | Historische Drift-Verfolgung und Benachrichtigungen |
| Manueller Vergleich mit einer Benchmark | Benchmarking gegenüber wichtigen Indizes |
Wenn das zu der Art passt, wie Sie Ihr Portfolio verfolgen möchten, finden Sie den vollständigen Funktionsumfang bei Evibe.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihren persönlichen Umständen, bevor Sie auf Grundlage dieser Informationen handeln.
FAQ
Was ist Warren Buffetts 70/30-Regel?
Es gibt in seriösen Quellen keine einzelne, weithin dokumentierte „70/30-Regel“, die formal Warren Buffett zugeschrieben wird. Behandeln Sie daher jede so dargestellte spezifische Prozentaufteilung mit Vorsicht. Die Grundidee, auf die manche verweisen – ein großer Mehrheitsanteil in diversifizierten Aktien und ein kleinerer Teil in sichereren Anlagen – spiegelt allgemeine Diversifikationsprinzipien wider, nicht eine feste, verifizierte Regel.
Was sind die Top 10 Sektoren, in die man gerade investieren sollte?
Die Sektorperformance verändert sich mit den Konjunkturzyklen, daher gibt es keine feste Liste von Top-Sektoren, die immer gültig wäre. Der zuverlässigere Ansatz besteht darin, Ihre eigenen Sektorgewichtungen im Vergleich zu einer Benchmark und Ihren festgelegten Zielen zu verfolgen, statt dem jeweils gerade angesagten Sektor hinterherzujagen.
Wem gehören 88 % des Aktienmarkts?
Diese Zahl ist nicht mit einer spezifischen, überprüfbaren Quelle verknüpft und sollte nicht als gesicherte Statistik behandelt werden. Gut dokumentiert ist hingegen, dass institutionelle Anleger, einschließlich Fonds und großer Vermögensverwalter, einen erheblichen Anteil an börsennotierten Aktien halten, wobei der genaue Anteil je nach Markt und Datenquelle variiert.
Was ist das 25-25-25-25-Portfolio?
Dies ist keine standardisierte, offiziell definierte Portfoliostruktur, die in regulatorischen oder etablierten Anlagehinweisen zu finden ist. Falls Sie darauf gestoßen sind, betrachten Sie es als eine von vielen informellen Allokationsideen und entwickeln Sie stattdessen eigene Ziele basierend auf Ihrem Anlagehorizont und Ihrer Risikotoleranz, wie es Investor.gov empfiehlt.
Wie oft sollte ich meine Sektorallokation überprüfen?
Eine kalenderbasierte Überprüfung alle sechs bis zwölf Monate ist ein gängiger Ansatz, wie Investor.gov anmerkt, obwohl manche Anleger schwellenwertbasierte Überprüfungen bevorzugen, die durch eine bestimmte Prozentzahl an Drift ausgelöst werden. Wählen Sie eine Methode, dokumentieren Sie sie und bleiben Sie konsequent dabei, statt Ihren Ansatz je nach Marktschlagzeilen zu wechseln.