Investmentkonten sicher zusammenführen: 7 Schritte für Anleger
Investmentkonten sicher zusammenführen: 7-Schritte-Checkliste mit OAuth statt Scraping, Bestandsprüfung und MFA. Jetzt Evibes 7-Tage-Test nutzen.
Investmentkonten sicher zusammenführen: 7 Schritte für Anleger
Das Zusammenführen von Investmentkonten bedeutet, dass Sie Ihre bestehenden Broker und Banken mit einer einzigen App verknüpfen, sodass Sie eine Nettovermögenszahl sehen statt fünf verschiedener Logins. Es geht nicht darum, Konten zu schließen oder Vermögenswerte zu einer neuen Verwahrstelle zu verschieben. Die richtige Vorgehensweise besteht darin, einen Aggregator zu wählen, der sich per API oder OAuth verbindet, nicht per Screen Scraping, und der eine Multi-Faktor-Authentifizierung verlangt, bevor er auf Ihre Daten zugreift. Apps wie Evibe und die Kontenaggregatoren dahinter handhaben diese Art der Verbindung heute mithilfe sicherer API- oder OAuth-Verbindungen.
Kurzfassung:
- Die Nutzung von API- oder OAuth-Verbindungen für die Kontozusammenführung erhöht die Sicherheit, da keine Bankpasswörter geteilt werden müssen und Multi-Faktor-Authentifizierung möglich ist.
- Manuelle Kontrollen der Kontostände gegen Kontoauszüge nach der ersten Synchronisierung, insbesondere in Phasen mit wenig Handelsaktivität, reduzieren Abgleichfehler und sichern die Datengenauigkeit.
- Synchronisierungsverzögerungen variieren je nach Institut, sodass Echtzeit-Schätzungen des Nettovermögens in der Regel nur so aktuell sind wie die letzte erfolgreiche Aktualisierung, nicht sofort.
- Die richtige Überprüfung der Berechtigungen, das Verständnis der Datenaufbewahrungsrichtlinien und der Widerruf des Zugriffs bei Bedarf sind entscheidende Schritte, um die Kontosicherheit zu gewährleisten.
- KI-gestützte Einblicke helfen bei der Überwachung von Portfoliorisiko und Diversifikation, sollten jedoch keine persönliche Beratung durch einen qualifizierten Finanzexperten ersetzen.
Inhaltsverzeichnis
- Wie Kontozusammenführung tatsächlich funktioniert
- Welche Sicherheitsprüfungen sollten Sie vor dem Verbinden von Konten durchführen?
- Schritt-für-Schritt-Checkliste zum sicheren Zusammenführen Ihrer Broker und Banken
- Was Ihr zusammengeführtes Dashboard zeigt – und wo es an Grenzen stößt
- Ihre verbundenen Konten korrekt und sicher halten
- Warum Evibe die Zusammenführung an erster Stelle auf Sicherheit ausgerichtet hat
- Ihr gesamtes Nettovermögen an einem Ort mit Evibe
- Woher die Sicherheitshinweise in diesem Artikel stammen
- Quellen
- FAQ
Wie Kontozusammenführung tatsächlich funktioniert
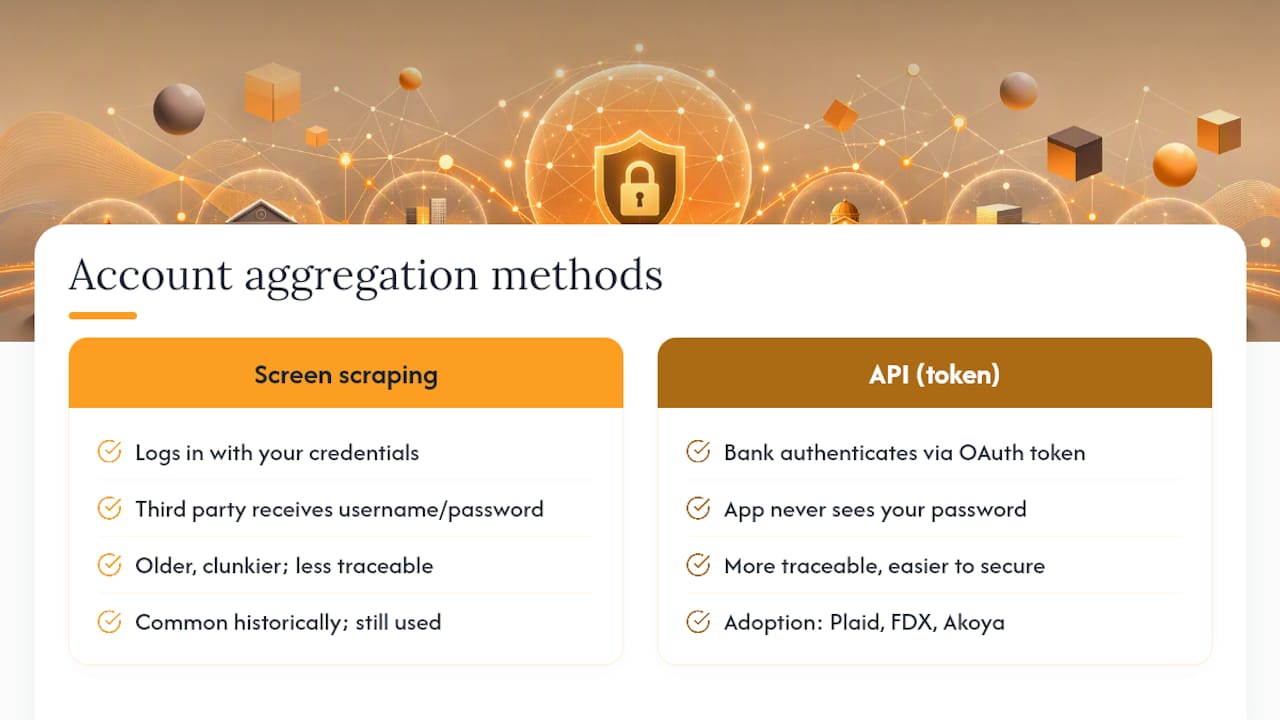
Zwei Methoden dominieren die Kontozusammenführung, und der Unterschied ist wichtiger, als die meisten Menschen erkennen. Screen Scraping funktioniert, indem man sich mit Ihren tatsächlichen Zugangsdaten in Ihre Konten einloggt und dann die Seite so ausliest, wie es ein Browser tun würde. Es ist älter, umständlicher und erfordert, dass Sie Ihren Benutzernamen und Ihr Passwort an einen Dritten weitergeben. API-basierte Verbindungen funktionieren anders: Ihre Bank authentifiziert Sie direkt über OAuth und stellt dann ein Token aus, das der App den Datenzugriff ermöglicht, ohne dass sie jemals Ihr Passwort zu Gesicht bekommt.
Die Leitlinien der OCC für Banken empfehlen direkte Datenfeed- und API-Vereinbarungen, wo dies praktikabel ist, vor allem weil sie besser nachverfolgbar und leichter abzusichern sind als Scraping. Kontenaggregatoren wurden zu den größten Akteuren in diesem Bereich, indem sie API-Verbindungen zu Tausenden von Instituten aufbauten, und die gesamte Branche bewegt sich zunehmend in Richtung Standards wie Financial Data Exchange (FDX) und tokenisiertem Zugriff über Netzwerke wie Akoya.
Was tatsächlich in Ihr Dashboard einfließt: Kontostände, Bestände, Transaktionsverlauf und Positionen. Manuelle Eingabe schließt weiterhin Lücken. Immobilien, Private Equity, Sammlerstücke und bestimmte Altersvorsorgekonten müssen oft von Hand hinzugefügt werden.
Welche Sicherheitsprüfungen sollten Sie vor dem Verbinden von Konten durchführen?
Bevor Sie auch nur ein Konto verknüpfen, klären Sie, wie die App sich mit Ihren Instituten verbindet. Wenn sie direkt nach Ihrem Bank-Benutzernamen und -Passwort fragt, anstatt Sie auf den eigenen Login-Bildschirm Ihrer Bank umzuleiten, handelt es sich um ein Screen-Scraping-Setup — und darüber sollten Sie kurz nachdenken.
Die Leitlinien der FINRA zum Aggregationsrisiko fordern Verbraucher auf, genau zu verstehen, wie ein Dienst auf ihre Daten zugreift, sie nutzt und speichert, bevor sie irgendetwas verbinden. Ein paar Prüfungen dauern jeweils weniger als fünf Minuten:
- Bestätigen Sie, dass die App OAuth oder eine API-basierte Anmeldung nutzt, anstatt Ihre Bankzugangsdaten zu speichern.
- Aktivieren Sie die Multi-Faktor-Authentifizierung sowohl für Ihre Finanzinstitute als auch für die Aggregator-App selbst.
- Lesen Sie den Zustimmungsbildschirm genau. Nur-Lese-Zugriff auf Kontostände und Bestände unterscheidet sich stark von Berechtigungen, die Transaktionen erlauben.
- Prüfen Sie die Datenschutzrichtlinie auf Angaben zur Datenaufbewahrung. Manche Aggregatoren speichern Transaktionsverläufe unbegrenzt, andere löschen sie nach der Synchronisierung.
Profi-Tipp: Verwenden Sie einen Passwort-Manager, um für jeden Ihrer Finanz-Logins ein eindeutiges Passwort zu erstellen. Wiederverwendete oder schwache Passwörter sind genau das, was Angreifer ausnutzen, wenn sie gestohlene Zugangsdaten in Aggregator-ähnliche Apps einspeisen, um Konten betrügerisch zu verknüpfen.
Investigative Berichterstattung von Krebs on Security hat Fälle dokumentiert, in denen kompromittierte Bankpasswörter gezielt genutzt wurden, um Kontoverknüpfungsbetrug über Datenzusammenführung auszulösen. Das ist das praktische Argument für OAuth statt Scraping: Die eigenen Betrugskontrollen Ihrer Bank bleiben während des Handshakes aktiv, statt vollständig umgangen zu werden.
Schritt-für-Schritt-Checkliste zum sicheren Zusammenführen Ihrer Broker und Banken
Wenn die erste Synchronisierung richtig läuft, ersparen Sie sich späteres erneutes Verknüpfen von Konten und erkennen Fehler, bevor sie sich summieren. Arbeiten Sie diese Schritte der Reihe nach ab.
- Erfassen Sie jedes Konto, das Sie besitzen. Listen Sie steuerpflichtige Broker, IRAs, 401(k)s, Krypto-Wallets, Barkonten und alles auf, was Sie manuell eingeben müssen, wie Immobilien oder eine Startup-Beteiligung.
- Wählen Sie einen Aggregator mit API-/OAuth-Unterstützung. Bestätigen Sie dies, bevor Sie irgendetwas verknüpfen. Screen-Scraping-Apps gibt es weiterhin, und man sollte sie meiden, wenn eine bessere Option verfügbar ist.
- Verbinden Sie sich über die eigene Login-Seite Ihrer Bank, nicht über ein in die App eingebettetes Formular, das direkt nach Ihren Zugangsdaten fragt. Das ist das visuelle Erkennungsmerkmal für OAuth versus Scraping.
- Gewähren Sie die geringstmöglichen angebotenen Berechtigungen. Die meisten Zusammenführungs-Tools benötigen nur Lesezugriff auf Kontostände und Bestände, keine Transaktionsbefugnis.
- Überprüfen Sie Ihre Bestände sofort nach der ersten Synchronisierung. Vergleichen Sie Stückzahlen und Kontostände mit Ihrem Broker-Kontoauszug. Kleine Abweichungen in dieser Phase deuten oft auf Verzögerungen und nicht auf Fehler hin, eine Prüfung lohnt sich aber dennoch.
- Richten Sie Benachrichtigungen für Kursbewegungen, Dividendenzahlungen oder Allokationsabweichungen ein, sobald Ihre Daten korrekt aussehen.
- Vergewissern Sie sich, dass Sie wissen, wie man den Zugriff widerruft. Ein seriöser Aggregator zeigt Ihnen genau, wo Sie ein Konto trennen können — entweder in der App oder über die Einstellungen für verbundene Apps bei Ihrer Bank.
Profi-Tipp: Führen Sie den Abgleichsschritt an einem Tag ohne ausstehende Trades oder Überweisungen durch. Ein Portfolio mitten in der Abwicklung mit einem Kontoauszug zu vergleichen, ist der häufigste Grund, warum Menschen denken, ihr Aggregator sei fehlerhaft, obwohl er es nicht ist.
Was Ihr zusammengeführtes Dashboard zeigt – und wo es an Grenzen stößt
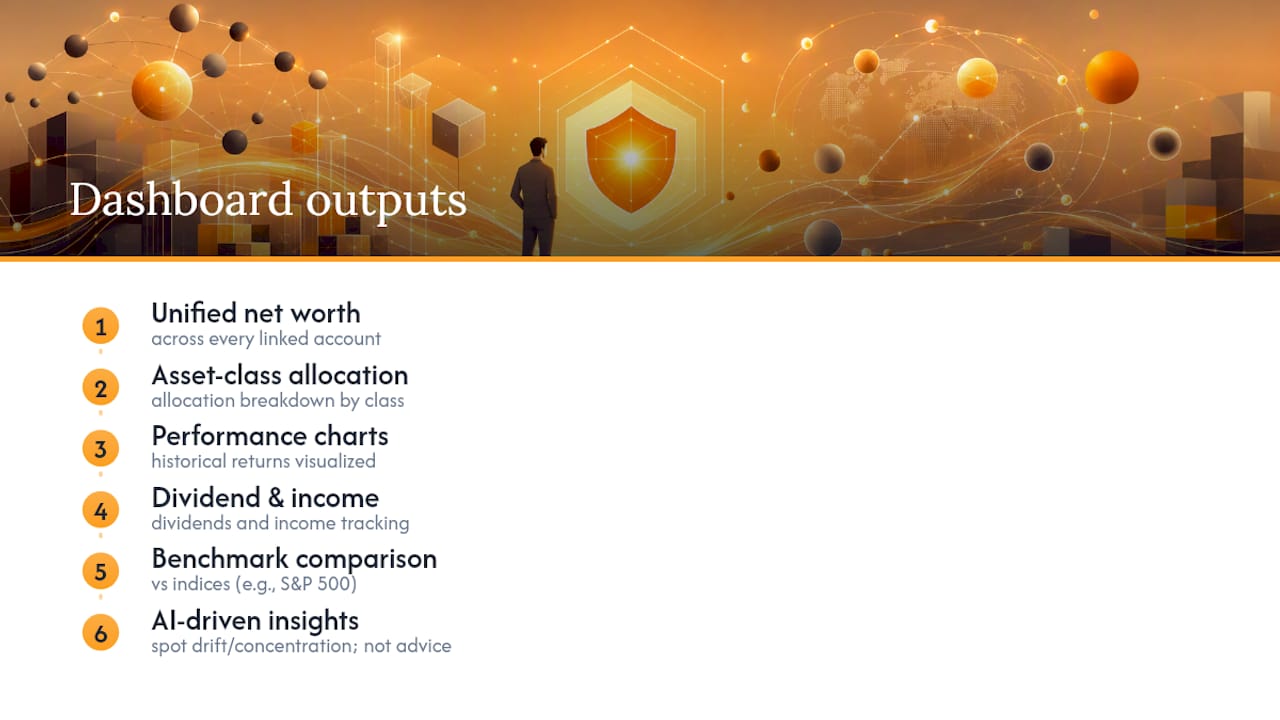
Ein gut gebautes Dashboard liefert Ihnen ein vereinheitlichtes Nettovermögen über alle verknüpften Konten hinweg, eine Aufschlüsselung der Allokation nach Anlageklasse, Performance-Charts, Dividenden- und Einkommensverfolgung sowie einen Vergleich mit Indizes wie dem S&P 500. Die Berichterstattung von Forbes Advisor über Portfolio-Tracker merkt an, dass diese Kombination — Synchronisierung mehrerer Konten plus Analysen plus KI-gestützte Einblicke — 2026 zum Standard-Funktionsumfang für ernsthafte Tools geworden ist, wobei die genauen Funktionen stark vom jeweiligen Plan abhängen.
Die Einschränkungen sind genauso real. Das Timing der Synchronisierung variiert. Manche Institute aktualisieren einmal täglich, andere hinken einen Tag oder mehr hinterher, sodass Ihr „Echtzeit“-Nettovermögen eigentlich „Stand der letzten Synchronisierung“ ist. Die Kostenbasis kann bei älteren Beständen unvollständig sein, insbesondere bei Vermögenswerten, die vor Jahren zwischen Brokern übertragen wurden. Krypto bringt eine eigene Komplikation mit sich: Das Verfolgen einer Wallet-Adresse ist nicht dasselbe wie das Verfolgen der Verwahrung, und ein Dashboard, das Ihre Bestände anzeigt, bedeutet nicht, dass es diese kontrolliert oder absichert.
KI-gestützte Einblicke verdienen eine besondere Vorsicht: Betrachten Sie sie als Möglichkeit, Allokationsabweichungen oder Konzentrationsrisiken zu erkennen, nicht als persönliche Finanzberatung. Das Muster ist wirklich nützlich. Die Entscheidung liegt weiterhin bei Ihnen.
Ihre verbundenen Konten korrekt und sicher halten
Zusammenführung ist keine einmalige Einrichtung. Behandeln Sie sie wie jede wiederkehrende finanzielle Aufgabe: Überprüfen Sie sie, verlassen Sie sich nicht einfach darauf.
- Gleichen Sie Ihr Dashboard monatlich mit den tatsächlichen Broker-Kontoauszügen ab, nicht nur zur Steuerzeit.
- Widerrufen und erneuern Sie den Zugriff, wann immer Sie ein Bankpasswort ändern oder ungewöhnliche Anmeldeaktivitäten bemerken. Die meisten Institute listen verbundene Drittanbieter-Apps unter den Sicherheitseinstellungen auf.
- Wenn die Synchronisierung ausfällt, besteht die Lösung meist darin, das Konto erneut zu verknüpfen oder eine ausstehende MFA-Aufforderung zu bestätigen, auf die die App wartet.
- Manche Institute blockieren für bestimmte Kontotypen automatisierten Zugriff vollständig. Wenn eine Synchronisierung konstant fehlschlägt, liegt das oft daran.
- Wenn Sie den Support kontaktieren, halten Sie den Kontonamen, den ungefähren Zeitpunkt des Fehlers und einen Screenshot bereit. Das beschleunigt die Diagnose erheblich.
Warum Evibe die Zusammenführung an erster Stelle auf Sicherheit ausgerichtet hat
Wir haben Evibe auf einer einfachen Prämisse aufgebaut: Ihr Nettovermögen sollte sich von selbst aktualisieren, und die Verbindungsmethode sollte nicht die Schwachstelle sein. Evibe synchronisiert über sichere API-Verbindungen statt über Screen Scraping, deckt mehrere Anlageklassen in einem einzigen Dashboard ab und enthält KI-Analysen zu Risiko und Diversifikation.
Bei Ihrer ersten Synchronisierung sollten Sie damit rechnen, Kontostände mit einem aktuellen Auszug abzugleichen und Benachrichtigungen für die Kennzahlen einzurichten, die Sie tatsächlich interessieren — Rendite auf Kostenbasis, Allokationsabweichung oder Performance im Vergleich zu einem Benchmark. Das Gesamtbild ist erst vollständig, sobald jedes Konto meldet.
— Vincent
Ihr gesamtes Nettovermögen an einem Ort mit Evibe
Tabellenkalkulationen und fünf separate Broker-Apps können Ihnen technisch eine Nettovermögenszahl liefern, aber Sie rechnen jedes Mal manuell nach, wenn sich etwas ändert. Evibe schließt diese Lücke, indem es Ihre Broker, Banken und manuell erfassten Vermögenswerte — Immobilien, Sammlerstücke, private Beteiligungen — in einem Dashboard zusammenführt, das sich von selbst aktualisiert.

Jede Verbindung läuft über API-basierte Aggregation statt über zugangsdatenbasiertes Scraping, und KI-gestützte Analysen kennzeichnen Konzentrationsrisiken und Diversifikationslücken, sobald Ihre Konten synchronisiert werden. Die Evibe-App deckt Anlageklassen ab, die die meisten Zusammenführungs-Tools komplett auslassen, von Optionen mit Griechen bis zur Verfolgung der Dividendenrendite auf Kostenbasis — alles in einem datenschutzorientierten Setup, das niemals Ihre Bankpasswörter speichert oder Ihre Daten verkauft. Evibe ist kostenlos nutzbar, und jedes neue Konto startet mit 7 Tagen Premium, Broker-Sync inklusive. Legen Sie kostenlos los, verbinden Sie Ihre ersten zwei Konten und prüfen Sie, ob Ihre Bestände mit Ihrem letzten Kontoauszug übereinstimmen, bevor Sie die restlichen verknüpfen.
Woher die Sicherheitshinweise in diesem Artikel stammen
Die OCC und die FINRA legen die regulatorische Basis dafür fest, wie Aggregatoren die Datennutzung offenlegen sollten. Krebs on Security dokumentiert reale Betrugsfälle im Zusammenhang mit schwachen Zugangsdaten, und Branchenzusammenfassungen von BPI verfolgen die Verschiebung hin zu tokenisierten API-Standards.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten zu Ihrer individuellen Situation, bevor Sie basierend auf diesen Informationen handeln.
Quellen
- Bank-Provided Account Aggregation Services: Guidance to Banks | OCC
- Know before you share: Be mindful of data aggregation risks | FINRA
- The risk of weak online banking passwords – Krebs on Security
- Data aggregator issue summary | BPI
- The Best Portfolio Management Apps Of 2026 – Forbes Advisor
FAQ
Bedeutet das Zusammenführen von Investmentkonten, dass mein Geld bewegt wird?
Nein. Kontozusammenführung verknüpft Ihre bestehenden Konten mit einem Dashboard zur Nachverfolgung und Analyse; Ihre Vermögenswerte bleiben genau dort, wo sie sind, verwaltet von Ihren aktuellen Brokern und Banken.
Ist API-basierte Synchronisierung sicherer als Screen Scraping?
Ja. API- und OAuth-Verbindungen lassen Ihre Bank Sie direkt authentifizieren und ein Token ausstellen, sodass der Aggregator Ihr Passwort niemals zu sehen bekommt — im Gegensatz zu Screen Scraping, das Ihre tatsächlichen Anmeldedaten erfordert.
Was sollte ich prüfen, bevor ich ein Broker-Konto mit einer App verknüpfe?
Bestätigen Sie, dass die App eine OAuth-Anmeldung über die eigene Login-Seite Ihrer Bank nutzt, die Multi-Faktor-Authentifizierung aktiviert und nur Nur-Lese- statt Transaktionsberechtigungen anfordert.
Können KI-gestützte Portfolio-Einblicke einen Finanzberater ersetzen?
Nein. KI-Analysen in Apps wie Evibe sind nützlich, um Allokationsabweichungen, Konzentrationsrisiken und Performance-Trends zu erkennen, aber es handelt sich um ein Überwachungswerkzeug, nicht um persönliche Finanzberatung.
Wie viel kostet Evibe?
Evibe ist kostenlos nutzbar: der Free-Tarif umfasst ein Portfolio mit bis zu 50 Positionen. Premium kostet 9,99 US-Dollar pro Monat oder 99,99 US-Dollar pro Jahr über den App Store, und jedes neue Konto startet mit 7 Tagen Premium. Keine werbefinanzierte Version.