Für Anleger: 6-Fragen-Checkliste und Evibe für gehedgte oder ungehedgte ETFs
Ein entscheidungsorientierter Leitfaden für Anleger: eine 6-Fragen-Checkliste für gehedgte oder ungehedgte ETFs, dann echte Renditen privat mit Evibe verfolgen.
Für Anleger: 6-Fragen-Checkliste und Evibe für gehedgte oder ungehedgte ETFs
Es gibt hier keine universell beste Antwort: Gehedgte ETFs eignen sich im Allgemeinen für Anleger, die vorhersehbare, kurzfristige Renditen oder verlässliches Einkommen benötigen, da sie Währungsschwankungen eliminieren. Ungehedgte ETFs eignen sich im Allgemeinen für langfristige, kostenbewusste Anleger, da sich Währungseffekte über die Zeit oft ausgleichen, die Rollkosten des Hedgings aber nicht. Der Zielkonflikt ist einfach: Zahlen Sie für Vorhersehbarkeit, oder akzeptieren Sie etwas „Rauschen“, um die Kosten niedrig zu halten.
Kurzfassung:
- Gehedgte ETFs reduzieren die Volatilität und schützen Erträge, indem sie Währungseffekte neutralisieren – das kommt kurzfristig orientierten oder kurz vor dem Ruhestand stehenden Anlegern zugute, die auf vorhersehbare Cashflows angewiesen sind.
- Die Kosten des Hedgings hängen von Zinsdifferenzen und der Roll-Frequenz ab und führen über mehrjährige Zeiträume oft zu höheren Kosten und potenziell steuerpflichtigen Ausschüttungen.
- Ungehedgte ETFs haben in der Regel niedrigere Gebühren, doch Währungsschwankungen können die Rendite schmälern, besonders bei ausgeprägten Wechselkursbewegungen.
- In Marktstressphasen können ungehedgte Anlagen besser abschneiden als gehedgte, wenn sichere Hafenwährungen unerwartet erstarken und die üblichen Vorteile umkehren.
- Der Vergleich der tatsächlichen Fünf-Jahres-Gesamtrenditen von gehedgten und ungehedgten Versionen zeigt die realen Auswirkungen von Währungseffekten – über die Kostenquoten hinaus.
Inhaltsverzeichnis
- Gehedgte vs. ungehedgte ETFs: Was die Begriffe wirklich bedeuten
- Wie Währungsabsicherung tatsächlich funktioniert
- Vor- und Nachteile von gehedgten vs. ungehedgten ETFs
- Welche Anleger tendenziell gehedgte oder ungehedgte ETFs bevorzugen
- Kosten, Steuern und Tracking Error: Was bei gehedgten ETFs an der Rendite zehrt
- Wann sich Hedges auszahlten – und wann sie nach hinten losgingen
- Wie Sie wählen: Eine praktische Entscheidungs-Checkliste
- Warum das Beobachten echter Dollarbeträge besser ist als Theoretisieren über FX
- Gehedgte und ungehedgte ETFs nebeneinander in echten Dollar verfolgen
- Quellen
Gehedgte vs. ungehedgte ETFs: Was die Begriffe wirklich bedeuten
Ein gehedgter ETF nutzt Währungstermingeschäfte, um den Effekt von Wechselkursbewegungen auf eine Anteilsklasse zu neutralisieren, sodass Ihre Rendite der lokalen Wertentwicklung des ausländischen Vermögenswerts folgt, statt davon abzuhängen, was der Dollar gegenüber dem Yen oder Euro getan hat. Ein ungehedgter ETF tut dies nicht. Sie erhalten die Rendite des zugrunde liegenden Vermögenswerts plus oder minus dem, was die Währung während Ihrer Haltedauer getan hat.
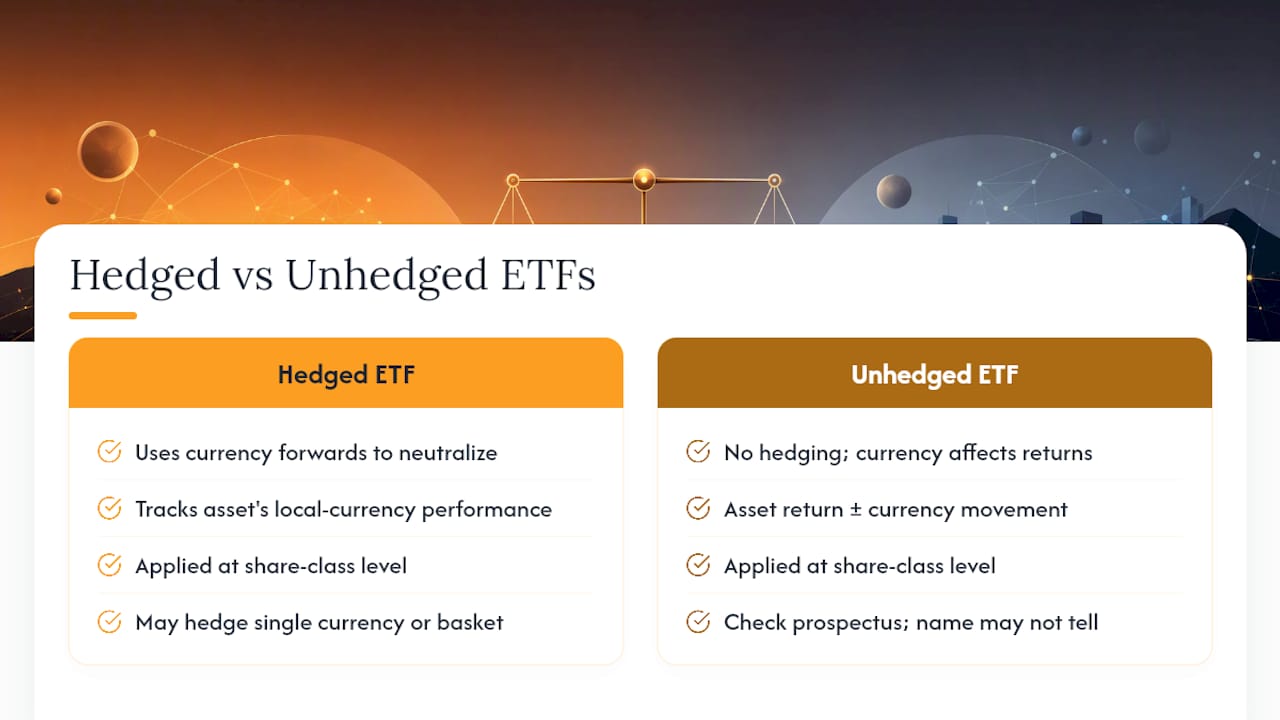
Diese Unterscheidung erfolgt normalerweise auf Ebene der Anteilsklasse, nicht auf Fondsebene. Viele Anbieter legen sowohl eine gehedgte als auch eine ungehedgte Version desselben zugrunde liegenden Fonds auf, manchmal gegen eine einzelne Währung, manchmal gegen einen Währungskorb abgesichert. Prüfen Sie den Prospekt. Der Name allein verrät nicht immer, welche Basis gilt.
Wie Währungsabsicherung tatsächlich funktioniert
Hedging ist keine Magie. Es ist ein mechanischer Prozess, der auf FX-Termingeschäften basiert – Vereinbarungen, Währungen zu einem festgelegten Kurs zu einem zukünftigen Zeitpunkt zu tauschen. Fonds rollen diese Kontrakte typischerweise monatlich, schließen auslaufende Positionen und eröffnen neue, um das Hedge-Verhältnis aufrechtzuerhalten.
Dieses Rollen ist nicht kostenlos und auch nicht neutral. Seine Kosten oder sein Nutzen hängen von den Carry-Kosten ab, der Zinsdifferenz zwischen den beiden beteiligten Währungen. Ist der ausländische Zinssatz höher als der inländische, trägt das Hedging tendenziell zu einer moderaten Zusatzrendite bei. Ist er niedriger, mindert das Hedging tendenziell die Rendite. Auch die Roll-Frequenz spielt eine Rolle: Häufigeres Rollen reduziert den Tracking Error, erhöht aber die Transaktionskosten.
- Termingeschäfte werden nach einem rollierenden Zeitplan, meist monatlich, abgewickelt und neu abgeschlossen.
- Die Hedge-Ratio (wie viel Exposure ausgeglichen wird) ist selten exakt 100 %, was ein Basisrisiko schafft.
- Die Carry-Kosten können sich mit Änderungen der Zinsdifferenzen von einem Rückenwind zu einem Gegenwind wandeln.
Zinsdifferenzen, nicht das Können des Fondsmanagers, sind in der Regel der wichtigste Faktor dafür, ob Hedging Ihrer Rendite in einem bestimmten Jahr hilft oder schadet.
Vor- und Nachteile von gehedgten vs. ungehedgten ETFs
Die Abwägung läuft darauf hinaus, wofür Sie optimieren: glattere Renditen oder niedrigere Kosten.
Vorteile gehedgter ETFs:
- Geringere währungsbedingte Volatilität, was wichtig ist, wenn Sie Erträge entnehmen oder sich einem Ausgabenziel nähern.
- Dividenden und Zinsen, die in Fremdwährung gezahlt werden, behalten nach der Rückumrechnung mehr von ihrem Wert, da die FX-Erosion weitgehend aus der Gleichung entfernt wird.
- Vorhersehbarere kurzfristige Performance relativ zum lokalen Benchmark.
Nachteile gehedgter ETFs:
- Höhere Kostenquoten zur Deckung der Termingeschäfte und der Roll-Aktivität.
- Können über mehrjährige Zeiträume underperformen, wenn sich die Zinsdifferenzen gegen das Hedge bewegen.
- Häufige Kontraktrollen können Kapitalertragsausschüttungen in steuerpflichtigen Konten auslösen.
Vorteile und Risiken ungehedgter ETFs: Ungehedgte Fonds sind günstiger im Betrieb, profitieren gelegentlich von günstigen Währungsbewegungen und haben einfachere Mechanismen ohne Rollen oder Rebalancing. Der Nachteil ist das Währungserosionsrisiko, das über kurz- bis mittelfristige Zeiträume die Rendite spürbar schmälern kann, besonders für einkommensorientierte Anleger, die ausländische Dividenden zurück in Dollar umrechnen.
Welche Anleger tendenziell gehedgte oder ungehedgte ETFs bevorzugen
Ihr Zeithorizont und Ihre Cashflow-Bedürfnisse entscheiden das normalerweise für Sie.
- Einkommensorientierte und kurz vor dem Ruhestand stehende Anleger tendieren typischerweise zu gehedgten ETFs. In Lokalwährung einbehaltene Dividenden vermeiden FX-Erosion bei der Umrechnung, was den Cashflow schützt, auf den Sie angewiesen sind.
- Langfristig wachstumsorientierte Anleger tendieren typischerweise zu ungehedgten ETFs. Niedrigere Gebühren wirken sich zu Ihren Gunsten aus, und Währungseffekte tendieren dazu, sich über lange Zeiträume auszugleichen, was bedeutet, dass gehedgte und ungehedgte Renditen über mehrere Jahrzehnte häufig konvergieren.
- Die Kontoart spielt eine Rolle. Die periodischen Kapitalertragsausschüttungen gehedgter ETFs belasten ein steuerpflichtiges Brokerage-Konto stärker als ein steuerbegünstigtes Altersvorsorgekonto.
- Auch das Verhalten spielt eine Rolle. Starke Währungsschwankungen verleiten ungehedgte Anleger tendenziell zu schlecht getimtem Rebalancing. Wenn Sie wissen, dass Sie während einer Phase der Dollarschwäche panisch verkaufen würden, ist das ein echtes Argument für Hedging, unabhängig von der Mathematik.
Kosten, Steuern und Tracking Error: Was bei gehedgten ETFs an der Rendite zehrt
Drei Kanäle zehren still an der Rendite gehedgter ETFs, und keiner davon fällt klar auf, bis man sie zusammenzählt.
- Kostenquoten liegen bei gehedgten Anteilsklassen messbar höher als bei ihren ungehedgten Pendants, da jemand das Termingeschäftsbuch verwalten muss.
- Roll- und Transaktionskosten summieren sich Monat für Monat und verschwinden auch in flachen Märkten nicht. Sie sind ein fixer Kostenfaktor, unabhängig davon, wie sich der Trade entwickelt.
- Kapitalertragsausschüttungen aus dem Rollen von Termingeschäften können Inhaber steuerpflichtiger Konten mit einer Steuerrechnung überraschen, die sie nicht durch ihren eigenen Handel verursacht haben.
Hedging reduziert im Allgemeinen den währungsbedingten Tracking Error gegenüber einem lokalen Benchmark – das ist der Zweck. Doch diese Reduzierung hat ihren Preis, und die Forschung von Morningstar ist eindeutig, dass Hedging über Jahre underperformen kann, wenn sich die Zinsdifferenzen in die falsche Richtung bewegen.
Profi-Tipp: Vergleichen Sie eine gehedgte und eine ungehedgte Version desselben Fonds nebeneinander und schauen Sie sich deren Fünf-Jahres-Gesamtrenditen an, nicht nur ihre Kostenquoten. Die Differenz sagt mehr über die realen Carry-Kosten aus, als es das Factsheet je könnte.
Wann sich Hedges auszahlten – und wann sie nach hinten losgingen
Hier entscheidet das Timing über alles. Im Jahr 2023 führte die starke Abwertung des Yen gegenüber dem Dollar zu großen Divergenzen zwischen gehedgten und ungehedgten japanischen Aktien-Engagements, wobei gehedgte Anteilsklassen die lokalen Marktgewinne einfingen, während ungehedgte Anleger einen Teil davon durch die Währungsbewegung wieder abgeben mussten.
In Krisenzeiten dreht sich das Blatt. Sichere-Hafen-Währungen wie der Dollar und der Yen tendieren dazu, in Marktstressphasen zu erstarken, was ungehedgte Engagements in US- oder japanischen Vermögenswerten in einem Ausverkauf besser abschneiden lassen kann als eine gehedgte Version. Die Forschung von Index-Anbietern zeigt, dass dieses Korrelationsverhalten von Episode zu Episode variiert, weshalb ein einzelnes historisches Beispiel niemals als dauerhafte Regel behandelt werden sollte.
Wie Sie wählen: Eine praktische Entscheidungs-Checkliste
Gehen Sie diese Fragen der Reihe nach durch, bevor Sie sich für eine Anteilsklasse entscheiden:
- Was ist Ihr Ziel: Einkommen jetzt oder Wachstum über Jahrzehnte?
- Wie ist Ihr Zeithorizont: unter fünf Jahren oder fünfzehn plus?
- Benötigen Sie FX-neutralen Cashflow, oder können Sie Schwankungen abfedern?
- Wie groß ist die Kostenquotendifferenz zwischen der gehedgten und der ungehedgten Version?
- Wie wird das Hedge umgesetzt, und wie oft wird es gerollt?
- Fließt das in ein steuerpflichtiges oder ein steuerbegünstigtes Konto?
Wenn Sie diese Fragen beantwortet haben, vergleichen Sie die Gesamtkostenbelastung über einen realistischen Haltezeitraum, rechnen Sie ein grobes Szenario für eine 10 % Währungsbewegung in beide Richtungen durch, und lesen Sie den tatsächlichen Fondsprospekt, statt sich auf den Namen des Tickers zu verlassen.
Profi-Tipp: Bevor Sie echtes Geld einsetzen, tragen Sie beide Versionen – gehedgt und ungehedgt – für ein paar Monate in ein Portfolio-Tracking-Tool oder ein einfaches Papier-Portfolio ein. Zu beobachten, wie sich die reale Dollar-Differenz aufbaut, lehrt mehr als jedes Tabellenmodell.
Warum das Beobachten echter Dollarbeträge besser ist als Theoretisieren über FX
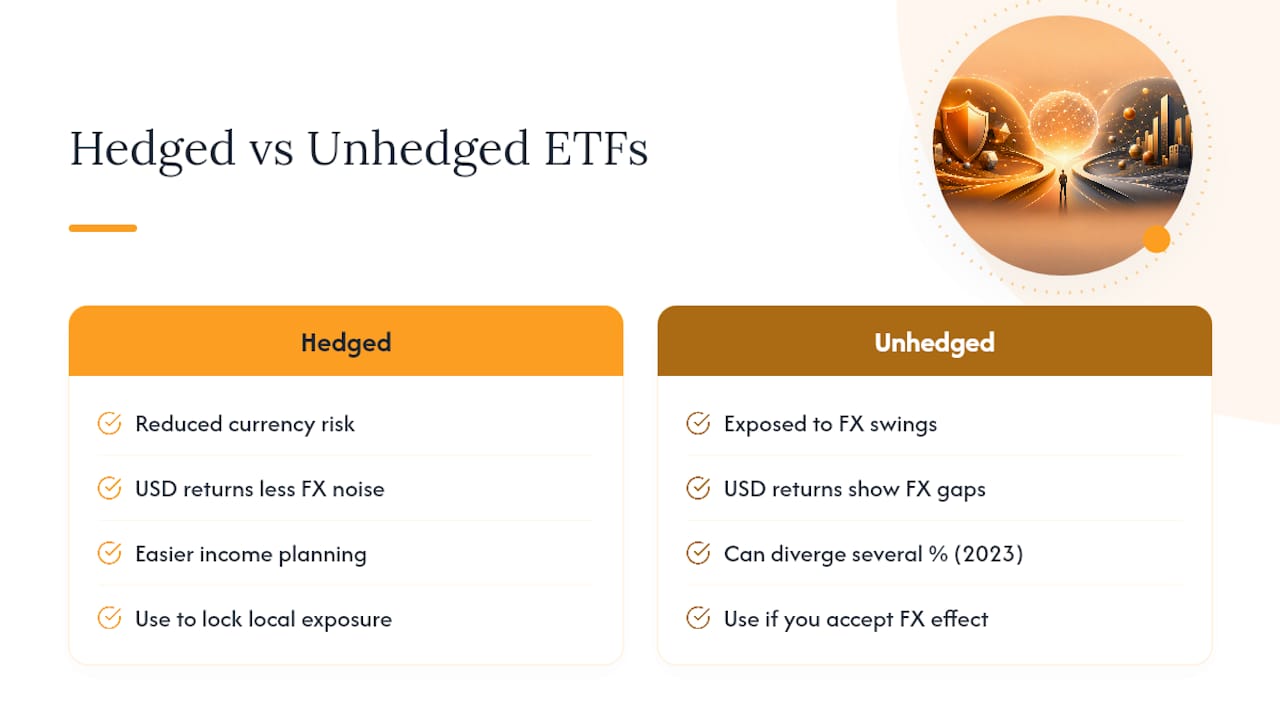
Die meisten Ratgeber bleiben bei der Mechanik stehen. Unterschätzt wird, wie verwirrend es sich anfühlt, zwei nahezu identische Fonds über ein Jahr hinweg um mehrere Prozentpunkte auseinanderdriften zu sehen, rein wegen einer Währung, über die man sonst gar nicht nachdenkt. Das ist keine Hypothese. Das ist japanfokussierten Anlegern 2023 tatsächlich passiert.
Die Lösung liegt nicht in mehr Theorie. Sie liegt darin, Ihre tatsächlichen gehedgten und ungehedgten Positionen gegeneinander in echten Dollarbeträgen zu verfolgen, nicht in abstrakten Benchmark-Vergleichen. Evibes ETF-spezifische Analysen und die Unterstützung mehrerer Währungen existieren teilweise genau aus diesem Grund: Sie lassen Sie die FX-bedingte Lücke zwischen zwei ähnlichen Fonds sehen, während sie tatsächlich entsteht, statt sie im Nachhinein aus einem Factsheet zu rekonstruieren. Kombiniert man das mit einem klaren Blick auf die eigenen Einkommensbedürfnisse, etwa mithilfe eines Rahmenkonzepts für ETF-Dividendeneinkommen, wird aus einer abstrakten Debatte eine Entscheidung, die auf den eigenen Zahlen beruht.
— Vincent
Gehedgte und ungehedgte ETFs nebeneinander in echten Dollar verfolgen
Über Carry-Kosten und Tracking Error zu lesen, bringt Sie nur bis zu einem gewissen Punkt. Evibe ist für genau den Moment gebaut, in dem Sie tatsächlich eine gehedgte und eine ungehedgte Position besitzen und in echten Dollar sehen möchten, welche gewinnt und warum.

Mit Unterstützung mehrerer Währungen und historischen FX-Kursen zeigt Ihnen Evibe genau, wie viel Ihrer Rendite aus dem zugrunde liegenden Vermögenswert stammt und wie viel aus Währungsbewegungen. Eine Portfolio-Tracking-App mit ETF-Analysen kann gehedgte und ungehedgte Anteilsklassen nebeneinander verfolgen sowie mit Dividenden-Tracking anzeigen, wie viel Ihres Einkommens durch FX bewahrt oder aufgezehrt wird. Wenn Sie einen Wechsel abwägen oder einfach nur Klarheit über das gewinnen möchten, was Sie bereits besitzen, legen Sie kostenlos los und prüfen Sie Ihren ETF-Portfolio-Tracker, um die echten Zahlen hinter Ihren Positionen zu sehen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Informationen handeln.
Quellen
- The Pros & Cons of Currency-Hedged ETFs | ETFdb
- Do currency-hedged ETFs have merit for the long term? | Morningstar
- How currency-hedged ETFs work | Investopedia
- Currency hedging — S&P educational paper