Regras de Rebalanceamento de Portfólio: Checklist de 5 Pontos, Exemplo 60/40, Evibe
Regras de rebalanceamento de portfólio: revisões trimestrais, gatilho de 5 pontos, sequência de aportes para evitar impostos, e como o Evibe automatiza tudo.
Regras de Rebalanceamento de Portfólio: Checklist de 5 Pontos, Exemplo 60/40, Evibe
Use uma regra híbrida: revise seu portfólio trimestralmente, mas só negocie quando uma classe de ativo importante se desviar mais de 5 pontos percentuais da meta. Priorize o rebalanceamento dentro do seu 401(k) ou IRA primeiro, depois use novos aportes e dividendos para corrigir contas tributáveis antes de vender qualquer coisa. Essa abordagem, respaldada pelo Vanguard e pela regra 5/25 do Bogleheads, mantém você gerenciando risco em vez de perseguir retornos.
Resumo:
- O rebalanceamento deve ser acionado somente quando uma classe de ativo importante se desviar mais de 5 pontos percentuais da meta, e não apenas por uma programação fixa.
- Priorize o rebalanceamento dentro de contas de aposentadoria primeiro, para evitar eventos tributáveis, antes de ajustar contas tributáveis com novos aportes e dividendos.
- Usar uma abordagem híbrida de revisões programadas combinadas com gatilhos de limite oferece o melhor equilíbrio entre capacidade de resposta e custos de negociação.
- Limites mais rígidos são aconselháveis perto da aposentadoria, especialmente margens mais estreitas como 3 ou 5 pontos, devido aos riscos de sequência de retornos.
- Automatizar o acompanhamento com suporte a múltiplas contas e alertas de desvio ajuda a manter a disciplina e evita decisões emocionais custosas.
Sumário
- O Checklist Essencial de Rebalanceamento que Todo Investidor Precisa
- Calendário, Limite ou Híbrido: Qual Método de Rebalanceamento se Encaixa?
- Com Que Frequência Você Deveria Realmente Verificar Seu Portfólio?
- Por Que Suas Contas de Aposentadoria Devem Ser Rebalanceadas Primeiro
- Rebalanceando Sem Vender uma Única Cota
- Um Exemplo Prático: Rebalanceando um Portfólio 60/40
- O Que uma Boa Ferramenta de Acompanhamento Deveria Fazer por Você
- Os Erros de Rebalanceamento que Mais Custam Caro
- De Onde Vêm Essas Regras
- Por Que a Maioria dos Conselhos de Rebalanceamento Erra o Ponto
- Fontes
O Checklist Essencial de Rebalanceamento que Todo Investidor Precisa
Antes de fazer qualquer negociação, anote suas regras. A própria orientação da Vanguard trata uma política documentada como a diferença entre investidores disciplinados e aqueles que congelam durante uma oscilação de mercado. Veja o que deve constar na sua.
Defina primeiro a estrutura:
- Alocação alvo: Liste cada segmento relevante (ações americanas, internacionais, renda fixa, caixa, alternativos) e sua porcentagem alvo.
- Unidade de gatilho: Decida se você está medindo pontos percentuais absolutos, variação percentual relativa ou valores em dólares.
- Periodicidade: Defina uma frequência de verificação (mensal, trimestral, anual) separada do seu gatilho de ação.
- Data de avaliação: Use uma data consistente em cada período. Comparar preços de segunda-feira com o fechamento de sexta-feira do trimestre anterior introduz ruído que não é desvio real.
Depois defina as regras de execução:
- Decida o destino da ação: reset total para a meta, rebalanceamento parcial em direção à meta, ou aportes primeiro (direcionar dinheiro novo para posições subalocadas antes de vender qualquer coisa).
- Estabeleça salvaguardas tributárias: contas de aposentadoria são rebalanceadas antes das contas tributáveis, sempre.
- Atribua a responsabilidade de execução: você mesmo fará isso, ou uma conta administrada por terceiros exige uma ligação telefônica?
- Registre cada negociação com data, motivo e alocação resultante, para que seu eu futuro possa auditar a decisão.
Uma política escrita parece exagero até que o mercado caia 15% e você esteja decidindo em tempo real se vende renda fixa para comprar ações. Regras feitas em momentos de calma protegem você de decisões tomadas em pânico.
Calendário, Limite ou Híbrido: Qual Método de Rebalanceamento se Encaixa?
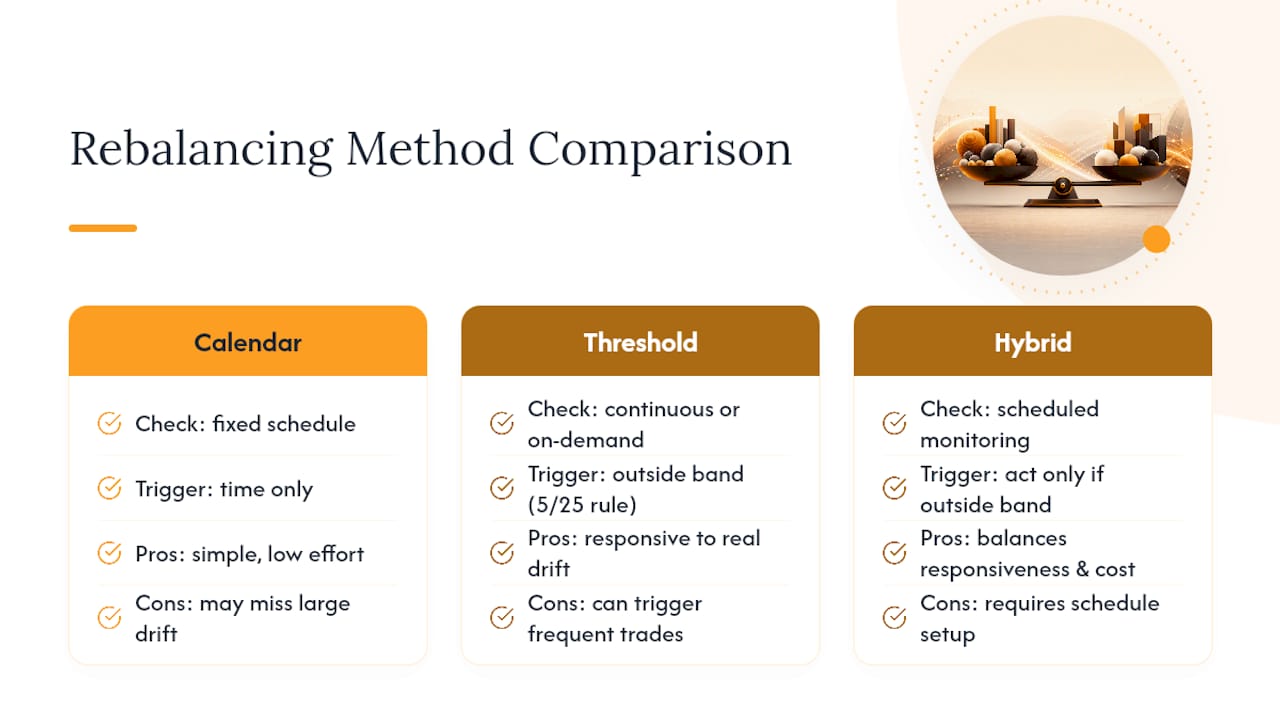
Toda abordagem de rebalanceamento se resume a três variações, e o próprio framework da Vanguard trata as três como válidas, dependendo de quanto monitoramento você está disposto a fazer.
Rebalanceamento baseado em calendário significa verificar e negociar em uma programação fixa, como todo janeiro ou todo trimestre, independentemente do desvio. É simples e exige pouco esforço, mas pode fazer você negociar quando o desvio é trivial ou ignorar um portfólio muito desequilibrado por meses.
Rebalanceamento baseado em limite aciona uma negociação apenas quando uma classe de ativo se move para fora de uma faixa definida, verificada com a frequência que você quiser. É aqui que entra a regra 5/25: rebalanceie quando um segmento importante se desviar 5 pontos percentuais absolutos (digamos, meta de 60% em ações indo para 65%), ou quando um segmento menor se mover 25% relativo à sua própria meta (uma alocação de 4% em mercados emergentes indo para 5% aciona a regra relativa, mesmo que o movimento absoluto seja pequeno). O wiki do Bogleheads documenta esse limite duplo justamente porque uma regra fixa de 5 pontos quase nunca capturaria desvios em segmentos pequenos e voláteis.
Rebalanceamento híbrido combina ambos: verifique em uma programação, aja somente quando fora da faixa. Pesquisas sobre frequência de rebalanceamento sugerem que essa abordagem oferece o melhor equilíbrio entre capacidade de resposta e custo, já que o monitoramento é quase gratuito, mas toda negociação carrega atrito, desde spreads de compra e venda até eventos tributáveis.
Dica profissional: Se mais da metade dos seus segmentos representam menos de 10% do seu portfólio total, apoie-se no gatilho relativo de 25%. Um limite puramente absoluto deixará essas pequenas posições correrem soltas por anos.
Quanto mais rígido o seu limite, mais frequentemente você negociará. Essa é toda a compensação em uma frase.
Com Que Frequência Você Deveria Realmente Verificar Seu Portfólio?
Frequência e tamanho do limite andam juntos, e errar essa combinação é onde a maioria dos investidores autogerenciados perde dinheiro para o atrito. A orientação da Morningstar direciona investidores de varejo para faixas de 3 a 5 pontos percentuais, verificadas trimestral ou anualmente, com monitoramento mais rígido reservado para quem está mais perto da aposentadoria.
- Revisão anual: Adequada para investidores mais jovens com horizontes longos e portfólios simples de dois ou três fundos. Menos para monitorar, menos decisões, menos chances de se questionar.
- Revisão trimestral: Adequada para a maioria dos investidores autogerenciados com cinco ou mais segmentos, ou qualquer um que detenha ações individuais junto com fundos.
- Faixas mais rígidas perto da aposentadoria: Uma pessoa de 60 anos que está sacando de um portfólio enfrenta risco de sequência de retornos, ou seja, um mercado ruim logo antes ou durante a aposentadoria causa dano desproporcional. A orientação da Morningstar respalda limites mais estreitos aqui, já que um desvio de 10 pontos em direção a ações durante uma queda agrava o risco de saque de uma forma que simplesmente não acontece para alguém de 30 anos.
Compare dois investidores: uma pessoa de 32 anos com divisão 90/10 ações-renda fixa, verificando anualmente com uma faixa de 5 pontos, negociará talvez uma vez a cada dois ou três anos. Uma pessoa de 61 anos com divisão 50/50, verificando trimestralmente com uma faixa de 3 pontos, pode negociar duas vezes por ano. Mesma regra, ajustes diferentes.
Por Que Suas Contas de Aposentadoria Devem Ser Rebalanceadas Primeiro
Rebalancear dentro de um 401(k), IRA tradicional ou Roth IRA não gera cobrança de imposto atual, já que ganhos e perdas dentro desses envoltórios não são eventos realizados para o fisco. Rebalancear em uma conta de corretagem tributável vendendo posições vencedoras gera ganhos de capital, motivo pelo qual a orientação da Vanguard sobre contas com vantagens tributárias diz aos investidores para corrigir o desvio dentro de contas protegidas antes de tocar em qualquer coisa tributável.
Aqui está a ordem que realmente economiza dinheiro:
- Rebalanceie primeiro as contas de aposentadoria. Venda posições vencedoras e compre subalocadas dentro do 401(k)/IRA sem nenhuma consequência tributária.
- Direcione novos aportes para posições subalocadas. Se sua alocação em renda fixa está baixa, direcione contribuições salariais ou depósitos em montante fixo para lá, em vez de dividir igualmente.
- Direcione dividendos e juros para posições subalocadas, em vez de reinvestir automaticamente no mesmo fundo que os pagou.
- Somente então considere vendas tributáveis, e quando o fizer, verifique a seleção de lote (lote específico vs. custo médio), se alguma posição se qualifica para taxas de longo prazo versus curto prazo, e se uma perda próxima pode compensar o ganho por meio de colheita de perdas fiscais.
Dica profissional: Antes de qualquer venda tributável, faça uma checklist rápida pré-negociação: existe uma conta de aposentadoria com espaço para absorver esse rebalanceamento em vez disso? Já verifiquei se há perdas colhíveis na mesma classe de ativo? Essa negociação ultrapassará a marca de um ano de ganhos de curto prazo para longo prazo se eu esperar algumas semanas?
Rebalanceando Sem Vender uma Única Cota
O rebalanceamento mais barato é aquele que nunca toca em uma posição existente. Direcionar dinheiro novo e fluxos de caixa para segmentos subalocados realiza a maior parte do que um rebalanceamento de venda e compra faria, sem gerar cobrança de imposto. Orientações sobre rebalanceamento com aportes primeiro mostram que esse único hábito reduz drasticamente o número de negociações tributáveis que a maioria dos investidores realmente precisa fazer.
- Aportes primeiro: Todo novo depósito vai para qualquer segmento que esteja mais abaixo da meta, não dividido igualmente por padrão.
- Direcionamento de dividendos: Desative o reinvestimento automático no fundo pagador e redirecione a renda de dividendos para posições subalocadas.
- Colheita de perdas fiscais: Vender uma posição perdedora para realizar uma perda, depois comprar um fundo semelhante (não idêntico, para evitar as regras de wash-sale), pode compensar ganhos em outras partes do seu rebalanceamento.
- Coordenação no nível domiciliar: Se você e um cônjuge têm cada um um 401(k) e um IRA servindo à mesma meta de aposentadoria, rebalanceie o total do domicílio, não cada conta isoladamente. Isso frequentemente significa que uma conta permanece intocada enquanto outra absorve toda a correção.
Dica profissional: Verifique se uma perda em uma conta pode ser colhida no mesmo dia em que você venderia uma posição vencedora em outro lugar. Combinar as duas no mesmo ano fiscal costuma resultar em impacto tributável próximo de zero.
Um Exemplo Prático: Rebalanceando um Portfólio 60/40
Aqui está o fluxo completo, usando como exemplo um portfólio simples de 60% ações, 40% renda fixa, no valor de $200.000.
- Meça. Na data de avaliação escolhida, agregue os saldos de todas as contas. Digamos que as ações cresceram para $130.000 (65%) e a renda fixa caiu para $70.000 (35%).
- Decida. Sua regra escrita é revisão trimestral com faixa de 5 pontos. As ações se desviaram 5 pontos percentuais acima da meta, exatamente no seu gatilho. Esse é um sinal de rebalanceamento, não um talvez.
- Calcule a negociação. A meta é 60% de $200.000, ou $120.000 em ações. Você está em $130.000, então precisa mover $10.000 de ações para renda fixa para voltar a 60/40.
- Execute, com consciência tributária. Se esse desvio está dentro de um Roth IRA, venda $10.000 de fundos de ações e compre renda fixa sem nenhum evento tributável. Se estiver em uma conta tributável, verifique se há um lote fiscal com status de perda ou ganho de longo prazo antes de escolher quais cotas vender, uma decisão abordada em mais profundidade em como ganhos realizados versus não realizados afetam sua cobrança de imposto.
- Verifique. Depois que a negociação for liquidada, confirme se a conta mostra $120.000 em ações e $80.000 em renda fixa. Registre a data, o gatilho acionado e o tamanho da negociação para seus próprios registros.
Essa negociação de $10.000 em um portfólio de $200.000 representa um movimento de 5%, exatamente igual ao gatilho que a causou. Quando a matemática e a regra concordam de forma tão limpa, você sabe que o sistema está funcionando como planejado.
O Que uma Boa Ferramenta de Acompanhamento Deveria Fazer por Você
Aplicar essas regras manualmente em quatro ou cinco contas se torna cansativo rapidamente, e é exatamente essa lacuna que um rastreador consolidado preenche. Os recursos mais importantes são sincronização de múltiplas contas, para que você não precise entrar em seis logins diferentes para somar saldos; suporte a múltiplos ativos, para que imóveis e criptomoedas fiquem ao lado das suas contas de corretagem; alertas de desvio que sinalizam um segmento no momento em que ele cruza seu limite; e um simulador de aportes que mostra para onde o dinheiro novo deveria ir antes mesmo de você depositar — saiba mais sobre a importância de diversificar seu portfólio de moedas.
Um bom aplicativo de acompanhamento de portfólio puxa automaticamente saldos de bancos e corretoras em tempo real, de modo que a etapa de “medir” acima leva segundos em vez de uma sessão de planilha. A análise orientada por IA pode sinalizar desvios e lacunas de diversificação sem que você precise construir a matemática sozinho, e alertas inteligentes podem notificá-lo no momento em que um segmento cruza um limite que você definiu.
| Componente da regra | O que procurar em um rastreador |
|---|---|
| Medição | Agregação automática de múltiplas contas e múltiplos ativos |
| Gatilho | Alertas de desvio personalizados (ponto percentual ou relativo) |
| Aportes primeiro | Simulador mostrando onde o novo dinheiro deveria ir |
| Verificação | Instantâneo de alocação pós-negociação comparado à meta |
Os Erros de Rebalanceamento que Mais Custam Caro
O erro mais caro é não ter nenhuma regra escrita, pois isso transforma cada rebalanceamento em uma nova decisão emocional.
- Agrupe pequenas correções de desvio em vez de negociar toda vez que um limite for ultrapassado por uma fração.
- Coordene no nível domiciliar antes de assumir que cada conta precisa da sua própria correção.
- Prefira um rebalanceamento parcial a um reset total quando os custos de negociação ou o impacto tributário forem relevantes.
- Procure um consultor financeiro quando suas contas abrangerem múltiplos tratamentos tributários, propriedade de negócios ou seis dígitos em ganhos tributáveis, situações em que a matemática se torna genuinamente complicada.
Dica profissional: Se uma negociação proposta for menor do que o que você pagaria em spread ou atrito tributário, pule-a neste ciclo e deixe que ela entre na sua próxima revisão programada.
De Onde Vêm Essas Regras
Este guia se baseia na metodologia de rebalanceamento da Vanguard, na documentação da regra 5/25 do Bogleheads, no Investor, e na orientação de frequência da Morningstar. Cada fonte trata o rebalanceamento como uma disciplina, não como uma previsão.
Por Que a Maioria dos Conselhos de Rebalanceamento Erra o Ponto
Não erra. O número importa muito menos do que o fato de você realmente ter um registrado por escrito e segui-lo quando o mercado fica desconfortável. Já vi mais portfólios danificados por investidores que abandonaram uma regra razoável durante uma queda do que por investidores que usaram um limite ligeiramente subótimo de forma consistente.
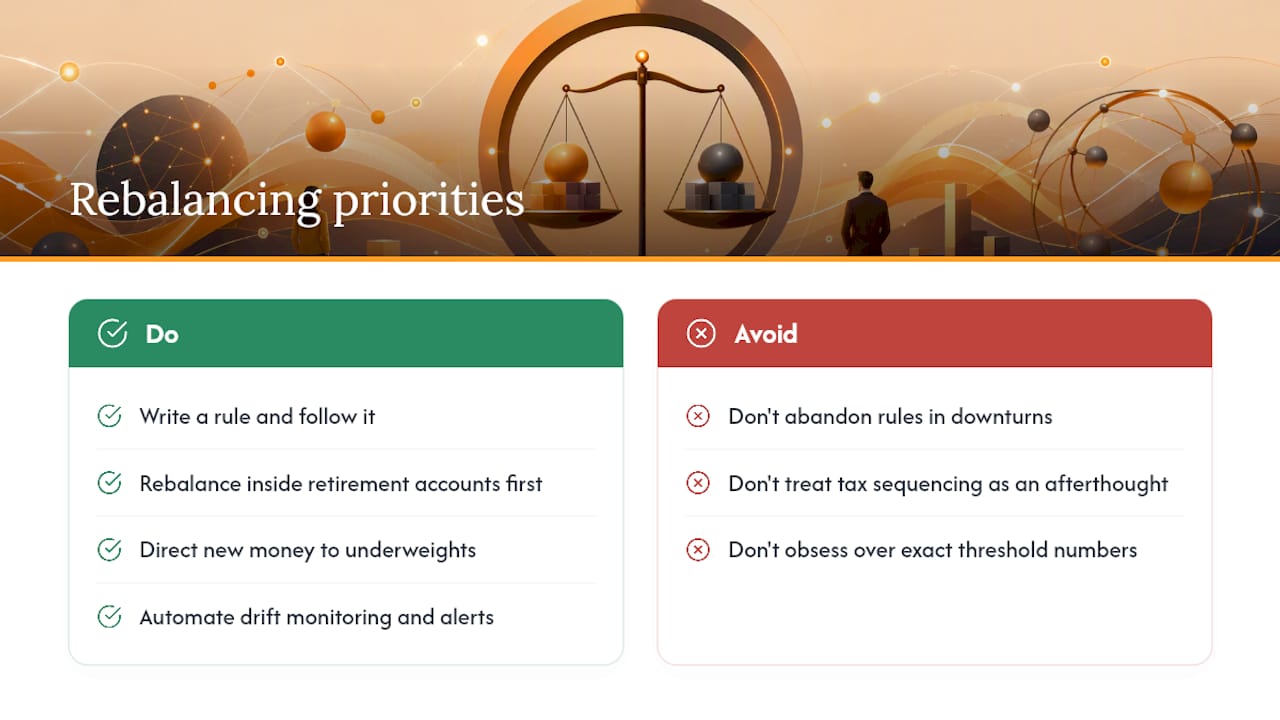
O outro ponto em que os conselhos convencionais falham é a sequência tributária. Muitos guias mencionam o rebalanceamento dentro de contas de aposentadoria como uma nota de rodapé. Deveria ser o passo um, não uma reflexão tardia, porque a economia tributária se acumula da mesma forma que os retornos.
Se você levar apenas uma coisa deste guia, priorize o hábito de aportes primeiro em vez do debate sobre limites. Direcionar dinheiro novo e dividendos para posições subalocadas realiza silenciosamente a maior parte do trabalho de rebalanceamento que a maioria dos investidores acha que exige vender. Acerte isso, e o resto do manual de regras se torna uma formalidade que você raramente precisará invocar.
— Vincent
Pronto para parar de acompanhar desvios manualmente? O Evibe sincroniza automaticamente suas contas de corretagem, aposentadoria e criptomoedas, para que você veja exatamente qual segmento se desviou e em quanto, sem abrir uma planilha. Configure um alerta de desvio uma vez, e deixe o app avisá-lo quando for hora de agir sobre as regras que você acabou de criar.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.